


Dernière mise à jour : octobre 2026
Vous voulez préparer votre retraite avec un plan d’épargne retraite (PER), et pourtant vous seriez bien en peine de dire précisément ce que vous verseriez chaque année. L’enjeu n’a rien d’anecdotique : sur un horizon de vingt ou trente ans, un seul point de frais en trop grignote des dizaines de milliers d’euros de capital final.
Depuis le 1er juin 2022, l’affichage standardisé des frais a au moins rendu les grilles comparables, et l’écart saute aux yeux : près de 2,52 %/an de frais pour un PER bancaire classique (Banque de France, rapport 2026), quand des acteurs en ligne facturent bien moins.
Dans cet avis Caravel, on décompose les 1,38 %/an de frais tout compris de son PER, poste par poste, pour voir où va chaque euro. On regarde ensuite ses supports, ses règles fiscales et le profil d’épargnant auquel il convient.
 En résumé
Le PER de Caravel coûte 1,38 % par an tout compris, contre 1,6 % chez Ramify ou chez Nalo et 2,52 % pour un PER bancaire moyen. Caravel pilote les fonds à votre place.
- Sans fonds euros au portefeuille, le capital n’est pas garanti. Deux options facturées en plus limitent la perte pour autant : l’écrêtage sécurise les plus-values réalisées, le Stop Loss transfère l’épargne dès la baisse que vous fixez.
- L’économie d’impôt progresse selon votre taux d’imposition. À 30 %, 1 000 € versés réduisent l’impôt d’environ 300 € ; à 11 %, d’environ 110 € seulement.
- L’épargne est bloquée jusqu’à l’âge légal de la retraite, sauf dans six cas prévus par la loi. Ces six cas comprennent l’achat de la résidence principale et l’invalidité. Sinon, l’argent est indisponible.
- Aucun rendement n’est promis. Les 0,97 % à 10,75 % par an affichés ne sont pas des gains passés, mais le résultat de l’allocation actuelle rejouée sur la période 31/12/2020–30/09/2026, frais déduits, avant impôt de sortie.
- Le PER de Caravel convient à l’épargnant fortement imposé. À notre avis, il faut au moins 30 % d’imposition et un horizon minimum de quinze ans.
1. Caravel, c’est quoi exactement ?
Avant d’évaluer un PER, on veut savoir à qui l’on confie son argent et comment il est piloté.
1.1 Un PER en gestion déléguée, piloté comme un robo-advisor
Caravel est un distributeur en ligne de produits d’épargne long terme, PER et assurance-vie, en gestion déléguée. Le principe est celui d’un robo-advisor, où l’allocation est confiée à un moteur d’investissement. Vous répondez à un questionnaire de profil, on vous attribue un portefeuille type de fonds indexés et d’ETF (fonds indiciels cotés en bourse), puis la gestion tourne pour vous, sans intervention de votre part sur les lignes.
Ce pilotage repose sur un profil de risque noté de 1/10 (prudent) à 10/10 (dynamique), qui détermine la répartition entre actions et obligations. Plus le curseur monte, plus la part actions est élevée. Les conditions d’entrée n’ont rien de dissuasif : la gestion démarre dès 500 €, la souscription se fait en ligne en moins de dix minutes, et des versements programmés étalent vos entrées sur les marchés plutôt que de tout placer au même cours.
Avant de verser le moindre euro, le simulateur de Caravel estime l’économie d’impôt attendue et projette le capital selon le profil déterminé ; la fiscalité du PER est éclaircie plus loin dans cet article. Notre comparatif des gestions pilotées situe Caravel parmi les autres PER en gestion déléguée.
1.2 Qui opère le contrat
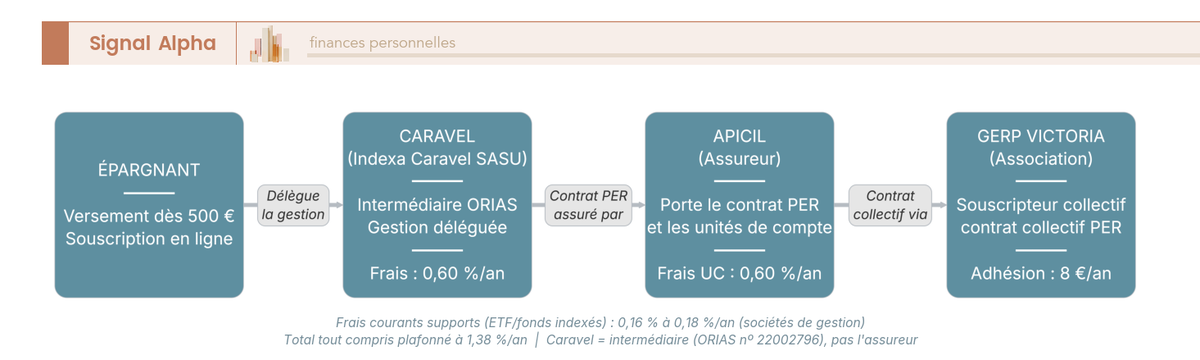
Un point de confusion récurrent est que Caravel n’est pas un assureur. L’entité qui distribue le contrat, Indexa Caravel SASU (ORIAS nº 22002796), est un intermédiaire, courtier et mandataire. Son PER est un contrat assurantiel administré par un assureur tiers, Apicil (APICIL Épargne Retraite), adossé au GERP Victoria, l’association souscriptrice du contrat collectif.
L’adhésion à ce GERP coûte 8 €/an. Depuis mars 2024, Caravel est une filiale à 100 % d’Indexa Capital Group, robo-advisor espagnol, dont elle reprend les méthodes de gestion indicielle.
Les signaux de réputation sont bons. Caravel affiche une note de 4,8/5 sur Trustpilot, sur plus de 120 avis clients, donc une évaluation indépendante et non une auto-proclamation. S’y ajoute le label « Meilleur PER 2025 » décerné par Challenges et Retraite.com. Autre point appréciable, la grille tarifaire est publiée poste par poste, plutôt qu’enfouie dans les conditions générales.
Combien ça coûte, et est-ce moins cher qu’ailleurs ?
 ★★★★★4,8 / 5 · Trustpilot
Caravel Plan d’épargne retraite (PER) et capitalisation · Gestion déléguée · ETF
- Frais de gestion : 0,6% (parmi les plus bas, moyenne marché ~0,90 %/an)
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Frais des supports : 0,16% à 0,18%
- PER, frais annuels maximum tout compris : 1,38%
Idéal pour un contribuable fortement imposé qui veut déléguer sa retraite aux frais les plus bas et tolère l’absence de fonds euros
2. Des frais parmi les plus bas du marché : où vont vos 1,38 % ?
L’argument central de Caravel tient en un chiffre, 1,38 %/an tout compris. À mon sens, tout se joue dans ce que recouvre ce plafond, et dans ce qu’il implique sur la durée.
2.1 La décomposition des 1,38 % tout compris
Les frais récurrents du PER Caravel sont plafonnés à 1,38 %/an tout compris, empilés en trois couches, chacune revenant à un acteur différent.
| Poste de frais récurrent (PER) | Taux annuel | Bénéficiaire |
|---|---|---|
| Gestion déléguée | 0,60 % | Caravel |
| Gestion sur unités de compte (contrat) | 0,60 % | Apicil (assureur) |
| Frais courants des supports (ETF/fonds indexés) | 0,16 % à 0,18 % | Sociétés de gestion des fonds |
| Total tout compris | 1,36 % à 1,38 % | Tous acteurs confondus |
Données à jour : octobre 2026
À ces frais récurrents s’ajoute l’adhésion GERP de 8 €/an. Attention à une confusion répandue, le chiffre de 1,23 %/an que l’on voit circuler concerne l’assurance-vie Caravel, pas le PER. L’écart vient de la couche de gestion sur unités de compte (UC), à 0,45 % en assurance-vie contre 0,60 % sur le plan retraite.
Les supports sont exclusivement des ETF et fonds indexés à frais réduits. Autre point positif, Caravel garantit une absence de rétrocessions (0 %) : les fonds ne reversent aucune commission au distributeur, ce qui aligne son intérêt sur le vôtre et supprime un poste de coût caché fréquent chez les concurrents. Le choix de supports indiciels, que détaille notre guide sur les ETF et fonds indexés, est à l’origine des frais de supports très bas.
2.2 Ce que l’écart de frais coûte sur la durée
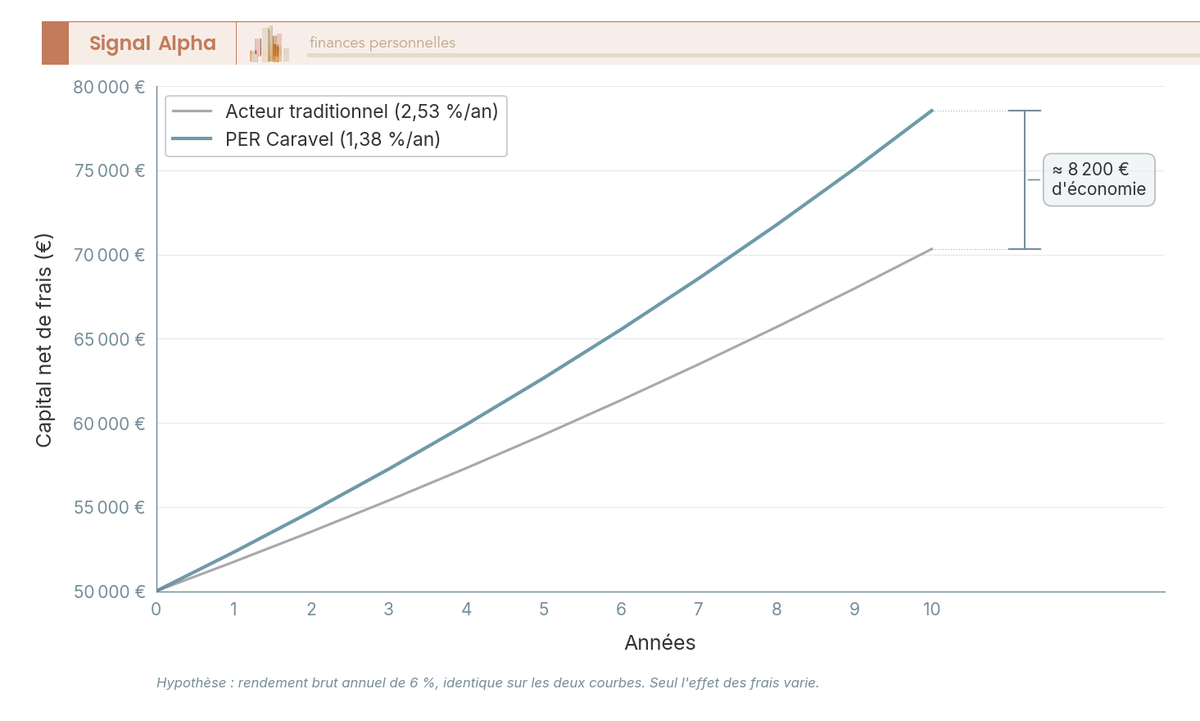
Pour donner un repère, les 1,38 % de frais du PER Caravel font face à une moyenne de 2,52 %/an pour un PER traditionnel (rapport 2026 de la Banque de France), soit environ 1,14 point d’écart par an. Caravel n’applique par ailleurs aucun frais d’entrée, de versement ni d’arbitrage. L’illustration mise en avant par Caravel sur le site web chiffre l’économie à environ 8 200 € sur dix ans pour 50 000 € investis.
Les PER en ligne ne se comparent pas sur la même base, car beaucoup n’affichent que les frais de gestion du contrat sur les UC, sans total tout compris. Meilleurtaux Placement et Linxea annoncent chacun 0,5 %/an sur les UC et 0 % de frais de versement, pour un ticket d’entrée à partir de 500 € (octobre 2026). Corum affiche de son côté entre 0,25 % et 1,7 % par an selon les supports, pour un ticket d’entrée de 50 €.
Pour une base comparable, je préfère y ajouter les frais courants des fonds.
Le graphique ci-dessous isole l’effet des frais, en supposant le même rendement brut de 6 %/an pour Caravel et pour le PER bancaire. Sur un horizon retraite de vingt à trente ans, un seul point de frais annuel est loin d’être négligeable, car il se capitalise comme un intérêt négatif année après année. Notre analyse du poids des frais dans le temps chiffre ce phénomène sur d’autres enveloppes. Le détail des frais poste par poste est accessible ici : découvrir la grille tarifaire de Caravel.
Note de Henri
j’ai passé des années à décortiquer des séries de rendements, et s’il y a une variable que la plupart des épargnants sous-estiment, c’est bien celle-là. Un point de frais paraît anodin sur un relevé annuel. Sur trente ans, il ronge un cinquième du capital que vous auriez pu constituer, sans jamais rien vous demander en échange.
Un PER à bas coût ne vaut cependant que la qualité de ses supports, et le risque que vous acceptez.
3. Supports, performances et risque : ce que vous souscrivez
Des frais bas sur de mauvais supports ne servent à rien. Sur quoi votre argent est-il investi, et quel rendement en espérer ?
3.1 Que des unités de compte, sans fonds euros garanti
Le PER Caravel est investi exclusivement en unités de compte, c’est-à-dire des ETF et des fonds indexés, des supports de croissance long terme à frais courants très bas (0,16 % à 0,18 %), complétés par une poche monétaire. Le choix du 100 % indiciel tire les coûts vers le bas.
Ce parti pris a une contrepartie, les portefeuilles ne comportent pas de fonds euros à capital garanti. La sécurisation progressive du portefeuille passe par une poche de fonds monétaire, renforcée à l’approche de la retraite, et non par un support garanti. Votre épargne reste donc exposée aux marchés, avec un risque de perte en capital. Deux options payantes répondent à ce risque : l’écrêtage sécurise les plus-values réalisées, le Stop Loss transfère l’épargne dès que la baisse maximale que vous avez fixée est atteinte. L’argent part alors vers un support de sécurisation que vous choisissez. Un fonds euros est accessible pour cet usage, mais il n’est pas directement disponible dans les portefeuilles pilotés.
Comparaison des supports au sein de l’enveloppe PER
| Support (classe d’actifs) dans un PER | Rôle | Risque capital | Présence chez Caravel |
|---|---|---|---|
| Fonds euros | Sécurisation, capital garanti | Faible | Absent des portefeuilles |
| Unités de compte ETF / fonds indexés | Croissance long terme | Oui (perte possible) | Oui, exclusif |
Si votre horizon retraite dépasse quinze ans, vous êtes en règle générale en mesure de tolérer de la volatilité, et le 100 % UC en ETF est cohérent avec cet horizon. Caravel sécurise progressivement le portefeuille à l’approche de la retraite en élargissant la poche monétaire, ce qui réduit le risque (sans pour autant garantir le capital). Je regarde maintenant ce que ces supports indiciels auraient rapporté dans le passé.
3.2 Des performances backtestées, pas des rendements promis
Caravel affiche des performances annualisées nettes de frais par profil de risque, de 0,97 % pour le profil prudent 1/10 à 10,75 % pour le profil dynamique 10/10, sur la période du 31/12/2020 au 30/09/2026.
Performances annualisées nettes de frais par profil
| Profil de risque | Performance annualisée nette de frais (backtest) |
|---|---|
| Profil prudent 1/10 | 0,97 % |
| Profil dynamique 10/10 | 10,75 % |
Données à jour : octobre 2026
J’ai trois points de précautions à mentionner ici. D’abord, il s’agit de backtests rétroactifs, c’est-à-dire l’allocation actuelle rejouée sur le passé, pas d’un rendement réel versé à des clients. Et comme on ne cesse de le répéter, les performances passées ne présagent pas des performances futures. Ensuite, ces backtests sont nets de frais mais bruts de fiscalité, et l’imposition de sortie réduira le rendement final. Enfin, la période 2020-2026 a été marquée par une forte hausse des actions, et le chiffre élevé du profil dynamique reflète surtout cette phase favorable. Bien sûr ce profil est assorti d’un risque de perte en capital plus élevé sur des fenêtres qui seraient défavorables.
Autrement dit, l’écart de 0,97 % à 10,75 % ne représente pas un spectre de rendements attendus, mais une mesure de la sensibilité au risque : plus d’actions signifie plus de performance passée, mais aussi plus de volatilité. Je vous encourage vivement à situer votre tolérance sur cette échelle de risque avant de souscrire.
4. Fiscalité, blocage et sortie : les règles du jeu du PER
Le PER n’a d’intérêt que si l’avantage fiscal à l’entrée compense le blocage des capitaux jusqu’à la retraite.
4.1 L’avantage fiscal dépend de votre tranche d’imposition
Le mécanisme fiscal du PER est simple, les versements volontaires sont déductibles de votre revenu imposable, dans la limite des plafonds légaux (référence BOFiP BOI-IR-RICI-360, cadre LF 2026). Le détail chiffré relève de notre guide sur les plafonds légaux du PER.
Cet avantage dépend directement de votre tranche marginale d’imposition (TMI), le taux auquel est taxée la dernière tranche de vos revenus. Plus elle est élevée, plus la déduction réduit l’impôt. À une TMI de 30 %, 1 000 € versés réduisent l’impôt d’environ 300 €, quand à une TMI de 11 %, la même somme n’en fait économiser qu’environ 110 €. Pour plus de détails sur le fonctionnement, je vous invite à consulter notre simulateur PER.
Le PER prend donc tout son intérêt pour les contribuables imposés à 30 % et au-delà, avec un horizon retraite long. Pour une TMI faible, entre 0 et 11 %, une assurance-vie plus liquide peut légitimement primer, car l’avantage à l’entrée ne justifie plus le blocage. Je conseille de simuler votre économie d’impôt avant de verser le moindre euro.
4.2 Une épargne bloquée, avec quelques portes de sortie
Le PER est un produit tunnel. L’épargne est bloquée jusqu’à la retraite, dont l’âge légal est fixé à 64 ans à terme après la réforme de 2023. La loi prévoit six cas de déblocage anticipé : achat de la résidence principale, invalidité, surendettement, décès du conjoint ou partenaire de PACS, liquidation judiciaire d’une activité non salariée, expiration des droits au chômage. En dehors de ces situations, le PER n’est pas une enveloppe liquide.
La grille des transferts du PER Caravel est cohérente avec le plafond légal (article L224-40). Le transfert entrant est à 0 %, ce qui permet de rapatrier un vieux PERP, un Madelin ou un PER bancaire coûteux sans frais d’entrée. Le transfert sortant coûte 1 % avant cinq ans, puis devient gratuit au-delà, si bien que conserver le contrat cinq ans préserve votre liberté de partir.
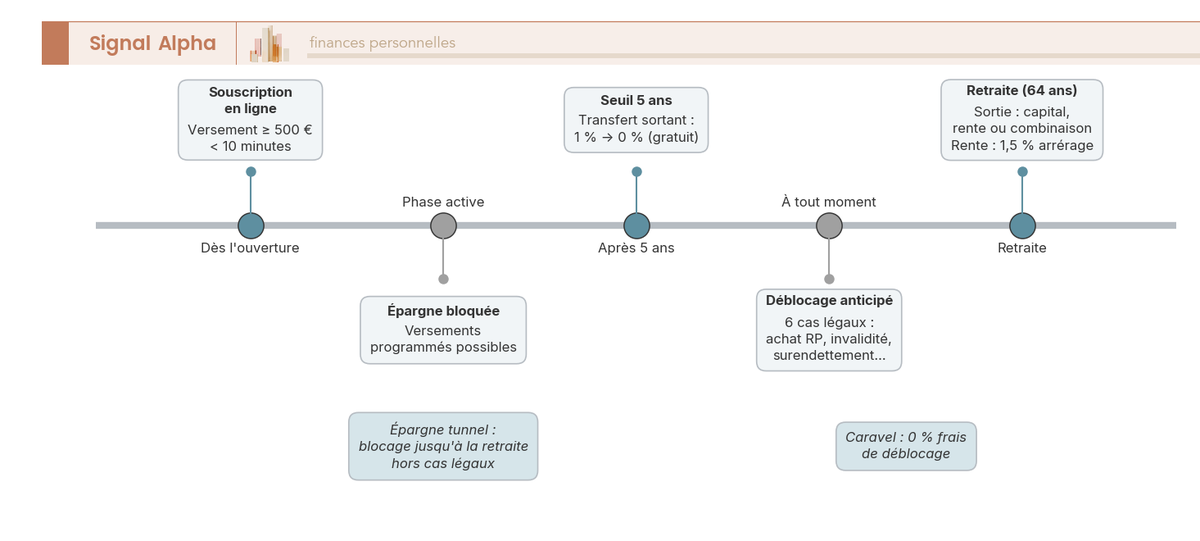
À l’échéance, la sortie se fait en capital, en rente ou en combinaison des deux. Caravel ne prélève aucun frais de déblocage, mais la rente est soumise à 1,5 % de frais d’arrérage prélevés par Apicil. Privilégier la sortie en capital évite ce prélèvement. Le profil auquel ce PER convient dépend donc de la tranche d’imposition et de l’horizon de blocage.
5. Notre verdict : pour quel profil le PER Caravel est-il le bon choix ?
Un détour par la concurrence permet de situer Caravel avant de conclure.
5.1 Face à Ramify, Nalo, Placement-direct et au PER bancaire
Face au PER bancaire, à mon sens la question ne se pose même pas. Le contrat bancaire classique est nettement plus cher que les 1,38 %/an tout compris et zéro rétrocession de Caravel. Les frais moyens d’un PER bancaire tournent autour de 2,52 %/an (rapport Banque de France 2026), sur des fonds maison souvent assortis de rétrocessions et de fréquents frais d’entrée. Caravel concurrence explicitement ce marché, et sur ce terrain son avantage est réel.
Face aux autres acteurs en ligne, l’écart se resserre. Ramify facture 1,6 %/an tout compris, gestion et supports réunis, dès 1 000 €, en échange d’une gestion plus diversifiée (ETF, obligations, immobilier, private equity) et d’un fonds euros (capital garanti). Nalo affiche 1,60 %/an tout compris dès 500 €, avec une gestion par projet en ETF adossée elle aussi à un fonds euros. Placement-direct descend à 0,6 %/an, mais en gestion libre : vous composez votre allocation et réglez les frais courants de vos supports en plus, sans la gestion déléguée clé en main de Caravel.
Positionnement concurrentiel du PER Caravel
| Critère | Caravel | Ramify | Nalo | Placement-direct PER | PER bancaire (moyenne marché) |
|---|---|---|---|---|---|
| Frais annuels | 1,38 % tout compris | 1,6 % tout compris (offre d’entrée) | 1,60 % tout compris | 0,6 % de gestion (libre, hors frais des UC) | ≈ 2,52 % (réf. BdF 2026) |
| Supports | ETF/indexés exclusifs | ETF, obligations, immobilier, private equity | ETF + fonds euros | Plus de 1 000 UC dont SCPI + fonds euros | Fonds maison, rétrocessions |
| Fonds euros | Non (hors option payante) | Oui | Oui | Oui | Le plus souvent |
| Mode de gestion | Déléguée (standardisée) | Déléguée (pilotée) | Déléguée (par projet) | Libre ou pilotée | Pilotée ou conseillée |
| Frais d’entrée/versement | 0 % | 0 % | 0 % | 0 % | Fréquents |
| Ticket d’entrée | 500 € | 1 000 € | 500 € | 900 € | Selon l’établissement |
 ★★★★★4,6 / 5 · Trustpilot
Ramify Gestion pilotée
- Frais de gestion : 1 % à 1,4 % (au-dessus de la moyenne du marché, ~0,90 %/an)
- Frais de versement : 0 % (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Ticket d’entrée : 1 000 €
Idéal pour qui veut une gestion pilotée plus diversifiée que les seuls ETF, avec de l’immobilier et du private equity dans la même enveloppe retraite
Données à jour : octobre 2026.
Dans la rubrique des PER en gestion déléguée par ETF, Caravel se distingue par le ticket et les frais tout compris les plus bas. Son ticket d’entrée descend à 500 €, à égalité avec Nalo, et ses frais s’établissent à 1,38 %/an, sous les 1,6 % de Ramify ou de Nalo. On peut quand même citer une petite déception, l’absence de fonds euros dans ses portefeuilles, là où ses trois concurrents en proposent un.
5.2 Points forts, points faibles et verdict par profil
Les points forts sont incontestables : des frais tout compris parmi les plus bas du marché au plus 1,38 %, 0 % d’entrée, de versement et d’arbitrage, des supports ETF sans rétrocessions et un ticket accessible à 500 €. La souscription est rapide et la grille tarifaire transparente : un ensemble taillé pour l’épargnant qui veut déléguer à moindre coût.
Les points faibles sont des choix de conception plutôt que des défauts. Les portefeuilles ne comportent pas de fonds euros, donc un risque de perte en capital permanent, contrepartie du 100 % ETF, à l’origine des frais bas. La gestion reste profilée, sans sélection ligne à ligne des supports.
Au-delà du profil de risque, vous ne pouvez régler que le seuil de Stop Loss, le support de sécurisation et la répartition du lissage. Les performances affichées sont des backtests, non des rendements passés. Si vous sortez en rente plutôt qu’en capital, l’assureur prélève 1,5 % sur chaque rente versée. Cependant, pour quelqu’un qui cherche le PER délégué aux frais les plus bas, aucun de ces points ne me ferait renoncer à une souscription.
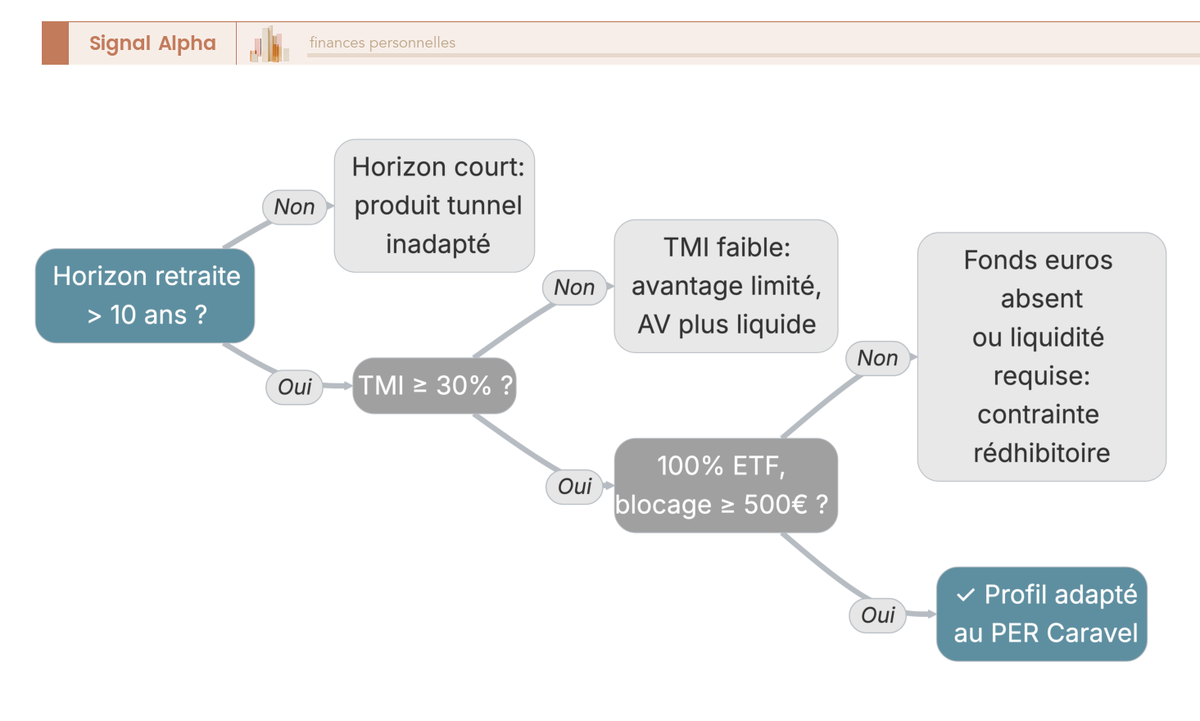
Mon verdict du PER Caravel est très positif, mais à certaines conditions. Ce contrat est conçu pour les épargnants qui préparent leur retraite en gestion totalement déléguée, avec une TMI d’au moins 30 % et un horizon de quinze ans et plus, et qui sont en mesure d’encaisser de la volatilité et l’absence de fonds euros dans les portefeuilles. Si vous cherchez avant tout les frais les plus bas, Caravel est à mon sens l’une des offres les plus solides du segment. Si ce profil est le vôtre, vous pouvez souscrire le PER Caravel sans hésitation.
Ce PER ne convient pas à tout le monde. Comme pour tous les PER, je le déconseille aux contribuables faiblement imposés (TMI de 0 à 11 %), pour qui la déduction rapporte peu, et à ceux qui ont besoin de liquidité. En outre je le déconseille aux profils averses au risque ou proches de la retraite, et à ceux qui tiennent à gérer eux-mêmes très finement leur allocation. Pour ces derniers, une gestion déléguée standardisée comme celle de Caravel n’apportera pas la souplesse recherchée.
Conclusion
Le PER Caravel tient la promesse qui le démarque : 1,38 %/an tout compris, sans frais d’entrée, de versement ni d’arbitrage, sur des supports 100 % ETF sans rétrocessions. En contrepartie, l’absence de fonds euros au portefeuille expose votre capital à un risque de perte, et la gestion déléguée reste standardisée. Ce sont les deux seuls points faibles du PER Caravel qu’on a pu déceler.
Je recommande Caravel si vous êtes imposé à une tranche marginale d’au moins 30 %, avec un horizon de quinze ans et plus, et que vous cherchez à déléguer votre épargne retraite aux meilleurs frais. Le blocage jusqu’à la retraite et le faible intérêt d’une TMI basse sont les limites classiques du PER, quel que soit l’assureur.
Un autre point que j’apprécie, le transfert entrant à 0 % permet de rapatrier chez Caravel un ancien PER coûteux. Notre guide du PER détaille les plafonds de déduction et le choix entre gestion libre et pilotée, notre comparatif des PER individuels situe Caravel face à d’autres contrats, et notre analyse pour préparer sa retraite aide à estimer le complément à viser.
★★★★★4,8 / 5 · TrustpilotCaravel Plan d’épargne retraite (PER) et capitalisation · Gestion déléguée · ETF
- Frais de gestion : 0,6% (parmi les plus bas, moyenne marché ~0,90 %/an)
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Frais des supports : 0,16% à 0,18%
- PER, frais annuels maximum tout compris : 1,38%
Idéal pour un contribuable fortement imposé qui veut déléguer sa retraite aux frais les plus bas et tolère l’absence de fonds euros
 ★★★★★4,7 / 5 · Trustpilot
Linxea PER · en ligne
- Frais de gestion : 0,5% (parmi les plus bas, moyenne marché ~0,90 %/an)
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Ticket d’entrée : 500 €
Idéal pour qui veut choisir lui-même ses supports dans un PER en ligne à frais réduits, avec un fonds euros disponible
 ★★★★★4,7 / 5 · Trustpilot
Meilleurtaux Placement Assurance-vie · PER
- Frais de gestion : 0,5 % (parmi les plus bas, moyenne marché ~0,90 %/an)
- Frais de versement : 0 % (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Rendement du fonds euros : 3,08% (au-dessus de la moyenne, fonds euros ~2,5 % servis en 2024)
- Ticket d’entrée : 500 €
Idéal pour qui veut adosser sa retraite à un fonds euros bien rémunéré plutôt qu’à des ETF seuls
 ★★★★★4,5 / 5 · Trustpilot
Corum PER · Immobilier
- Frais de gestion : entre 0,25 % et 1,7 % par an (selon le fonds obligataire, vert ou solidaire, ou le fonds mixte CORUM Rosetta)
- Ticket d’entrée : 50 €
- Frais d’arbitrage : 0 %
Idéal pour qui veut loger de l’immobilier locatif dans son PER et commencer par de très petits montants
FAQ – PER Caravel : les questions fréquentes
Caravel, c’est quoi ?
Quels sont les frais du PER Caravel ?
Les frais annuels récurrents du PER Caravel sont plafonnés à 1,38 %/an tout compris (gestion, unités de compte et frais courants des supports), plus l’adhésion GERP de 8 €/an. Ce coût fait face à une moyenne de 2,52 %/an de frais pour un PER traditionnel (Banque de France, rapport 2026).
Le PER Caravel applique-t-il des frais d’entrée ?
Non. Caravel affiche 0 % de frais d’entrée, de versement et d’arbitrage ; seuls courent les frais de gestion et l’adhésion GERP. La gratuité vaut aussi pour le transfert d’un PER existant.
Le PER est-il intéressant ?
Les versements volontaires sont déductibles du revenu imposable, dans la limite des plafonds légaux. L’avantage est proportionnel à votre tranche marginale d’imposition (TMI) : à 30 %, 1 000 € versés réduisent l’impôt d’environ 300 € ; à 11 %, d’environ 110 € seulement. Le PER vaut donc surtout au-delà de 30 % de TMI et sur un horizon long ; en dessous, je préfère une assurance-vie plus liquide. Pour situer Caravel sur le marché, consultez notre comparatif des PER individuels.
Quelle performance peut-on attendre du PER Caravel ?
Caravel affiche des performances annualisées nettes de frais de 0,97 % (profil prudent, 1/10) à 10,75 % (profil dynamique, 10/10), sur la période 31/12/2020–30/09/2026. Ce sont des backtests : l’allocation actuelle rejouée sur le passé et non la performance servie aux clients, brute de fiscalité, sur une fenêtre de forte hausse des actions. Les performances passées ne présagent pas des performances futures et le capital reste exposé à un risque de perte.
Quand puis-je récupérer mon épargne chez Caravel ?
L’épargne d’un PER reste bloquée jusqu’à la retraite, hors les six cas de déblocage anticipé prévus par la loi. Le choix se fait alors entre une sortie en capital, une rente ou une combinaison des deux. Caravel ne prélève aucun frais de déblocage, mais la sortie en rente entraîne 1,5 % de frais d’arrérage chez Apicil. Pour choisir, consultez notre guide sur la sortie du PER en rente ou en capital.
Quelles sont les conditions pour souscrire au PER Caravel ?
Il faut être majeur, fiscalement domicilié en France, ni sous tutelle ou curatelle, ni déjà retraité ou ayant atteint l’âge légal de la retraite. Prévoyez un RIB français (IBAN FR) et un justificatif de domicile de moins de 6 mois. La gestion démarre dès 500 € et la souscription se fait en ligne en moins de 10 minutes. Les US Persons ne sont acceptées que sous conditions restrictives.
Peut-on transférer un PER existant vers Caravel ?
Oui. Un ancien PERP, un contrat Madelin ou un PER bancaire se transfère chez Caravel à 0 %, de quoi réduire ses frais sur un contrat coûteux. En sens inverse, quitter Caravel coûte 1 % si le contrat a moins de 5 ans, le plafond légal, puis devient gratuit au-delà.
Caravel est-il fiable et qui porte réellement le contrat ?
Caravel n’est pas assureur mais courtier, immatriculé à l’ORIAS sous le nº 22002796. Le contrat PER est administré par l’assureur tiers Apicil et adossé au GERP Victoria, l’association souscriptrice. Son capital est détenu à 100 % depuis mars 2024 par Indexa Capital Group, robo-advisor espagnol.
Caravel propose-t-il aussi une assurance-vie ?
Oui. Caravel propose une assurance-vie en gestion déléguée, distincte du PER, avec des frais tout compris de l’ordre de 1,23 %/an. La couche gestion sur unités de compte y tombe à 0,45 %, contre 0,60 % sur le PER. Plus liquide, elle autorise les rachats à tout moment, dès 500 €. Sa fiscalité devient plus favorable après 8 ans.
En contrepartie, les versements ne sont pas déductibles : elle vise l’épargne disponible plutôt que la retraite défiscalisée. Sa gestion reste pilotée : consultez notre guide sur la gestion libre et la gestion pilotée.
Bonjour, je cotise déjà sur un contrat Madelin et je regarde ce plan pour compléter. Un point reste obscur pour moi : vous annoncez un plafond de frais tout compris, puis vous indiquez 8 euros d’adhésion en plus. Ces 8 euros sortent-ils de ce plafond, ou faut-il les réintégrer dans le calcul sur vingt ans ? Sur de petits versements mensuels, un frais fixe ne pèse pas du tout comme un frais proportionnel.
Bonjour Samir, c’est vraie qu’il peut y avoir confusion la-dessus.. nous écrivons « tout compris » alors que les 8 euros d’adhésion annuelle s’ajoutent par-dessus. À ce jour ce sont bien deux lignes distinctes. Votre remarque sur les petits versements est juste, car un montant fixe pèse d’autant plus lourd que vos versements de l’année sont faibles, et son poids s’allège dès que vous versez davantage. La section 2 distingue déjà le total tout compris de l’adhésion GERP de 8 euros par an.
Bien à vous,
L’équipe Signal Alpha