Dernière mise à jour : août 2026
Vos charges tombent le 1er du mois. Vos placements, non. Les actions européennes versent un dividende une fois par an, les sociétés civiles de placement immobilier (SCPI) le plus souvent par trimestre, et l’assurance-vie ne verse rien tant que vous ne demandez rien. Se constituer un revenu mensuel, c’est donc imposer à votre portefeuille une régularité qu’il n’a pas.
Mais la première question n’est pas comment. Elle est combien. Un capital ne peut pas verser ce que ses supports rapportent, parce qu’une rente doit survivre à trente ans de marchés, y compris aux mauvaises années du début. Le taux de retrait soutenable commande donc tout le reste, du capital à réunir jusqu’au montant du virement que vous programmerez.
Le cadre fiscal de 2026 resserre encore l’exercice. La loi de financement de la Sécurité sociale (LFSS) a relevé la contribution sociale généralisée (CSG) de 1,4 point sur les revenus de capitaux mobiliers, si bien que, depuis le 1er janvier, les prélèvements sociaux (PS) atteignent 18,6 % et le prélèvement forfaitaire unique (PFU) 31,4 %. L’assurance-vie et les revenus fonciers des SCPI restent à 17,2 %, et cette seule exception suffit à faire pencher le choix de l’enveloppe.
Ce guide traite donc le combien avant le comment. Il établit d’abord une grille de taux de retrait par horizon et par profil, adossée aux travaux qui l’ont mesurée, puis le capital que chaque niveau de rente exige. Il descend ensuite au concret, enveloppe par enveloppe, contrat par contrat, jusqu’au paramétrage du virement. L’éligibilité réelle d’un ETF au PEA, le statut de souscription d’une SCPI et le barème de courtage par palier d’un courtier décident de ce qui arrive vraiment sur votre compte de dépenses. Le risque de liquidité de la pierre-papier, presque toujours passé sous silence quand on parle de rente, a ici sa propre section.
1. Comprendre ce qu’est vraiment un revenu mensuel passif issu d’un portefeuille
Trois mécanismes très différents portent le nom de « revenu d’un placement », et on les confond en permanence.
1.1 Ne pas confondre capitalisation, distribution et rachat programmé
La capitalisation laisse le gain s’accumuler dans l’enveloppe, sans aucun versement tant que vous ne demandez rien : un fonds euros d’assurance-vie (AV) qui s’accroît chaque année, un ETF (exchange traded fund) capitalisant ne verse rien tant qu’on ne vend pas, un plan d’épargne en actions (PEA) qui croît sans rachat.
La distribution fait l’inverse : dividendes d’actions, coupons d’obligations, loyers de SCPI, distributions d’un ETF distribuant. Le calendrier appartient aux émetteurs, la majorité des actions Europe payant une fois par an (souvent en mai-juin), les ETF distribuants standards par trimestre, la majorité des SCPI chaque trimestre civil.
Le rachat partiel programmé est la seule logique pilotée par l’épargnant. Vous demandez à l’assureur (ou plus rarement au courtier sur compte-titres ordinaire (CTO)) de prélever chaque mois un montant fixe, et le virement arrive à date connue. Ce mécanisme, et lui seul, transforme une enveloppe capitalisante en source mensuelle régulière.
Yomoni Vie publie quatre périodicités de rachat programmé, mensuelle, trimestrielle, semestrielle ou annuelle (100 € minimum), et Linxea Avenir 2 comme Placement-direct Vie ouvrent la même palette. Chez Goodvest, aucune option programmée n’est publiée, ce qui change le calibrage du compte tampon.
| Logique | Périodicité du flux | Qui décide du montant | Sort du capital |
|---|---|---|---|
| Capitalisation | Aucun flux par défaut | L’épargnant (au moment du rachat) | Préservé tant qu’aucun rachat n’est demandé |
| Distribution (dividendes, loyers, coupons) | Trimestrielle ou annuelle, subie | L’émetteur (résultats, taux d’occupation) | Préservé, le flux vient des revenus de l’actif |
| Rachat partiel programmé | De mensuelle à annuelle, choisie | L’épargnant (montant fixe contractuel) | Diminue progressivement à hauteur du flux net des gains |
Le tableau ci-dessus compare les trois logiques sur la périodicité, le pilotage et le sort du capital. Acheter des actions à dividendes ne suffit pas à vivre de ses placements : c’est une des trois portes d’entrée, ni la plus simple ni la plus efficace fiscalement pour un résident français, et c’est la combinaison rachat programmé et distribution qui sécurise un flux régulier.
1.2 Ce que recouvrent vraiment rente viagère, rente programmée et dividendes
Trois termes circulent sans distinction alors qu’ils décrivent des opérations très différentes en droit, en fiscalité et en transmission. La rente viagère est la conversion irréversible d’un capital en versement périodique payé jusqu’au décès : vous remettez votre capital à l’assureur, qui calcule un taux de conversion (typiquement 3 à 4 % à 65 ans selon les tables de mortalité utilisées). Le capital est aliéné et ne sera pas transmis à vos héritiers. L’abattement par tranche d’âge prévu à l’article 158-6 du Code général des impôts (CGI) ramène la fraction imposable à 40 % entre 60 et 69 ans, puis à 30 % à partir de 70 ans.
La rente programmée par rachats partiels laisse au contraire le capital entre vos mains, modulable à tout moment, et le capital résiduel reste transmissible dans le cadre fiscal de l’AV (abattement 152 500 € par bénéficiaire avant 70 ans, art. 990 I CGI). En contrepartie, vous portez le risque de longévité, le capital pouvant s’épuiser si vous vivez longtemps et que les marchés ont mal tourné.
Le flux distribué (dividendes, loyers, coupons) forme la troisième catégorie. Ce tableau distingue les trois sur six critères.
| Critère | Rente viagère | Rente programmée (rachats AV) | Dividendes / loyers / coupons |
|---|---|---|---|
| Capital après mise en place | Aliéné | Préservé, diminue selon flux net | Préservé, le flux vient des revenus |
| Réversibilité | Aucune (sauf option réversion conjoint) | Totale, modulable à tout moment | Sans objet (le capital reste investi) |
| Pilotage du montant | Non, fixé par l’assureur | Oui, montant choisi par l’épargnant | Non, fixé par l’émetteur |
| Risque de longévité | À la charge de l’assureur | À la charge de l’épargnant | Sans objet |
| Transmission au décès | Capital perdu (sauf réversion) | Capital résiduel transmis (cadre AV) | Capital transmis dans son enveloppe |
| Fiscalité (résident FR 2026) | Fraction imposable barème + PS 17,2 % (art. 158-6 CGI) | PFL 7,5 % + PS 17,2 % après 8 ans, abattement 4 600 €/9 200 € | PFU 31,4 % CTO ; barème + 17,2 % loyers SCPI ; exonération IR PEA après 5 ans + PS 18,6 % |
Données à jour, août 2026.
Source : Article 158-6 CGI ; BOI-RPPM-PVBMI ; LFSS 2026, bofip.impots.gouv.fr.
Croire que vivre de ses placements revient à acheter une rente viagère ou capital fractionné est le symptôme d’un vocabulaire mal clarifié. Pour un foyer en bonne santé, avec un horizon de 25 à 30 ans et une volonté de transmettre, la rente programmée par rachats partiels reste l’ossature de la rente mensuelle française.
1.3 La règle des 4 pour cent recalibrée pour la France
La règle des 4 % vient d’un travail empirique de William Bengen publié en 1994, sur un portefeuille moitié actions américaines, moitié bons du Trésor à moyen terme, avec un retrait initial de 4 % du capital la première année puis indexé sur l’inflation. Ses séries s’arrêtent en 1992 et couvrent des départs échelonnés de 1926 à 1976, aucune fenêtre n’ayant épuisé le capital avant 33 ans, pour une allocation recommandée large de 50 à 75 % d’actions.
La Trinity Study de 1998 prolonge ce travail avec une autre métrique, le taux de succès sur fenêtres glissantes, mesuré de 1926 à 1995 sur un univers étroit, l’indice S&P 500 et des obligations d’entreprises américaines de bonne qualité, sans international ni petites capitalisations. C’est elle, et non Bengen, qui publie des horizons de 15 et de 25 ans, et elle le fait en cadre de marché américain.
Le passage en cadre européen exige un recalibrage. Sur un siècle de séries Dimson-Marsh-Staunton, la quasi-totalité des marchés européens affiche des rendements réels actions inférieurs aux séries américaines, 2,87 % par an pour la France contre 6,19 % pour les États-Unis, et un rendement obligataire réel négatif en France à −0,20 % par an quand il ressort à +2,12 % aux États-Unis. S’y ajoute une fiscalité française plus lourde, que ces tables ignorent puisqu’elles raisonnent brut d’impôt.
Wade Pfau a mesuré en 2010 ce que donnait la règle des 4 % hors des États-Unis, sur dix-sept pays et un seul horizon, trente ans. Pour la France, le taux de retrait le plus élevé qui aurait tenu toutes les années de départ du siècle ressort à 1,25 %, et un retrait de 4 % échoue dans 42,5 % des cas. Sa conclusion est explicite, la règle des 4 % réelle n’a pas été sûre. Ce chiffre borne le risque extrême sans remplir une case du tableau qui suit, car il repose sur la seule pire année de départ du siècle et sur une hypothèse de prévoyance parfaite.
La seule source qui croise horizon et allocation hors des États-Unis est le travail de Michael Drew et Adam Walk, publié en 2014. Ils testent des horizons de 10, 20, 30 et 40 ans sur cinq marchés choisis aux quantiles de la distribution mondiale, et c’est le cas néerlandais, marché médian du siècle, qui sert d’ancre européenne. Leur lecture à trente ans donne 3,0 %, ou 3,5 % pour qui accepte une part de risque de ruine : c’est de là, et de nulle part ailleurs, que vient la fourchette de 3,0 à 3,5 % citée pour l’Europe.
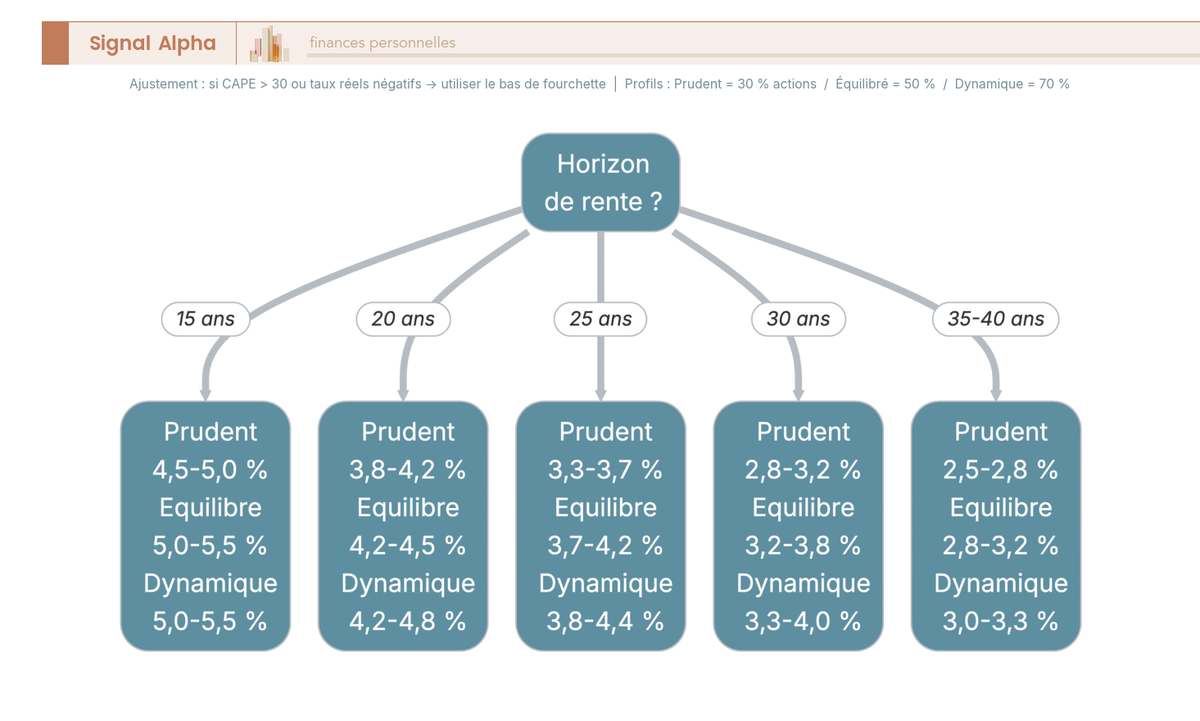
Le tableau qui suit croise horizon et profil de risque, et aucune valeur ne veut rien dire sans sa métrique : il s’agit d’un taux de retrait initial, dont le montant en euros est ensuite indexé sur l’inflation, sur un portefeuille rebalancé une fois par an, brut de frais et brut de fiscalité, fixé au niveau le plus élevé dont le taux de succès historique atteint au moins 90 % des fenêtres, en cadre de marché européen.
| Horizon | Profil prudent (30 % actions) | Profil équilibré (50 % actions) | Profil dynamique (70 % actions) | Lecture |
|---|---|---|---|---|
| 15 ans | 4,5 % | 5,0 % | 5,0 % | Interpolée |
| 20 ans | 4,0 % | 4,0 % | 4,0 % | Mesurée |
| 25 ans | 3,5 % | 3,8 % | 4,0 % | Interpolée |
| 30 ans | 3,1 % | 3,7 % | 3,8 % | Mesurée |
| 35-40 ans | 2,0 % | 3,0 % | 3,0 % | Mesurée |
Données à jour, août 2026.
Sources : W. Bengen, Journal of Financial Planning, 1994 ; P. Cooley, C. Hubbard et D. Walz, AAII Journal, 1998 ; W. Pfau, Journal of Financial Planning, 2010 ; M. Drew et A. Walk, Finsia, 2014.
Les lignes 20 ans, 30 ans et 35-40 ans sont des lectures directes des tables néerlandaises. Les lignes 15 ans et 25 ans sont interpolées entre ces points mesurés, faute de source européenne publiant ces deux horizons, et il vaut mieux l’écrire que de faire passer une interpolation pour une mesure. Aucune source ne publie non plus de table croisant horizon et allocation pour la France seule.
Deux enseignements en sortent, et aucun n’est intuitif. À vingt ans d’horizon, les trois profils donnent la même valeur, la part actions ne changeant rien à cette échéance. À quarante ans, l’écart s’inverse en amplitude, un portefeuille prudent à 30 % d’actions ne soutient pas 3 %, il soutient 2 %.
Un foyer prudent qui vise trente ans de rente part donc sur 3,1 %, un foyer dynamique sur 3,8 %. En cadre européen, 4 % ne passe pas sur cet horizon, et il faut préciser de quel marché on parle, puisque les tables américaines de Trinity donnent sur trente ans, pour un portefeuille à 75 % d’actions, un taux de succès de 98 % à ce même 4 %.
La formule de conversion est simple, rente brute mensuelle = capital × TR / 12. 200 000 € × 4 % / 12 donne 666 € brut par mois. 300 000 € × 4 % / 12 donne 1 000 € brut par mois, et 500 000 € × 3,5 % / 12 donne 1 458 € brut par mois. Ces montants sont bruts, il faut encore retrancher la fiscalité moyenne pondérée du portefeuille, que l’on situe autour de 13 % sur une architecture mixte type (50 % AV ancien + 20 % PEA + 15 % SCPI + 10 % CTO + 5 % livrets).
Cette mécanique de conversion sert de fondation pour calculer son capital cible d’indépendance, car la règle des 4 % recalibrée est l’ossature du raisonnement.
1.4 Pourquoi viser un flux strictement mensuel plutôt que trimestriel ou annuel
Le pas mensuel s’impose parce que les charges fixes du foyer ne tolèrent aucun décalage : loyer ou crédit, énergie, alimentation, primes d’assurance, abonnements tombent au 1er du mois. Caler la rente sur ce rythme évite les avances depuis le compte courant et l’usage du découvert ou du Lombard.
Or les flux d’un portefeuille sont par construction discontinus. En Europe, le pic de dividendes se concentre entre avril et juillet (LVMH et TotalEnergies versent à cette période), les SCPI trimestrielles distribuent en janvier, avril, juillet, octobre, et les coupons obligataires tombent souvent par semestre. Sans mécanisme de lissage, votre rente effective oscille entre 0 € et plusieurs milliers d’euros.
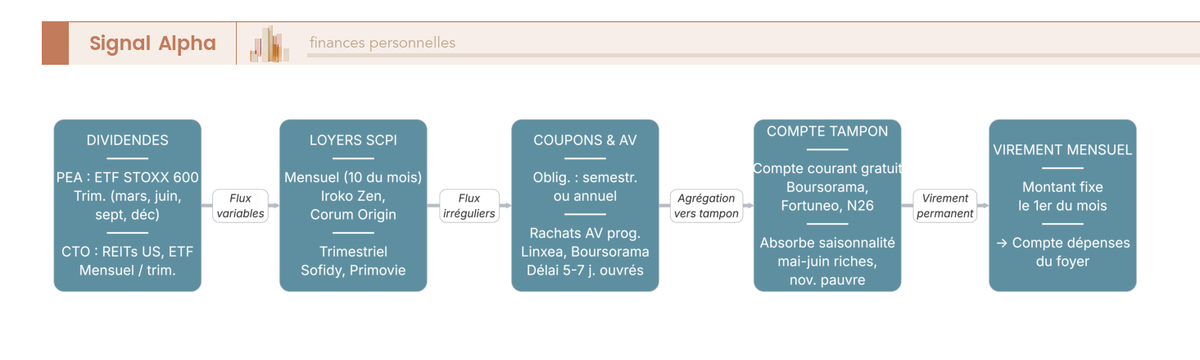
Vous ouvrez donc un compte tampon, un compte courant gratuit séparé chez une banque en ligne, Fortuneo ou BforBank par exemple. Dividendes du PEA, distributions du CTO, loyers SCPI, rachats partiels programmés AV et coupons y convergent, et un virement permanent en sort le 1er du mois pour un montant fixe, vers le compte courant principal du foyer. Le tampon absorbe la saisonnalité sans que vous ayez à le piloter.
Encore faut-il ouvrir un contrat AV en ligne qui supporte le rachat partiel programmé en mensuel, sans quoi le compte tampon perd la moitié de son intérêt. La simplicité d’exécution prime sur l’optimisation du rendement du tampon, car quelques semaines d’intérêts sur une somme qui ne fait que transiter pèsent moins lourd que la friction d’un montage sophistiqué.
2. Évaluer le capital nécessaire et calibrer l’objectif de rente mensuelle
Combien faut-il placer pour viser un montant donné ? Ce n’est pas une simple division, car entre la fiscalité 2026, l’inflation et les frais qui se cumulent sur 30 ans, le capital effectivement nécessaire dépasse souvent de 30 à 50 % le chiffre obtenu en multipliant la rente par 12 et en divisant par le rendement.
2.1 De l’objectif mensuel net au capital brut nécessaire
La formule canonique tient en une ligne, Capital = (rente nette mensuelle × 12) / (TR × (1 – taux de fiscalité moyen)). Le TR est le taux de retrait soutenable cohérent avec votre horizon (expliqué en 1.3), et le taux de fiscalité moyen la moyenne pondérée par enveloppe que vos flux subissent au versement.
Sur une architecture mixte type, la fiscalité moyenne pondérée s’établit autour de 13 % : 50 % en AV ancien (PFL 7,5 % + PS 17,2 % = 24,7 % sur les gains, l’abattement annuel de 4 600 € seul / 9 200 € couple ramenant la pression effective à 5-15 % selon le rythme de rachat), 20 % en PEA après 5 ans (exonération d’impôt sur le revenu (IR), prélèvements sociaux (PS) 18,6 % seulement), 15 % en SCPI au barème IR + 17,2 %, 10 % en CTO au prélèvement forfaitaire unique (PFU) 31,4 %, et 5 % en livrets exonérés. Pour un foyer à tranche marginale d’imposition (TMI) de 0 % ou 11 % qui exerce l’option barème via la case 2OP, elle tombe à 5-8 %.
Ce tableau balaie cinq objectifs de rente nette sous trois taux de retrait. Passer de 4 % à 3,5 % alourdit le capital nécessaire de 14 %, descendre à 3,0 % l’alourdit de 33 %. Cette prudence coûte cher, mais c’est elle qui sécurise la durée.
| Rente nette mensuelle visée | Capital brut nécessaire (TR 4 %) | Capital brut nécessaire (TR 3,5 %) | Capital brut nécessaire (TR 3 %) |
|---|---|---|---|
| 500 € | 172 000 € | 197 000 € | 230 000 € |
| 1 000 € | 345 000 € | 394 000 € | 460 000 € |
| 1 500 € | 517 000 € | 591 000 € | 690 000 € |
| 2 000 € | 690 000 € | 788 000 € | 920 000 € |
| 3 000 € | 1 034 000 € | 1 182 000 € | 1 379 000 € |
Hypothèses : fiscalité moyenne pondérée 13 % (architecture mixte 50/20/15/10/5), frais 0,7 %/an déjà intégrés au TR.
Données à jour, août 2026.
Beaucoup de plans de rente déraillent parce que l’épargnant raisonne sur le brut affiché. Une SCPI à 5 % brut ne donne pas 5 % net, un dividende subit 31,4 % de PFU, un rachat AV consomme l’abattement annuel et au-delà reste imposé. C’est pourquoi les ordres de grandeur de rendement annuel moyen des actions ne se traduisent pas en pouvoir d’achat.
2.2 Combien par mois avec 100 k€, 200 k€, 300 k€ ou 500 k€
Beaucoup de lecteurs disposent au contraire d’un capital donné. Le tableau et le graphique en donnent la lecture immédiate, rente déjà nette de la fiscalité moyenne pondérée 13 %. Les quatre colonnes reprennent quatre cellules de la grille de la section 1.3, 3,0 % pour un profil équilibré sur 35 à 40 ans, 3,5 % pour un profil prudent sur 25 ans, 4,0 % pour un horizon de 20 ans où les trois profils convergent, et 4,5 % pour un profil prudent sur 15 ans.
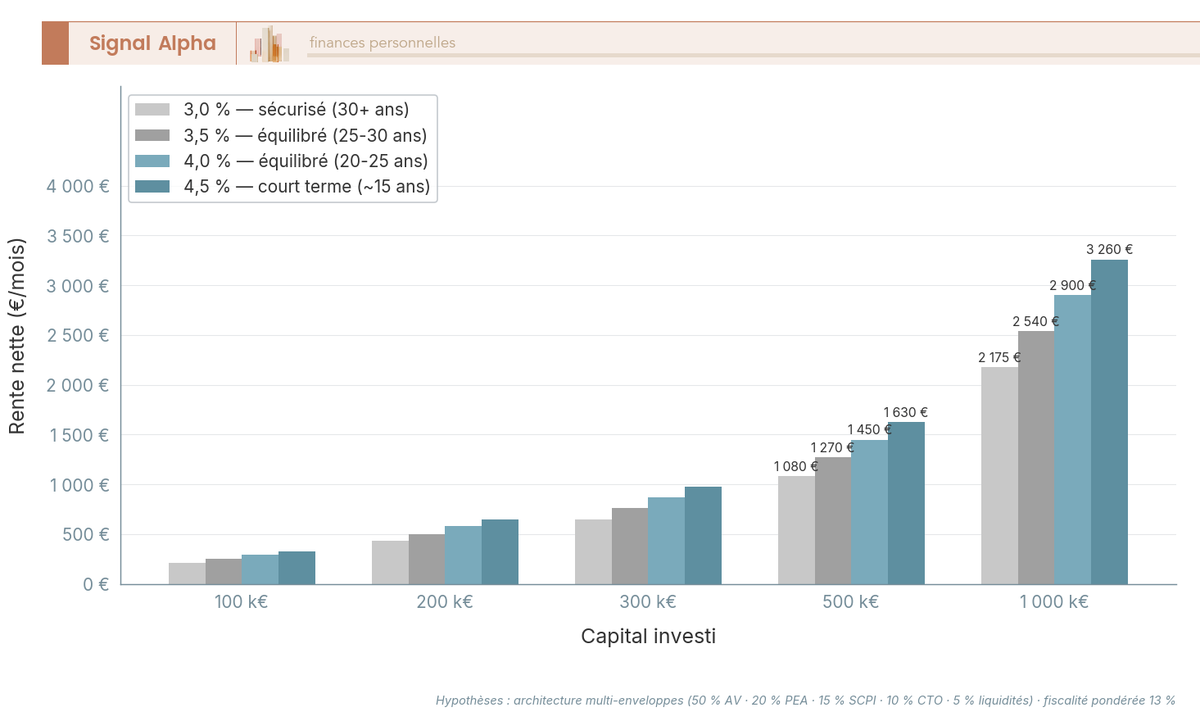
| Capital placé | Rente nette / mois (TR 3 %) | Rente nette / mois (TR 3,5 %) | Rente nette / mois (TR 4 %) | Rente nette / mois (TR 4,5 %) |
|---|---|---|---|---|
| 100 000 € | 218 € | 254 € | 290 € | 326 € |
| 200 000 € | 435 € | 508 € | 580 € | 653 € |
| 300 000 € | 653 € | 762 € | 870 € | 979 € |
| 500 000 € | 1 088 € | 1 270 € | 1 450 € | 1 631 € |
| 1 000 000 € | 2 175 € | 2 538 € | 2 900 € | 3 263 € |
Données à jour, août 2026.
200 000 € produisent environ 500 € net par mois au taux de 3,5 %. 300 000 € donnent près de 760 € au même taux, et 500 000 € approchent 1 270 €. Et combien rapporte 1 000 000 € par mois en cadre français prudent ? Environ 2 540 € net au taux de 3,5 %, et 2 900 € au taux de 4 %.
Ces chiffres dépendent de la composition réelle du portefeuille et de votre TMI. Un capital majoritairement logé en CTO (PFU 31,4 % par défaut) ramène la rente nette effective à environ 70 % du brut affiché, quand une AV après 8 ans dont l’abattement n’est pas saturé produit un net proche du brut.
Encore faut-il piloter une allocation cohérente avec le capital dès l’amont, car ce calcul n’a de sens que si le portefeuille respecte la fiscalité moyenne implicite dans le tableau.
2.3 Inflation, fiscalité et frais, les trois érosions silencieuses
L’inflation agit la première et se voit le plus tard. Sur trente ans, une inflation moyenne de 2 % ampute une rente non indexée de 45 % de son pouvoir d’achat, et la perte approche 65 % si elle s’installe à 3,5 %. Une rente fixe de 1 500 € ne pèse plus, dans la première hypothèse, qu’environ 830 € trente ans plus tard. La réponse est simple à énoncer et exigeante à tenir, indexer chaque 1er janvier le virement permanent sur l’indice des prix à la consommation harmonisé (IPCH) de l’année écoulée.
La fiscalité frappe plus fort et plus vite. La LFSS pour 2026 fixe les PS sur les dividendes et les plus-values mobilières à 18,6 %, ce qui porte le PFU à 31,4 % (12,8 % d’IR et 18,6 % de PS). Deux exceptions comptent, l’AV conserve des PS à 17,2 % et les revenus fonciers SCPI restent eux aussi à 17,2 %. L’abattement AV après 8 ans (4 600 € seul, 9 200 € couple) ne s’applique qu’à l’IR, les PS de 17,2 % restant dus dès le premier euro de gain.
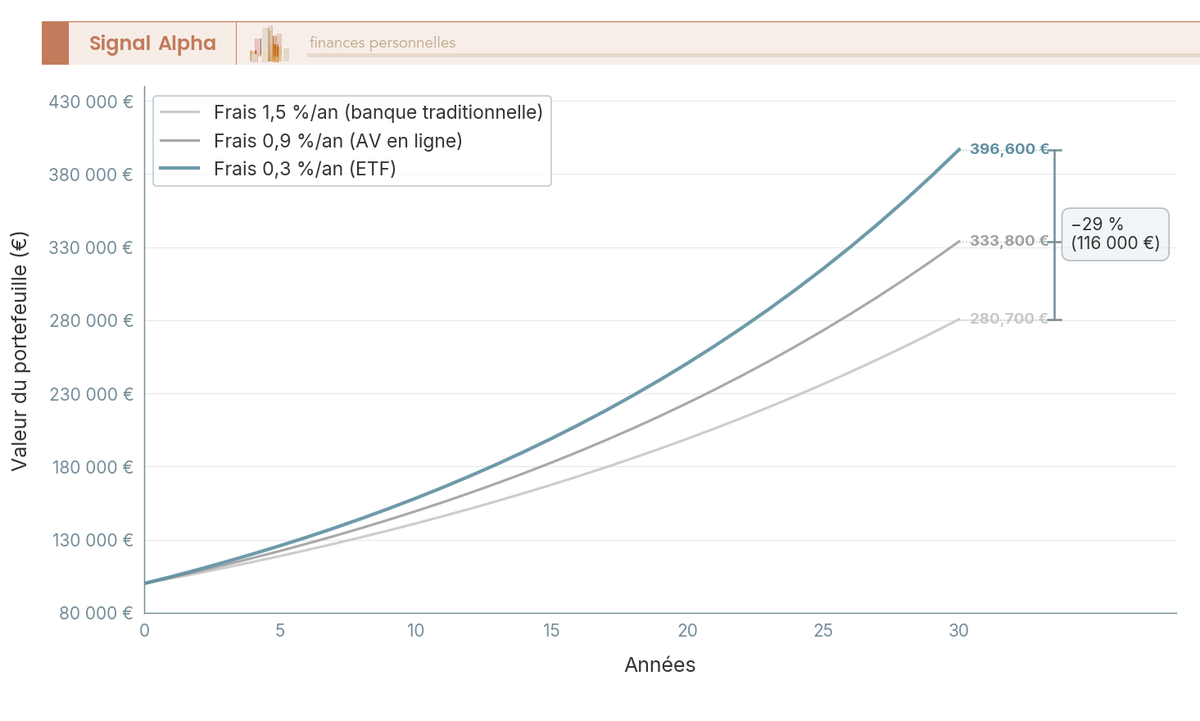
Les frais se ressentent le moins, parce qu’ils se dissolvent dans la performance affichée nette de frais. Le graphique ci-dessus montre l’effet cumulé sur trente ans : à rendement brut identique de 5 %, un capital de 100 000 € finit à 396 600 € avec 0,3 % de frais annuels, contre 280 700 € avec 1,5 %, soit 29 % de capital terminal en moins. Le tableau décompose les couches.
| Couche | Frais typiques 2026 | Levier de réduction |
|---|---|---|
| Gestion annuelle d’une AV en ligne | 0,50 à 0,75 %/an sur UC, 0,60 à 2,00 %/an sur le fonds euros, 1,60 à 1,95 % tout compris en gestion pilotée | Choisir un contrat dont les frais UC restent à 0,50 % (Linxea Spirit 2, Placement-direct Vie) |
| Gestion annuelle d’un ETF (TER) | 0,15 à 0,35 %/an selon l’émetteur | Retenir un ETF large indice au TER le plus bas de sa catégorie |
| Arbitrage en assurance-vie | 0 % sur les contrats en ligne cités dans ce guide | Vérifier la ligne « arbitrage » des conditions générales avant d’ouvrir |
| Souscription de parts de SCPI | 0 à 12,72 % TTC du montant souscrit selon la société de gestion | Comparer commission de souscription et commission de retrait, viser une détention longue |
| Courtage d’un ordre PEA ou CTO | 0,99 à 2,50 € par ordre de petite taille, puis 0,08 à 0,60 % sur les montants élevés | Courtier à barème par paliers plutôt qu’à pourcentage plein |
| Tenue de compte titres | 0 € chez les courtiers en ligne cités, abonnement aux places étrangères facturé à part (2,50 €/an chez DEGIRO) | Refuser toute tenue de compte facturée sur un PEA ou un CTO |
Source : conditions générales, grilles tarifaires et documents d’informations clés publiés par les assureurs, sociétés de gestion et courtiers cités, acpr.banque-france.fr pour le cadre réglementaire.
Données à jour, août 2026.
 ★★★★★4,7 · Trustpilot
Linxea Assurance-vie · en ligne
- Frais de gestion : 0,50 %/an sur les unités de compte (Spirit 2), 0,60 % (Avenir 2) (parmi les plus bas, moyenne marché ~0,88 %/an)
- Frais de versement : 0 % sur les versements, sur Spirit 2 comme sur Avenir 2 (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Frais d’arbitrage : 0 % en ligne sur Spirit 2 comme sur Avenir 2
- Rendement du fonds euros : fonds euros Nouvelle Génération à 3,08 % net en 2025 (Spirit 2) (au-dessus de la moyenne, fonds euros ~2,63 % servis en 2025)
Idéal pour un épargnant qui choisit lui-même ses supports parmi plus de 1 100 et veut la couche de frais la plus mince possible sous son allocation
La triple érosion se combat en amont, par le choix d’enveloppes et de supports à faible coût. Mieux vaut choisir entre enveloppes pour limiter la triple érosion : 1 point de frais par an sur 30 ans pèse plus lourd qu’une optimisation fiscale ponctuelle.
2.4 La réserve anti-séquence, ce bouclier qui protège la rente
Dernier verrou avant de comparer les enveloppes, la réserve anti-séquence. Quand on retire chaque mois, l’ordre des rendements compte autant que leur moyenne : deux portefeuilles au même rendement moyen sur 30 ans finissent avec des capitaux très différents selon que les mauvaises années sont tombées au début ou à la fin.
Un krach en année 1 force à vendre des unités de compte (UC) à bas prix pour servir la rente, ce qui divise par deux la durabilité projetée du capital (un portefeuille qui devait tenir 30 ans en tient 15 à 18). Le même krach en année 25 laisse un capital résiduel significatif. Vous ne contrôlez pas l’ordre des rendements, vous contrôlez la réserve.
La règle ne varie ni avec le profil ni avec le taux de retrait, douze mois de rente nette cible, soit 12 000 € pour une rente de 1 000 € par mois et 18 000 € pour une rente de 1 500 €. De quoi traverser une année de baisse prolongée sans céder une seule UC au plus bas.
Cette taille n’est pas une convention maison, c’est la seule que la recherche valide. Les travaux qui ont mesuré l’effet d’un matelas de liquidités ne trouvent de gain de durabilité qu’à un an, impôts et frais de transaction compris. Au-delà, la durabilité se dégrade à mesure que la poche liquide grossit ; sous douze mois, le premier krach se paie en parts vendues.
Ce tableau croise les deux réglages : le taux de retrait dépend du profil et de l’horizon, la réserve ne bouge pas. Les valeurs mesurées et interpolées y sont distinguées, parce qu’aucune source européenne ne couvre les horizons de 15 et 25 ans.
| Profil de rente | Horizon | TR appliqué | Statut de la valeur | Réserve anti-séquence |
|---|---|---|---|---|
| Prudent (30 % actions) | 35 à 40 ans | 2,0 % | Mesuré | 12 mois de rente |
| Prudent (30 % actions) | 30 ans | 3,1 % | Mesuré | 12 mois de rente |
| Prudent (30 % actions) | 25 ans | 3,5 % | Interpolé | 12 mois de rente |
| Équilibré (50 % actions) | 30 ans | 3,7 % | Mesuré | 12 mois de rente |
| Équilibré (50 % actions) | 20 ans | 4,0 % | Mesuré | 12 mois de rente |
| Dynamique (70 % actions) | 15 ans | 5,0 % | Interpolé | 12 mois de rente |
Données à jour, août 2026.
La réserve se loge en deux couches. La première réunit les livrets réglementés, Livret A, livret de développement durable et solidaire (LDDS) et livret d’épargne populaire (LEP), exonérés d’IR et de PS, disponibles à vue et plafonnés respectivement à 22 950 €, 12 000 € et 10 000 €, le LEP restant réservé aux foyers sous un seuil de revenu fiscal de référence révisé chaque année. La seconde accueille le surplus, dans un fonds monétaire euro logé en UC d’assurance-vie ou en compte-titres.
Note de Henri
Le risque de séquence n’est pas un concept de manuel, sur les portefeuilles que je décortique régulièrement, un krach en année 1 est ce qui transforme une rente théoriquement durable en plan d’épargne raclé en quinze ans. La réserve anti-séquence est l’investissement dont je ne négocie jamais le dimensionnement à la baisse, parce que c’est le seul qui empêche les autres de mal vieillir.
Reste à choisir où loger ce capital, ce que fait la cartographie des enveloppes qui suit, avec une attention particulière aux exceptions fiscales 2026.
3. Comparer les enveloppes fiscales adaptées au revenu mensuel français
Le calibrage en capital ne suffit pas si l’enveloppe laisse 30 % du flux à l’État. Quatre enveloppes structurent l’architecture d’un rentier français : assurance-vie, PEA, CTO, plan d’épargne retraite (PER). Chacune a son rôle, sa fiscalité et ses règles 2026, qu’il faut connaître pour ne pas appliquer le mauvais barème au mauvais flux.
3.1 Assurance-vie, PEA, CTO et PER en un coup d’œil
Ce tableau met les quatre enveloppes en regard sur six critères, du plafond de versement à la transmission. Le PEA-PME est un compartiment dédié aux petites et moyennes entreprises (PME), avec un plafond commun de 225 000 € sur l’ensemble PEA + PEA-PME. Les courtiers cités plus loin fournissent tous un imprimé fiscal unique (IFU) annuel, ce qui allège la déclaration.
| Critère | AV | PEA | CTO | PER individuel |
|---|---|---|---|---|
| Plafond de versement | Aucun | 150 000 € (PEA) ; 225 000 € cumulé PEA + PEA-PME | Aucun | Aucun, déductibilité plafonnée |
| Antériorité fiscale | 8 ans (PFL 7,5 % + abattement) | 5 ans (exonération IR) | Aucune | Sortie à l’âge légal de départ à la retraite, ou cas de déblocage anticipé |
| Rachat programmé natif | Oui, du mensuel à l’annuel selon le contrat | Non | Oui chez certains courtiers, sinon ventes manuelles | Sortie en capital fractionné ou rente |
| Fiscalité gain (résident FR 2026) | Avant 8 ans 30 % ; après 8 ans 24,7 % avec abattement 4 600 €/9 200 € | Exonération IR après 5 ans + PS 18,6 % | PFU 31,4 % par défaut, option barème case 2OP | Sortie capital : barème IR sur versements déduits + PFU sur gains |
| Supports disponibles | Fonds euros, UC ETF, SCPI/SCI, immobilier, private equity | Actions et ETF UE / EEE éligibles | Tous (actions monde, REITs US, ETF, obligations) | UC ETF, fonds euros, SCPI selon contrat |
| Transmission décès | Abattement 152 500 €/bénéficiaire avant 70 ans (art. 990 I CGI) | Intégrée à la succession au décès | Intégrée à la succession (purge plus-values latentes) | Variable selon date de versement |
Données à jour, août 2026.
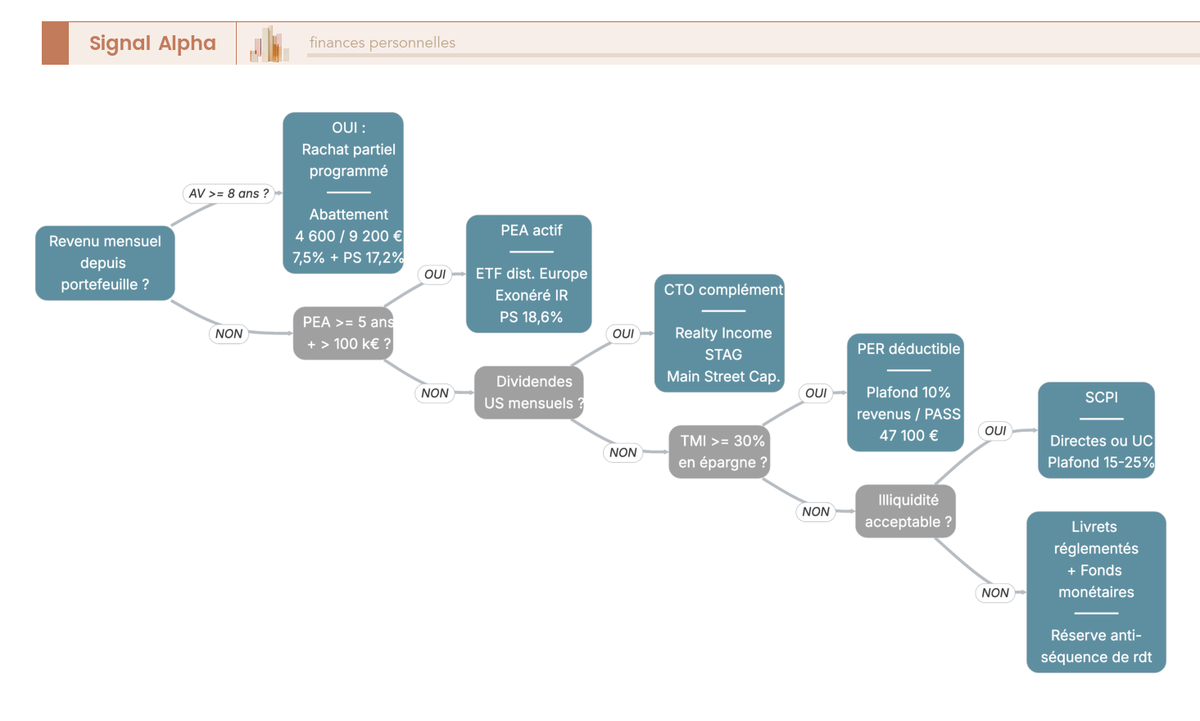
L’arbre de décision ci-dessus ordonne le parcours selon l’antériorité de l’assurance-vie de part et d’autre du seuil de 8 ans, le capital rapporté au plafond cumulé PEA, et la TMI du foyer selon qu’elle reste à 11 % ou dépasse 30 %.
Le PFU s’établit à 31,4 %, soit 12,8 % d’IR et 18,6 % de PS, sur les capitaux mobiliers logés en CTO, sur les dividendes et sur les plus-values mobilières, fixés par la LFSS 2026 à l’article L.136-7 du Code de la sécurité sociale (CSS). L’assurance-vie et les revenus fonciers de SCPI restent à 17,2 % par exception législative explicite, et les confusions sur ce point sont la première source d’erreurs fiscales. Mieux vaut définir son profil avant de choisir l’enveloppe, parce que l’arbre ne mène pas au même résultat selon votre TMI et votre horizon.
3.2 Pourquoi l’assurance-vie après 8 ans reste l’ossature naturelle
Avant 8 ans, les rachats sont imposés à 30 % sur leur fraction de gain, soit 12,8 % d’IR et 17,2 % de PS, ce 17,2 % étant l’exception face aux 18,6 % qui frappent les autres flux financiers. Après 8 ans révolus et tant que les primes nettes versées restent sous 150 000 €, la fiscalité bascule sur le prélèvement forfaitaire libératoire (PFL) de 7,5 %, auquel s’ajoutent 17,2 % de PS, soit 24,7 % sur la fraction de gain des rachats. Au-delà de 150 000 € de primes nettes versées, la fraction de gain correspondante supporte 12,8 % d’IR au lieu de 7,5 %. L’abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple soumis à imposition commune se déduit de l’IR seulement, les PS restant dus. Écrire « AV au PFU 31,4 % » est donc une erreur de cadre fiscal qui change radicalement le calcul de la rente nette.
La mécanique du rachat partiel programmé varie d’un assureur à l’autre. Linxea Spirit 2, Linxea Avenir 2, Placement-direct Vie, Boursorama Vie et Yomoni Vie ouvrent les quatre périodicités, mensuelle, trimestrielle, semestrielle ou annuelle, quand Goodvest n’en publie aucune et fait demander le retrait au coup par coup.
Le souscripteur précise la répartition du rachat support par support et, à défaut de précision, le prélèvement se fait au prorata de la valeur de chaque support détenu, ce qui préserve l’allocation cible. Préciser la répartition sert à prélever sur le fonds euros quand les marchés actions baissent.
Boursorama Vie fait exception : ses rachats programmés s’effectuent exclusivement à partir du fonds en euros, en gestion libre, avec au moins 10 000 € sur ce support, donc une rente adossée au fonds euros. Chez Linxea et Placement-direct Vie, l’option demande 5 000 € de valeur atteinte et reste incompatible avec des versements programmés en cours ; chez Yomoni Vie, elle s’ouvre dès 1 000 €.
Ce tableau rassemble les contrats en ligne adaptés au rachat programmé, avec leurs frais, les périodicités offertes et le support désinvesti.
| Contrat | Frais de gestion UC / fonds euros | Frais arbitrage | Périodicité rachat | Support désinvesti |
|---|---|---|---|---|
| Linxea Spirit 2 | UC 0,50 % maximum ; fonds euros 2,00 % maximum | 0 % en ligne | Mensuelle, trimestrielle, semestrielle, annuelle | Répartition précisée par le souscripteur, à défaut prorata de tous les supports |
| Linxea Avenir 2 | UC 0,60 % ; fonds euros Suravenir Rendement 2 à 0,60 %, Suravenir Opportunités 2 à 3,00 % maximum | 0 % en ligne | Mensuelle, trimestrielle, semestrielle, annuelle | Prorata de la valeur de chaque support à défaut de précision |
| Boursorama Vie | UC 0,75 % maximum par an ; supports en euro 0,75 % maximum par an | 0 € | Mensuelle 150 €, trimestrielle 300 €, semestrielle ou annuelle 500 € | Exclusivement le fonds en euros, gestion libre seule |
| Placement-direct Vie | UC 0,50 % (0,80 % sur les actions en direct) ; fonds en euros 0,60 % | 0 % | Mensuelle, trimestrielle, semestrielle, annuelle | Supports sélectionnés par le souscripteur |
| Yomoni Vie | 1,60 % maximum au total, gestion pilotée comprise | 0 € | Mensuelle, trimestrielle, semestrielle, annuelle, 100 € minimum | Prorata de la valeur de chaque support |
| Goodvest | 1,75 % à 1,95 % en gestion pilotée (Goodvie) ; 1,65 % à 1,85 % en gestion sous mandat (Goodlife) | 0 % | Aucune option programmée publiée | Retrait demandé au cas par cas |
 ★★★★★4,8 / 5 · Trustpilot
Goodvest — Assurance-vie ISR + PER Assurance-vie ISR · Gestion pilotée
- Frais tout compris en gestion pilotée : 1,75 à 1,95 %/an sur Goodvie, haut de la fourchette du marché en ligne, qui va de 1,60 % à 1,95 %
- Frais d’arbitrage : 0 %
- Ticket d’entrée : 300 € sur Goodvie, 500 € sur Goodlife
Idéal pour un épargnant qui veut adosser sa rente à des supports climatiques sans piloter lui-même ses arbitrages
 ★★★★★4,9 / 5 · Trustpilot
Yomoni Gestion pilotée
- Frais de gestion : 0,7% (parmi les plus bas, moyenne marché ~0,90 %/an)
- Frais de versement : 0€ (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Frais d’arbitrage : 0%
- Frais des supports : 0,3%
Idéal pour un épargnant souhaitant des rachats programmés flexibles et abordables
Données à jour, août 2026.
Signalez à l’assureur l’option PFL 7,5 % à la place du barème dès le premier rachat après 8 ans. Ce choix est irrévocable pour le contrat, hors délai de renonciation. Pour un foyer à TMI 30 % ou plus, le PFL 7,5 % l’emporte presque toujours sur le barème ; à TMI 0 % ou 11 %, le barème reste plus avantageux et l’option case 2OP sur l’ensemble des revenus de capitaux mobiliers vaut le calcul. Notre guide reprend la fiscalité AV après 8 ans en détail, primes après 70 ans et clause bénéficiaire comprises.
3.3 Le PEA, moteur actions Europe et complément trimestriel
Le PEA suit une logique radicalement différente. C’est une enveloppe de capitalisation pendant 5 ans minimum, qui devient ensuite un moteur de revenus actions Europe à coût fiscal très réduit. Un retrait avant 5 ans entraîne en principe la clôture du plan et l’imposition de la totalité des gains au PFU 31,4 %.
La loi énumère toutefois les retraits qui laissent le plan ouvert : licenciement, invalidité ou mise à la retraite anticipée du titulaire, de son époux ou de son partenaire de PACS, et retrait des titres d’une société en liquidation. Un retrait réinvesti dans les trois mois dans la création ou la reprise d’une entreprise laisse lui aussi le plan vivant, mais ferme définitivement la porte aux nouveaux versements.
Après 5 ans révolus, les gains sont exonérés d’IR et seuls les PS de 18,6 % s’appliquent, la fiscalité la plus douce du paysage français pour les actions Europe. Le plafond de versement est de 150 000 € sur le PEA classique, et de 225 000 € pour le cumul PEA + PEA-PME, et non 375 000 € comme on le lit parfois : le PEA-PME vient en complément, pas en addition pure.
Le PEA n’a pas de rachat partiel programmé natif, il paie quand les actions et les ETF qu’il détient distribuent. Son rôle est donc celui d’un moteur d’actions Europe à fiscalité légère, complément des rachats d’assurance-vie mensuels via le compte tampon : vous ne pilotez pas sa cadence, vous l’agrégez au flux global.
Ce tableau compare les courtiers PEA sur le courtage des actions européennes et les frais de compte, par palier, aucun ne facturant un taux unique.
| Courtier PEA | Courtage actions Europe | Frais de tenue de compte et droits de garde | Spécificité |
|---|---|---|---|
| Bourse Direct | 0,99 € jusqu’à 500 €, puis des paliers forfaitaires jusqu’à 3,80 € pour un ordre de 4 400 €, et 0,09 % au-delà | 0 € | Courtage PEA plafonné à 0,5 % en ligne |
| Trade Republic | 1 € par ordre, 0 € sur l’exécution des plans d’épargne | 0 € | Plan d’investissement programmé |
| Fortuneo | Starter 0 € sur le premier ordre mensuel jusqu’à 500 €, sinon 0,35 % ; Progress 4,90 € jusqu’à 3 000 € puis 0,15 % ; Trader Pro 9,50 € jusqu’à 10 000 € puis 0,10 % | 0 € | Un seul tarif au choix par compte |
| Boursorama PEA | Forfait Découverte 1,99 € jusqu’à 500 €, puis 0,60 %, dans la limite de 0,5 % du montant de l’ordre | 0 € | Banque en ligne intégrée |
| BforBank PEA | 2,50 € jusqu’à 1 000 €, 6 € jusqu’à 3 000 €, puis 0,15 % avec un minimum de 12 € | 0 € | Frais plafonnés à 0,50 % par internet |
Données à jour, août 2026.
Un PEA logé chez une banque traditionnelle, dont le courtage se compte en pourcentage de l’ordre, coûte plusieurs centaines d’euros par an. Le transfert vers un courtier discount comme Bourse Direct ou Trade Republic règle la question en quelques semaines. Notre guide détaille les règles du PEA après 5 ans applicables en 2026, l’exonération IR, les PS à 18,6 % et les retraits sans clôture.
3.4 Le CTO pour la flexibilité, le PER pour préparer la phase de rente
Le CTO est la seule enveloppe qui donne accès aux Real Estate Investment Trusts (REIT) américains à distribution mensuelle, Realty Income et STAG Industrial en tête, ainsi qu’aux business development companies (BDC) comme Main Street Capital, qui versent tous les mois sans être des foncières. Il ouvre aussi les ETF non éligibles au PEA, le Vanguard FTSE All-World High Dividend Yield (identifiant ISIN IE00B8GKDB10) et le SPDR S&P US Dividend Aristocrats (ISIN IE00B6YX5D40), deux fonds pourtant domiciliés dans l’Union européenne, que la composition de leur indice tient hors du plan.
Sa fiscalité par défaut est le PFU à 31,4 % en 2026 (12,8 % d’IR et 18,6 % de PS), avec option pour le barème via la case 2OP si votre TMI est inférieure ou égale à 11 %. La case 2OP s’applique à l’ensemble des revenus de capitaux mobiliers du foyer, donc à décider globalement, pas ligne par ligne.
Pour les actions et les REITs américains, la convention fiscale France-États-Unis ramène la retenue à la source à 15 % dès lors que le formulaire W-8BEN est renseigné chez votre courtier, contre 30 % en son absence. Cette retenue est imputable en crédit d’impôt français, ce qui évite la double imposition, mais elle doit être déclarée chaque année (cases 2DC et 8VL).
Ce tableau récapitule les CTO des courtiers en ligne, l’accès aux actions américaines, le courtage et le coût de la conversion euro-dollar. Deux d’entre eux publient une marge de change en points de cours, ce qui empêche la comparaison directe.
| Courtier CTO | Courtage actions US | Conversion EUR-USD | Accès REITs US | Spécificité |
|---|---|---|---|---|
| Trade Republic | 1 € par ordre | Marge de change de 0,0014 sur le cours interbancaire USD, soit environ 0,12 % au cours courant | Oui | Plan d’investissement programmé |
| Bourse Direct | 8,50 € jusqu’à 10 000 €, puis 0,09 % | Taux appliqué à Bourse Direct majoré de 0,08 % par opération | Oui | Imprimé fiscal unique annuel |
| DEGIRO | 1 € de courtage plus 1 € de frais de gestion par transaction | 0,25 % en conversion automatique | Oui | Connexion aux places hors Euronext facturée 2,50 € par an |
| Boursorama CTO | 6,95 € jusqu’à 6 000 €, puis 0,12 % | Taux de change J+1 majoré de 0,0025 point, aucun pourcentage n’étant publié | Oui | Banque intégrée |
| Saxo | Offre Classic 0,08 %, minimum 1 USD | 0,25 % appliqué au taux moyen de clôture | Oui | Barème dégressif par niveau de compte, Platinum 0,05 % et VIP 0,03 % |
Données à jour, août 2026.
Notre documentation dédiée au CTO et accès aux REITs US à dividende mensuel précise la procédure W-8BEN et le retraitement annuel.
Le PER est pertinent en phase d’épargne pour un foyer à TMI 30 % ou plus, avec une déductibilité plafonnée à 10 % des revenus professionnels nets de l’année précédente, dans la limite de 37 680 €. Un plancher de 4 710 € s’applique à qui déclare peu ou pas de revenus professionnels, soit 10 % du plafond annuel de la sécurité sociale (PASS) du même millésime, 47 100 €. Le levier fiscal est immédiat à l’entrée, mais il se paie à la sortie : le capital correspondant aux versements déduits réintègre le revenu imposable au barème et les gains sont taxés au PFU 31,4 %.
En phase de rente, le PER se manie donc avec précaution. Sortir 50 000 € en une fois revient à ajouter cette somme au revenu imposable de l’année, ce qui peut faire franchir une tranche et effacer une partie de l’avantage obtenu à l’entrée. Étaler la sortie en capital sur 5 à 10 ans lisse l’IR et préserve les abattements d’assurance-vie consommés en parallèle. Le PER n’est presque jamais une enveloppe de rente à lui seul.
Reste à choisir quoi mettre dedans. Le flux mensuel dépend autant de la qualité des supports, ETF et SCPI en premier lieu, que de l’enveloppe qui les abrite. La section suivante les décortique classe d’actifs par classe d’actifs, avec les rendements 2026 réalistes et les pondérations cibles.
4. Construire l’allocation d’actifs au service du revenu mensuel
4.1 Actions à dividendes et ETF distribuants, le moteur du portefeuille
Première brique de l’allocation, la couche actions distribuante apporte la croissance et un flux périodique sans avoir à vendre : des liquidités arrivent dans l’enveloppe à chaque versement, prêtes à transiter par le compte tampon.
L’éligibilité au PEA se joue sur la composition de l’indice répliqué, pas sur le pays de domiciliation du fonds. Le Vanguard FTSE All-World High Dividend Yield et le SPDR S&P U.S. Dividend Aristocrats, domiciliés en Irlande, restent ainsi réservés au compte-titres ordinaire (CTO), leurs indices étant largement composés de sociétés hors Union européenne. Chaque émetteur publie ce statut sur sa fiche produit.
Sur l’Europe, l’iShares STOXX Europe 600 UCITS ETF (DE0002635307) distribue jusqu’à quatre fois par an pour 0,20 % de frais courants, avec un rendement de distribution sur douze mois de 2,44 %, et sa fiche produit ne renseigne aucun régime PEA là où les ETF éligibles portent la mention « Oui ». Chez Amundi, la seule part distribuante de cet indice (LU1574142243, frais de gestion 0,15 %, distribution annuelle) est couverte en euro et classée hors PEA. Le STOXX Europe 600 représente près de 90 % du marché investissable des économies développées d’Europe, sur dix-sept pays.
Le Vanguard FTSE All-World High Dividend Yield (IE00B8GKDB10) verse un dividende trimestriel pour 0,29 % de frais courants, et son émetteur publie un rendement de 3,0 % mesuré sur le portefeuille sous-jacent, pas sur l’ETF. Le State Street SPDR S&P U.S. Dividend Aristocrats UCITS ETF (Dist) (IE00B6YX5D40) distribue aussi chaque trimestre, pour 0,35 % de frais et 1,97 % de rendement de distribution. La métrique compte autant que le chiffre, rendement d’indice et rendement d’ETF ne décrivant pas la même grandeur.
Le pic des dividendes Europe se concentre entre avril et juillet, quand LVMH, Sanofi et TotalEnergies versent. Cette couche ne produit donc pas un revenu lissé, et c’est le compte tampon qui redistribue le pic printanier en virement constant.
Ce tableau récapitule les ETF distribuants à connaître, dont aucun n’est éligible au PEA.
| ETF | ISIN | Enveloppe | Frais courants | Distribution | Rendement publié |
|---|---|---|---|---|---|
| iShares STOXX Europe 600 UCITS ETF (DE) | DE0002635307 | CTO | 0,20 % | Jusqu’à quatre fois par an | 2,44 % (distribution sur douze mois) |
| Vanguard FTSE All-World High Dividend Yield UCITS ETF (VHYL) | IE00B8GKDB10 | CTO | 0,29 % | Trimestrielle | 3,0 % (portefeuille sous-jacent) |
| State Street SPDR S&P U.S. Dividend Aristocrats UCITS ETF (Dist) | IE00B6YX5D40 | CTO | 0,35 % | Trimestrielle | 1,97 % (distribution de l’ETF) |
Données à jour, août 2026.
Pour la sélection des sociétés et des paniers, consultez notre guide des actions à dividendes et Aristocrats.
4.2 Des SCPI qui versent chaque mois, au prix de frais à amortir
Deuxième brique, les SCPI (sociétés civiles de placement immobilier) apportent un loyer mensuel ou trimestriel adossé à un parc immobilier physique. Leur distribution est plus stable que des dividendes actions, mais elle se paie en commission de souscription et en fiscalité.
Le premier panier réunit six SCPI à distribution mensuelle. Iroko Zen mène la sélection à 7,14 % sans commission de souscription, Comète affiche le taux le plus élevé à 9,00 % sur un patrimoine international dominé par le Royaume-Uni (46,9 %) et le Canada (14,0 %), et Remake Live rappelle qu’un brut de 7,05 % ne vaut que 5,69 % net de la fiscalité étrangère.
Le second panier réunit quatre SCPI trimestrielles, majoritaires sur le marché, de 4,06 % chez Pierval Santé à 7,60 % chez Transitions Europe, qui n’a aucune exposition française. Le patrimoine de Sofidy Europe Invest se répartit entre Pays-Bas (35,1 %), Espagne (29,2 %) et Allemagne (13,6 %). La moyenne de marché ASPIM 2025, pondérée par la capitalisation, ressort à 4,92 %.
Deux précisions changent la lecture de ces chiffres. La performance globale annuelle (PGA) additionne le taux de distribution et la variation du prix de part, et elle ressort à 8,13 % pour Iroko Zen en 2025 : c’est une performance, jamais un frais. Le jour de versement, lui, n’est pas une norme de marché, et Iroko Zen et Remake Live n’en annoncent aucun.
Le tableau ci-dessous réunit les dix véhicules, périodicité par périodicité.
| Véhicule | Périodicité | Taux de distribution 2025 | Commission de souscription | Spécificité |
|---|---|---|---|---|
| SCPI Iroko Zen | Mensuelle | 7,14 % | 0 %, sortie 6,00 % TTC avant trois ans | Label ISR, PGA 8,13 % |
| SCPI Corum Origin | Mensuelle, le 10 | 6,50 % | 11,964 % TTC | Diversification zone euro |
| SCPI Remake Live | Mensuelle | 7,05 % brut, 5,69 % net de fiscalité étrangère | 0 % | Société de gestion récente |
| SCPI Comète | Mensuelle, vers le 20 du mois suivant | 9,00 % | 10 % HT, soit 12 % TTC | International, Royaume-Uni 46,9 % |
| SCPI Epsicap Nano | Mensuelle, le 15 | 7,01 % | 5,00 % HT, soit 6,00 % TTC | Actifs européens de moins de 10 M€ |
| SCPI Activimmo | Mensuelle | 5,49 % | 10,6 % HT, soit 12,72 % TTC | Logistique et locaux d’activité |
| SCPI Sofidy Europe Invest | Trimestrielle | 5,41 % | 9,00 % HT, soit 10,80 % TTC | Zone euro, Pays-Bas 35,1 % |
| SCPI Transitions Europe | Trimestrielle | 7,60 % | 10 % HT, soit 12 % TTC | Zone euro, aucune exposition France |
| SCPI Épargne Pierre | Trimestrielle | 5,28 % | 10 % HT, soit 12 % TTC | France entière, dominante régionale |
| SCPI Pierval Santé | Trimestrielle | 4,06 % | 10,51 %, exonérée de TVA | Santé, neuf pays, 3,04 % de parts en attente |
Données à jour, août 2026.
La commission de souscription va de 6,00 % TTC chez Epsicap Nano à 12,72 % TTC chez Activimmo, et elle s’amortit économiquement sur huit à dix ans de détention. En deçà de cet horizon, les véhicules sans commission d’entrée transfèrent la charge vers la commission de sortie ou vers la commission de gestion.
La fiscalité est le point cardinal de cette section. Les revenus fonciers SCPI relèvent du barème de l’impôt sur le revenu, majoré des prélèvements sociaux à 17,2 %, jamais du prélèvement forfaitaire unique. Un brut de 5,0 % ressort ainsi à 2,6 % net à tranche marginale d’imposition (TMI) 30 %, et à 2,1 % net à TMI 41 %.
| Brut affiché SCPI | Net après PS 17,2 % seuls | Net TMI 11 % | Net TMI 30 % | Net TMI 41 % |
|---|---|---|---|---|
| 4,0 % | 3,3 % | 2,9 % | 2,1 % | 1,7 % |
| 5,0 % | 4,1 % | 3,6 % | 2,6 % | 2,1 % |
| 6,0 % | 5,0 % | 4,3 % | 3,2 % | 2,5 % |
| 7,0 % | 5,8 % | 5,0 % | 3,7 % | 2,9 % |
Données à jour, août 2026.
Un risque manque encore à cette cartographie, et c’est le premier critère de sélection : la liquidité. Une part de SCPI ne se vend pas en Bourse, et sortir suppose un acheteur, ou une souscription nouvelle qui compense le retrait.
Le marché 2026 chiffre ce risque. Onze SCPI ont suspendu la variabilité de leur capital depuis janvier 2026, soit environ 12 % de la capitalisation du marché. Sur le premier semestre, 53 % des SCPI ont réduit leur distribution, de 14 % en moyenne, et le prix de part moyen pondéré cède 2,4 %.
Le capital suspendu a un sens précis. Les demandes de souscription et de retrait inscrites aux registres sont annulées, il n’existe plus ni prix de souscription ni valeur de retrait, et les échanges passent par un marché secondaire par confrontation, où le prix sort de la rencontre des ordres. Aucune souscription n’est plus possible, et l’associé qui veut sortir dépend de ce que les acheteurs acceptent de payer.
La moyenne des prix de part recouvre deux régimes opposés. Chez les SCPI restées à capital variable, le prix de souscription tient, avec une baisse et cinq hausses sur le semestre. Chez celles dont la variabilité est suspendue, le prix sort des confrontations et recule de 33 % depuis janvier, avec quatorze baisses pour quatre hausses. Le statut de souscription discrimine mieux que le taux affiché.
Quatre véhicules connus des épargnants montrent ce que ce statut change en pratique.
| Véhicule | Statut de souscription | Ce que cela change pour l’associé |
|---|---|---|
| SCPI PERIAL O₂ | Variabilité du capital suspendue depuis le 2 avril 2026 | Souscriptions et retraits annulés, échanges par confrontation le dernier jour ouvré de chaque mois à 14 h |
| SCPI Primovie (Praemia REIM) | Variabilité du capital suspendue depuis le 23 juin 2026 | Souscriptions et retraits annulés, marché par confrontation dont aucune séance n’a encore livré de prix |
| SCPI LF Grand Paris Patrimoine | Variabilité du capital suspendue depuis le 1er juin 2026 | Plus de prix de souscription, valeur de réalisation de 130,31 € au 30 juin 2026 |
| SCPI Épargne Foncière | Capital variable, marché primaire quasi figé | 523 947 parts en attente de retrait, soit 8,5 % de la capitalisation |
Données à jour, août 2026.
Le cas PERIAL O₂ donne la mesure de ce risque. La société de gestion a suspendu la variabilité du capital le 2 avril 2026, les demandes de revente n’étant plus compensées par la collecte, et le prix sort depuis d’une confrontation mensuelle. Le prix d’exécution ressort à 92,00 € au 30 avril 2026, à 73,01 € au 29 mai, puis à 70,00 € au 30 juin, près d’un quart de moins en trois confrontations. Le taux de distribution 2025 de la SCPI s’établit pourtant à 4,65 %, ce qui ne dit rien du prix auquel l’associé sortira.
Trois vérifications suffisent avant d’acheter. Le véhicule est-il à capital variable, et sa société de gestion sert-elle les retraits ? Quelle part du capital attend un retrait ? Au-delà de 10 % de parts en attente depuis plus de douze mois, la société de gestion doit engager des mesures de rétablissement de la liquidité. Épargne Pierre en compte 0,47 % et Pierval Santé 3,04 %, quand Transitions Europe n’en déclare aucune.
Le prix de part se compare enfin à la valeur de reconstitution, celle du patrimoine réévalué. Comète cote 1,9 % sous la sienne, Pierval Santé 2,4 % au-dessus. Une décote protège l’acheteur, une surcote lui fait payer d’avance une réévaluation qui reste à venir.
Plafond d’allocation recommandé : 25 à 30 % du portefeuille, pas davantage. La concentration SCPI expose à l’illiquidité du marché secondaire et à un risque locatif corrélé, les tensions du semestre visant les véhicules les plus exposés aux bureaux franciliens. Pour la comparaison aux foncières cotées et aux OPCI (organismes de placement collectif immobilier), voyez notre guide SCPI, OPCI et foncières cotées en pratique.
4.3 Obligations, fonds datés et monétaires pour amortir les chocs
Troisième brique, la couche obligataire et monétaire amortit. Elle ne fait pas le rendement de la rente, elle empêche la volatilité actions de casser le calendrier de retraits.
Elle compte trois sous-ensembles. Le premier est l’obligataire souverain et corporate de bonne qualité. Le rendement des emprunts d’État français à 10 ans (OAT 10 ans) s’établit à 4,08 % à la séance du 21 août 2026, lu sur l’indice CNO-TEC 10 de la Banque de France, à 4,0760 % ce jour-là, dans un marché où S&P note la France A+ depuis octobre 2025. Un taux long se lit toujours avec sa date d’observation. Le corporate investment grade en euros rend davantage, l’écart dépendant de la notation et de la duration.
Les fonds obligataires datés (échéance fixe) forment le deuxième, avec un rendement à échéance prévisible et une duration qui décroît. Le troisième réunit les ETF obligataires distribuants accessibles en CTO, comme iShares Euro Government Bond ou Lyxor Euro Corporate Bond, à coupon trimestriel ou semestriel.
Pour la poche très court terme, les fonds monétaires euros se lisent à partir du taux €STR (Euro Short-Term Rate, taux à court terme de l’euro calculé par la Banque centrale européenne pour chaque jour ouvré), qui ressort à 2,189 % pour la date de référence du 21 août 2026. Leur rendement brut suit cette référence, diminuée des frais de gestion que donne le document d’informations clés. BNP Paribas Easy ESTR et Amundi Euro Liquidity SRI sont cités pour information, accessibles en CTO ou en unités de compte d’AV.
La logique de poches se définit aussi à ce niveau. Harold Evensky l’a introduite en 1997 sous une forme à deux poches, une poche liquide et une poche investie ; la version à trois poches est une variante ultérieure. Poche A liquidités (livrets, monétaires, zéro à deux ans de dépenses), poche B obligations courtes (deux à cinq ans), poche C actions et SCPI. En cas de repli marqué des actions, vous prélevez sur A puis B sans toucher à C.
Une confusion revient souvent, celle du rendement de portage d’un monétaire, qui suit l’€STR au jour le jour, et du rendement à échéance d’un fonds daté, figé à la souscription. Le monétaire n’est pas un support de rendement durable, c’est un abri court terme. Pour le détail des OAT et du corporate, consultez notre guide OAT et obligations corporate en pratique.
4.4 Bien dimensionner la poche liquide, livrets et comptes à terme
Dernière brique, la poche liquide ferme la cartographie. Ce tableau met en regard les produits court terme accessibles à un rentier.
| Produit | Taux net | Plafond | Fiscalité | Spécificité |
|---|---|---|---|---|
| Livret A | 1,70 % depuis le 01/08/2026 | 22 950 € | Exonéré IR + PS | Disponibilité immédiate |
| LDDS | 1,70 % depuis le 01/08/2026 | 12 000 € | Exonéré IR + PS | Critères ESG souples |
| LEP | 2,50 % depuis le 01/08/2026 | 10 000 € | Exonéré IR + PS | RFR plafond 23 028 € (une part) / 35 326 € (deux parts) / 47 624 € (trois parts) |
| CEL | 1,25 % depuis le 01/08/2026 | 15 300 € | PFU 31,4 % | Anecdotique pour rentier |
| Compte à terme (CAT) | 1,84 à 3,10 % brut selon la durée | Variable selon offre | PFU 31,4 % | Aucune des enseignes citées ne va au-delà de quatre ans |
| Fonds monétaires euros | €STR 2,189 % au 21/08/2026, moins les frais de gestion du fonds | Aucun | PFU 31,4 % en CTO ; abattement AV après 8 ans | Indexé €STR |
Données à jour, août 2026.
Le compte à terme se lit par durée, jamais par un taux unique, et la rémunération se paie en immobilisation. Klarna Épargne publie 1,84 % à trois mois, 2,89 % à six mois, 2,46 % à neuf mois, 3,00 % à douze mois, 3,02 % à dix-huit mois, 3,05 % à deux ans, 3,08 % à trois ans et 3,10 % à quatre ans. BoursoBank affiche 2,30 % à six mois et 2,40 % à douze mois, quand Distingo sert 2,35 % à un an, 2,40 % à deux ans et 2,50 % à trois ans. Ces grilles s’entendent en brut : BoursoBank et Distingo publient des taux de rendement actuariels annuels, Klarna Épargne un taux annuel par durée.
Le LEP reste le produit le plus rentable pour les foyers éligibles, et l’éligibilité se réexamine chaque année sur le revenu fiscal de référence. Son 2,50 % procède d’une décision de maintien, non de la formule d’indexation, qui aboutit à 2,2 % pour la période ouverte au 1er août 2026 et fixerait l’écart au livret A à un demi-point, quand l’écart servi atteint 0,8 point.
Un compte à terme immobilise les fonds jusqu’à l’échéance choisie. Dans une logique de rente, il ne convient qu’à la fraction la plus stable de la poche A, jamais à la réserve d’urgence. Les fonds monétaires euros logés en assurance-vie bénéficient, eux, de l’abattement 4 600 € / 9 200 € au-delà de huit ans, avantage que le CTO n’offre pas.
Selon nous, la poche liquide n’est pas un placement de rendement, c’est un bouclier. La sous-doter pour gagner 0,5 point de rendement annuel expose la rente à un risque de séquence majeur. Le compte tampon sert de volant complémentaire à la réserve livrets, jamais de substitut. Pour le compromis entre liquidité et rendement, consultez notre guide des comptes à terme.
L’allocation est arrêtée. La suite est pratique : paramétrage du rachat en assurance-vie, compte tampon, virement permanent et suivi annuel.
5. Mettre en place les mécanismes de versement et automatiser le revenu mensuel
5.1 Paramétrer un rachat partiel programmé, pas à pas
Le paramétrage d’un rachat partiel programmé tient en quatre étapes. La première consiste à choisir un contrat qui autorise réellement l’opération, ce que trois conditions commandent : 0 % de frais d’arbitrage en ligne, une périodicité mensuelle ouverte, et un désinvestissement ouvert à tous les supports, fonds euros comme unités de compte.
Linxea Spirit 2, Linxea Avenir 2, Placement-direct Vie et Yomoni Vie réunissent les trois. Boursorama Vie échoue sur la troisième, ses rachats programmés portant exclusivement sur le ou les fonds en euros. Les conditions d’accès, rarement détaillées sur les pages commerciales, vont de 1 000 € de valeur de rachat chez Yomoni Vie à 5 000 € ailleurs, sans cumul possible avec des versements programmés actifs.
La deuxième étape indique sur quels supports l’assureur vient prélever. Les conditions générales ne connaissent que deux réglages, la répartition que vous précisez support par support et, à défaut, le prorata de la valeur de chaque support détenu. Une répartition figée fait dériver l’allocation : le rachat programmé de Boursorama Vie vide le fonds en euros mois après mois et pousse seul la part actions vers un profil incompatible avec une rente. Notre préférence va au prorata.
La troisième étape renseigne le RIB du compte tampon, le montant et la périodicité. Le calendrier de versement n’est pas un délai en jours ouvrés, c’est un jalon contractuel ancré sur un jour de la semaine ou une fin de période, que le tableau détaille contrat par contrat.
La quatrième étape signale à l’assureur l’option PFL 7,5 % à la place du barème, dès le premier rachat postérieur aux 8 ans du contrat. Cette option est irrévocable, sauf renonciation dans le délai légal court, elle se décide donc en amont. Pour une TMI de 30 % ou plus, le PFL 7,5 % l’emporte presque toujours ; à 0 % ou 11 %, le barème reste plus avantageux.
| Contrat | Périodicités du rachat programmé | Supports désinvestis | Conditions d’accès | Calendrier de règlement |
|---|---|---|---|---|
| Linxea Spirit 2 | Mensuelle, trimestrielle, semestrielle, annuelle | Répartition précisée par le souscripteur, à défaut au prorata de tous les supports | Gestion libre, 5 000 € de valeur atteinte, aucun versement programmé en cours | Désinvestissement le premier vendredi du mois, virement au plus tard le vendredi suivant le désinvestissement |
| Linxea Avenir 2 | Mensuelle, trimestrielle, semestrielle, annuelle, 100 € minimum | À défaut d’indication, au prorata de la valeur des parts de chaque support éligible | 5 000 € de valeur de rachat, aucun versement programmé en cours | Aucun délai de règlement publié pour les rachats programmés |
| Placement-direct Vie | Mensuelle 150 €, trimestrielle 450 €, semestrielle 900 €, annuelle 1 800 € | Supports sélectionnés par le souscripteur, désinvestis le jeudi suivant le règlement | Allocation libre, 5 000 € de valeur atteinte, aucun versement programmé en cours | Virement au plus tard le dernier jour du mois de la période choisie |
| Yomoni Vie | Mensuelle, trimestrielle, semestrielle, annuelle, 100 € minimum | Au prorata de la valeur des parts de chaque support éligible, mandat d’arbitrage compris | 1 000 € de valeur de rachat | 7 à 9 jours ouvrés en moyenne pour la réception des fonds |
| Boursorama Vie | Mensuelle 150 €, trimestrielle 300 €, semestrielle ou annuelle 500 € | Exclusivement le ou les fonds en euros, Eurossima puis Euro Exclusif à défaut d’indication | Gestion libre, 10 000 € sur le fonds en euros, option fermée en gestion pilotée | 72 h de traitement en rachat partiel ; en programmé, désinvestissement le troisième vendredi du dernier mois de la période et virement le mardi suivant le désinvestissement |
| Goodvest | Aucune option programmée publiée, le retrait se demande au cas par cas | Sans objet | Sans objet | Goodvie, environ 72 heures si le solde minimum de 1 000 € majoré de 12 % est conservé, environ dix jours sinon ; Goodlife, une semaine à dix jours |
Données à jour, août 2026.
Un bémol avant d’activer quoi que ce soit : en deçà de 8 ans d’antériorité, continuez à verser pour faire courir l’horloge fiscale.
5.2 Faut-il préférer le rachat programmé ou le flux natif distribué
Deuxième maillon, le choix entre rachat programmé AV et flux natifs (dividendes, loyers, coupons) structure la stabilité de la rente. Le rachat AV après 8 ans coche toutes les cases pratiques, montant choisi, support racheté contrôlé, fiscalité optimisée (PFL 7,5 % + PS 17,2 % avec abattement annuel 4 600 € / 9 200 €), virement à date connue. Il consomme en revanche le capital, à hauteur du flux net des gains réinvestis.
Le flux distribué natif inverse les avantages : il préserve le principal, puisque le revenu vient des actifs eux-mêmes. Mais le calendrier est subi, annuel pour la majorité des actions Europe, trimestriel pour les ETF distribuants standards, mensuel pour quelques SCPI seulement, le montant l’est aussi, et la fiscalité est plus lourde, avec PFU 31,4 % sur les dividendes CTO, barème + 17,2 % sur les loyers SCPI.
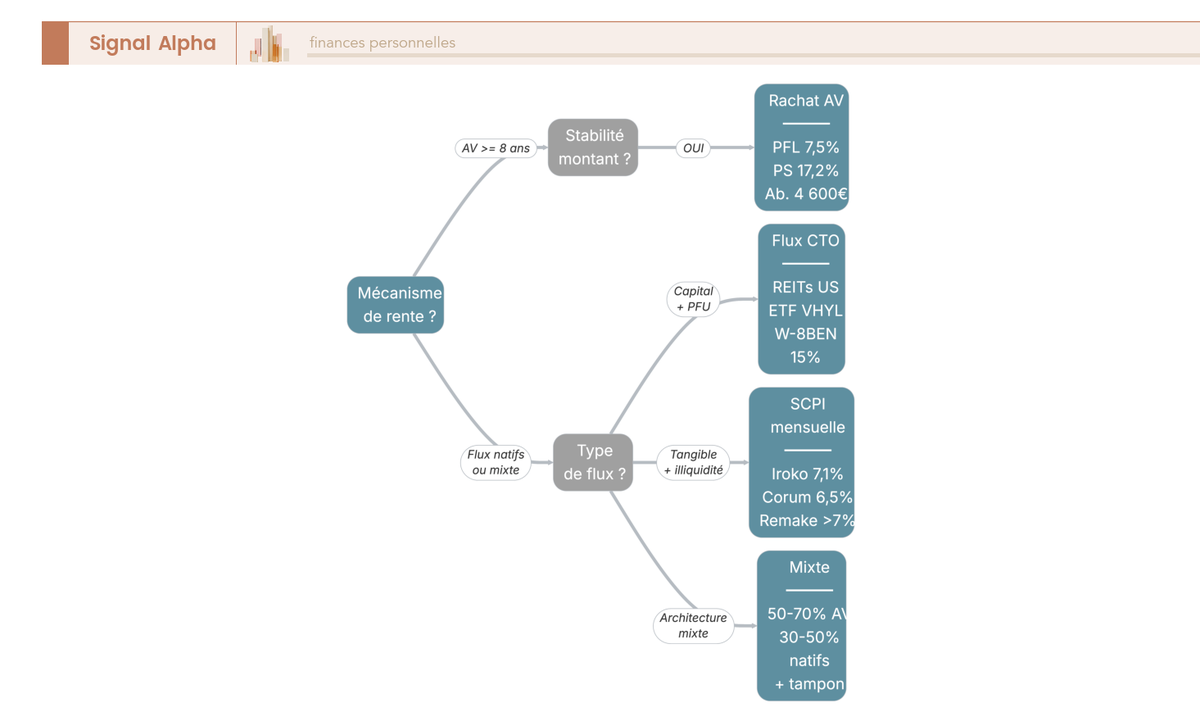
L’arbre de décision ci-dessus oriente le choix selon l’antériorité de l’AV (8 ans franchis ou non), le poids des flux natifs disponibles et la TMI marginale du foyer. Selon nous, 50 à 70 % de la rente se loge en rachat programmé AV, et 30 à 50 % en flux natifs lissés via le compte tampon.
Note de Henri
Neuf rentiers sur dix qui veulent un dividende mensuel pur via REITs US 100 % CTO surestiment leur stabilité de flux et sous-estiment le coût fiscal du PFU 31,4 %. Le rachat programmé AV bien paramétré donne le même montant tous les mois, à fiscalité moitié moindre, sans dépendre du calendrier d’un émetteur de Tampa.
Le coût d’un rachat AV à 30 % avant 8 ans efface tout le bénéfice de l’enveloppe, et les besoins courants se couvrent d’ici là par le PEA, le CTO et les livrets.
5.3 Compte tampon, virement permanent et routine annuelle de suivi
Dernier maillon, le compte tampon ferme la mécanique. C’est un compte courant gratuit séparé chez une banque en ligne, Boursorama, Fortuneo, Hello bank! et BforBank conviennent toutes. Toutes les sources de revenu y convergent, du dividende du PEA au coupon obligataire, et un virement permanent en sort le 1er du mois, montant fixe, vers le compte courant du foyer.
Ce tableau décrit le calendrier annuel du rentier, mois par mois.
| Mois | Action récurrente | Vérification ponctuelle |
|---|---|---|
| Janvier | Indexation virement permanent (IPCH N-1 plafonné +3 %) | Bilan annuel allocation |
| Février | Vérification taux Livret A, LDDS, LEP | Renouvellement éligibilité LEP (RFR) |
| Mars | Préparation déclaration de revenus | Récupération IFU des courtiers |
| Avril | Déclaration IR ; option case 2OP si TMI ≤ 11 % | Comparaison PFU vs barème |
| Mai | Encaissement pic dividendes Europe | Lecture relevé compte tampon |
| Juin | Réception solde dividendes annuels | Suivi distributions SCPI Q2 |
| Juillet | Suite saisonnalité Europe | Mi-année : drift d’allocation |
| Août | Pause administrative | Revue calendrier H2 |
| Septembre | Reprise routine | Vérification disponibilité réserve |
| Octobre | Suivi distributions SCPI Q4 | Anticipation budget IR N+1 |
| Novembre | Préparation année fiscale suivante | Lecture IPCH publié |
| Décembre | Calcul indexation virement | Bilan rente nette annuelle |
Données à jour, août 2026.
La routine annuelle tient en quatre gestes. Le premier est la revue d’allocation : si l’écart à la cible dépasse 5 points sur une couche, arbitrez vers la cible. Un rééquilibrage par an suffit à limiter le frottement fiscal et les frais.
Le deuxième est l’indexation du virement. Revalorisez le montant mensuel de l’IPCH N-1 plafonné à +3 % chaque 1er janvier, et au-delà de 3 %, indexez partiellement en puisant dans la réserve pour le différentiel.
Le troisième est la vérification fiscale. Pendant la déclaration d’avril, comparez le PFU et le barème selon votre TMI, et pour une TMI inférieure ou égale à 11 %, exercez l’option case 2OP. Vérifiez que l’abattement AV de 4 600 € pour une personne seule, 9 200 € pour un couple, est consommé chaque année.
Le quatrième est l’agrégation des données. Finary (offre gratuite, Finary Plus à 149,99 €/an), Linxo (gratuit avec une banque partenaire) et Bankin’ (freemium) couvrent ce besoin ; impots.gouv.fr, l’Autorité des marchés financiers (AMF) et MoneyVox suffisent pour les simulations.
Cette discipline constitue la routine annuelle de rééquilibrage du rentier, avec peu d’opérations, à dates fixes, exécutées sans émotion.
L’architecture tient et le virement tourne. Reste ce qui peut casser la mécanique : un krach en début de retraite, une sur-concentration immobilière, une inflation qui s’installe, une erreur de case fiscale.
6. Anticiper les pièges, les risques et les erreurs typiques
6.1 Le risque de séquence, première menace pour une rente
Le risque de séquence tient à ce que l’ordre des rendements compte autant que leur moyenne quand le portefeuille subit des retraits chaque mois. Deux portefeuilles identiques en performance moyenne peuvent diverger de plus de 40 % de capital terminal sur trente ans, selon que le krach majeur frappe en année 1 ou en année 15.
Le scénario diagnostic est simple. Capital de départ 300 000 €, retraits indexés sur l’inflation, taux de retrait soutenable (TR) 4 %. Un krach de 30 % en année 1 divise par deux la durabilité projetée du capital, quand le même krach en année 15 laisse un capital résiduel significatif. Un retrait effectué après une perte vend des unités de compte (UC) à bas prix et matérialise la perte de façon irréversible.
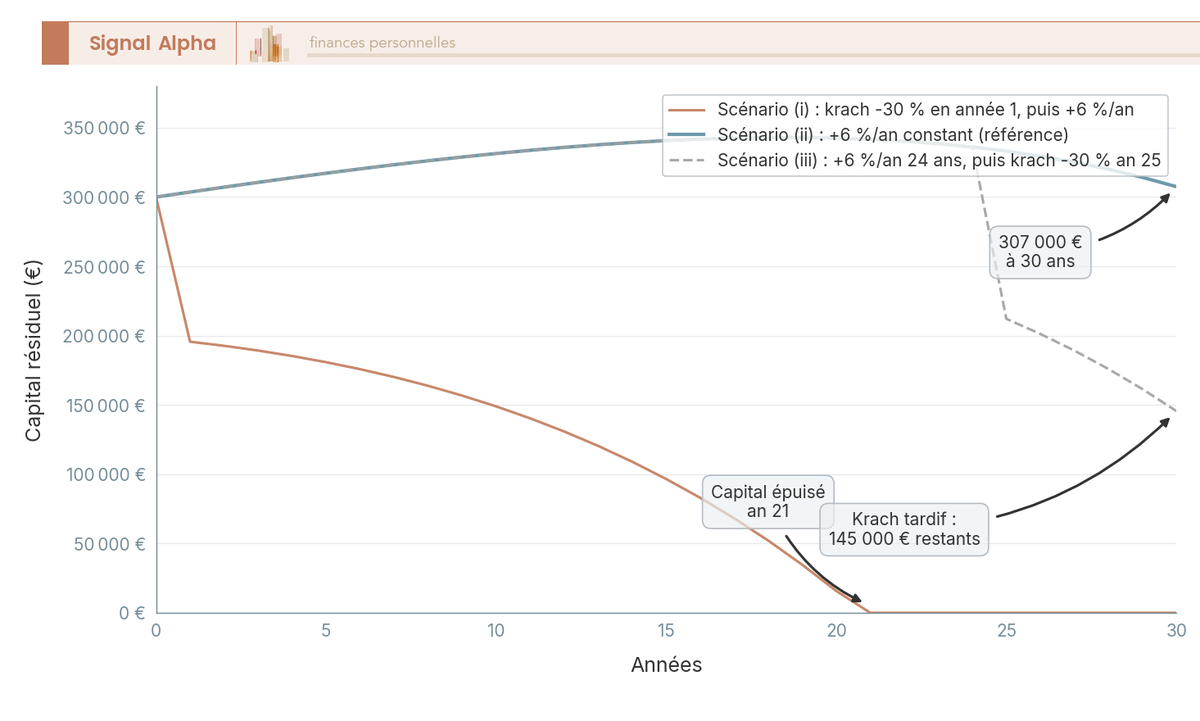
Le graphique ci-dessus visualise trois trajectoires, krach précoce, trajectoire constante, krach tardif. La réponse n’est pas de prédire le marché, mais de déterminer en amont une réserve.
Premier outil, la réserve anti-séquence. Notre règle tient en un chiffre, douze mois de rente cible, logés sur le Livret A, le livret de développement durable et solidaire (LDDS), le livret d’épargne populaire (LEP) et un fonds monétaire euros. Pour 1 000 €/mois nets, cela représente 12 000 € disponibles immédiatement.
Ce dimensionnement est celui que la recherche valide. Les travaux qui ont mesuré un matelas de liquidités ne retiennent qu’une seule taille, un an, pour un gain de six points de taux de survie à trente ans, friction fiscale et frais d’arbitrage compris. Au-delà, la durabilité se dégrade.
Deuxième outil, les règles de décision de Jonathan Guyton et William Klinger (2004 et 2006). Leur garde-fou bas se déclenche quand le taux de retrait de l’année dépasse de plus de 20 % le taux de retrait initial, autrement dit quand une rente partie à 4,0 % du capital atteint 4,8 %. Ce n’est pas un seuil de baisse des marchés, mais un rapport entre deux taux de retrait, qui correspond, à retrait inchangé, à un portefeuille revenu 16,7 % sous sa valeur de départ. Une baisse plus faible suffit dès lors que le retrait a suivi l’inflation.
L’action prévue est nette, le retrait de l’année est réduit de 10 %, et ce montant réduit devient la base de calcul de l’année suivante. Une autre règle du même dispositif gèle l’indexation l’année qui suit un exercice à rendement total négatif, à condition que le taux de retrait dépasse déjà le taux initial. Les auteurs ne présentent pas cette coupe comme indolore, ils en désignent eux-mêmes le coût principal, la perte de pouvoir d’achat à chaque déclenchement.
Le dispositif est symétrique, et c’est la moitié qu’on oublie le plus souvent. Une règle de prospérité relève le retrait de 10 % dès que le taux de retrait courant passe plus de 20 % sous le taux initial, après une phase de hausse qui a fait grossir le capital plus vite que la rente. C’est elle qui restitue le pouvoir d’achat retiré par les coupes, et garder la coupe sans la hausse revient à conserver la moitié punitive du mécanisme en en attendant le résultat complet.
Le protocole tient en six gestes, dans cet ordre. Vérifier la réserve de liquidités et, si elle est sous les douze mois, la reconstituer avant toute autre décision. Cesser de prélever sur les classes actions et sur les parts de société civile de placement immobilier (SCPI) dont le rendement de l’année écoulée est négatif, tant que le fonds euros et les livrets suffisent à financer le retrait. Puiser dans les livrets et le fonds monétaire pour les charges courantes.
Maintenir le rachat programmé d’assurance-vie (AV) sur le fonds euros uniquement. Réduire le retrait de l’année de 10 % dès que le taux de retrait courant dépasse de plus de 20 % le taux initial. Réexaminer une fois par an, en reprenant les prélèvements sur une classe dès son premier exercice positif et en relevant le retrait de 10 % quand le taux de retrait repasse plus de 20 % sous le taux initial. Rien ne s’improvise en pleine baisse, tout est écrit avant.
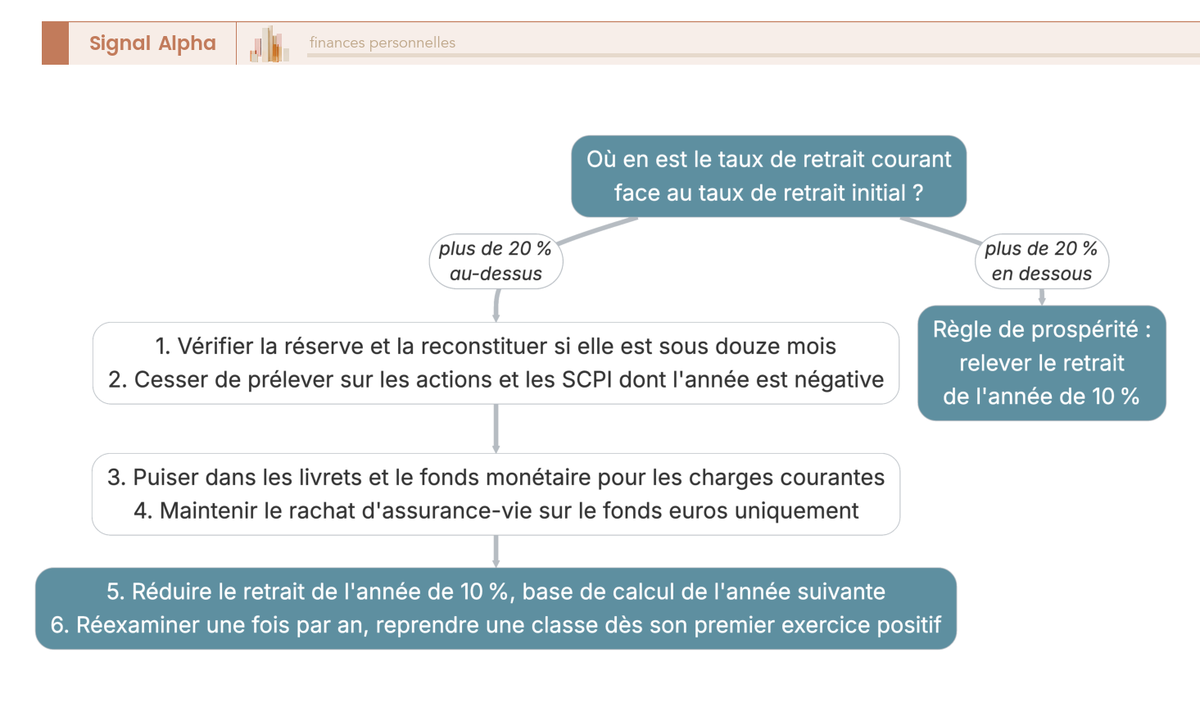
Sans réserve, un krach dans les toutes premières années compromet la rente sur 30 ans. Avec douze mois de réserve et un protocole écrit à l’avance, la mécanique tient, au prix d’une baisse temporaire assumée du revenu.
6.2 Deux risques de fond, la sur-concentration SCPI et l’inflation
Premier risque d’allocation, la sur-concentration en SCPI. Un foyer qui y place tout son capital cumule une commission de souscription qui peut atteindre 12,72 % TTC, à amortir sur huit à dix ans, une imposition au barème de l’impôt sur le revenu (IR) plus prélèvements sociaux (PS) 17,2 % et jamais au prélèvement forfaitaire unique (PFU), et une liquidité qui se dégrade quand le marché se retourne.
À taux d’imposition marginal (TMI) 30 %, une SCPI affichée 5 % brut tombe à 2,5-3 % net réel, et à 1,9-2,1 % à TMI 41 %. Une rente bâtie sur ce socle se trompe d’un facteur deux dès l’écriture du plan.
Notre plafond est de 25 à 30 % du portefeuille en SCPI directe, pas davantage. Au-delà, la rente bascule sur un risque sectoriel concentré, les bureaux dépendant du télétravail, le commerce de la consommation domestique, la logistique du cycle e-commerce.
Deuxième risque de fond, l’inflation persistante. Elle ne fait pas la une, mais elle ronge le pouvoir d’achat de la rente trois décennies durant. Sur 30 ans et à 2 % d’inflation moyenne, une rente fixe perd 45 % de pouvoir d’achat, si bien que 1 000 €/mois en 2026 ne pèsent plus que 550 € de pouvoir d’achat 2026 en 2056. À 3,5 %, la perte atteint 65 % et la rente tombe à 350 €.
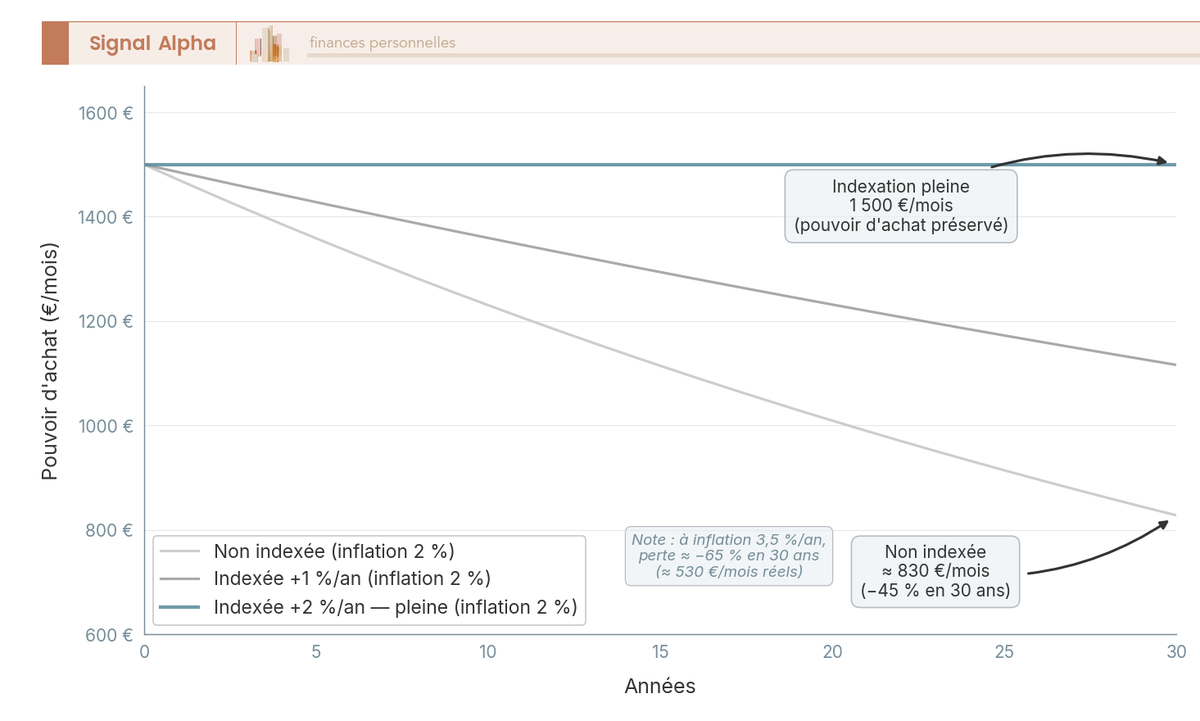
Le graphique ci-dessus compare une rente non indexée, une rente indexée de 1 % par an et une rente indexée de 2 % par an pleine. Trois leviers contiennent cette érosion.
Premier levier, l’indexation sur l’IPCH de l’année précédente, plafonnée. Pour une rente de longue durée, le bon plafond est de 1,5 à 2 % par an, celui de 3 % valant pour le calendrier des flux du compte tampon. Si l’IPCH dépasse 2 %, indexez partiellement et puisez dans la poche livrets pour le différentiel.
Deuxième levier, surpondérer les actifs réels : actions à dividendes croissants (Aristocrats Europe et US), immobilier physique via SCPI dans la limite des 25 à 30 %, obligations indexées sur l’inflation (OATi). Les obligations longues à taux nominal fixe en sont les premières victimes, et les charger dans une rente de longue durée est une erreur d’horizon.
Troisième levier, accepter la borne. Une rente à 5 % de taux de retrait et au-delà ne survit pas à trente ans d’inflation européenne. La grille de taux de retrait soutenable donnée en début de guide plafonne à trente ans entre 3,1 % pour un profil prudent et 3,8 % pour un profil dynamique, traduction chiffrée de la contrainte d’inflation.
6.3 Erreurs fiscales récurrentes et leurs corrections rapides
Troisième risque de l’arc, la fiscalité, plus banale mais bien plus fréquente. Les erreurs fiscales coûtent plus cher qu’un krach sur la durée, et amputent le net mensuel de 5 à 30 %. Six reviennent régulièrement.
Première erreur, écrire « AV au PFU 31,4 % », alors que l’assurance-vie n’est jamais au PFU. Avant 8 ans, les gains supportent 12,8 % d’IR plus 17,2 % de PS, soit 30,0 %. Après 8 ans, sous le seuil de 150 000 € de primes versées, la note tombe à 7,5 % au prélèvement forfaitaire libératoire (PFL) plus PS, soit 24,7 %, après un abattement annuel de 4 600 € seul et 9 200 € en couple qui ne joue que sur la fraction soumise à l’IR. Cette exception figure à l’article L.136-7 du code de la sécurité sociale (CSS), issu de la loi de financement de la sécurité sociale (LFSS) 2026.
Deuxième erreur, déclarer les loyers SCPI au PFU, quand ils relèvent du barème de l’IR plus PS, le régime micro-foncier s’appliquant sous 15 000 € bruts annuels. À TMI 30 %, l’option PFU alourdit la fiscalité de 8 à 12 points, et à TMI 0 % ou 11 %, elle massacre le rendement.
Troisième erreur, ne pas remplir la case 2OP quand la TMI est de 0 % ou 11 %. Elle active le barème de l’IR sur les revenus de capitaux mobiliers (dividendes de compte-titres ordinaire (CTO), intérêts, plus-values mobilières), à la place du PFU, qui reste le régime par défaut.
Quatrième erreur, ne pas consommer l’abattement AV chaque année, car il n’est pas reportable : 6 000 € de gains non déclarés, et l’abattement de l’année est perdu. Pour un couple, programmer des rachats partiels entre 5 000 et 9 200 € de gains réalisés allonge la durée de vie fiscale du contrat.
Cinquième erreur, clore le plan d’épargne en actions (PEA) avant 5 ans pour un seul retrait, qui ferme le plan et déclenche le PFU sur la totalité des gains. La loi PACTE du 22 mai 2019 a ouvert des cas de retrait sans clôture, détaillés dans la section consacrée au PEA ; hors ces cas, passez par le CTO ou les livrets et ne cassez pas un PEA proche de l’antériorité de 5 ans.
Sixième erreur, ignorer la convention fiscale franco-américaine. Le formulaire W-8BEN remis au courtier ramène la retenue à la source sur les dividendes américains au taux conventionnel de 15 % au lieu de 30 %, la part retenue s’imputant en crédit d’impôt français. Les distributions des real estate investment trusts (REIT) américains relèvent d’un régime distinct, donc vérifiez la retenue appliquée sur votre relevé. L’oubli coûte 15 points par an.
Ce tableau récapitule les erreurs récurrentes et les corrections associées.
| Erreur | Symptôme observable | Correction |
|---|---|---|
| Oublier l’abattement AV 4 600 €/9 200 € après 8 ans | IR plus élevé que prévu sur l’imprimé fiscal unique (IFU) AV | Vérifier que le PFL 7,5 % est appliqué post-8 ans, et que l’abattement est bien décompté |
| Racheter exclusivement sur fonds euros | Allocation dérive vers UC actions, le risque s’accroît | Répartir le rachat entre fonds euros et UC pour préserver l’allocation cible |
| Négliger les frais d’arbitrage UC en banque traditionnelle | Frottement annuel 1 à 2 % en banque traditionnelle | Transférer vers une AV en ligne (frais d’arbitrage 0 %) |
| Confondre fiscalité PEA et CTO | Rachat anticipé PEA avant 5 ans déclenche PFU 31,4 % | Attendre 5 ans révolus, sinon la clôture entraîne le PFU sur la totalité des gains, hors cas de retrait sans clôture ouverts par la loi PACTE |
| Surpondérer SCPI au-delà de 30 % | Faible rendement net après TMI 30 %+, risque liquidité | Rééquilibrer vers UC actions et obligataires |
| Garder la rente fixe sur 20 ans | Pouvoir d’achat divisé par 2 environ | Indexer annuellement +1,5 à +2 % sur la rente cible |
| Sortir de plan d’épargne retraite (PER) en capital fractionné massif | Choc fiscal, IR remonte de plusieurs milliers d’euros | Étaler la sortie sur 5 à 10 ans, ou privilégier la rente |
| Compter PEA + PEA-PME = 375 k€ | Plafond cumulé dépassé, erreur déclarative | Plafond cumulé = 225 k€ ; ajuster les versements |
| Appliquer PS 18,6 % à l’AV ou aux SCPI revenus fonciers | Erreur de calcul sortie, surestimation de la fiscalité | Maintenir PS 17,2 % sur AV (toutes UC, fonds €) et SCPI revenus fonciers |
| Appliquer PFU 31,4 % aux loyers SCPI | Surestimation fiscalité, SCPI imposées au barème | Barème IR + PS 17,2 % pour les revenus fonciers SCPI |
Données à jour, août 2026. Fiscalité 2026 applicable à un résident fiscal de France, après la LFSS 2026.
Pour la part imposable d’un rachat AV partiel, consultez notre page dédiée au calcul de la part imposable d’un rachat. La déclaration d’avril est le moment où ces six erreurs se rattrapent, et une heure passée dessus chaque printemps économise 500 à 2 000 € par an.
Reste à voir l’architecture chiffrée d’une rente complète sur un capital concret.
7. Une architecture multi-enveloppes complète pour 1 500 €/mois sur 300 000 €
7.1 L’allocation cible, répartie en cinq couches
Prenons un cas pratique. Couple de 55 à 60 ans, résident fiscal de France, TMI 30 %, AV ouverte depuis 12 ans, PEA depuis 7 ans, CTO depuis 5 ans, horizon 25 à 30 ans, capital disponible 300 000 €. Une précision non négociable d’abord : le titre de cette section annonce 1 500 €/mois sur 300 000 €, et c’est exact, mais bruts.
À taux de retrait 6 % brut implicite (1 500 × 12 / 300 000 = 6 %), aucun portefeuille raisonnable ne tient 30 ans en net pur. Sur cette architecture mixte, la fiscalité moyenne pondérée ressort à 17 %, ce qui ramène ces 6 % bruts à environ 1 245 €/mois nets. Ajoutez des frais d’enveloppe de 0,7 % par an et une indexation IPCH plafonnée à +1,5 à +2 % par an, et la rente calibrée prudemment s’établit à environ 1 000 €/mois nets.
C’est ce chiffre net qui sert de cible : le brut de 1 500 € est le flux affiché à la sortie des enveloppes, le net de 1 000 € est ce qui arrive sur le compte de dépenses du foyer après impôt sur le revenu, prélèvements sociaux et frais.
Reste à situer ce chiffre par rapport à la grille de retrait de ce guide. Sur trente ans et en profil équilibré, elle retient 3,7 %, soit 11 100 € bruts par an sur 300 000 € et, après la fiscalité moyenne pondérée de 17 % de cette architecture, environ 770 € nets par mois. L’architecture décrite ici en produit environ 1 091 € nets par mois, parce que le foyer prélève davantage que ce que ses cinq couches distribuent.
L’écart se chiffre. Le prélèvement total atteint 5,25 % du capital par an, soit 142 % du taux que la grille juge soutenable sur cet horizon, et le foyer ponctionne ainsi 0,54 % du capital par an au-delà de ce que le portefeuille produit. Le plan d’ajustement de la 7.2 est le mécanisme prévu pour l’absorber.
Viser 1 000 € nets par mois sur 300 000 € consomme donc le capital, ce qui tient sur l’horizon de ce foyer. Ce n’est pas un revenu perpétuel pour autant, et qui veut laisser son capital intact s’en tient aux 770 € que la grille autorise.
Note de Henri
Le titre annonce 1 500 €/mois sur 300 000 €, et c’est exact, mais bruts. C’est cette confusion brut/net qui pousse à un taux de retrait insoutenable, suivi d’un capital raclé en quinze ans. À 1 000 €/mois nets, l’architecture vit ; à 1 500 €/mois nets exigés, elle meurt avant la fin du plan. Je ne négocie jamais cette ligne.
L’architecture cible 300 000 € se décline en cinq couches, hiérarchisées par poids fiscal et liquidité décroissante.
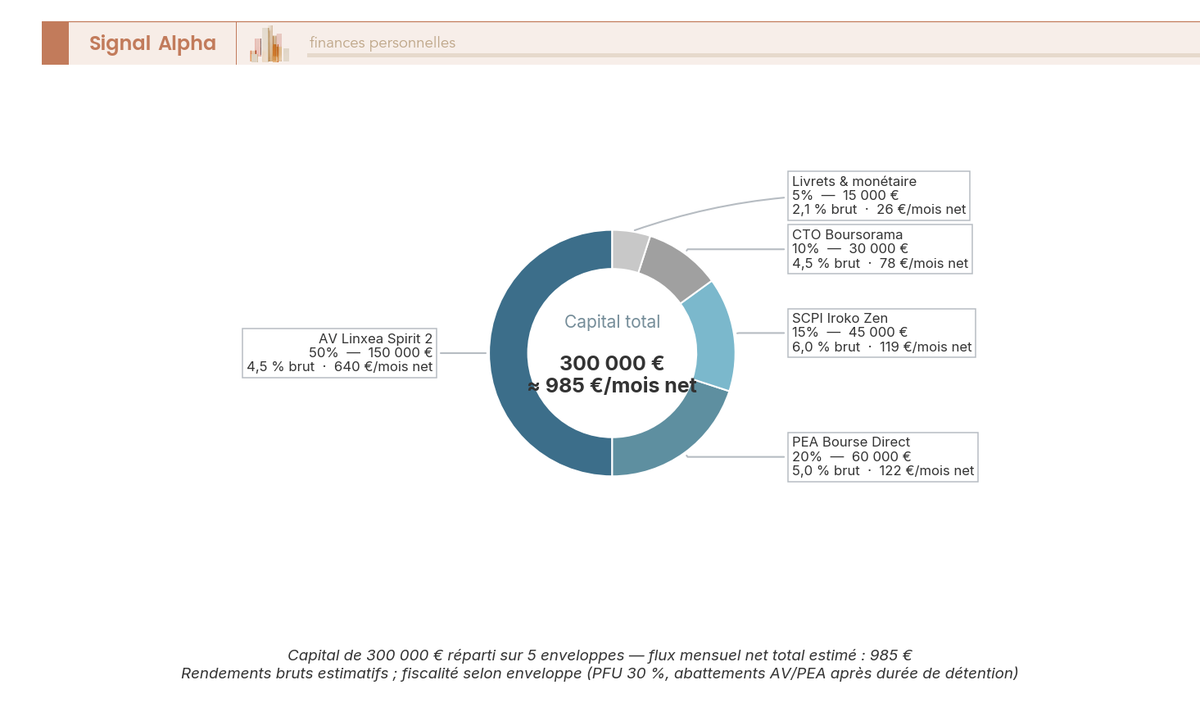
Couche 1, l’AV multisupport pèse 50 %, soit 150 000 € chez Linxea Spirit 2 ou équivalent, dont 90 000 € en UC actions monde et Europe, 45 000 € sur le fonds en euros et 15 000 € en SCPI ou SCI sous forme d’UC. Les frais de gestion atteignent 0,50 % maximum sur les unités de compte et 2,00 % maximum sur le fonds en euros, arbitrages en ligne gratuits.
Le foyer y programme un rachat partiel mensuel de 700 €, désinvesti le premier vendredi du mois selon une répartition qu’il précise. Avec 12 ans d’antériorité, l’abattement annuel de 9 200 € pour un couple absorbe l’impôt sur le revenu dû sur la part de gains, et il reste les prélèvements sociaux à 17,2 %. Les montants nets du tableau retiennent une part de gains de moitié, hypothèse de travail de cet exemple.
Couche 2, le PEA chez Bourse Direct ou équivalent pèse 20 %, soit 60 000 €, pour 0,99 € par ordre jusqu’à 500 € sur les valeurs européennes, puis 1,90 €, 2,90 € et 3,80 € par palier, et 0,09 % au-delà de 4 400 €.
Le support choisi est un ETF actions à réplication synthétique éligible au PEA, dont la fiche produit porte « Régime fiscal PEA : Oui ». Il capitalise ses revenus, donc la couche se récolte par retraits partiels trimestriels vers le compte tampon, et le plan ayant plus de cinq ans, un retrait ne le clôture pas : les gains sortent exonérés d’impôt sur le revenu et supportent les prélèvements sociaux à 18,6 %.
Couche 3, les SCPI en direct pèsent 15 %, soit 45 000 €, à 60 % en distribution mensuelle et 40 % en trimestrielle. Deux fois 13 500 € vont à Iroko Zen, à 7,14 % en 2025, sans commission de souscription mais avec 6,00 % TTC de retrait avant trois ans, et à Corum Origin, à 6,50 % versés le 10 du mois pour 11,964 % TTC. Les 18 000 € restants vont à Sofidy Europe Invest, à 5,41 % pour 9,00 % hors taxes, soit 10,80 % toutes taxes comprises.
Ces trois taux 2025 donnent une moyenne pondérée de 6,3 %, dont nous retenons 6,0 % brut par prudence, 53 % des SCPI ayant réduit leur distribution de 14 % en moyenne au premier semestre 2026. Les 2 700 € bruts annuels tombent ainsi à 1 425 € nets, soit 119 € par mois. Le statut de souscription commande ici la sélection, pas le taux affiché, onze SCPI ayant suspendu la variabilité de leur capital depuis janvier 2026, soit 12 % du marché ; le plafond de 15 % fixé pour cette couche passe sous le plafond praticien de 25 à 30 %.
Couche 4, le CTO chez Boursorama ou Trade Republic pèse 10 %, soit 30 000 €, Boursorama facturant 6,95 € par ordre sur les actions américaines jusqu’à 6 000 €, puis 0,12 %. La poche place 50 % sur des REIT américaines à dividende mensuel (Realty Income, STAG Industrial) avec formulaire W-8BEN signé, 30 % sur un ETF à dividendes et 20 % sur des obligations datées.
Deux ETF font le travail sur cette poche, Vanguard FTSE All-World High Dividend Yield (ISIN IE00B8GKDB10, frais courants 0,29 %, rendement du portefeuille sous-jacent 3,0 %) et SPDR S&P U.S. Dividend Aristocrats (ISIN IE00B6YX5D40, frais courants 0,35 %, rendement de distribution 1,97 %), aucun des deux n’étant éligible au PEA. Les 1 350 € bruts visés laissent 926 € nets après le PFU à 31,4 %.
Couche 5, les livrets et le fonds monétaire pèsent 5 %, soit 15 000 €. Le LEP accueille 10 000 € à 2,50 % si le revenu fiscal de référence (RFR) du foyer reste sous le plafond couple de 35 326 €, et le Livret A prend le solde de 5 000 € à 1,70 %, deux taux en vigueur depuis le 1er août 2026, pour 335 € par an exonérés d’impôt sur le revenu et de prélèvements sociaux, soit 28 € par mois en disponibilité immédiate.
Cette poche représente 15 mois de la rente nette cible de 1 000 €/mois, au-delà des douze mois de réserve que retient ce guide. La couche 1 détient en outre 45 000 € de fonds en euros, mobilisables par simple rachat sans vendre une seule unité de compte, si bien que le vrai matelas anti-séquence atteint 60 000 €, soit cinq ans de rente nette. Un foyer investi uniquement en unités de compte porterait ces douze mois sur ses livrets, soit 12 000 € et une couche liquide à 4 % du capital.
Ce tableau récapitule l’architecture couche par couche, dans le cadre 2026.
| Couche | Montant | % allocation | Supports | Rendement brut visé | Flux annuel brut estimé | Note |
|---|---|---|---|---|---|---|
| AV multisupport (Linxea Spirit 2) | 150 000 € | 50 % | 60 % UC actions monde et Europe, 30 % fonds euros, 10 % SCPI ou SCI en UC | 4,5 % | 6 750 € | Rachat partiel programmé mensuel de 700 €, soit 640 € nets par mois |
| PEA (Bourse Direct ou équiv.) | 60 000 € | 20 % | ETF actions éligible au PEA, à réplication synthétique et capitalisant | 5,0 % | 3 000 € | Retraits partiels trimestriels vers le tampon, soit 227 € nets par mois |
| SCPI en direct (Iroko Zen, Corum Origin, Sofidy Europe Invest) | 45 000 € | 15 % | 60 % mensuelles (Iroko Zen, Corum Origin), 40 % trimestrielle (Sofidy Europe Invest) | 6,0 % | 2 700 € | 119 € nets par mois après barème à TMI 30 % et PS 17,2 % |
| CTO (Boursorama ou Trade Republic) | 30 000 € | 10 % | 50 % REIT américaines à dividende mensuel, 30 % ETF à dividendes, 20 % obligations datées | 4,5 % | 1 350 € | 77 € nets par mois après PFU 31,4 % |
| Livrets et fonds monétaire | 15 000 € | 5 % | LEP (10 000 €) + Livret A pour le solde, fonds monétaire en AV | 2,23 % | 335 € | 28 € par mois, réserve anti-séquence de 15 mois de rente nette |
| Total | 300 000 € | 100 % | 4,7 % moyen pondéré | 14 135 € | ≈ 1 091 €/mois nets versés au foyer |
Données à jour, août 2026.
L’ensemble doit tomber juste. Les cinq couches produisent 14 135 € bruts par an, soit 4,7 % du capital et près de 1 178 € par mois, quand le foyer prélève 15 765 €, dont 8 400 € de rachats programmés sur l’assurance-vie et 7 365 € distribués par les quatre autres couches. L’écart de 1 630 € par an, soit 0,54 % du capital, est une ponction assumée que le plan d’ajustement surveille.
Après fiscalité, ces prélèvements laissent 1 091 € nets par mois, tout près de la cible de 1 000 € nets. Le compte tampon absorbe la saisonnalité des versements, mensuels pour deux tiers du panier SCPI et pour les REIT, trimestriels pour le PEA. Notre analyse détaille le Corum Origin et la distribution du 10 du mois.
La même architecture se réplique à d’autres capitaux. Un couple disposant de 200 000 € adapterait les couches au prorata (100 000 € en AV, 40 000 € en PEA, 30 000 € en SCPI, 20 000 € en CTO, 10 000 € en livrets) et viserait 670 €/mois nets ; 500 000 € viseraient 1 670 €/mois nets. La structure 50/20/15/10/5 reste le squelette, ce sont les montants absolus qui varient.
7.2 Faire vivre l’architecture à 5, 10 et 15 ans
L’allocation 50/20/15/10/5 est la borne 0. Sur 25 ans, l’architecture ne reste pas figée : elle suit le plan d’ajustement chiffré aux bornes 5, 10, 15 et 25 ans, selon l’âge du foyer et l’antériorité fiscale des enveloppes.
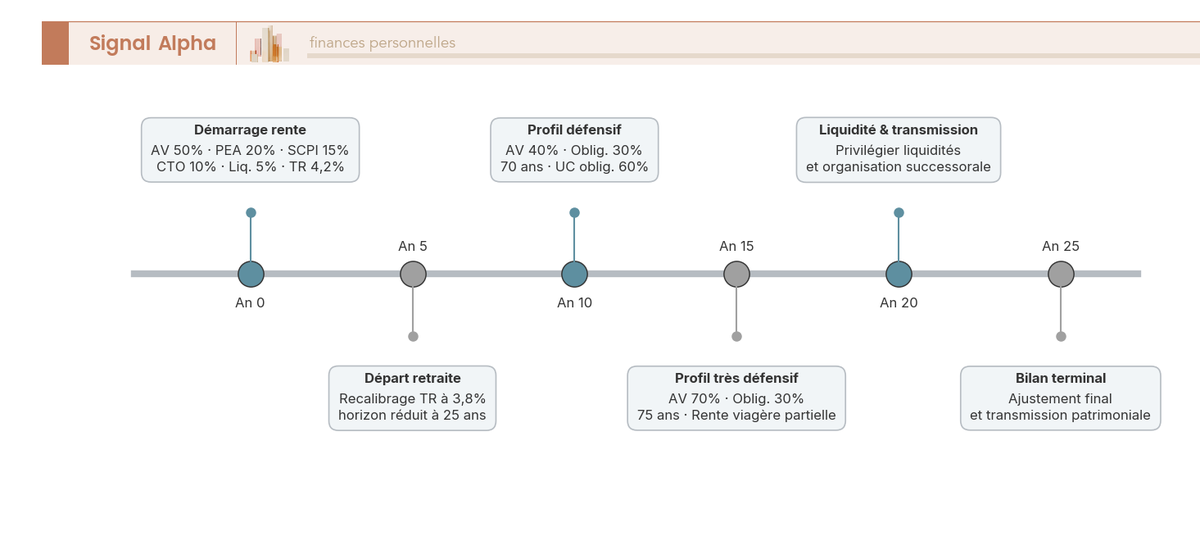
Borne 5 ans, le couple a 60 à 65 ans. L’antériorité du PEA atteint 12 ans, l’exonération d’impôt sur le revenu joue et les prélèvements sociaux restent à 18,6 %. L’horizon recalculé à 25 ans amène le taux de retrait à 3,8 %, et l’allocation passe de 50/20/15/10/5 à 48/20/15/10/7, la couche livrets absorbant la transition du revenu actif vers le revenu passif.
La borne 8 ans porte l’événement fiscal majeur de l’assurance-vie, le prélèvement forfaitaire libératoire de 7,5 % et l’abattement de 4 600 € pour une personne seule, 9 200 € pour un couple ; l’AV de ce foyer ayant déjà 12 ans à la borne 0, elle ne concerne ici que les rentiers partis d’un capital plus tardif.
Borne 10 ans, le couple a 65 à 70 ans. Le drift cumulé dépasse probablement 5 points sur les couches actions. Vient la première revue de profil : si la tolérance au risque a baissé, basculer 5 à 10 points de la couche UC actions de l’AV vers la poche fonds euros. L’allocation type devient 40 % AV (dont 60 % de fonds euros, 30 % d’UC actions, 10 % de SCPI en UC), 15 % de PEA résiduel, 15 % de SCPI en direct, 10 % de CTO et 20 % de livrets et obligations courtes.
Borne 15 ans, le couple a 70 à 75 ans, avec un profil défensif assumé. La couche UC actions de l’AV se réduit, la répartition du prélèvement étant précisée pour ne plus désinvestir d’unités de compte en priorité. L’allocation devient 60 % d’AV à forte poche fonds euros, 20 % de SCPI résiduelle, 5 % de CTO résiduel et 15 % de livrets et obligations courtes.
Vient aussi la rente viagère partielle : convertir 15 à 25 % du capital de l’AV couvre le risque de longévité au-delà de 90 ans, avec une fiscalité partielle selon l’article 158-6 du code général des impôts (CGI), 40 % de la rente imposable entre 60 et 69 ans et 30 % à partir de 70 ans.
Borne 25 ans, le couple a 80 à 85 ans. La simplification est de mise, avec une sortie progressive des enveloppes complexes (CTO, PEA résiduel). La transmission joue le plafond de 152 500 € par bénéficiaire sur les primes versées avant 70 ans (article 990 I du CGI), exonérées de droits de succession. Pour un capital d’AV de 200 000 € à 80 ans, dont 80 % de primes versées avant 70 ans, elle passe par un démembrement au profit du conjoint et des enfants, à arbitrer avec un notaire.
Le tableau de synthèse ci-dessous ferme l’arc de la démarche, de l’objectif net mensuel à l’adaptation long terme.
| Pilier | À faire | À éviter | Erreur typique |
|---|---|---|---|
| 1. Définir l’objectif net mensuel | Calculer la rente nette utile au foyer (% des charges fixes mensuelles) | Viser un montant non documenté, sans lien avec le budget réel | Confondre brut et net |
| 2. Calibrer le capital cible | Appliquer la formule : capital = (rente nette × 12) / [TR × (1 – fiscalité moyenne)], puis recouper avec le tableau des capitaux cibles | Surestimer le TR (5 % et au-delà) sur horizon long | Confondre rendement publié et rendement net |
| 3. Choisir le TR | Retenir 4,5 à 5,0 % à 15 ans, 4,0 % à 20 ans quel que soit le profil, 3,5 à 4,0 % à 25 ans et 3,1 à 3,8 % à 30 ans selon la part d’actions (valeurs interpolées à 15 et 25 ans) | Appliquer 4 % aveuglément quel que soit l’horizon | Ignorer le risque de séquence |
| 4. Hiérarchiser les enveloppes | AV ossature (≥ 8 ans), PEA complément actions Europe, CTO complément flux mensuel natif | Tout placer en CTO (PFU 31,4 % cher) | Confondre PEA et PEA-PME (plafond cumulé 225 k€) |
| 5. Définir l’allocation classes d’actifs | 30-50 % actions/ETF, 15-25 % SCPI, 15-25 % obligations, 10-20 % liquidités | Sur-concentrer 100 % SCPI ou 100 % fonds euros | Croire que SCPI 5 % brut = 5 % net |
| 6. Paramétrer le rachat partiel programmé AV | Choisir la périodicité mensuelle, préciser la répartition du prélèvement entre supports, ouvrir un compte tampon dédié | Laisser le contrat désinvestir au prorata de tous les supports faute d’instruction | Programmer avant 8 ans sans calcul fiscal |
| 7. Compte tampon + virement permanent | Compte courant gratuit séparé, virement permanent 1er du mois vers le compte de dépenses | Mélanger flux du portefeuille et compte de dépenses courantes | Oublier la rémunération du tampon |
| 8. Réserve anti-séquence | Constituer 12 mois de rente nette sur Livret A, LDDS, LEP ou fonds monétaire (taille validée par la recherche) | Descendre sous douze mois de rente | Confondre LEP plafond 10 000 € et Livret A 22 950 € |
| 9. Indexation annuelle | Revaloriser le virement de l’IPCH N-1, plafond +1,5 à +2 % sur la rente cible | Garder la rente fixe sur 20 ans | Indexer trop fort en inflation transitoire |
| 10. Rééquilibrage annuel | Revue d’allocation chaque année, drift > 5 points → arbitrage | Rebalancer trop fréquemment (frais et frottement) | Confondre rééquilibrage et market timing |
| 11. Suivre la fiscalité | IFU annuel par enveloppe, déclaration cases 2DC/2TR/2OP | Oublier l’option barème si TMI ≤ 11 % | Appliquer PFU 31,4 % aux loyers SCPI ou à l’AV |
| 12. Adapter à long terme | Plan 5/10/15 ans, passage progressif vers profil défensif | Ne rien adapter pendant 25 ans | Maintenir 70 % UC actions à 80 ans |
Données à jour, août 2026.
Le plan d’ajustement ne se déclenche pas au calendrier. La routine annuelle décrite à la section 5.3 nourrit ces bornes, et les ajustements arrivent avec des événements précis, passage en retraite, changement de TMI, vente d’une résidence secondaire. La borne 5 ans est aussi celle où se prépare la sortie du PER, sujet que creuse notre PER individuel comparé sur 8 contrats.
Cette architecture, revue chaque 1er janvier, traverse trente ans sans rupture, à condition d’accepter que la rente vive avec le foyer plutôt que l’inverse.
Conclusion
La rente mensuelle française se présente moins comme un produit que comme une architecture. Capitalisation, distribution et rachat partiel programmé sont trois logiques distinctes, et seule la dernière transforme une enveloppe en virement régulier. La formule capital = (rente nette × 12) / (TR × (1 – fiscalité moyenne)) calibre ensuite l’ordre de grandeur, avec un taux de retrait initial de 3,1 % à 3,8 % selon la part d’actions sur un horizon de trente ans en cadre européen.
L’assurance-vie multisupport ancienne reste l’ossature d’une hiérarchie d’enveloppes pondérées, et le PEA après 5 ans complète la couche actions Europe. Le compte-titres ordinaire accepte les flux mensuels natifs au prix d’un PFU à 31,4 %, tandis que les SCPI, plafonnées à 25 à 30 % de l’ensemble, adossent une part du revenu à de l’immobilier locatif.
Encore faut-il choisir la pierre-papier sur son statut de souscription plutôt que sur son taux affiché. Onze SCPI ont suspendu la variabilité de leur capital depuis janvier 2026, soit environ 12 % de la capitalisation du marché, et le prix de part de ces véhicules passés à capital fixe recule nettement quand celui des SCPI restées ouvertes tient. Une rente adossée à un véhicule que l’on ne peut plus quitter n’est pas une rente liquide.
Deux gestes fiscaux se vérifient à chaque revue annuelle. Premièrement, l’abattement AV 4 600 € seul ou 9 200 € couple ne s’impute que sur la fraction IR, pas sur les 17,2 % de prélèvements sociaux ; un foyer qui ne le consomme pas chaque année paie une fiscalité qu’il n’aurait pas dû supporter. Deuxièmement, à TMI 0 % ou 11 %, la case 2OP active le barème progressif sur les revenus de capitaux mobiliers, plus favorable que le PFU. Ces deux gestes pèsent souvent 500 à 2 000 € par an de net en plus, sans modifier l’allocation.
Sur l’enveloppe ossature, consultez le comparatif des assurances-vie 2026, qui détaille les frais de gestion et les périodicités du rachat partiel programmé. Pour la couche immobilier papier, le panel SCPI 2026 actualisé compare périodicité de distribution, commission de souscription et statut de souscription. Pour la couche actions Europe, le PEA comparé sur les principaux courtiers met en regard les barèmes de courtage et l’éligibilité réelle des ETF au plan.
Une rente passive ne se choisit pas une fois pour toutes, elle se gouverne, chaque 1er janvier, à la lumière des chiffres de l’année écoulée.
Les contrats cités dans ce guide
★★★★★4,9 / 5 · TrustpilotYomoni Gestion pilotée
- Frais de gestion : 0,7% (parmi les plus bas, moyenne marché ~0,90 %/an)
- Frais de versement : 0€ (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Frais d’arbitrage : 0%
- Frais des supports : 0,3%
Idéal pour un épargnant souhaitant des rachats programmés flexibles et abordables
★★★★★4,8 / 5 · TrustpilotGoodvest — Assurance-vie ISR + PER Assurance-vie ISR · Gestion pilotée
- Frais tout compris en gestion pilotée : 1,75 à 1,95 %/an sur Goodvie, haut de la fourchette du marché en ligne, qui va de 1,60 % à 1,95 %
- Frais d’arbitrage : 0 %
- Ticket d’entrée : 300 € sur Goodvie, 500 € sur Goodlife
Idéal pour un épargnant qui veut adosser sa rente à des supports climatiques sans piloter lui-même ses arbitrages
★★★★★4,7 · TrustpilotLinxea Assurance-vie · en ligne
- Frais de gestion : 0,50 %/an sur les unités de compte (Spirit 2), 0,60 % (Avenir 2) (parmi les plus bas, moyenne marché ~0,88 %/an)
- Frais de versement : 0 % sur les versements, sur Spirit 2 comme sur Avenir 2 (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Frais d’arbitrage : 0 % en ligne sur Spirit 2 comme sur Avenir 2
- Rendement du fonds euros : fonds euros Nouvelle Génération à 3,08 % net en 2025 (Spirit 2) (au-dessus de la moyenne, fonds euros ~2,63 % servis en 2025)
Idéal pour un épargnant qui choisit lui-même ses supports parmi plus de 1 100 et veut la couche de frais la plus mince possible sous son allocation
Questions fréquentes
Quel placement choisir pour percevoir une rente mensuelle en France ?
L’assurance-vie multisupport en ligne avec rachat partiel programmé constitue l’ossature de référence des résidents fiscaux français. Après 8 ans, l’abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple sur la fraction « gains » des rachats ramène la fiscalité effective bien sous le prélèvement forfaitaire unique (PFU) de 31,4 % d’un compte-titres ordinaire (CTO). Des SCPI mensuelles étoffent les flux, Iroko Zen affichant un taux de distribution 2025 de 7,14 % et Corum Origin 6,50 %, et des real estate investment trusts (REIT) américains logés en CTO complètent le calendrier. Aucun produit unique ne couvre l’ensemble du besoin.
Comment calculer le capital nécessaire pour une rente de 500 € (ou 1 000 €, 1 500 €) par mois ?
La formule est Capital = (rente nette mensuelle × 12) / (TR × (1 – fiscalité moyenne)). Avec un taux de retrait (TR) initial de 4,0 % sur un horizon de 20 ans quel que soit le profil, et une fiscalité moyenne pondérée de 13 %, il faut environ 172 000 € pour 500 €/mois nets, 345 000 € pour 1 000 €/mois et 517 000 € pour 1 500 €/mois. Sur trente ans, un profil équilibré à 50 % d’actions retient 3,7 %, ce qui alourdit l’exigence de capital de 8 %, soit 373 000 € pour la même rente de 1 000 €/mois nets.
Vaut-il mieux opter pour un produit qui paie nativement chaque mois ou créer une mensualisation artificielle par rachat programmé ?
Les deux approches se complètent plus qu’elles ne s’opposent. Le rachat partiel programmé en assurance-vie offre une stabilité maximale, un montant choisi et une fiscalité optimisée après 8 ans, mais consomme une fraction du capital. Le flux distribué natif (SCPI mensuelle, REIT, dividendes) préserve le principal, reste subi et supporte une fiscalité plus lourde, jusqu’à 31,4 % en CTO. La majorité des architectures combinent 50 à 70 % de rachat programmé en assurance-vie et 30 à 50 % de flux natifs lissés par un compte tampon.
Combien peut-on espérer par mois avec 100 k€, 200 k€, 300 k€ ou 500 k€ de capital ?
À taux de retrait équilibré de 3,7 % sur trente ans et fiscalité moyenne pondérée de 13 %, le calcul capital × 3,7 % × 0,87 / 12 donne environ 268 €/mois pour 100 k€, 536 €/mois pour 200 k€, 805 €/mois pour 300 k€ et 1 341 €/mois pour 500 k€. Sur un horizon de 20 ans, où la grille retient 4,0 %, ces mêmes capitaux s’établissent à 290, 580, 870 et 1 450 €/mois. Ces ordres de grandeur varient avec l’antériorité de l’assurance-vie et la tranche marginale d’imposition (TMI) du foyer.
Qu’est-ce qu’une rente mensuelle et en quoi diffère-t-elle d’une rente viagère ?
Une rente mensuelle désigne, dans le langage courant, un revenu régulier produit par un portefeuille via des rachats partiels programmés ou des flux distribués. Elle reste réversible, le capital conservé et transmissible aux héritiers, mais le risque de longévité pèse sur l’épargnant. Une rente viagère est une conversion irréversible d’un capital en versement payé jusqu’au décès, avec un taux de conversion typique de 3 à 4 % à 65 ans. Sa fiscalité est partielle selon l’article 158-6 du code général des impôts (CGI), qui retient 40 % de la rente imposable entre 60 et 69 ans, et 30 % à partir de 70 ans.
Comment calculer concrètement le montant d’une rente mensuelle à partir d’un taux de retrait ?
Rente brute mensuelle = (capital × TR annuel) / 12. Sur un capital de 200 000 € avec un TR de 4,0 %, vous obtenez 666 €/mois bruts. Pour passer au net, soustrayez la fiscalité moyenne pondérée par enveloppe, autour de 13 % en architecture mixte type 50 % assurance-vie ancienne, 20 % PEA (plan d’épargne en actions), 15 % SCPI, 10 % CTO et 5 % livrets. Le foyer ressort à environ 580 €/mois nets, et descend même à 5 à 8 % de fiscalité s’il est à TMI 0 ou 11 %.
Est-il vraiment possible de toucher des dividendes chaque mois depuis la France ?
Oui, par trois voies. Les REIT américains à distribution mensuelle comme Realty Income ou STAG Industrial se logent en CTO, avec une retenue à la source plafonnée à 15 % grâce au formulaire W-8BEN et imputable en crédit d’impôt français. Les SCPI mensuelles prennent le relais, dont Iroko Zen, Corum Origin et Remake Live ; seule Corum Origin publie son jour de versement, fixé au 10 du mois, les autres créditant sans date annoncée. Des ETF (exchange-traded funds) distribuants trimestriels aux calendriers décalés forment la troisième voie. Le compte tampon reste préférable à la quête du dividende mensuel pur.
Faut-il privilégier l’assurance-vie, le PEA, le CTO ou les SCPI pour générer un revenu mensuel ?
L’assurance-vie après 8 ans constitue l’enveloppe ossature des résidents fiscaux français, avec son abattement annuel sur les gains, son rachat programmé natif et une fiscalité effective souvent sous 15 %. Le PEA complète sur les actions Europe (exonération d’impôt sur le revenu après 5 ans, prélèvements sociaux à 18,6 %), le CTO apporte la flexibilité sur les actifs non éligibles, et les SCPI adossent une part du revenu à de l’immobilier locatif, à condition de retenir des véhicules où l’on peut effectivement souscrire. La pondération de praticien que nous retenons est de 40 à 60 % d’assurance-vie, 15 à 25 % de PEA, 5 à 15 % de CTO et 10 à 25 % de SCPI.