
Dernière mise à jour : octobre 2026
Vous lancez une simulation prêt personnel Cetelem en 2026 et les chiffres ne se recoupent pas. Cetelem propose 5,49 % de TAEG fixe, le taux annuel tous frais compris, sur 15 000 € sur 48 mois pour son offre du moment, contre 8,25 % pour son offre standard.
Ce deuxième taux frôle le plafond d’usure, fixé par la Banque de France à 8,56 % TAEG sur la tranche au-dessus de 6 000 €, applicable au 1er octobre 2026 pour le T4 2026. La question se pose donc, lequel de ces taux paierez-vous réellement ?
Entre l’offre du moment et l’offre standard, l’écart de TAEG se chiffre en centaines d’euros sur la durée du crédit. Ces deux taux ne sont qu’une fourchette publiée par Cetelem, qui me sert d’exemple pour décortiquer l’offre. Votre taux dépend de votre profil : seule votre simulation vous le donnera.
Ce taux promotionnel ne fait pas de Cetelem le prêteur le moins cher du marché, car BoursoBank descend plus bas, sous réserve d’ancienneté de compte. Un taux promotionnel ne donne pas le prix d’un prêteur, je vous le dis sans détour. Chez un distributeur de crédit, votre interlocuteur vend un crédit, il ne vous conseille pas. Demandez-lui aussi le tarif standard : c’est lui que vous paierez si l’offre expire avant votre signature.
 En résumé
Emprunter 15 000 € sur 48 mois chez Cetelem coûte 5,49 % par an tous frais compris jusqu’au 02/11/2026, contre 8,25 %, également tous frais compris, pour son tarif standard. La loi interdit de dépasser 8,56 %, le taux d’usure, pour tout prêt de plus de 6 000 €.
- 4,90 % chez BoursoBank contre 5,49 % chez Cetelem. Le taux BoursoBank ne s’applique que sur 10 000 € sur 48 mois, celui de Cetelem sur 15 000 € sur 48 mois : les deux ne se comparent donc pas.
- Cetelem ne publie aucune condition d’ancienneté de compte. Nous retenons l’offre Cetelem comme la meilleure ouverte sans condition d’ancienneté, sans frais de dossier. BoursoBank, le seul des concurrents comparés (Cofidis, Sofinco, Younited, BoursoBank) qui affiche un taux plus bas, demande 3 mois d’ancienneté de compte.
- Au mieux 8 à 15 jours entre l’acceptation de l’offre et le virement. Ce calendrier vaut jusqu’au 19 novembre 2026, la loi interdisant jusque-là tout versement pendant les sept jours qui suivent l’acceptation ; après cette date, les fonds peuvent être versés dès l’acceptation.
- 14 jours calendaires pour renoncer au crédit. Ce droit de rétractation s’exerce sans frais ni motif à compter de l’acceptation de l’offre.
- Aucune indemnité jusqu’à 10 000 € remboursés par anticipation. Ce seuil de 10 000 € ne concerne que les sommes remboursées par anticipation au cours de douze mois, pas ce qu’il reste à rembourser.
1. TAEG, taux d’usure et positionnement Cetelem en 2026
Deux chiffres suffisent pour situer un prêt personnel amortissable en 2026 : le TAEG, qui mesure le coût complet du crédit, et le taux d’usure, le plafond légal publié chaque trimestre par la Banque de France.
1.1 Le TAEG, seul indicateur fiable pour comparer un crédit conso
Le TAEG (taux annuel effectif global) intègre tous les frais obligatoires du crédit, intérêts, frais de dossier et coûts annexes, ce qui le rend comparable : il doit figurer en clair sur l’offre préalable de contrat. Le taux nominal ne couvre que les intérêts. Deux offres affichées à 4,5 % nominal peuvent donc cacher deux TAEG très différents si l’une facture des frais de dossier et l’autre non.
Dans la pratique, on ne compare que TAEG contre TAEG, jamais TAEG contre taux nominal. C’est la règle que les comparateurs grand public (MoneyVox, CheckMonCredit, Meilleurtaux) brouillent involontairement : leurs moyennes agrègent du crédit renouvelable, à taux variable, avec le prêt personnel amortissable à mensualités fixes, deux produits réglementairement distincts dont la moyenne commune ne décrit pas le tarif d’un prêt personnel.
 ★★★★★4,7 / 5 · Trustpilot
Meilleurtaux Placement Assurance-vie · PER
- Frais de versement : 0 % (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Rendement du fonds euros : 3 % (au-dessus de la moyenne, fonds euros ~2,5 % servis en 2024)
- Supports disponibles : 670 supports
- Ticket d’entrée : 500 €
Idéal pour placer l’épargne de précaution qui réduira le montant à emprunter la prochaine fois, avec 0 % de frais de versement et 670 supports en gestion libre
Pour vous emprunteur, je retiens que la seule référence utile reste le plafond d’usure, pas le taux effectif moyen (TEM), puisque c’est lui qui s’impose au prêteur.
1.2 Taux d’usure T4 2026 : le plafond que la loi impose au prêteur
Le taux d’usure est le TAEG maximum qu’un prêteur peut légalement facturer. La Banque de France le recalcule chaque trimestre en majorant d’un tiers le taux effectif moyen du trimestre précédent ; les plafonds en vigueur au 1ᵉʳ octobre 2026 se fondent donc sur celui du 3e trimestre 2026. Tout TAEG affiché au-dessus du plafond de sa tranche est illégal.
Le plafond est segmenté selon le montant emprunté : un microcrédit de 1 500 € peut afficher un TAEG bien supérieur à celui d’un prêt de 12 000 € sans sortir de la légalité.
| Tranche de prêt personnel | Taux d’usure T4 2026 (plafond) |
|---|---|
| ≤ 3 000 € | 23,60 % |
| 3 001 € à 6 000 € | 15,76 % |
| > 6 000 € | 8,56 % |
Données à jour : octobre 2026 (plafonds Banque de France applicables au 1ᵉʳ octobre 2026, trimestre T4 2026).
Le prêt personnel Cetelem démarre à 4 001 €, donc la tranche d’usure « ≤ 3 000 € » ne s’applique jamais à lui. Deux plafonds seulement peuvent s’y appliquer, 15,76 % entre 4 001 et 6 000 € puis 8,56 % au-delà de 6 000 €. Pour la mécanique de révision trimestrielle, voyez notre méthodologie complète du taux d’usure et le calcul TAEG moyen × 4/3 par catégorie.
1.3 Grille TAEG Cetelem T4 2026 : offre du moment et offre standard
Cetelem ne publie pas de grille TAEG complète par couple montant/durée. En octobre 2026, sa page produit n’affiche qu’un exemple représentatif officiel et une offre standard illustrée par un second exemple nettement plus cher sur le même couple montant et durée, et renvoie à son simulateur pour tout le reste.
| Couple montant / durée | TAEG affiché (montant et durée indiqués) | Source |
|---|---|---|
| 15 000 € / 48 mois | 5,49 % (offre du moment) | cetelem.fr, offre publiée, valable jusqu’au 02/11/2026 |
| 20 000 € / 84 mois | donnée non publique, simulation cetelem.fr requise | cetelem.fr/fr/financement/credit-consommation/credit-20000-euros |
| 15 000 € / 48 mois | 8,25 % TAEG fixe, taux débiteur fixe 7,95 % (second exemple représentatif) | cetelem.fr/fr/credit/simulation-credit (second exemple représentatif publié) |
| Autres couples (5 000 €, 10 000 € hors 48 mois, 30 000 € sur 60/84 mois) | données non publiques, simulation cetelem.fr requise | cetelem.fr |
Données à jour : octobre 2026.
L’écart entre l’offre du moment (5,49 %) et l’offre standard (8,25 %) atteint 2,76 points de TAEG. Cet écart compte face au tarif standard de Cetelem, pas face aux autres prêteurs, et seulement si votre projet tient dans le montant et la durée de l’offre du moment.
La promo ne vaut que sur un couple précis, 15 000 € / 48 mois jusqu’au 02/11/2026. Les retours terrain montrent que beaucoup d’emprunteurs lancent la simulation avec leur cible initiale (10 000 € ou 12 000 €) sans tester en parallèle le couple promotionnel, alors que l’écart en intérêts cumulés se chiffre en centaines d’euros sur 48 mois.
Je vous le dis d’emblée, je ne suis pas un fan du crédit à la consommation, et il doit rester un dernier recours. Si vous empruntez quand même, je vous conseille de lancer la même simulation, au même montant et sur la même durée, chez chaque prêteur avant de regarder un taux affiché : c’est le seul moyen de savoir qui est vraiment le moins cher pour vous.
Le diagramme ci-dessous montre, pour les prêteurs qui en publient un, les TAEG affichés, chacun sur son montant et sa durée, et leur distance au plafond légal de 8,56 %.
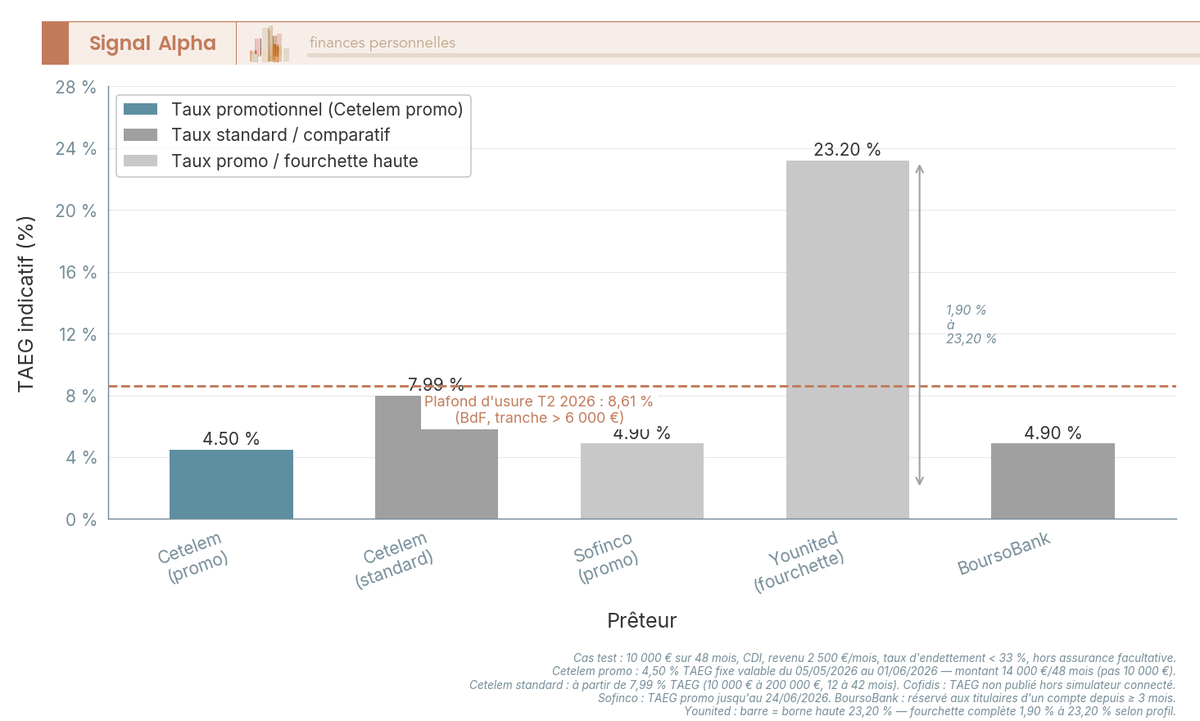
Les taux de départ affichés par les prêteurs comparés (4,90 % à 5,50 %) restent très en dessous du plafond légal de 8,56 %.
BoursoBank affiche le taux de départ le plus bas, 0,59 point sous celui de Cetelem, mais sur 10 000 € et à condition d’avoir trois mois d’ancienneté de compte, quand Cetelem affiche 5,49 % sur 15 000 € sans condition. Ce que vous devez en retenir tient en une phrase. Si votre projet ne peut pas attendre trois mois, Cetelem est l’offre à retenir ; sinon, BoursoBank vous coûtera moins cher. Younited ne publie aucun taux de départ.
2. Éligibilité, frais et coût total : ce qui filtre et ce qui s’ajoute au TAEG affiché
Le TAEG affiché dépend du montant et de la durée, et il ne permet pas encore de savoir ce que vous paierez. Deux étapes restent à franchir : votre éligibilité (FICP, HCSF, scoring), puis le coût de l’assurance facultative, qui s’ajoute au taux.
2.1 FICP, HCSF et scoring BNP Paribas Personal Finance : le filtre d’éligibilité
Avant tout examen, Cetelem (filiale de BNP Paribas Personal Finance) consulte le FICP, le Fichier des Incidents de remboursement des Crédits aux Particuliers tenu par la Banque de France. L’article L312-16 du Code de la consommation impose cette consultation. L’inscription n’empêche pas légalement l’accès au crédit, mais une inscription au FICP conduit en pratique à un refus quasi systématique sur le prêt personnel non affecté.
Vérifier son absence d’inscription avant de simuler évite donc un dossier voué au refus, je vous conseille de commencer par là ; la procédure est détaillée dans Interdit bancaire 2026 : vérifier son fichage FICP et retrouver l’accès au crédit.
Vient ensuite le filtre du taux d’endettement, calqué sur la décision HCSF du 29 septembre 2021. Le total des mensualités de crédit, nouvelle mensualité Cetelem et assurance comprises, ne doit pas dépasser 35 % du revenu net avant impôt du foyer.
Cette décision ne vise toutefois que le crédit immobilier : un prêt personnel n’y est pas juridiquement soumis, et l’alignement des prêteurs conso sur ce seuil relève d’une pratique d’octroi, complétée par une appréciation du reste à vivre. Un emprunteur qui calcule son endettement sans intégrer la prime d’assurance aboutit à un taux faussement bas, et risque le refus en bout de chaîne.
Le scoring interne BNP Paribas Personal Finance combine ces deux filtres avec une appréciation propriétaire fondée sur la stabilité des revenus, le type de contrat et l’historique bancaire. Les contrats acceptés sont variés (CDI, CDD, fonctionnaires, retraités, indépendants). Cetelem ne publie pas d’ancienneté minimum ni ne mentionne d’obligation de compte BNP.
Le crédit à la consommation est de toute façon plafonné à 75 000 € par opération au sens de l’article L312-1. Le prêt personnel Cetelem couvre de 4 001 € à 75 000 €.
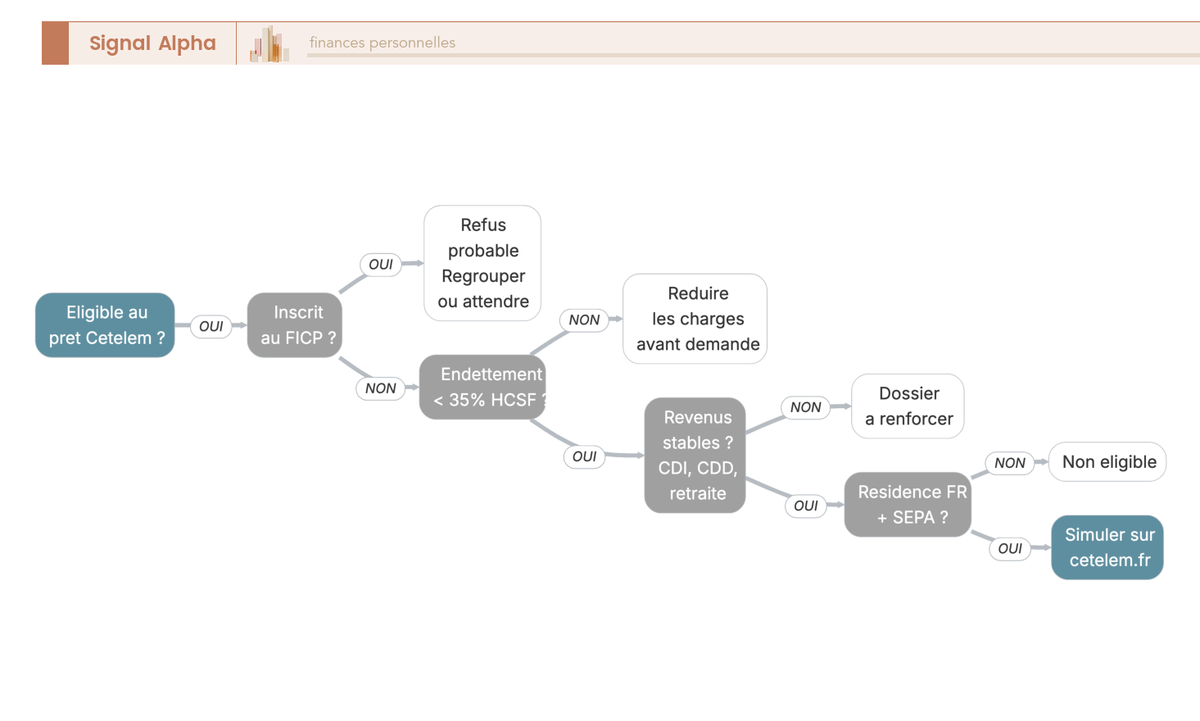
L’arbre reprend les quatre nœuds à tester en trente secondes avant de soumettre un dossier. Au-delà du plafond de 75 000 €, on bascule dans le crédit affecté ou immobilier.
2.2 Assurance facultative D / DI / DIM et TAEA : isoler le coût marginal
L’assurance facultative de Cetelem, souscrite auprès de Cardif (BNP Paribas Cardif), existe en trois formules :
- D : Décès et PTIA, prise en charge du capital restant dû.
- DI : D plus Incapacité Temporaire Totale, avec franchise de 90 jours.
- DIM : DI plus Invalidité.
Ce coût se lit dans le TAEA (taux annuel effectif d’assurance), publié dans l’offre à côté du TAEG. Sur l’exemple chiffré par Cetelem dans son offre en cours, l’assurance facultative représente 675,84 € du coût total, soit un TAEA de 2,16 %.
Quand vous comparez deux offres de crédit, ne vous arrêtez pas au TAEG, demandez aussi le TAEA des deux, sinon vous comparez des périmètres différents. Pour connaître ce surcoût sur votre propre profil, faites la simulation une fois avec l’assurance et une fois sans.
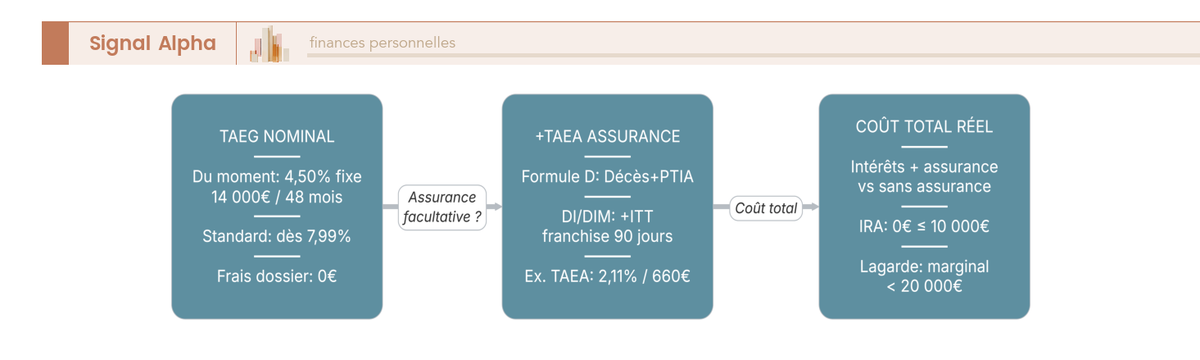
La loi Lemoine du 28 février 2022, qui permet la résiliation à tout moment de l’assurance emprunteur, ne s’applique PAS au crédit à la consommation. Sur le prêt personnel, c’est le régime de la loi Lagarde qui prévaut. La délégation d’assurance y reste légale, mais elle se décide à la signature, pas en cours de prêt.
Puisque ce choix ne se rejoue plus après la signature, je vous conseille de ne pas le laisser au prêteur. Regardez d’abord qui encaisse la prime : celui qui vous prête prend une marge sur la couverture qu’il vous vend. Demandez donc un tarif à un assureur extérieur pendant que l’offre est encore négociable. Les garanties, la quotité et le calcul du TAEA sont détaillés dans Assurance emprunteur : garanties, quotité, TAEA et loi Lemoine.
2.3 Indemnité de remboursement anticipé : la franchise 10 000 € qui rend le prêt flexible
L’indemnité de remboursement anticipé (IRA) est encadrée par l’article L312-34 du Code de la consommation, qui s’applique à tout prêt personnel, chez Cetelem comme ailleurs. Ce qu’il faut en retenir tient en trois règles :
- 1 % du capital remboursé par anticipation si la durée résiduelle est supérieure à 12 mois ;
- 0,5 % si la durée résiduelle est inférieure ou égale à 12 mois ;
- franchise totale si le montant remboursé par anticipation ne dépasse pas 10 000 € au cours d’une période de douze mois.
Le seuil se mesure sur ce que vous remboursez par anticipation au cours de douze mois, pas sur le capital qui vous reste à rembourser. Un remboursement anticipé ne génère donc aucune indemnité tant que la somme versée par anticipation ne dépasse pas 10 000 €, ce qui couvre la majorité des prêts personnels Cetelem.
Le produit est, je trouve, bien plus souple qu’un prêt immobilier ou qu’un crédit affecté, dont les pénalités peuvent dépasser plusieurs centaines d’euros. Si vous anticipez une rentrée de trésorerie ponctuelle (prime, succession, vente d’un actif), vous pourrez solder le prêt sans pénalité. Un rachat de crédits, lui, a toujours un coût, dont la mécanique est détaillée dans Rachat de crédits 2026 : combien ça coûte réellement et si ça vaut le coup.
3. Procédure 2026 sur cetelem.fr : décision, signature électronique, rétractation, déblocage
Le dossier éligible et le coût total chiffré, il faut maintenant mettre des dates sur la procédure : la séquence sur cetelem.fr tient en sept étapes. Entre l’acceptation et le virement, ce n’est pas le prêteur qui fixe le calendrier, c’est la loi, du moins jusqu’au 19 novembre 2026. Après cette date, la règle change, et je vous l’explique plus bas.
3.1 Parcours en ligne cetelem.fr et signature électronique eIDAS
Une demande de prêt Cetelem suit sept étapes. Seule la première, la simulation, n’engage à rien ; les six suivantes engagent le dossier au sens contractuel :
- Simulation sans création de compte sur
cetelem.fr/fr/credit/simulation-credit. - Création de compte (e-mail, mot de passe, identifiants).
- Formulaire identité et revenus (situation familiale, profession, revenus nets mensuels, charges).
- Téléversement des pièces justificatives : pièce d’identité, justificatif de domicile de moins de 3 mois, deux derniers bulletins de salaire (trois si indépendant), dernier avis d’imposition et RIB du compte de prélèvement.
- Décision : instantanée si le dossier est complet, sinon sous 72 heures ouvrées le temps d’une analyse manuelle complémentaire.
- Signature électronique avancée avec OTP SMS, dans le cadre du règlement eIDAS (règlement UE n° 910/2014 du 23 juillet 2014 sur l’identification électronique et les services de confiance).
- Déblocage des fonds, encadré par l’article L312-25, sur lequel on revient juste après.
Un dossier complet reçoit souvent une réponse immédiate ; un dossier incomplet part en analyse manuelle, qui peut prendre jusqu’à 72 heures ouvrées. Préparez donc toutes vos pièces justificatives avant de commencer, scannées et lisibles. La plupart de ces analyses viennent d’une pièce floue, d’un justificatif de domicile périmé ou de bulletins incomplets, pas de votre profil d’emprunteur.
3.2 Rétractation de 14 jours (L312-19) et déblocage J+8 à J+15 jusqu’au 19 novembre 2026
L’étape 7, le déblocage des fonds, n’est pas à la discrétion du prêteur, car deux articles du Code de la consommation l’encadrent. Je les distingue d’abord par leur objet, ensuite par leur durée d’application. Le droit de rétractation n’a pas de date de fin ; le délai minimum avant versement des fonds, lui, ne vaut que jusqu’au 19 novembre 2026.
Le premier est le droit de rétractation. L’article L312-19 donne à l’emprunteur 14 jours calendaires révolus pour renoncer au crédit, sans frais ni motif, à compter de l’acceptation de l’offre, délai porté de 7 à 14 jours par la loi Lagarde du 1ᵉʳ juillet 2010.
Ces deux délais ne concernent pas l’assurance facultative, traitée en section 2.2.
Vient ensuite le délai minimum de mise à disposition. Jusqu’au 19 novembre 2026, l’article L312-25 interdit au prêteur de verser les fonds pendant un délai de sept jours à compter de l’acceptation du contrat. L’emprunteur peut demander expressément une mise à disposition anticipée, sans renoncer à son droit de rétractation, car s’il l’exerce dans les 14 jours, il devra restituer intégralement le capital perçu.
Mis bout à bout, ces deux délais expliquent pourquoi je considère la promesse « crédit en 24h » des comparateurs grand public comme trompeuse, au moins jusqu’au 19 novembre 2026. Le « 24h » porte sur la décision, jamais sur le virement.
Ce délai avant le virement, je le considère comme une protection et non pas comme une temporisation. J’ai vu trop de crédits bien choisis signés au mauvais moment de la vie de la personne. Je me sers donc de cette fenêtre pour demander une offre à un autre prêteur, puisque rien n’est encore versé. Tant que ce délai minimum s’applique, l’attendu réaliste entre acceptation de l’offre et virement effectif reste de J+8 à J+15 dans le meilleur scénario, signature électronique et délai L312-25 compris.
Note de Henri
Je vais être franc, je n’aime pas le crédit à la consommation. Emprunter pour une dépense de tous les jours, c’est payer des intérêts sur quelque chose qui ne rapportera jamais rien, et c’est engager vos revenus de demain. Pour moi, ce prêt doit rester le dernier recours. Ce qui compte, c’est votre épargne de précaution, celle du court terme. C’est elle qui doit absorber une dépense imprévue, pas un crédit. Si elle ne suffit pas, demandez-vous d’abord si la dépense peut attendre quelques mois, le temps de mettre de côté. Et si vous empruntez quand même, mettez les prêteurs en concurrence et regardez tous les frais, pas seulement le taux affiché.
À partir du 20 novembre 2026, la loi change : l’interdiction de verser les fonds ne portera plus que sur la période qui précède l’acceptation du contrat (nouvelle rédaction de l’article L312-25). Concrètement, un prêteur pourra vous verser l’argent dès l’acceptation, sans attendre la fenêtre J+8 à J+15 d’aujourd’hui. Votre droit de rétractation de 14 jours, lui, ne change pas. Ce qui comptera alors, ce n’est plus la loi mais le délai interne de chaque établissement, et je vous conseille de le demander avant de signer.
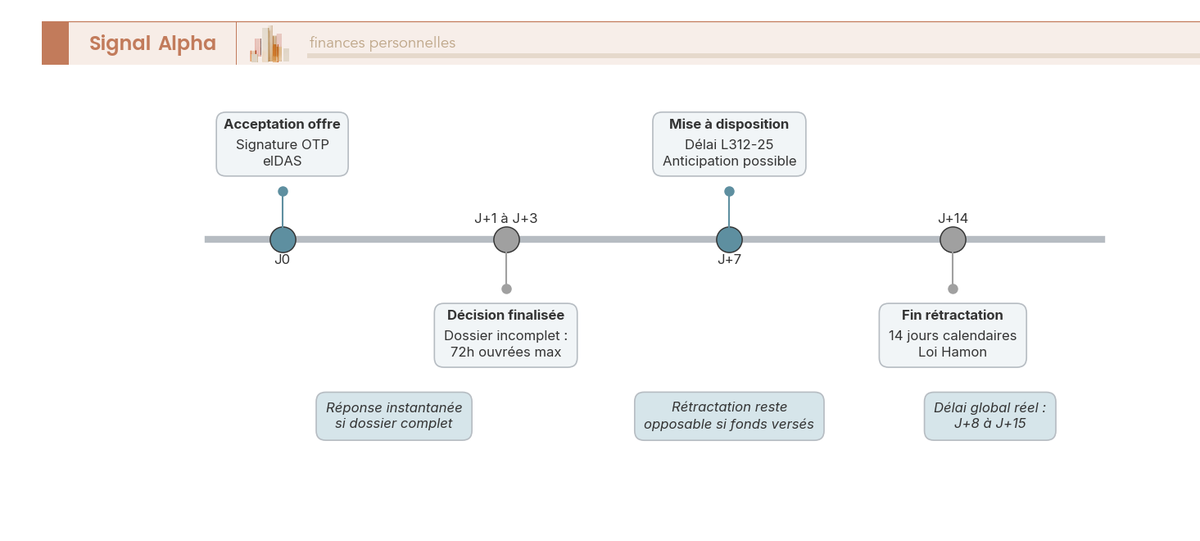
La frise ci-dessous montre les quatre jalons qui s’appliquent jusqu’au 19 novembre 2026 : J0 acceptation, décision (instantanée à J+3 selon la complétude du dossier), mise à disposition L312-25 à partir de J+7, fin du délai de rétractation à J+14. Je cale toujours une signature en début de semaine plutôt qu’un vendredi, parce que les délais légaux courent en jours calendaires alors que le virement, lui, s’aligne sur les jours ouvrés du système interbancaire.
Pour aller plus loin sur les autres délais légaux des contrats financiers, consultez notre guide des bases légales (Hamon, Châtel, Lemoine, RIA).
4. Cetelem face à Cofidis, Sofinco, Younited et BoursoBank : qui affiche quel taux, et sur quel montant
La séquence pratique clarifiée, il reste à choisir le prêteur. Cetelem s’y présente en octobre 2026 avec son offre du moment à 5,49 %. Cette offre ne comporte ni frais de dossier ni condition d’ancienneté de compte.
Ce taux ne se compare pourtant pas directement à ce qu’affichent les autres prêteurs que je compare ici. Chacun publie le sien sur son propre montant et sa propre durée, quand il en publie un. Je rapporte donc chaque taux avec son montant et sa durée, au lieu d’un classement général qui serait faussé.
4.1 Les taux publiés par chaque prêteur, dont un seul sur 10 000 € / 48 mois
Le cas de référence que j’ai retenu ici est représentatif du cœur de marché Cetelem : 10 000 € sur 48 mois, emprunteur en CDI, revenu net 2 500 €/mois, taux d’endettement inférieur à 33 %, hors assurance facultative.
Seul BoursoBank publie un TAEG sur ce couple exact de 10 000 € sur 48 mois. Cetelem, Cofidis et Sofinco publient le leur sur d’autres montants et d’autres durées, et un TAEG ne se transpose pas d’un montant à l’autre. Les frais fixes pèsent plus lourd sur un petit prêt, et le taux proposé dépend de la durée. Younited n’en publie aucun.
| Critère | Cetelem | Cofidis | Sofinco | Younited | BoursoBank |
|---|---|---|---|---|---|
| TAEG affiché (montant et durée indiqués), octobre 2026 | 5,49 % (offre du moment, 15 000 € / 48 mois) | 5,50 % sur 14 000 € / 60 mois ; 8,54 % sur 7 000 € / 36 mois (exemple représentatif) | 5,50 % affiché en en-tête de page ; de 4,70 % à 15,75 % selon le montant et la durée | TAEG fixe, déterminé après étude du dossier | 4,90 % sur 10 000 € / 48 mois (clients BoursoBank) |
| Montants | 4 001 à 75 000 € | 500 à 35 000 € | 3 001 à 75 000 € | 1 000 à 50 000 € | 3 000 à 75 000 € |
| Durées | 7 à 84 mois | 12 à 84 mois | 12 à 120 mois | 6 à 84 mois | 12 à 120 mois (60/72 mois selon projet) |
| Rapidité décision | Instantanée si dossier complet, sinon 72h ouvrées | Souvent instantané, sinon J+1 | Souvent instantané, sinon J+1 | Décision sous 24h, souvent instantanée | Sous 24h, accès rapide pour clients |
| Réservé à clientèle | Non (ouvert tout public) | Non | Non | Non, mais scoring sélectif | Oui, compte BoursoBank ≥ 3 mois |
| Fiscalité spécifique | Aucune fiscalité spécifique | idem | idem | idem | idem |
| Délégation d’assurance | Oui (régime Lagarde, conso) | Oui | Oui | Oui | Oui |
Données à jour : octobre 2026.
Plusieurs lignes de ce tableau demandent un examen attentif. Cetelem affiche son meilleur TAEG, 5,49 %, sur 15 000 € / 48 mois. Sur 10 000 €, le montant que j’ai retenu pour comparer les prêteurs, il ne publie aucun taux.
Younited ne communique pas de fourchette de TAEG, son taux fixe étant déterminé après étude du dossier. Pour vous situer avant la simulation, le taux effectif moyen relevé au troisième trimestre 2026, 6,42 %, vous dit ce que les emprunteurs ont réellement payé, un repère plus solide qu’un taux promotionnel accordé à quelques dossiers.
Cofidis ne publie aucun taux sur 10 000 € / 48 mois ; son 5,50 % ne porte que sur 14 000 € / 60 mois, et son exemple représentatif ressort à 8,54 % sur 7 000 € / 36 mois.
BoursoBank affiche le TAEG le plus bas parmi ceux qui en publient un, 4,90 %, mais requiert 3 mois d’ancienneté minimum sur le compte. Je ne suis pas un fan du crédit à la consommation, mais une banque en ligne, elle, vous servira même si vous n’empruntez jamais : vous y paierez bien moins de frais, et personne n’essaiera de vous vendre un produit sous couvert de conseil.
Ouvrez ce genre de compte bien avant d’en avoir l’usage, avec un dépôt symbolique. Le jour du projet, l’ancienneté court déjà et vous n’avez pas à attendre. Pour les emprunteurs qui hésitent sur la banque en ligne à retenir, le Comparatif des 8 meilleures banques en ligne 2026 détaille les conditions d’entrée.
Un sixième acteur revient souvent dans les recherches, Oney, filiale de BPCE, qui propose un prêt personnel amortissable avec un TAEG entre 7,50 % et 15,76 % et un plafond de 24 900 €. Même son taux le plus bas, 7,50 %, dépasse les meilleures offres comparées ici : ce n’est pas une alternative bon marché. Son intérêt tient aux montants modestes et à la rapidité de décision, pas au prix.
L’astuce centrale tient en une phrase, lancer la même simulation chez plusieurs prêteurs avant de signer. C’est ce geste qui permet d’identifier qui est réellement le moins cher à la date où vous empruntez. Ce que vous y gagnez se compte en euros : un écart de 50 points de base, soit un demi-point de TAEG, sur 10 000 € / 48 mois, c’est plus de 100 € d’intérêts ; sur 20 000 € / 72 mois, c’est plusieurs centaines d’euros.
4.2 Profils gagnants et cas BNP : pour qui Cetelem est compétitif en 2026
Je le redis, un crédit à la consommation ne devrait servir qu’en dernier recours. Si vous devez emprunter quand même, Cetelem reste l’offre que je préfère parmi les prêteurs qui n’exigent aucune ancienneté de compte. Elle vous convient si vous avez besoin d’au moins 4 001 €, le montant minimum du prêt personnel Cetelem, et d’une réponse rapide.
En dessous, Oney prête dès 3 000 €. Pour une somme plus petite, on vous orientera vers le crédit renouvelable ou le microcrédit. Je vous conseille plutôt de puiser dans votre épargne de précaution ou de reporter la dépense, vous n’y paierez aucun intérêt.
Si votre projet peut se caler sur le montant et la durée de l’offre du moment, vous n’aurez pas le taux le plus bas des prêteurs comparés. Vous ne paierez en revanche aucun frais de dossier, ce qui pèse plus lourd que le centième de point gagné sur un concurrent. La franchise d’IRA de 10 000 €, détaillée en section 2.3, vous laisse en plus rembourser par anticipation sans indemnité dans cette limite.
Seuls les clients BoursoBank ont intérêt à emprunter ailleurs, car ils obtiennent 4,90 % sur 10 000 € / 48 mois. Le 5,50 % de Sofinco ne change pas mon choix, car il s’affiche en haut de sa page sans montant ni durée.
Si vous êtes déjà client BNP Paribas, votre banque a aussi son propre prêt personnel sur mabanque.bnpparibas. BNP Paribas est la maison-mère du groupe qui exploite la marque Cetelem. En octobre 2026, la banque y affiche 7,12 % de TAEG fixe sur son exemple représentatif de 7 000 € sur 36 mois, pour des prêts de 1 000 à 75 000 € sur 4 à 108 mois.
Être client BNP ne vous garantit pas le meilleur taux. L’offre de votre banque ressort à 7,12 %, contre 5,49 % pour l’offre du moment Cetelem, soit 1,63 point d’écart. Sur 48 mois, un tel écart de TAEG vous coûte des centaines d’euros d’intérêts.
Note de Tom
La tentation, chez un client BNP ou CA, est de signer l’offre maison sans simuler ailleurs. Dans la pratique, ce sont les écarts entre l’offre du moment d’un spécialiste conso et le tarif standard de la banque principale qui se chiffrent vraiment, surtout sur les durées 48-60 mois. Mettre les prêteurs en concurrence avant de signer reste le seul réflexe qui paie.
Pour un projet à 3-6 mois, ouvrez un compte BoursoBank dès maintenant : les 3 mois d’ancienneté requis seront acquis le jour où vous emprunterez. Je détaille la procédure dans ouvrir un compte BoursoBank. Et même si vous êtes client BNP de longue date, lancez une simulation sur cetelem.fr puis sur mabanque.bnpparibas, avec le même montant et la même durée. Vous saurez alors laquelle des deux offres vous coûte le moins.
Conclusion
Le TAEG affiché en page d’accueil ne me suffit jamais pour choisir un prêt. Demandez l’offre préalable de contrat avant de vous décider, car c’est le document qui engage le prêteur sur votre taux.
Comparez-la au plafond d’usure applicable depuis le 1er octobre 2026, soit 8,56 % de TAEG au-dessus de 6 000 €. Aucun prêteur n’a le droit de dépasser ce maximum fixé par la loi. Vérifiez aussi les conditions d’éligibilité avant de lancer une demande de prêt Cetelem.
Surveillez aussi le calendrier. Le délai de sept jours de l’article L312-25, qui impose une fenêtre J+8 à J+15, ne s’applique que jusqu’au 19 novembre 2026 ; l’ordonnance n° 2025-880 du 3 septembre 2025 (art. 28) limite l’interdiction de paiement à la période antérieure à l’acceptation. Ce délai disparaît le 20 novembre 2026. Il vous reste alors le droit de rétractation de quatorze jours de l’article L312-19, maintenu par l’article 25 de la même ordonnance, qui n’empêche pas un versement anticipé.
Concernant les taux, je vous demande de faire très attention. Quelques dizaines de points de base valent plusieurs centaines d’euros sur 48 à 72 mois. Lancez donc la même simulation prêt personnel chez plusieurs prêteurs, au même montant et sur la même durée. Cela seul montre lequel vous coûte le moins. Une simulation prêt personnel cetelem ne dispense pas de faire la même chez Younited ou à l’offre maison BNP. Ne comparez que des TAEG calculés sur votre propre dossier.
Pour être honnête, je ne suis pas partisan du crédit à la consommation. Avant d’emprunter, puisez dans votre épargne de précaution, l’argent gardé pour les imprévus. Si elle ne suffit pas, demandez-vous si l’achat peut être repoussé. Si vous empruntez malgré tout, Cetelem reste en octobre 2026 une offre compétitive, sans frais de dossier. Le crédit doit rester un dernier recours, je le répète. Chaque euro d’intérêts évité reste chez vous.
Pour continuer la lecture, le guide des livrets d’épargne réglementée aide à réduire le montant à emprunter, le guide du financement achat maison détaille la même mécanique 35 % HCSF à plus grande échelle, et microcrédit en France couvre les acteurs Adie et FCS quand la banque dit non.
Pour récapituler, voici les contrats partenaires mentionnés plus haut :
★★★★★4,7 / 5 · TrustpilotMeilleurtaux Placement Assurance-vie · PER
- Frais de versement : 0 % (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Rendement du fonds euros : 3 % (au-dessus de la moyenne, fonds euros ~2,5 % servis en 2024)
- Supports disponibles : 670 supports
- Ticket d’entrée : 500 €
Idéal pour placer l’épargne de précaution qui réduira le montant à emprunter la prochaine fois, avec 0 % de frais de versement et 670 supports en gestion libre
FAQ
Quel est le taux d’un crédit Cetelem en 2026 ?
L’offre du moment Cetelem affiche 5,49 % de TAEG fixe (taux débiteur fixe 5,36 %) pour 15 000 € sur 48 mois, valable du 01/10/2026 au 02/11/2026. Le second exemple représentatif ressort à 8,25 % de TAEG fixe (taux débiteur fixe 7,95 %) sur le même couple montant/durée. Seule une simulation sur cetelem.fr donne un chiffre opposable. Comme repère, le plafond d’usure applicable au 1ᵉʳ octobre 2026 est de 8,56 % au-dessus de 6 000 €.
Cetelem accepte-t-il facilement les crédits ?
Cetelem ne publie pas de taux d’acceptation sur ses pages de prêt personnel. La décision dépend du dossier bien plus que de la marque. Trois éléments pèsent, l’absence d’inscription au FICP, dont l’article L312-16 du Code de la consommation impose la consultation avant tout accord, la stabilité des revenus et la charge de crédit déjà supportée. Les prêteurs conso alignent leur pratique d’octroi sur un taux d’effort de 35 % du revenu net avant impôt, seuil fixé par la décision HCSF du 29 septembre 2021.
Quel est le montant maximum d’un crédit à la consommation ?
75 000 €. L’article L312-1 du Code de la consommation s’applique aux crédits d’un montant égal ou supérieur à 200 € et inférieur ou égal à 75 000 €, hors crédit immobilier. La mensualité rapportée au revenu et le plafond d’usure de 8,56 % sur la tranche supérieure à 6 000 € limitent le montant finançable.
Quel est le montant minimum empruntable chez Cetelem ?
Le simulateur Cetelem affiche un montant à partir de 4 001 €. Un besoin inférieur relève d’un autre produit, crédit renouvelable, microcrédit ou financement du vendeur. Ce seuil place tout prêt personnel Cetelem au-delà de 3 000 €, dans les tranches d’usure plafonnées à 15,76 % de 3 001 € à 6 000 € et à 8,56 % au-dessus de 6 000 €.
Cetelem facture-t-il des frais de dossier ?
Aucun frais de dossier. Le recalcul de l’exemple officiel le montre, 15 000 € de capital plus 1 698,72 € d’intérêts donnent 16 698,72 €, soit exactement le montant total dû publié, sans ligne de frais résiduelle. Les 48 mensualités de 347,89 € hors assurance ne couvrent donc que le capital et les intérêts.
Combien coûte l’assurance emprunteur facultative Cetelem ?
L’assurance est facultative et souscrite auprès de Cardif, en trois formules, D, DI et DIM. Sur l’exemple en cours, la formule DIM jusqu’à 64 ans coûte 14,08 € par mois, soit 675,84 € de coût total, pour un TAEA de 2,16 %. C’est le TAEA, et non le TAEG, qui isole ce surcoût. Cocher puis décocher l’assurance dans le simulateur avant de signer chiffre l’écart.
Le prêt Cetelem est-il vraiment sans justificatif ?
Sans justificatif d’utilisation, pas sans justificatifs. Le prêt personnel non affecté n’oblige pas à prouver l’usage des fonds, à la différence du crédit affecté auto. Le dossier reste classique, détaillé plus haut dans le parcours en ligne. L’argument commercial porte sur la destination des fonds, jamais sur la constitution du dossier. C’est l’incomplétude des pièces qui est le plus souvent à l’origine du blocage de la demande.
Quel délai compter entre la simulation et le virement des fonds ?
Jusqu’au 19 novembre 2026, le meilleur scénario reste J+8 à J+15 après acceptation de l’offre, parce que l’article L312-25 du Code de la consommation interdit tout paiement pendant sept jours à compter de cette acceptation. À partir du 20 novembre 2026, ce délai de sept jours disparaît et le calendrier ne dépend plus que du traitement interne de l’établissement.
Qu’est-ce qui change au 20 novembre 2026 pour le déblocage des fonds ?
Le délai minimum de sept jours avant mise à disposition s’éteint. L’ordonnance n° 2025-880 du 3 septembre 2025 réécrit à son article 28 l’article L312-25, dont l’interdiction de paiement ne vise plus que la période antérieure à l’acceptation du contrat. Le droit de rétractation de quatorze jours, lui, survit intact, la protection de l’emprunteur ne changeant pas malgré un déblocage potentiellement plus rapide.
Combien de temps a-t-on pour se rétracter après signature ?
Quatorze jours calendaires révolus à compter de l’acceptation de l’offre, sans frais ni motif, par l’article L312-19 du Code de la consommation. Il vient de la loi Lagarde du 1ᵉʳ juillet 2010, qui l’a porté de sept à quatorze jours, et non de la loi Hamon du 17 mars 2014. Il reste acquis même après versement des fonds, à charge de restituer le capital perçu. La réforme du 20 novembre 2026 ne le modifie pas.
Peut-on rembourser un prêt Cetelem par anticipation sans pénalité ?
Dans la majorité des cas, oui. L’article D312-15 du Code de la consommation écarte toute indemnité tant que les remboursements anticipés ne dépassent pas 10 000 € au cours d’une période de douze mois. Attention à l’assiette, le seuil ne concerne que les sommes remboursées par anticipation, pas le capital restant dû.
Ce seuil ne compte pour moi que si je prévois de rembourser avant terme. Or cette intention, personne ne peut la décider à ma place, même quand je me fais aider pour comparer. Je me décide donc là-dessus avant de choisir une durée, pas après avoir signé. Au-delà du seuil, l’article L312-34 plafonne l’indemnité à 1 % du montant remboursé si la durée résiduelle dépasse un an, à 0,5 % sinon.
Cetelem est-il le moins cher face à BoursoBank, Sofinco, Cofidis ou Oney ?
Pas sur le seul taux affiché, et la comparaison directe est impossible en octobre 2026, chaque prêteur publiant son taux sur son propre couple montant/durée. BoursoBank annonce 4,90 % pour 10 000 € sur 48 mois, sous condition d’un compte BoursoBank ouvert depuis au moins 3 mois.
Sofinco affiche 5,50 %, dans une fourchette de 4,70 % à 15,75 % selon le montant et la durée, Cofidis 8,54 % sur 7 000 € sur 36 mois, Oney de 7,50 % à 15,76 % pour 3 000 € à 24 900 € sur 4 à 84 mois, et BNP Paribas 7,12 % pour 7 000 € sur 36 mois. Younited ne publie aucun TAEG hors simulation.