Dernière mise à jour : octobre 2026
Vous touchez une petite retraite, ou vous aidez un parent dans cette situation. La même crainte revient dès qu’on évoque l’ASPA, l’allocation de solidarité aux personnes âgées : à quoi bon la demander si l’État se rembourse ensuite sur l’héritage des enfants ?
Beaucoup y renoncent à cause de cette peur, souvent sur la foi d’un seuil de récupération périmé encore affiché en ligne. Or ce seuil a été relevé puis réindexé au 1er janvier 2026. Il protège bien plus de successions qu’on ne l’imagine. Comme je le répète souvent, ne vous fiez à aucun seuil sans avoir vérifié sa date. Avant de renoncer à un droit, je vous conseille toujours de remonter à la fiche officielle de l’administration.
Dans cet article, je décortique qui a droit à l’ASPA, son montant, comment la demander, ce que l’État peut récupérer sur la succession et comment protéger votre transmission.
 En résumé
L’allocation de solidarité aux personnes âgées (ASPA) plafonne à 1 043,59 € par mois pour une personne seule en 2026. En métropole, l’État ne récupère les sommes versées que sur la part de l’héritage dépassant 108 585,14 €.
- Un couple perçoit au plus 1 620,18 € par mois. L’ASPA n’est soumise ni à l’impôt sur le revenu ni aux prélèvements sociaux.
- Quatre conditions se cumulent pour percevoir l’ASPA. Avoir demandé toutes ses pensions de retraite, avoir 65 ans, ou 62 ans en cas d’inaptitude, résider en France et rester sous le plafond de ressources.
- Vos placements comptent pour 3 % de leur valeur dans le calcul des ressources. Un capital de 100 000 € compte ainsi pour 3 000 € par an, qu’il rapporte ou non des intérêts.
- Le seuil de récupération de 39 000 € est obsolète depuis 2020. Nous recommandons de toujours comparer le patrimoine net transmis au seuil en vigueur : sous ce seuil, l’ASPA ne coûte rien à vos héritiers.
- Une assurance-vie alimentée bien avant la demande d’ASPA se transmet hors succession. La caisse de retraite peut réintégrer au patrimoine récupérable une prime versée après la demande d’ASPA, si ce versement visait à éviter la récupération.
1. Montant de l’ASPA en 2026 : combien touche-t-on vraiment ?
1.1 L’ASPA, une allocation différentielle : le barème 2026
L’ASPA, encore souvent appelée minimum vieillesse, est une allocation différentielle : elle comble l’écart entre les ressources du foyer et un plafond de ressources. Sans aucune ressource, un retraité touche donc l’allocation entière ; avec une petite pension, il ne reçoit que le complément jusqu’au plafond.
Au 1er janvier 2026, après une revalorisation de +0,9 %, le barème s’établit ainsi.
| Situation | Montant mensuel max. 2026 | Montant annuel max. 2026 | = Plafond de ressources 2026 |
|---|---|---|---|
| Personne seule | 1 043,59 € | 12 523,14 € | 12 523,14 €/an |
| Couple (marié, PACSé ou concubin) | 1 620,18 € | 19 442,21 € | 19 442,21 €/an |
Données à jour : octobre 2026.
Le montant du couple n’est pas le double de celui d’une personne seule : il vaut environ 1,55 fois, parce qu’un couple partage ses charges. Les montants annuels officiels diffèrent de quelques centimes du « mensuel × 12 ».
Si un seul membre du couple perçoit l’ASPA, le versement mensuel maximal reste 1 043,59 €. Même dans ce cas, la caisse compare les ressources des deux conjoints au plafond du couple, et non les seules ressources du demandeur. Additionnez donc les ressources de votre couple avant d’estimer ce que vous toucherez.
1.2 Un montant net d’impôt, versé le 9 du mois
L’allocation échappe à l’impôt sur le revenu ainsi qu’aux prélèvements sociaux, contribution sociale généralisée (CSG) et contribution au remboursement de la dette sociale (CRDS) comprises. Les 1 043,59 € mensuels d’une personne seule sont versés intégralement sur le compte, là où une pension de retraite classique est, elle, amputée de la CSG.
Je vous conseille de comparer l’ASPA et une pension de retraite sur le montant réellement versé chaque mois : l’ASPA est nette, la pension est amputée de la CSG et de la CRDS. Une pension plus élevée avant prélèvements peut laisser moins en fin de mois qu’une allocation versée nette.
L’allocation est versée le 9 de chaque mois pour le mois écoulé, ou le jour ouvré le plus proche si le 9 tombe un week-end ou un jour férié.
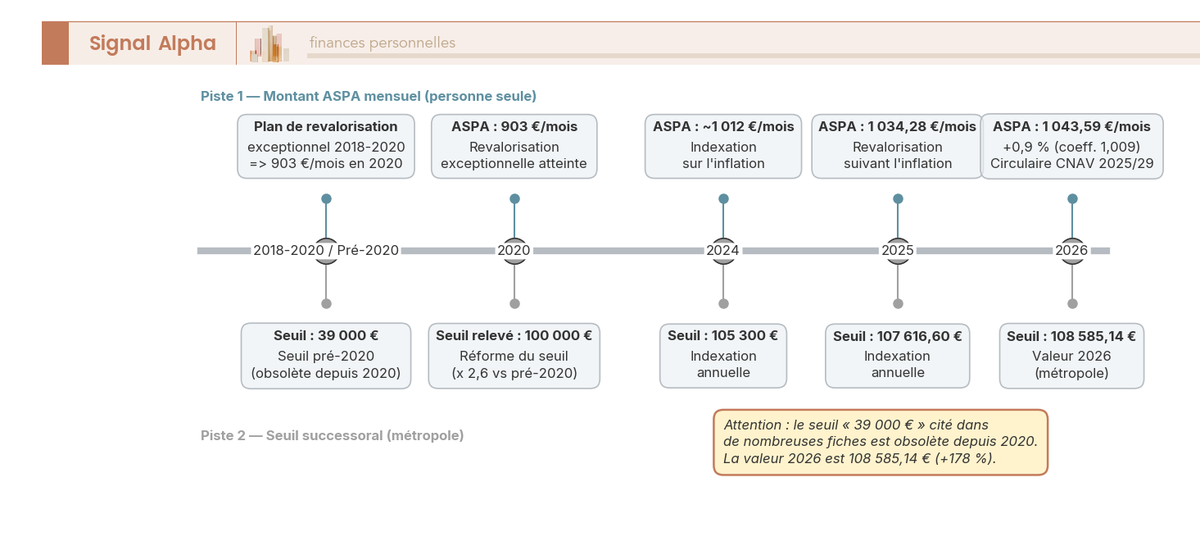
La revalorisation de +0,9 % du montant de l’ASPA au 1er janvier 2026 prolonge la tendance des dernières années : après un plan de revalorisation exceptionnel entre 2018 et 2020, qui a relevé le minimum vieillesse à 903 €/mois en 2020 pour une personne seule, le montant suit l’inflation, avec environ 1 012 €/mois en 2024, 1 034,28 € en 2025, puis 1 043,59 € en 2026.
La hausse ralentit cette année avec l’inflation, au même rythme que la revalorisation des pensions de retraite. La frise ci-dessous montre l’évolution du montant de l’ASPA et le seuil de récupération sur succession, c’est-à-dire le niveau de patrimoine au-delà duquel la caisse reprend aux héritiers les sommes versées.
2. Ai-je droit à l’ASPA en 2026 ? Plafonds et conditions
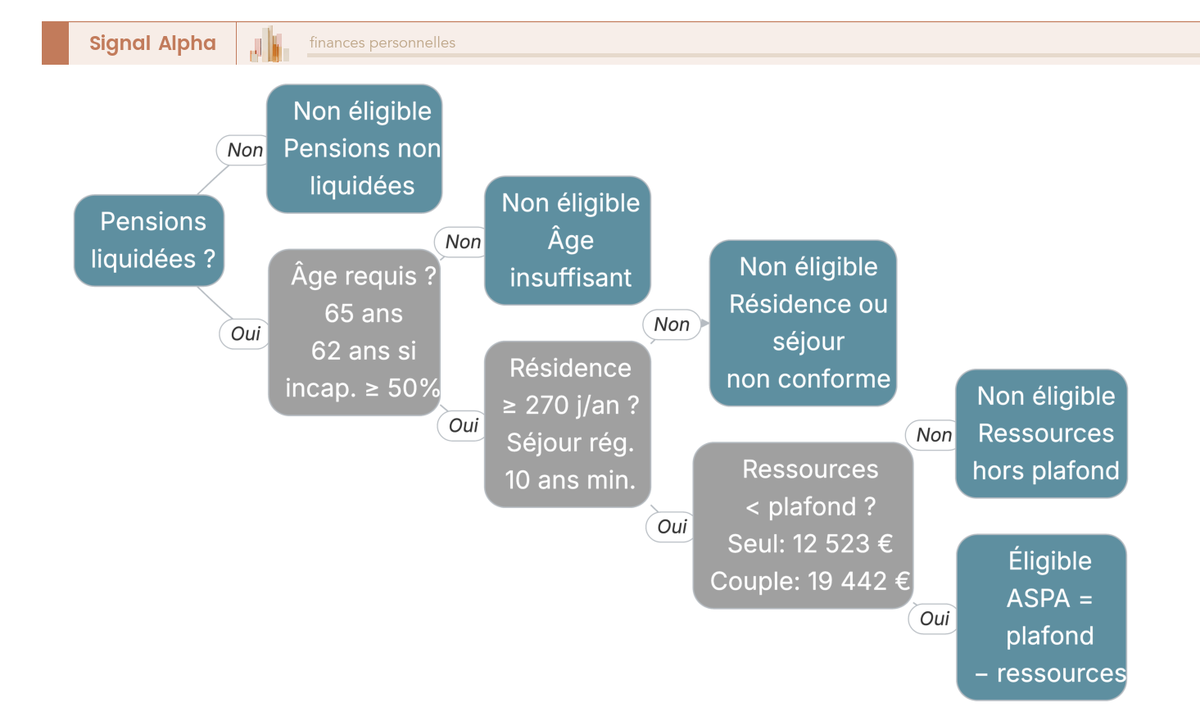
Quatre conditions se cumulent : avoir demandé toutes vos pensions de retraite, atteindre l’âge requis, résider en France de manière stable et rester sous un plafond de ressources. Je m’arrête sur le filtre des ressources, parce qu’il compte des revenus que vous ne percevez pas.
2.1 Le plafond de ressources et le piège des 3 % sur les capitaux
Le plafond de ressources 2026 est égal au montant maximal de l’ASPA, soit 12 523,14 €/an pour une personne seule et 19 442,21 €/an pour un couple. Dépasser le plafond de quelques euros annule le droit.
L’administration examine vos ressources des trois mois civils qui précèdent l’entrée en jouissance de l’allocation, c’est-à-dire le mois qui suit votre demande. Si vos ressources de ces trois mois dépassent le quart du plafond annuel, vous conservez votre droit en justifiant que vos ressources des douze mois précédents sont restées sous le plafond annuel.
Parmi ces ressources, les capitaux sont le point contre-intuitif. Vos placements sont évalués forfaitairement à 3 % par an de leur valeur, qu’ils rapportent ou non. Ce forfait s’applique à un livret, une assurance-vie, un plan d’épargne logement ou un compte-titres. Un contrat de 100 000 € représente ainsi 3 000 € de « ressource fictive » par an, soit 250 € de moins d’ASPA chaque mois.
Les 3 % n’apparaissent sur aucun relevé bancaire. Je vous conseille donc de ne pas estimer votre droit à partir de vos seuls relevés : vous le surestimeriez.
En revanche, la résidence principale que vous occupez n’entre généralement pas dans les ressources. Certaines aides n’y entrent pas non plus. Le tableau ci-dessous récapitule les principaux postes.
| Ressource | Prise en compte ? | Détail / point de vigilance |
|---|---|---|
| Pensions de retraite (base + complémentaire) | Oui | Le cœur des ressources ; l’ASPA complète jusqu’au plafond |
| Revenus d’activité (si reprise) | Oui, avec abattement | Abattement forfaitaire pour encourager l’activité |
| Revenus fonciers, loyers (dont loueur en meublé non professionnel, LMNP) | Oui | Comptés pour leur montant net |
| Capitaux et placements (livrets, assurance-vie, PEL, comptes-titres) | Oui, forfaitairement | Évalués à 3 %/an de leur valeur, que le capital produise ou non des intérêts |
| Biens immobiliers hors résidence principale | Oui, forfaitairement | Évalués à 3 %/an de leur valeur vénale (50 % pour terrains) |
| Résidence principale occupée | Généralement non valorisée | Non comptée si le bénéficiaire (ou conjoint) l’occupe |
| Donations récentes | Oui | Biens donnés dans les 10 ans peuvent être réintégrés |
| Allocations logement (APL, ALS) | Non | Exclues du calcul |
| Prestations familiales, retraite du combattant | Non | Exclues |
Données à jour : octobre 2026.
Un capital placé en assurance-vie réduit ainsi votre ASPA à l’entrée. À votre décès, le même capital peut à l’inverse protéger ce que vous transmettez, comme la partie sur la récupération le détaille.
2.2 Âge, résidence, régularité : les conditions cumulatives
Au filtre financier s’ajoutent les conditions non financières, qui se cumulent toutes. Il faut avoir liquidé toutes ses pensions de retraite, autrement dit les avoir demandées et les percevoir, avant de déposer la demande. Cette condition est souvent ignorée. Elle est pourtant logique : l’ASPA n’intervient qu’en dernier recours, après toutes les autres pensions.
L’ASPA se demande à partir de 65 ans. Cet âge minimum descend à l’âge légal de départ, soit 62 ans, en cas d’inaptitude au travail ou d’incapacité permanente d’au moins 50 %. Les titulaires d’une pension d’invalidité bénéficient aussi de l’âge abaissé à 62 ans.
La résidence suppose de vivre en France de manière stable et régulière, au moins 9 mois par année civile, soit 270 jours, consécutifs ou non. Un retraité qui s’installe durablement hors de France perd son droit à l’ASPA. Un résident étranger doit en plus justifier de la régularité de son séjour, avec un titre l’autorisant à travailler depuis au moins 10 ans, sauf exceptions telles que les réfugiés, les apatrides ou les personnes ayant combattu pour la France.
L’arbre de décision ci-dessous synthétise ces conditions.
2.3 Réforme 2026, rumeur de suppression et inconvénients
Il n’y a pas de réforme majeure de l’ASPA en 2026, ni de suppression votée. Les deux seuls changements sont la revalorisation du barème de +0,9 % et l’indexation annuelle du seuil de la récupération sur succession, c’est-à-dire du patrimoine au-delà duquel l’État se rembourse sur l’héritage.
L’absence de réforme ne change rien aux inconvénients de l’ASPA : la récupération sur succession, la condition de résidence décrite plus haut et le non-recours. Je considère la récupération comme la principale limite de l’ASPA et je la décortique plus loin.
Le non-recours dépend de vous : il consiste à ne pas demander une allocation qui vous est due. Les estimations disponibles situent ce non-recours autour de 50 % des personnes seules éligibles. Dans le doute, je vous conseille donc de déposer la demande et de laisser la caisse calculer votre droit. Vous pouvez vous faire aider pour remplir le dossier, mais la décision de le déposer vous appartient : personne ne demandera l’ASPA à votre place.
3. Comment demander l’ASPA : CNAV, MSA ou SASPA ?
L’ASPA n’est pas versée automatiquement : vous devez la demander à la bonne caisse. Une demande adressée à la mauvaise caisse fait toujours perdre des semaines d’instruction.
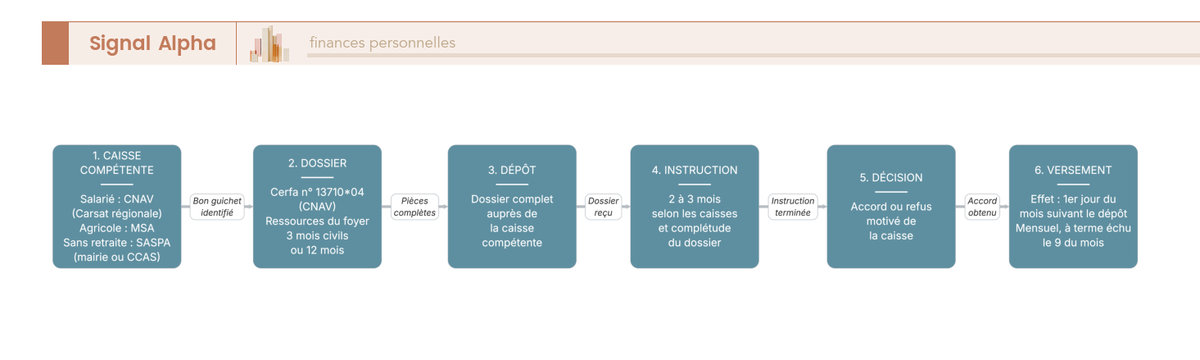
3.1 Trouver la bonne caisse, celle qui verse déjà votre retraite
La demande se dépose auprès de l’organisme qui vous verse votre retraite. Si votre retraite n’est pas encore versée, adressez le dossier à la caisse qui va vous la verser.
Si vous percevez des pensions de plusieurs régimes, vous êtes polypensionné : vous appliquez un ordre de priorité à trois niveaux, selon votre situation à la date de la demande.
Le premier niveau revient au régime des non-salariés agricoles, si vous en percevez une retraite et si vous êtes exploitant agricole. Le deuxième niveau revient au régime général, s’il vous verse une retraite. À défaut, votre dossier part à l’organisme qui vous verse la retraite la plus élevée.
Si votre retraite vient du régime général, vous déposez le Cerfa n° 13710*04 à la Carsat de votre région, la caisse régionale de la CNAV (Caisse nationale d’assurance vieillesse). Les retraités de la Cavimac (ministres du culte) et de la CRPCEN (clercs et employés de notaires) s’adressent à leur caisse.
Si vous étiez exploitant ou salarié agricole, votre caisse est la MSA (Mutualité sociale agricole), qui a son propre formulaire.
Si vous n’avez jamais cotisé, sans pension personnelle ni réversion, vous relevez du SASPA (Service de l’allocation de solidarité aux personnes âgées), que la MSA gère depuis le 1er janvier 2020. Vous déposez alors votre dossier en mairie ou au CCAS (centre communal d’action sociale).
Si vous étiez gérant de SARL ou président de SAS, votre ancienne fonction ne compte pas : votre caisse est celle qui vous verse votre retraite, régime général ou indépendants selon votre statut.
3.2 Le parcours de la demande, étape par étape
Le dossier comprend le formulaire, les justificatifs de ressources du foyer sur la période de référence, un justificatif de résidence et une pièce d’identité ou un titre de séjour. Si vous demandez l’ASPA pour inaptitude avant 65 ans, un rapport médical confidentiel s’y ajoute. Aucun délai réglementaire moyen n’est publié, mais l’instruction prend en pratique de l’ordre de deux à trois mois, selon la caisse et surtout la complétude du dossier.
L’ASPA prend effet le 1er jour du mois suivant le dépôt, sans rétroactivité. Déposer en fin de mois plutôt qu’au début du mois suivant peut avancer d’un mois entier votre première mensualité. À l’inverse, l’instruction est interrompue en cas de dossier incomplet, si bien qu’un dépôt soigné vaut mieux qu’un dépôt précipité renvoyé pour pièces manquantes.
Déposer trop tard et déposer incomplet sont deux risques qui ne se traitent pas ensemble : je vous conseille de réunir les pièces d’abord, puis de déposer avant la fin du mois. Une pièce qui manque vous coûterait plus que le mois que vous espériez gagner.
4. Récupération sur succession : ce que l’État peut réclamer aux héritiers
Une fois le versement obtenu, une inquiétude domine chez les proches : au décès du bénéficiaire, que peut réclamer l’État sur ce qu’il laisse ? Je vous réponds avec les montants 2026, en commençant par le seuil.
4.1 Seuils 2026 : le mythe des 39 000 € et la fraction excédentaire
À la différence d’une pension de retraite, l’ASPA est une avance récupérable : l’État peut reprendre les sommes versées sur la succession du bénéficiaire. L’assiette de cette reprise est l’actif net successoral, c’est-à-dire le patrimoine du défunt diminué des dettes et des frais funéraires. Une exploitation agricole n’entre pas dans cette assiette.
Le seuil de 39 000 € est obsolète : il a été relevé à 100 000 € en 2020, puis indexé chaque année. Le tableau ci-dessous donne le seuil 2026, ses valeurs passées et le seuil des départements d’outre-mer (DOM).
| Paramètre de récupération | Valeur 2026 (métropole) | Valeur 2026 (DOM) | Référence antérieure |
|---|---|---|---|
| Seuil d’actif net successoral déclencheur | 108 585,14 € | 150 000 € | 39 000 € (pré-2020), 100 000 € (2020) |
| Plafond annuel de récupération — personne seule | 8 463,42 €/an | 8 463,42 €/an | — |
| Plafond annuel de récupération — couple | 11 322,77 €/an | 11 322,77 €/an | — |
Données à jour : octobre 2026.
Trois limites protègent les héritiers : un seuil, une fraction et un plafond annuel. Aucune récupération n’a lieu si l’actif net successoral ne dépasse pas 108 585,14 € en métropole. Au-delà, la reprise porte seulement sur la fraction qui dépasse ce seuil. Elle est enfin plafonnée par année de versement, à 8 463,42 € pour une personne seule et 11 322,77 € pour un couple.
4.2 Quelle part de l’héritage l’État peut-il réellement reprendre ?
Je prends un exemple : un bénéficiaire seul, en métropole, laisse un actif net de 130 000 € après cinq ans d’ASPA. La récupération ne peut porter que sur la fraction qui dépasse le seuil, soit 130 000 − 108 585,14 = 21 414,86 €. Sur cinq ans, le plafond cumulé est supérieur à cette fraction : l’État la reprend donc en entier, sans excéder l’ASPA versée. Avec un actif net de 105 000 €, la récupération aurait été nulle.
Le diagramme ci-dessous reprend le raisonnement sur trois niveaux de patrimoine. À 90 000 € d’actif net, la reprise est nulle ; à 120 000 €, elle ne porte que sur près de 11 415 €. À 200 000 €, la fraction qui dépasse le seuil atteint environ 91 415 €. L’État ne reprendra pas forcément autant : il prend le plus petit de deux montants, la part de l’actif net qui dépasse le seuil ou le plafond annuel de récupération multiplié par le nombre d’années de versement.
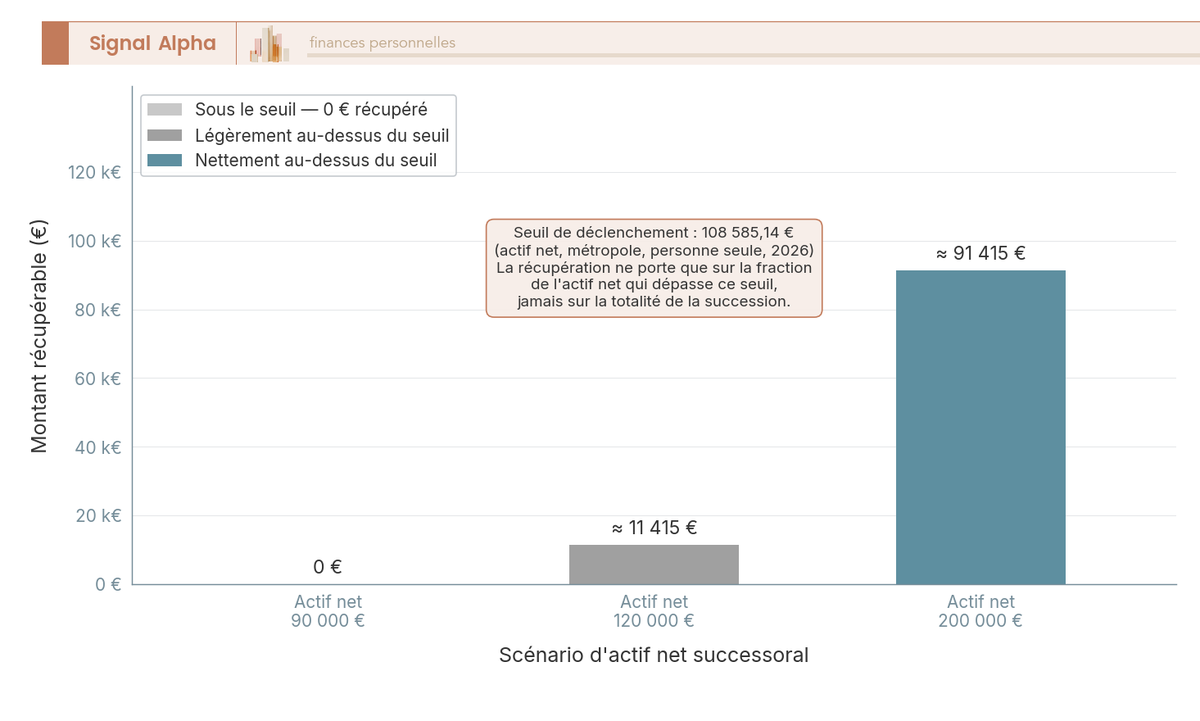
Face à la peur de la récupération, faites une soustraction avant de renoncer à l’ASPA : l’actif net que vous laisserez, moins le seuil de 108 585,14 €. Le résultat de cette soustraction est le maximum que l’État pourra reprendre. Je trouve qu’on renonce trop souvent à l’ASPA pour rien, sans avoir fait ce calcul une seule fois.
4.3 Réduire l’actif net récupérable : assurance-vie, donation, démembrement
Comment réduire légalement l’actif net récupérable ? Je retiens trois leviers, à manier avec prudence, car ils affectent aussi l’éligibilité vue plus haut.
Le premier levier est l’assurance-vie. Les capitaux d’un contrat, transmis par la clause bénéficiaire, sont versés hors succession et sortent donc de l’actif net récupérable, un mécanisme détaillé dans notre guide sur l’assurance vie et succession.
Note de Tom
sur l’axe successoral, je regarde chaque placement autant pour ce qu’il rapporte que pour la façon dont il se transmet. L’assurance-vie dénouée par clause bénéficiaire reste, dans ce que j’ai pratiqué, le moyen le plus simple de faire passer une part significative d’un capital hors de la succession, et donc hors de l’assiette que l’État peut venir récupérer.
Les primes versées avant la demande d’ASPA échappent à la récupération ; une prime versée après peut être réintégrée à l’actif net récupérable. La caisse doit alors prouver une manœuvre destinée à réduire artificiellement vos ressources ou votre patrimoine : un simple versement tardif ne suffit pas. Cette règle de réintégration des primes figure dans la fiche officielle F16871 de l’administration. Un don fait à un tiers relève de la même règle. Je vous conseille donc de surveiller la date des versements bien avant le choix du contrat.
Le capital d’une assurance-vie réduit votre ASPA, puisqu’il est compté dans vos ressources comme s’il rapportait 3 % par an. À votre décès, ce même capital, versé au bénéficiaire que vous avez désigné, reste hors de la succession sur laquelle l’État se rembourse. Avant de verser, comparez ce que le contrat vous coûte d’ASPA chaque mois avec ce qu’il protège pour vos héritiers.
Le deuxième levier est la donation anticipée. Donner de son vivant réduit l’actif net récupérable, avec deux limites. Une donation consentie dans les 10 ans qui précèdent la demande peut être réintégrée dans vos ressources et dans l’actif récupérable. Pour protéger la transmission, elle doit donc intervenir plus de dix ans avant la demande d’ASPA. À l’inverse, donner trop tôt vous prive de moyens pour vos propres besoins.
Le troisième levier est le démembrement. Transmettre la nue-propriété d’un bien en conservant l’usufruit vous permet de continuer à l’occuper ou à en percevoir les revenus ; au décès, l’usufruit s’éteint sans entrer dans la succession taxable, ce qui réduit d’autant l’actif net. Le démembrement exige un acte notarié.
Dans un couple où un seul des deux touche l’ASPA, la récupération au décès ne vise que la succession de l’allocataire. Le conjoint survivant conserve la résidence principale, qui n’est pas comptée dans ses ressources. La location meublée non professionnelle vous pénalise deux fois : les loyers s’ajoutent à vos ressources, et le bien reste dans l’actif récupérable. Si vous louez un meublé, refaites le calcul de votre droit avec ces loyers avant de déposer la demande.
Déclarez par ailleurs à la caisse, dans le mois, tout changement de situation : un héritage, une reprise d’activité ou la vente d’un bien. À défaut, elle peut vous réclamer un trop-perçu, voire une pénalité au titre de l’article L114-17 du Code de la sécurité sociale.
Pour moi, ces trois leviers n’ont d’intérêt que mis en place bien avant la demande d’ASPA. Nos pistes pour optimiser sa succession traitent d’autres situations que l’ASPA.
Le tableau ci-dessous rassemble les réflexes utiles et les erreurs à éviter.
| À faire | À éviter | Erreur fréquente par étape |
|---|---|---|
| Déposer la demande dès l’éligibilité (effet au 1er du mois suivant, pas de rétroactivité) | Attendre par crainte infondée de suppression | Croire l’ASPA « supprimée en 2026 » (faux) |
| Anticiper la transmission > 10 ans avant la demande | Donner juste avant de demander l’ASPA | Donation réintégrée dans les ressources et l’assiette |
| Alimenter l’assurance-vie bien avant la demande, pour transmettre hors succession | Verser une prime d’assurance-vie après la demande d’ASPA | Prime réintégrée à l’actif net récupérable comme une manœuvre |
| Chiffrer l’effet des 3 % du capital placé sur l’éligibilité | Oublier l’effet des 3 % du capital sur l’éligibilité | Perdre de l’ASPA à cause du capital placé |
| Vérifier l’actif net face au seuil de 108 585,14 € | Surestimer le risque de récupération sous le seuil | Renoncer à l’ASPA alors qu’aucune récupération n’aurait lieu |
| Déposer au bon guichet (CNAV/MSA/SASPA) | Se tromper de caisse | Perdre des semaines d’instruction |
Données à jour : octobre 2026.
Conclusion
Petit aparté, le même que d’habitude (oui, je me répète, et j’assume) : ouvrez votre PEA et votre assurance-vie sans attendre. Un petit versement suffit pour prendre date, et vos héritiers vous remercieront.
 ★★★★★4,7 / 5 · Trustpilot
Linxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour prendre date sur une assurance-vie dès maintenant, même avec un petit versement
Quant à l’ASPA 2026, elle atteint au plus 1 043,59 € net par mois pour une personne seule et 1 620,18 € pour un couple. Pour savoir si vous restez sous le plafond de ressources, ajoutez à vos revenus 3 % de la valeur de vos capitaux, même s’ils ne rapportent rien. Le seuil de récupération sur succession s’élève à 108 585,14 € en métropole ; les 39 000 € qui circulent encore sont périmés.
Pour moi, ce seuil compte le plus dans la décision de demander ou non l’ASPA. Sous ce seuil, aucune récupération n’a lieu. Je vous conseille donc de comparer votre actif net à ce seuil avant de renoncer par crainte.
Au-delà de ce seuil, je recommande d’organiser l’assurance-vie, la donation anticipée ou le démembrement longtemps avant le dépôt du dossier. Un contrat d’assurance-vie alimenté bien avant la demande d’ASPA se dénoue hors succession ; une prime versée après cette demande peut être réintégrée dans l’actif récupérable. Cette réintégration ne concerne que les versements faits pour réduire artificiellement votre patrimoine.
Lisez aussi notre guide sur le minimum contributif et nos dossiers sur la protection du conjoint survivant et la succession avec usufruit.
FAQ – Questions fréquentes sur l’ASPA en 2026
Quel est le montant de l’ASPA en 2026 pour une personne seule et pour un couple ?
Après la revalorisation de +0,9 % au 1er janvier 2026, l’ASPA atteint 1 043,59 € par mois pour une personne seule, soit 12 523,14 € par an, et 1 620,18 € par mois pour un couple marié, pacsé ou en concubinage, soit 19 442,21 € par an. Ces montants maximaux correspondent aussi au plafond de ressources qui conditionne le droit.
Le montant de l’ASPA est-il net d’impôt et de prélèvements sociaux ?
Oui, le montant versé est net : l’ASPA n’est soumise ni à l’impôt sur le revenu, ni à la CSG, ni à la CRDS, ni à aucun prélèvement social. Les 1 043,59 € mensuels d’une personne seule sont versés intégralement sur le compte. C’est une différence avec une pension de retraite classique, qui subit la CSG selon un barème à plusieurs taux.
Quand l’ASPA est-elle versée chaque mois ?
L’ASPA est versée chaque mois à terme échu, le versement d’un mois arrivant au début du mois suivant. Le paiement tombe le 9 du mois, ou le jour ouvré le plus proche si le 9 tombe un week-end ou un jour férié. L’allocation prend effet le 1er jour du mois qui suit le dépôt de la demande, sans rétroactivité à la date d’éligibilité réelle.
Existe-t-il un simulateur officiel pour estimer son ASPA ?
Non, il n’existe pas de simulateur officiel dédié à la seule ASPA. Le service « Ma situation personnalisée » de service-public.gouv.fr et les estimateurs proposés par votre caisse de retraite donnent une première idée, mais restent approximatifs. Le calcul reste simple à faire soi-même : additionnez les ressources annuelles du foyer, ajoutez 3 % de la valeur des capitaux détenus, puis comparez le total au plafond. Si le résultat est inférieur au plafond, l’ASPA comble l’écart.
Quelles sont les conditions pour toucher l’ASPA en 2026 ?
Quatre conditions cumulatives s’appliquent. L’âge, 65 ans, abaissé à 62 ans en cas d’inaptitude au travail ou d’incapacité permanente d’au moins 50 %. La résidence, stable et régulière en France au moins 9 mois par an, avec des règles spécifiques pour les résidents étrangers. Les ressources, sous le plafond de 12 523,14 € par an pour une personne seule et 19 442,21 € pour un couple. S’y ajoute l’obligation d’avoir liquidé toutes ses pensions de retraite.
Y a-t-il une nouvelle réforme de l’ASPA en 2026 ?
Il n’y a pas de réforme majeure de l’ASPA en 2026, seulement deux ajustements paramétriques, la revalorisation du barème de +0,9 % au 1er janvier, dans la continuité des autres pensions, et le relèvement annuel du seuil de récupération sur succession. Ces deux mouvements sont automatiques, ils suivent l’inflation. Des propositions parlementaires visant à limiter cette récupération circulent régulièrement, mais aucune n’a abouti à ce jour : au 1er janvier 2026, ce sont les montants qui ont bougé, pas les règles.
L’ASPA va-t-elle être supprimée en 2026 ?
Non, aucune suppression de l’ASPA n’a été votée. Cette crainte revient régulièrement, probablement nourrie par la confusion avec des débats budgétaires plus larges sur les minima sociaux. Dans les faits, l’ASPA est maintenue en 2026 et son montant est même revalorisé de +0,9 %.
Quels sont les inconvénients de l’ASPA ?
Trois limites méritent d’être connues. La récupération sur succession, l’État se rembourse sur le patrimoine transmis au-delà de 108 585,14 € en métropole, un point que l’assurance-vie permet en partie d’atténuer, à condition que le contrat soit alimenté bien avant la demande : une prime versée après peut être réintégrée dans l’actif net récupérable. La condition de résidence, un départ durable à l’étranger fait perdre le droit. Le non-recours, une bonne part des personnes éligibles ne demandent jamais l’ASPA, souvent par méconnaissance.
À quelle caisse s’adresser pour demander l’ASPA ?
La caisse compétente est celle qui vous verse votre retraite à la date de votre demande. Pour le régime général, la demande se dépose auprès de la Carsat régionale via le Cerfa n° 13710*04. Pour un parcours agricole, c’est la MSA de rattachement. Si vous n’avez jamais cotisé, ni pension ni réversion, le SASPA, géré par la MSA depuis 2020, traite le dossier déposé en mairie ou au CCAS.