


Dernière mise à jour : octobre 2026
Votre retraite complémentaire AGIRC-ARRCO, c’est la part de pension que vous avez accumulée sous forme de points pendant votre carrière dans le privé, en plus de la retraite de base. Chaque année, le régime fixe ce que vaut un point, et c’est ce montant qui décide de ce que vous recevez. En 2026, il augmente moins vite que les prix, alors que simultanément le prélèvement social retenu sur la pension a changé de taux pour une partie des retraités. Cet article décortique lequel de ces deux mécanismes vous concerne, ce qu’il coûte par mois, et ce que vous pouvez encore faire.
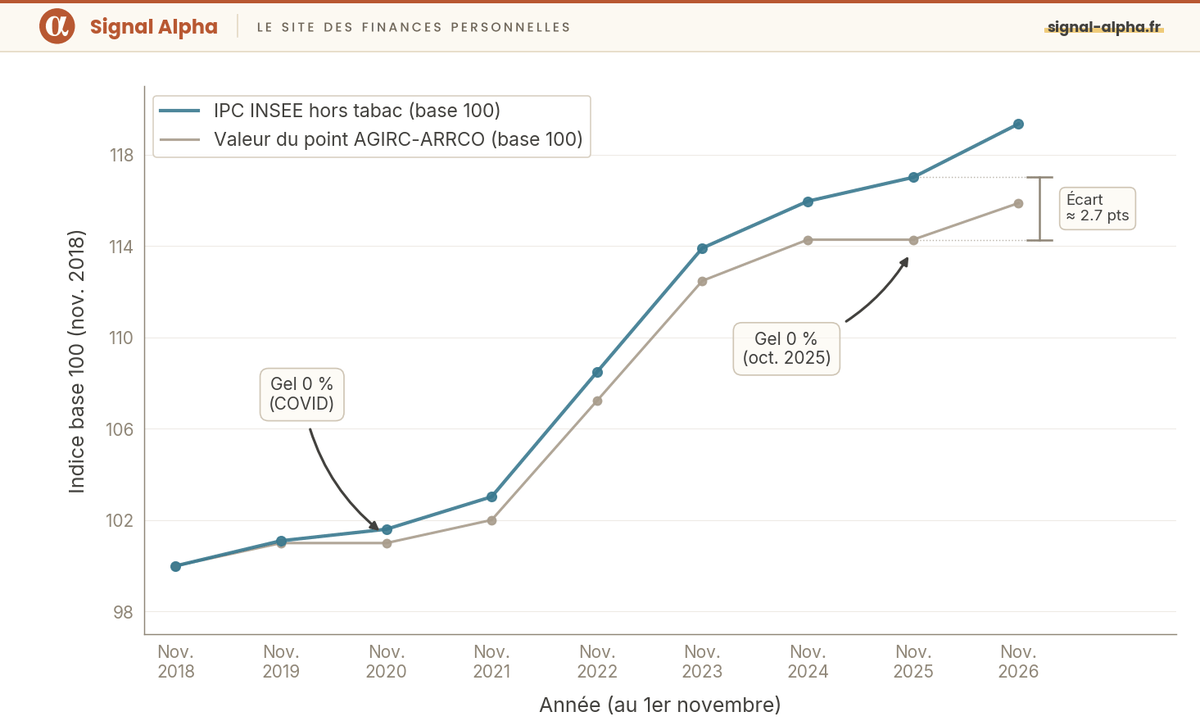
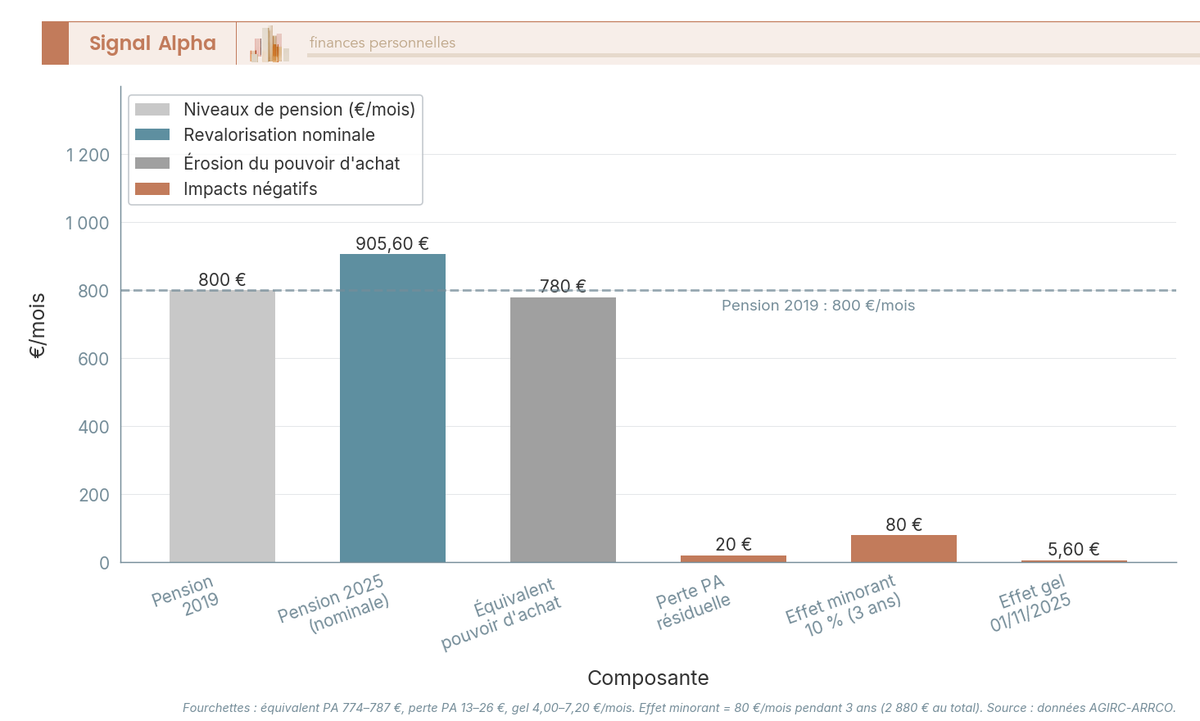
La baisse retraite complémentaire n’a pas une cause unique en 2026, elle en a deux qui jouent en parallèle. La première, c’est l’érosion silencieuse de la valeur du point, le montant annuel versé pour chaque point acquis. Sa revalorisation suit une formule contractuelle, « inflation hors tabac − 0,4 point », qui la maintient sous l’inflation. Ce retard se mesure sur une base commune : au 1ᵉʳ novembre 2018, la valeur du point et l’indice des prix valent tous deux 100. Les prix ont monté plus vite depuis, et l’écart entre les deux atteint 3,47 points au 1ᵉʳ novembre 2026, après 2,72 points au 1ᵉʳ novembre 2025, l’année du gel. La seconde, c’est la CSG, la contribution sociale généralisée prélevée sur la pension. Son taux est recalculé chaque année d’après le revenu fiscal de référence de l’avant-dernière année, c’est-à-dire le revenu inscrit sur votre avis d’impôt. Dépasser le seuil d’une tranche fait basculer une pension entière dans une tranche supérieure. Sur une pension de 800 € par mois, le passage de 6,6 % à 8,3 % de CSG retire 1,7 point de prélèvement en plus, soit 13,60 € de moins chaque mois. Ce recalcul est désormais effectué dès janvier et non plus en mars : la baisse se voit donc dès la première mensualité.
Le conseil d’administration de l’AGIRC-ARRCO a fixé le 14 octobre 2026 une revalorisation de +1,4 % au 1ᵉʳ novembre 2026, face à une inflation hors tabac que le régime estime lui-même à 2 % pour l’année. L’écart de pouvoir d’achat continue donc de se creuser. Compenser cet écart demande une épargne à soi, par deux enveloppes ou un placement immobilier : le PER, le plan d’épargne retraite, l’assurance-vie, ou un investissement locatif. La partie 4 chiffre ce que chaque solution demande par mois et ce qu’elle rapporte, et je ne vois rien dans l’accord en vigueur qui referme cet écart avant fin 2026.
 En résumé
La retraite complémentaire AGIRC-ARRCO perd du pouvoir d’achat en 2026, revalorisée de 1,4 % face à 2 % d’inflation hors tabac. Chaque janvier, la CSG, le prélèvement social retenu sur la pension avant son versement, est recalculée. Si elle augmente, le retraité reçoit moins chaque mois, même quand sa pension a été revalorisée.
- La revalorisation du 1ᵉʳ novembre 2026 atteint 1,4 %. La formule de l’accord, l’inflation moins 0,4 point assortie d’une marge de ±0,4 point, place la revalorisation sous l’inflation sans prévoir de rattrapage.
- 13,60 € de moins par mois sur une pension AGIRC-ARRCO de 800 €. Le taux de CSG passe de 6,6 % à 8,3 % au-delà de 26 471 € de revenu fiscal pour une part.
- La minoration temporaire de 10 % est supprimée. Depuis le 1ᵉʳ avril 2024, cette minoration temporaire a disparu de toutes les pensions complémentaires ; seule la minoration définitive d’un départ sans le taux plein subsiste.
- Compenser la baisse de pension demande une épargne personnelle. Nous recommandons de viser 100 à 250 €/mois de revenu net supplémentaire, à constituer par un plan d’épargne retraite, une assurance-vie ou un investissement locatif.
1. Pourquoi votre AGIRC-ARRCO baisse en 2026 : les deux mécanismes qui jouent encore
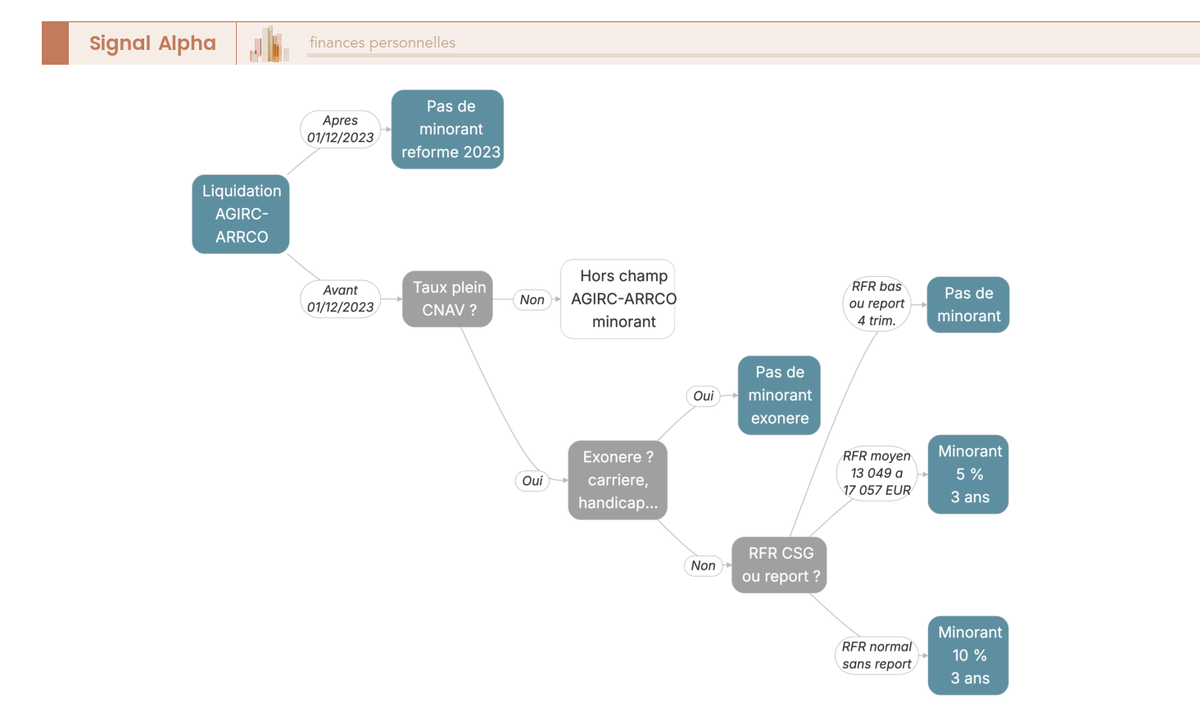
Deux mécanismes font baisser votre retraite complémentaire AGIRC-ARRCO en 2026 : la valeur du point, revalorisée moins vite que les prix, et la CSG prélevée sur la pension, recalculée chaque 1ᵉʳ janvier. Le coefficient minorant de 10 %, lui, ne s’applique plus sur aucune retraite depuis le 1ᵉʳ avril 2024.
1.1 Le coefficient minorant de 10 % AGIRC-ARRCO : un dispositif supprimé depuis avril 2024
Depuis le 1ᵉʳ avril 2024, la minoration temporaire de 10 % ne s’applique plus sur aucune retraite AGIRC-ARRCO. Le coefficient de solidarité, créé par l’accord national interprofessionnel (ANI) du 30 octobre 2015 et appliqué dès le 1ᵉʳ janvier 2019, réduisait de 10 % pendant 3 ans la pension de ceux qui liquidaient dès l’obtention du taux plein du régime de base, c’est-à-dire de la retraite de base versée sans réduction définitive. L’ANI du 5 octobre 2023 l’a supprimé pour les liquidations à compter du 1ᵉʳ décembre 2023, en même temps que les coefficients majorants.
Je tiens ce point pour un piège, parce que la confusion reste fréquente. Jusqu’au 1ᵉʳ avril 2024, la coupe de 10 % s’appliquait à celui qui était parti dès l’obtention du taux plein régime de base CNAV, la caisse de retraite de base des salariés du privé. Celui qui avait repoussé son départ d’au moins quatre trimestres y échappait.
1.2 La valeur du point qui décroche : 3,47 points de pouvoir d’achat perdus depuis 2018
Votre pension annuelle brute, c’est le nombre de points acquis multiplié par la valeur de service du point. Cette valeur est revalorisée chaque 1ᵉʳ novembre par la fédération AGIRC-ARRCO.
L’ANI du 5 octobre 2023, l’accord entre syndicats et patronat qui pilote le régime sur la période 2024-2026, fixe la formule, soit l’inflation INSEE hors tabac moins 0,4 point, avec une marge d’ajustement de ±0,4 point plafonnée par l’article 4.1 de l’accord à l’évolution du salaire moyen par tête. Pour 2026, avec une inflation hors tabac estimée à 2 % et un salaire moyen par tête attendu à +1,9 %, la revalorisation ne pouvait se situer que dans une fourchette de 1,2 % à 1,9 %.
| Date d’effet | Valeur du point (€) | Coefficient revalorisation | Inflation INSEE hors tabac | Écart vs inflation |
|---|---|---|---|---|
| 01/11/2019 | 1,2714 | +1,00 % | +1,1 % | −0,1 pt |
| 01/11/2020 | 1,2714 | 0,00 % | +0,5 % | −0,5 pt |
| 01/11/2021 | 1,2841 | +1,00 % | +1,4 % | −0,4 pt |
| 01/11/2022 | 1,3498 | +5,12 % | +5,3 % | −0,18 pt |
| 01/11/2023 | 1,4159 | +4,90 % | +5,0 % | −0,10 pt |
| 01/11/2024 | 1,4386 | +1,60 % | +1,8 % | −0,20 pt |
| 01/11/2025 | 1,4386 | 0,00 % (gel) | +0,9 % | −0,90 pt |
| 01/11/2026 | 1,4587 | +1,40 % | +2 % | −0,60 pt |
Données à jour : octobre 2026.
Face à 2 % d’inflation hors tabac, la revalorisation de +1,4 % reste perdante. En indice base 100 au 1ᵉʳ novembre 2018, l’écart de pouvoir d’achat entre la valeur du point et les prix passe de 2,72 à 3,47 points.
Le gel à 0,00 % du 1ᵉʳ novembre 2025 avait été pire encore, dans un contexte d’inflation retombée à +0,9 %. La CNAV, elle, a revalorisé de +0,9 % au 1ᵉʳ janvier 2026. Votre retraite de base a donc augmenté, alors que la valeur du point AGIRC-ARRCO restait gelée. C’est cet écart de traitement entre les deux régimes que détaille notre comparatif des coefficients de revalorisation 2026.
Votre relevé en euros bruts ne diminue pas, il progresse moins vite que les prix. Je vous conseille donc de toujours regarder la revalorisation nette d’inflation au lieu du pourcentage affiché, parce que c’est ce chiffre qui détermine si la pension perd en pouvoir d’achat.
1.3 La CSG recalculée chaque 1ᵉʳ janvier : quand franchir un seuil RFR fait perdre 13,60 €/mois
La CSG sur les pensions de retraite suit quatre taux, calculés sur le revenu fiscal de référence (RFR) du foyer. Pour 2026, à une part fiscale et sur le RFR des revenus 2024, les quatre taux s’enchaînent par palier. En dessous de 13 048 €, la pension n’est soumise à aucune CSG. De 13 048 € à 17 057 €, le taux est de 3,8 %. De 17 057 € à 26 471 €, il est de 6,6 %. Au-delà de 26 471 €, il est de 8,3 %.
Ces trois seuils ont été relevés de 1,8 % au 1ᵉʳ janvier 2026.
Attention à une confusion ; la CSG du capital n’est pas celle des pensions. La loi de financement de la Sécurité sociale pour 2026 (LFSS 2026) a porté la CSG sur les revenus du capital de 9,2 % à 10,6 %, ce qui fait passer le total des prélèvements sociaux de 17,2 % à 18,6 % sur la plupart des produits financiers. Les taux de CSG sur les pensions de retraite, eux, n’ont pas bougé. La hausse pèse en revanche sur un PER, une location meublée non professionnelle (LMNP) et les autres revenus du capital.
Sur une pension AGIRC-ARRCO de 800 €/mois, une bascule du taux 6,6 % vers le taux 8,3 % coûte 13,60 €/mois, soit 1,7 point appliqué à 800 €. Une bascule vers le taux réduit de 3,8 %, après une perte de revenu locatif ou une séparation, fait gagner 22 à 36 €/mois sur le net perçu.
2. Suis-je concerné par le minorant, et combien je perds vraiment ?
Non, et ce minorant ne vous retire plus rien. Depuis le 1ᵉʳ avril 2024, la minoration temporaire ne s’applique plus sur aucune retraite complémentaire AGIRC-ARRCO, quelle que soit sa date d’effet. Je récapitule : il y a donc deux causes pour la baisse de votre pension, la valeur du point et la CSG. Ce que vous perdez vraiment, ce sont 3,47 points de pouvoir d’achat sur la valeur du point depuis 2018, et 13,60 €/mois de CSG en plus sur une pension de 800 € si vous franchissez un seuil, comme le chiffre la partie 1.
2.1 L’extinction du 1ᵉʳ avril 2024 : toutes les cohortes d’un seul coup
Cette extinction a concerné tout le monde le même jour. La minoration temporaire était prévue pour 36 mois à compter du départ en retraite, et le 1ᵉʳ avril 2024 elle a cessé de s’appliquer d’un coup, même pour ceux qui n’avaient pas encore atteint ces 36 mois.
Si vous l’avez subie entre 2019 et mars 2024, c’est la date d’effet de votre retraite complémentaire qui la déclenchait, pas celle de votre retraite de base. Je vous conseille de vérifier ce point en premier quand deux pensions voisines diffèrent de peu.
Dernier point, utile pour relire votre relevé d’avril 2024 : une pension minorée de 10 % valait 0,90 fois sa valeur pleine, et la ramener à 1 a demandé 11,11 % de plus, et non 10 %.
2.2 Les cas d’exonération énumérés par la notice Agirc-Arrco
Pour vérifier une situation passée, je vous conseille de rouvrir la notice Agirc-Arrco sur les coefficients temporaires, datée du 17 mai 2022. Parmi les cas d’exonération que cette notice énumère, l’un tient au revenu fiscal de référence du foyer, le revenu inscrit sur votre dernier avis d’impôt. Si ce revenu vous exonérait de CSG, il vous exonérait aussi du minorant.
| Famille de cas | Ce que la notice Agirc-Arrco énumère |
|---|---|
| Âge ou forme de la liquidation | Liquidation de la complémentaire à compter de 67 ans ; versement unique pour faible montant ; option pour un coefficient de minoration viager définitif, pour âge ou pour trimestres manquants ; retraite progressive, l’étude étant reportée à la liquidation définitive |
| Revenu fiscal du foyer | Exonération de CSG au titre du revenu fiscal de référence inscrit sur le dernier avis d’impôt connu à la liquidation |
| Taux plein du régime de base obtenu à un titre particulier | Inaptitude au travail, qualité d’assuré handicapé, amiante, ancien combattant, déporté, mère de famille ouvrière, ou dispositifs particuliers permettant d’obtenir le taux plein à 65 ans |
| Invalidité, incapacité, handicap | Pension d’invalidité de 2ᵉ ou 3ᵉ catégorie ; incapacité permanente partielle de 20 % ou plus après un accident du travail ou de trajet ou une maladie professionnelle ; allocation aux adultes handicapés |
| Minimum social perçu avant la retraite | Allocation spécifique de solidarité perçue à la veille de la retraite |
| Taux plein réuni avant 2019 | Assuré né à compter de 1957 ayant liquidé sa retraite de base à compter de 2019 alors qu’il remplissait les conditions du taux plein avant 2019 |
Données à jour : octobre 2026.
2.3 Polypensionnés (privé + public, privé + indépendant) : les règles propres au cumul
Le polypensionné a cotisé dans plusieurs régimes au cours de sa carrière.
Privé + CNAV n’est d’ailleurs pas une polypension : tout salarié du privé relève de la CNAV pour sa retraite de base et de l’AGIRC-ARRCO pour sa complémentaire. Les deux se calculent séparément, sans que l’un vienne réduire l’autre. Si les trimestres du régime de base manquent, la CNAV applique une décote définitive, c’est-à-dire une réduction de la pension de base pour les trimestres qui manquent. Le retraité subit en plus une minoration viagère définitive sur sa complémentaire.
Privé + carrière publique relève de règles propres à chaque régime, celles du Service des Retraites de l’État ou de la CNRACL, la caisse de retraite des agents des collectivités locales et hospitalières. Contrairement au privé, le calcul de la pension dans le public (SRE/CNRACL) repose sur les 6 derniers mois.
Privé + indépendant relevait de la Sécurité sociale des indépendants (RSI) jusqu’à son adossement au régime général en 2020 : depuis, la retraite de base des deux périodes est versée par l’Assurance retraite, qui gère aussi la complémentaire des indépendants. Les points AGIRC-ARRCO, eux, s’acquièrent sur les périodes salariées privées.
Note de Tom
Aucun de ces régimes ne reconstitue votre carrière entière, parce que chacun ne connaît que ses propres trimestres. J’ai pris l’habitude de rassembler les relevés un par un, régime par régime, avant d’aller voir quelqu’un de compétent. C’est long, mais une minoration définitive, elle, se paie toute la vie.
3. Le calendrier 2026 : à quels mois s’attendre à une variation
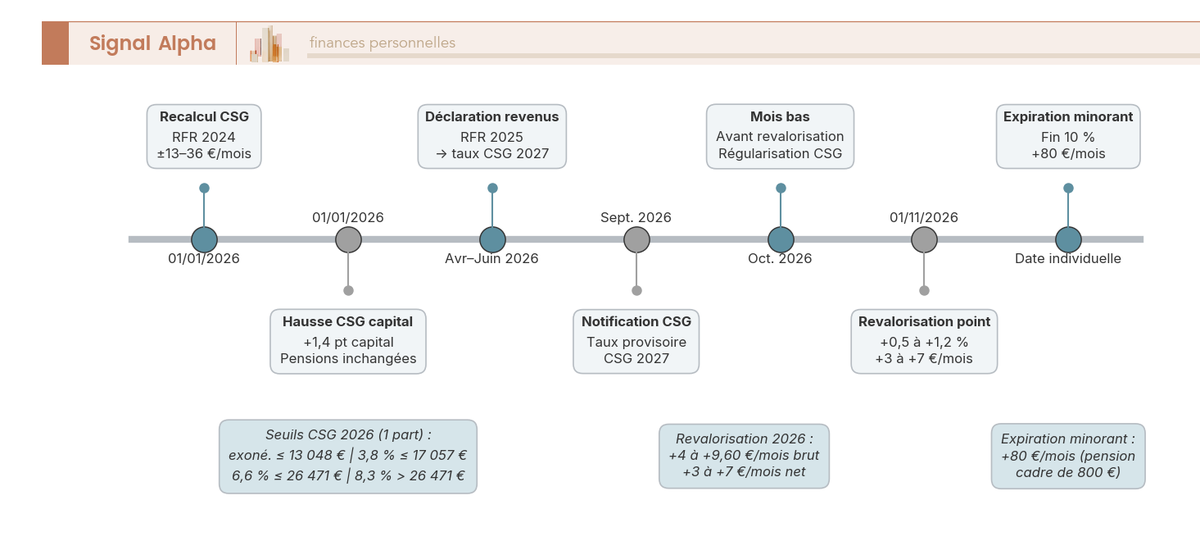
Deux dates comptent pour une pension AGIRC-ARRCO en 2026, le recalcul de la CSG sur la première mensualité de janvier et la revalorisation de la valeur du point au 1ᵉʳ novembre. Le coefficient minorant n’entre plus dans ce calendrier, puisqu’il ne s’applique plus à personne.
3.1 Janvier 2026 : la bascule CSG sur RFR 2024 (et pourquoi elle s’applique dès la première mensualité)
La première date clé est en janvier, avec le recalcul anticipé des taux CSG/CRDS/CASA, les trois prélèvements sociaux retenus sur la pension, sur la base du RFR 2024 du foyer fiscal. Les années précédentes, ce recalcul intervenait en mars, avec une régularisation rétroactive sur janvier et février qui amortissait la perception du changement. En 2026, l’ajustement s’applique dès la première mensualité versée le 2 janvier, sans phase d’amortissement.
Pour une part fiscale et sur le RFR 2024, le barème 2026 applique le taux médian de 6,6 % jusqu’à 26 471 € et le taux normal de 8,3 % au-delà de 26 472 €, après un relèvement des seuils de 1,8 %. Un seul lissage existe, pour quitter le taux réduit de 3,8 % : il faut dépasser son seuil deux années de suite. Le saut de 6,6 à 8,3 %, lui, est immédiat.
Concrètement, sur une pension AGIRC-ARRCO de 800 €/mois, une bascule du taux 6,6 % vers le taux 8,3 % représente −13,60 €/mois, soit −163 €/an. Le taux étant réexaminé chaque année sur le revenu fiscal de référence d’il y a deux ans, une plus-value déclarée aujourd’hui pèsera sur une mensualité de janvier à venir. Ce décalage, je le juge décisif si vous prévoyez un retrait sur une assurance-vie ou un PER : la plus-value qu’il dégage entre dans votre revenu fiscal de référence, et peut donc faire monter votre taux de CSG deux ans plus tard. Je vous conseille donc toujours de bien choisir l’année d’un retrait avant d’en choisir le montant.
Pourquoi ma retraite a baissé en octobre ? Le régime ne change rien en octobre : la mensualité d’octobre est la dernière versée avant la revalorisation du 1ᵉʳ novembre, et le taux de la CSG, de la CRDS et de la CASA n’est modifié qu’en janvier. Si votre virement d’octobre est plus bas que celui de septembre, la cause n’est donc pas dans le calendrier AGIRC-ARRCO. Je vous conseille de comparer les deux avis de paiement ligne à ligne, parce que c’est là que la retenue en cause apparaît.
3.2 Novembre 2026 : revalorisation de +1,4 % fixée le 14 octobre (et pourquoi elle ne rattrape pas l’érosion)
Le conseil d’administration de la fédération AGIRC-ARRCO, réuni le 14 octobre 2026, a fixé une revalorisation de +1,4 %, soit une valeur de service du point à 1,4587 € contre 1,4386 € jusqu’alors.
Selon la formule d’indexation du régime, avec 2 % d’inflation hors tabac retenus pour 2026 et une progression prévisionnelle du salaire moyen par tête de 1,9 %, le coefficient pouvait s’établir de 1,2 à 1,9 %. La décision adoptée se situe dans la moitié basse de cette fourchette.
Sur une pension AGIRC-ARRCO de 800 €/mois brut, cette revalorisation vaut +11,20 € brut par mois. Ce qui est versé sur votre compte dépend du taux de prélèvement de la pension, soit +10,18 € au taux normal de CSG, +10,37 € au taux médian, +10,72 € au taux réduit et +11,20 € pour une pension exonérée. Au taux normal, la CSG, la CRDS et la CASA totalisent 9,10 % de la pension.
Ce coefficient reste pourtant inférieur aux 2 % d’inflation hors tabac retenus pour la même année, donc l’écart de pouvoir d’achat continue de se creuser.
Un coefficient en hausse peut, je trouve, parfaitement accompagner une perte de pouvoir d’achat. Je ne regarde jamais le coefficient seul, mais toujours à côté de l’inflation retenue pour la même année.
4. Compenser la baisse (PER, assurance-vie, LMNP) : quelle solution pour quel profil
Pour un actif à 5-10 ans de la liquidation, c’est-à-dire du moment où il demandera sa retraite, la fenêtre d’action tient à deux enveloppes d’épargne, le PER et l’assurance-vie après 8 ans, et à un placement immobilier, la location meublée non professionnelle (LMNP). Une cible réaliste, c’est 100 à 250 €/mois nets de complément de retraite. Pour chiffrer votre propre cas, je vous conseille de passer par notre simulateur PER et notre simulateur d’assurance-vie avant de lire la suite.
4.1 Cibler 100 à 250 €/mois nets : la hiérarchie des solutions selon votre tranche marginale d’imposition
L’érosion cumulée 2019-2025 est déjà de 13 à 26 €/mois sur une pension type. Cibler 200 €/mois nets va bien au-delà de cette perte, et c’est voulu. L’objectif n’est pas de rattraper cette seule érosion, mais de financer le niveau de vie que vous voulez à la retraite.
Je vous conseille d’abord de saturer le PER si votre tranche marginale d’imposition (TMI) est ≥ 30 %. La somme versée se déduit de votre revenu imposable l’année du versement : avec une tranche à 30 %, 10 000 € placés ne vous coûtent que 7 000 €, l’impôt économisé faisant la différence. Ouvrir un PER avant la liquidation permet de capter cet avantage pendant les dernières années à TMI élevée.
Le plafond du PER salarié 2026 se calcule sur le plafond annuel de la Sécurité sociale (PASS) de 2025, soit 47 100 €. Sur cette même base, le maximum déductible atteint 10 % × 8 PASS, soit 37 680 €. Votre propre plafond vaut 10 % de vos revenus d’activité, sans dépasser ce maximum ni descendre sous un plancher de 4 710 € ouvert à tous.
On enchaîne ensuite avec l’assurance-vie, pour la flexibilité après 8 ans. Les gains retirés bénéficient alors d’un abattement annuel de 4 600 € seul ou 9 200 € en couple. Au-delà de cet abattement, ils sont imposés à 7,5 % à l’impôt sur le revenu tant que les primes versées restent sous 150 k€. Les prélèvements sociaux, eux, restent à 17,2 %, maintenus par l’exception de la LFSS 2026. Le LMNP au régime réel vient en troisième position, si le patrimoine et le goût de la gestion le permettent. Cette hiérarchie explique quelle enveloppe choisir, pas quand l’ouvrir.
Petite parenthèse, et je sais que je me répète : si ce n’est pas encore fait, ouvrez un PEA et une assurance-vie dès maintenant, même avec quelques dizaines d’euros. Ce qui compte, c’est de prendre date, parce que c’est la date d’ouverture qui fait courir les huit ans au bout desquels la fiscalité des rachats s’allège, et cette ancienneté joue pour vous. C’est le premier geste que je vérifie quand quelqu’un me parle de sa retraite : Linxea pour l’assurance-vie et XTB pour le PEA sont les deux contrats que je retiens, et les encadrés ci-dessous en donnent les conditions.
 ★★★★★4,7 / 5 · Trustpilot
Linxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour prendre date sur une assurance-vie en ligne et compléter une pension AGIRC-ARRCO qui suit mal l’inflation
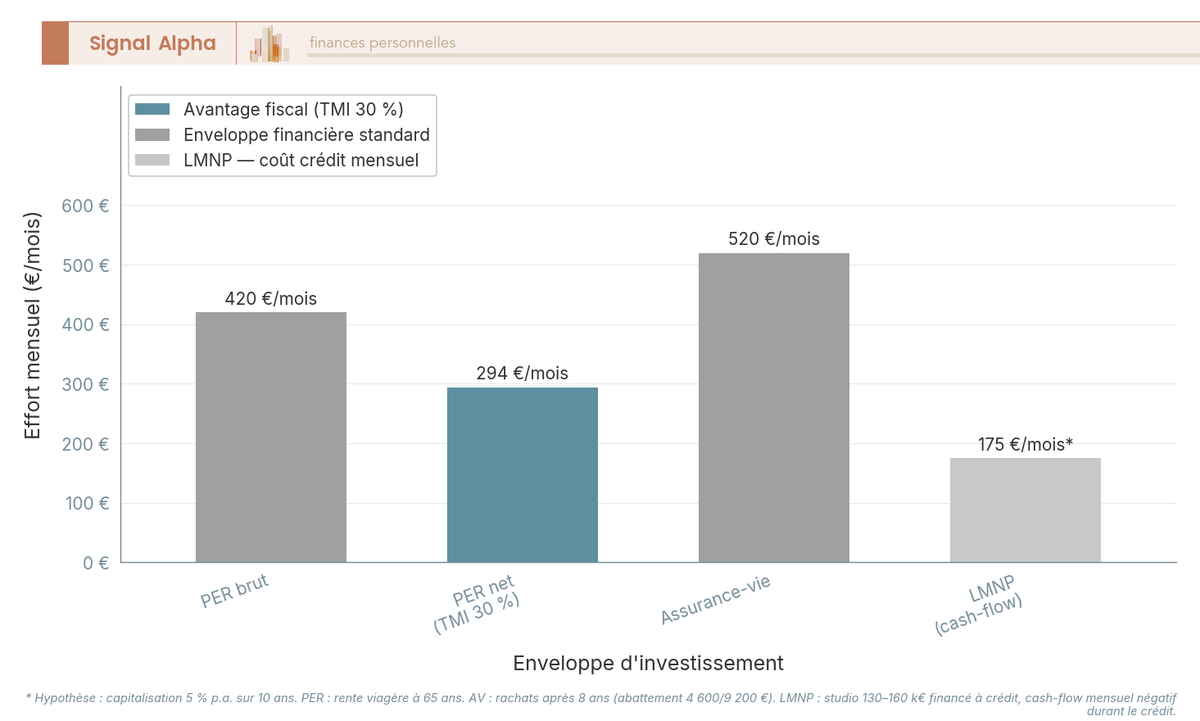
Quels ordres de grandeur d’effort mensuel sur 10 ans à 5 % par an, pour viser un capital de 65 000 à 80 000 € au moment de demander votre retraite ? Le PER demande ~420 €/mois brut, ramenés à 294 €/mois net après l’avantage fiscal d’une TMI à 30 %, de quoi verser une rente viagère à 65 ans. À cet âge, les assureurs convertissent le capital à un taux de 3,5 % à 4,5 % brut par an, c’est-à-dire la part du capital qu’ils reversent chaque année jusqu’au décès.
 ★★★★★3,8 / 5 · Trustpilot
XTB PEA Courtier · PEA 0 % commission
- Commission actions et ETF : 0 %
- Volume mensuel sans commission : 100 000 €
- Plafond de versement PEA : 150 000 €
- Zéro frais d’ouverture et de tenue de compte
Idéal pour ouvrir un PEA sans commission de courtage et prendre date avant la retraite
L’assurance-vie demande ~520 €/mois, sans avantage à l’entrée mais avec des rachats programmés très souples à la sortie.
Le LMNP régime réel sur un studio de 130-160 k€ financé à crédit demande un apport de 30-40 k€. L’opération peut se solder par un cash-flow net de −150 à −200 €/mois, le cash-flow d’exploitation de 400-540 €/mois étant absorbé par la mensualité d’emprunt.
Le choix entre le PER et l’assurance-vie se joue aussi sur le contrat retenu, et je m’en tiens à deux options. Un PER que je trouve intéressant pour ce profil : CORUM Life, dont le fonds euro plafonné à 25 % du placement, CORUM EuroLife, laisse le reste en unités de compte, c’est-à-dire en supports dont le capital n’est pas garanti. Notre comparatif des PER passe les autres en revue. Une assurance-vie que je recommande pour la même logique : Linxea Spirit 2, le contrat de l’encadré Linxea plus haut, avec un fonds euros sans frais sur les versements et un large choix de supports.
 ★★★★★4,6 / 5 · Trustpilot
Corum PER · Immobilier
- Ticket d’entrée : 50 €
- Réduisez votre impôt sur le revenu
- Jusqu’à 25% de votre placement dans le fonds euro
- Transferts depuis votre PERP, PERCO, Madelin ou Article 83
Idéal pour un futur retraité qui veut de l’immobilier dans son PER
Une erreur fréquente consiste à trop remplir le PER quand votre tranche d’imposition sera plus élevée à la retraite qu’aujourd’hui. Un actif imposé à 11 % paierait alors plus d’impôt à la sortie qu’il n’en a économisé à l’entrée.
Et surtout, ne demandez jamais votre AGIRC-ARRCO avant d’avoir atteint le taux plein à la CNAV, c’est-à-dire le nombre de trimestres qui donne droit à la retraite de base sans réduction. Partir avant déclenche deux pénalités à vie, une décote CNAV de 1,25 % par trimestre manquant, plafonnée à 25 %, et une minoration définitive de l’AGIRC-ARRCO, calculée sur ces mêmes trimestres manquants. Je vous conseille de vérifier votre nombre de trimestres sur votre relevé de carrière avant de fixer une date de départ.
4.2 PER vs assurance-vie vs LMNP : tableau de décision sur 6 critères
| Critère | PER (rente viagère) | Assurance-vie (rachats programmés 8+) | LMNP régime réel |
|---|---|---|---|
| Capital nécessaire pour 200 €/mois net | ~65-80 000 € | ~80 000 € | studio 130-160 k€ |
| Avantage fiscal entrée | Déduction IR (TMI × versement) | Aucun | Aucun (mais déficit possible) |
| Fiscalité sortie | Barème IR sur la rente, plus prélèvements sociaux dont le taux dépend du compartiment du PER (versements déduits ou non) | Abattement 4 600/9 200 € puis IR 7,5 % + PS 17,2 % | BIC IR + PS 18,6 % |
| Liquidité avant 65 ans | Bloquée (sauf cas exceptionnels) | Disponible à tout moment | Bien immobilier illiquide |
| Risque principal | Conversion irréversible en rente | Marché financier (UC) | Vacance, copropriété, fiscalité |
| Effort mensuel sur 10 ans à 5 %, pour la cible de capital de chaque enveloppe | ~420 €/mois (hors effet IR) | ~520 €/mois (hors avantage 8+) | apport ~30-40 k€ + crédit |
Données à jour : octobre 2026.
Pour un actif à TMI ≥ 30 % situé à 10 ans de la retraite, le PER minimise l’effort net, parce que l’avantage fiscal d’entrée réduit le coût d’opportunité.
Pour un retraité à TMI 11 % qui veut compléter sa pension sans bloquer ses fonds, l’assurance-vie reste l’enveloppe pivot. La fiscalité des rachats programmés après 8 ans est l’un des cadres les plus doux du paysage fiscal français.
Avant de comparer des rendements, je vous conseille de comparer votre tranche d’imposition d’aujourd’hui à celle que vous aurez à la retraite. C’est le seul élément de ce choix dont vous connaissez déjà le sens : si votre tranche baisse, le PER gagne ; si elle monte, il perd.
Pour le LMNP, la décision se prend sur d’autres critères. L’amortissement neutralise l’impôt sur les loyers pendant 15 à 25 ans. Sur un studio de 150 k€ loué 700 €/mois, les loyers peuvent dégager 400-540 €/mois avant remboursement du crédit. Comme la mensualité du crédit dépasse ces loyers, vous ajoutez chaque mois la différence de votre poche, et je déconseille ce montage à qui n’a pas une épargne de précaution solide à côté.
L’article 84 de la loi de finances pour 2025, la loi 2025-127 du 14 février 2025, a réintégré les amortissements dans le calcul de la plus-value à la revente, pour les cessions à compter du 15 février 2025. La stratégie « amortir puis vendre » y a perdu une part substantielle de son attrait fiscal. Les règles d’amortissement sont détaillées dans notre guide du LMNP au régime réel.
Conclusion
En 2026, la baisse de la retraite complémentaire AGIRC-ARRCO vient de deux canaux : l’érosion de la valeur du point, devenue le mécanisme principal, et le recalcul de la CSG sur le revenu fiscal de référence 2024. Cette érosion, le régime ne la corrigera pas de lui-même. Je vous conseille donc de compter votre complémentaire pour ce qu’elle vous versera réellement dans dix ans, inflation déduite, et de chiffrer votre propre épargne sur l’écart qui reste, parce que c’est ce calcul, et non la revalorisation annuelle, qui décide de votre niveau de vie.
La formule de pilotage ne prévoit aucun rattrapage de l’inflation passée. Une revalorisation inférieure à l’inflation n’est donc pas un accident de parcours : c’est ce que la formule produit, année après année, et je ne m’attends à aucun rattrapage tant qu’elle ne change pas.
L’accord qui fixe ces règles de pilotage, signé le 5 octobre 2023, couvre les années 2024 à 2026 et arrive à échéance fin 2026. Les partenaires sociaux devront alors en négocier un nouveau, et c’est à ce moment que la formule de revalorisation peut changer.
Le seul levier qui dépende encore de vous se joue avant de demander votre retraite, et c’est l’épargne que vous constituez d’ici là. Viser 65 000 € de capital en dix ans, placés à 5 % par an, demande environ 420 €/mois ; avec un PER et une tranche d’imposition à 30 %, l’économie d’impôt ramène l’effort réel à 294 €/mois. C’est ce capital qui produira le complément de 100 à 250 €/mois visé plus haut, puisque la valeur du point ne rattrapera pas l’inflation à votre place. Si votre tranche est à 11 %, je vous conseille plutôt l’assurance-vie, parce que l’impôt sur la rente du PER risque d’y dépasser l’économie obtenue à l’entrée.
Pour aller plus loin, les coefficients appliqués cette année sont détaillés dans notre tableau des coefficients de revalorisation 2026, la surcote dans notre guide sur la surcote retraite, et l’ouverture d’un PER dans notre guide pour ouvrir un PER en 2026.
Pour récapituler, voici les contrats partenaires mentionnés plus haut :
★★★★★4,7 / 5 · TrustpilotLinxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour prendre date sur une assurance-vie en ligne et compléter une pension AGIRC-ARRCO qui suit mal l’inflation
★★★★★3,8 / 5 · TrustpilotXTB PEA Courtier · PEA 0 % commission
- Commission actions et ETF : 0 %
- Volume mensuel sans commission : 100 000 €
- Plafond de versement PEA : 150 000 €
- Zéro frais d’ouverture et de tenue de compte
Idéal pour ouvrir un PEA sans commission de courtage et prendre date avant la retraite
★★★★★4,6 / 5 · TrustpilotCorum PER · Immobilier
- Ticket d’entrée : 50 €
- Réduisez votre impôt sur le revenu
- Jusqu’à 25% de votre placement dans le fonds euro
- Transferts depuis votre PERP, PERCO, Madelin ou Article 83
Idéal pour un futur retraité qui veut de l’immobilier dans son PER
Questions fréquentes
Pourquoi le montant de ma retraite complémentaire AGIRC-ARRCO a-t-il baissé en 2026 ?
Deux mécanismes peuvent jouer en même temps. D’abord, l’effet cumulé de revalorisations 2019-2025 inférieures à l’inflation, avec un gel à 0 % au 1er novembre 2025. Ensuite, le recalcul anticipé de la CSG, qui tombe dès janvier sur le revenu fiscal de référence de l’avant-dernière année, soit le RFR 2024 pour les taux 2026.
Pourquoi ma pension Agirc-Arrco baisse-t-elle au mois de janvier ?
Le recalcul des taux de CSG/CRDS/CASA intervient dès janvier au lieu de mars, sur le RFR de l’avant-dernière année. Si une plus-value perçue en 2024 a fait franchir un seuil, la pension nette de 2026 baisse. Sur 800 €/mois, la bascule du taux 6,6 % au taux 8,3 % représente environ −13,60 €/mois. La prochaine révision des tranches tombera en janvier 2027, sur le RFR 2025.
Le coefficient minorant de 10 % a-t-il été supprimé ?
Oui, en deux temps. L’accord national interprofessionnel du 5 octobre 2023 l’a supprimé pour les retraites prenant effet à compter du 1er décembre 2023. Puis la suppression a été étendue le 1er avril 2024 aux cohortes liquidées de 2019 au 30 novembre 2023, qui n’ont donc pas purgé leurs 36 mois. Il ne faut pas confondre cette minoration temporaire avec le coefficient de minoration viager, définitif et toujours en vigueur, qui s’applique à une liquidation sans le taux plein.
Quelles exonérations dispensaient du coefficient minorant de 10 % ?
Plus aucune n’a d’effet aujourd’hui. La notice Agirc-Arrco en énumérait les cas, selon la forme de la retraite ou la situation personnelle, dont l’exonération de CSG liée au revenu fiscal de référence du foyer.
Quelle est la revalorisation Agirc-Arrco au 1er novembre 2026 ?
Elle est fixée à +1,4 %. Le conseil d’administration de l’Agirc-Arrco a tranché le 14 octobre 2026, portant la valeur de service du point à 1,4587 € au 1er novembre 2026. Sur une pension de 800 €/mois brut, le gain atteint +11,20 € brut par mois, soit environ +10,20 € à +11,20 € net selon votre tranche de CSG.
Ce taux reste inférieur à l’inflation hors tabac retenue par le régime pour l’année. Nous reprenons l’historique année par année dans notre tableau dédié aux coefficients.
Que devient la formule de revalorisation après 2026 ?
L’accord qui l’établit arrive à échéance fin 2026, et la formule applicable ensuite reste à négocier. Jusque-là, la revalorisation annuelle suit l’évolution des prix à la consommation hors tabac estimée par l’INSEE pour l’année en cours, diminuée de 0,4 point, le conseil d’administration gardant une marge de plus ou moins 0,4 point dans la limite de l’évolution du salaire moyen par tête.
La valeur d’achat du point, habituellement fixée au conseil d’octobre, sera cette fois déterminée dans la négociation du prochain accord, pour la période 2027-2030.
La hausse de la CSG en 2026 concerne-t-elle ma pension ?
Non. La LFSS 2026 a augmenté la CSG sur les revenus du capital de +1,4 point, mais pas la CSG sur les pensions. Les taux de CSG retraite 2026 restent 0 %, 3,8 %, 6,6 % et 8,3 % selon le RFR, avec une exonération totale jusqu’à 13 048 € pour une part fiscale. Ce qui peut changer, ce sont les seuils RFR (revalorisés de +1,8 % au 1er janvier 2026) et donc votre tranche d’éligibilité.
Faut-il liquider l’AGIRC-ARRCO avant d’avoir le taux plein du régime de base ?
Mieux vaut éviter. Liquider sa complémentaire avant le taux plein cumule deux pénalités, la décote CNAV, irréversible et fonction des trimestres manquants, et la minoration définitive de la pension AGIRC-ARRCO via le coefficient viager lié à ces mêmes trimestres. C’est ce coefficient viager, et non la minoration temporaire supprimée le 1er avril 2024, qui pénalise aujourd’hui un départ anticipé.
La retraite des fonctionnaires baisse-t-elle pour les mêmes raisons ?
En partie seulement. La pension des fonctionnaires (SRE, CNRACL) est revalorisée au 1er janvier selon l’inflation hors tabac. Les taux de CSG retraite sont identiques à ceux du privé. En revanche, le coefficient minorant temporaire de 10 % était strictement AGIRC-ARRCO, sans équivalent dans le public.
Comment compenser concrètement la baisse de pension ?
L’objectif réaliste se situe entre 100 € et 250 €/mois nets. Pour viser 200 €/mois nets via une rente PER à 65 ans, le capital nécessaire est d’environ 65 000 €. Le choix du contrat est détaillé dans notre comparatif PER 2026.
L’assurance-vie reste-t-elle compétitive face à la hausse des prélèvements sociaux ?
Oui, c’est l’un des rares contrats préservés. La LFSS 2026 a maintenu les PS à 17,2 % sur l’assurance-vie, alors qu’ils sont passés à 18,6 % sur la plupart des autres produits. Après 8 ans, des rachats partiels mensualisés génèrent un complément avec une fiscalité quasi nulle sous l’abattement annuel de 4 600 € (célibataire) ou 9 200 € (couple).
Bonjour. Je suis à quelques années de la liquidation. Mon conseiller en profite pour me pousser vers le PER, en insistant sur l’économie d’impôt de l’année du versement. Cet argument ne me convainc pas. Ce que je déduis aujourd’hui, l’État me le reprendra au barème quand la rente tombera. Ce n’est pas un avantage, c’est un décalage. Quelle que soit ma tranche, le compte sera le même à l’arrivée. Alors qu’est-ce que je gagne vraiment à bloquer mon épargne jusqu’à la liquidation, plutôt qu’à la laisser disponible sur mon assurance-vie ?
Bonjour Alain, vous avez raison sur deux points. La déduction n’est pas un gain définitif, puisque la rente est, à ce jour, imposée au barème à la sortie. Et le blocage est réel : votre assurance-vie reste disponible, le PER ne se débloque avant la retraite que dans des cas exceptionnels. Je ne vous suis pas, en revanche, quand vous ne prenez pas en compte votre TMI. Le gain, lui, dépend d’elle. Si elle baisse entre vos versements et la retraite, vous déduisez à un taux plus élevé que celui auquel votre rente sera imposée. Le gain vient de cet écart, pas de la déduction elle-même. Si votre tranche est plus élevée à la retraite qu’aujourd’hui, l’impôt sur la rente dépasse l’économie obtenue à l’entrée.