Dernière mise à jour : novembre 2026
Votre conseiller vous annonce un taux de compte à terme Crédit Agricole en agence, mais vous ne le retrouverez sur aucune grille publique. Ce taux rapporte-t-il plus que le Livret A et autant qu’un compte à terme en ligne, impôt payé ? Je réponds : à peine plus que le Livret A, mais moins qu’un compte à terme en ligne. Un compte à terme (CAT) bloque une somme versée en une fois pendant la durée choisie, à un taux connu d’avance.
Le Crédit Agricole est un réseau de caisses régionales, des banques autonomes qui fixent chacune leurs taux. Au niveau national, le Crédit Agricole ne publie que le taux du Carré Bleu, 2,50 % brut (avant impôt et prélèvements sociaux) sur quatre ans au 1er février 2026. Ce taux est le rendement global d’un plan d’épargne logement (PEL) associé à des comptes à terme.
Certaines caisses publient pourtant un taux. En novembre 2026, la caisse Paris Île-de-France propose un dépôt à terme progressif de 2,1 % à 2,9 %. Le taux de ce dépôt croît avec la durée.
Ces taux sont bruts. Les intérêts d’un CAT sont soumis en 2026 au prélèvement forfaitaire unique (PFU) de 31,4 %, impôt sur le revenu et prélèvements sociaux compris. Le Livret A en est exonéré et rapporte 1,70 % net depuis le 1er août 2026. Impôt payé, un CAT rapporte plus que le Livret A seulement au-delà d’un seuil de bascule de 2,48 % brut.
Dépasser ce seuil ne suffit pas pour égaler les comptes à terme en ligne que Klarna, banque suédoise, propose aux épargnants français. Si le Carré Bleu reste à 2,50 %, y placer 24 000 € quatre ans plutôt que chez Klarna en novembre 2026 rapporte au moins 424 € d’intérêts nets de moins.
Je compare ici le taux d’agence au seuil de bascule et à la moyenne de la Banque de France, puis je vous indique qui paie plus en ligne.
 En résumé
Au 1er février 2026, le Carré Bleu du Crédit Agricole rapportait 2,50 % brut par an sur quatre ans. Impôt payé, ce taux est tout juste supérieur à celui du Livret A et reste inférieur à celui d’un compte à terme en ligne.
- Le Carré Bleu réunit un plan d’épargne logement et des comptes à terme. Placés quatre ans, 24 000 € y rapportent 2 491,51 € d’intérêts bruts, soit 1 709,18 € après l’impôt de 31,4 %.
- Après l’impôt de 31,4 %, un compte à terme verse plus que le Livret A au-delà de 2,48 % brut par an. Depuis le 1er août 2026, le Livret A rapporte 1,70 % sans impôt.
- Klarna paie 3,24 % brut par an sur 48 mois en novembre 2026. Si le Carré Bleu paie encore 2,50 %, 24 000 € rapportent chez Klarna au moins 424 € nets de plus.
- Pour septembre 2026, la Banque de France mesure en moyenne 3,06 % brut par an sur un nouveau compte à terme de plus de deux ans. Nous déconseillons le Carré Bleu sur quatre ans, qui paie moins que cette moyenne.
- En cas de retrait avant l’échéance, vous récupérez tout votre capital. Votre contrat fixe alors la part des intérêts qui ne vous est pas versée. Pour l’argent que vous pourriez retirer avant l’échéance, préférez le Livret A.
1. Taux du CAT Crédit Agricole 2026 : une grille que la banque ne publie pas
1.1 CAT Crédit Agricole : 39 caisses régionales, autant de politiques de taux
Le Crédit Agricole réunit 39 caisses régionales. Vous êtes rattaché à la caisse de votre lieu de résidence, sans pouvoir en changer. Votre taux dépend donc de votre adresse.
Au 1er février 2026, la caisse Languedoc proposait le Carré Bleu sur 8 ans à 2,35 %. À la même date, son Carré Vert, autre PEL associé à des comptes à terme, rapportait 2,15 % sur 4 ans. Impôt payé, les deux offres de la caisse Languedoc rapportent moins que le Livret A. Il leur faudrait 2,48 % brut pour l’égaler.
Avant de signer, demandez à votre caisse son taux pour votre durée. Comparez-le aux meilleurs comptes à terme en ligne. Vous aurez un repère pour négocier ou placer ailleurs. Pour négocier, il faut savoir qui vous reçoit en agence : un conseiller qui vend d’abord les produits de sa banque.
Il vous parlera volontiers du capital garanti, moins de l’impôt sur vos intérêts ou de la pénalité en cas de sortie anticipée. Je vous conseille de lui demander vous-même vos intérêts nets d’impôt à l’échéance et en cas de sortie anticipée. Vous saurez si l’offre de votre caisse rapporte plus que le Livret A.
1.2 Repères publics de taux et contexte BCE 2026
Distingo est une banque d’épargne en ligne française du groupe Stellantis. Raisin est une plateforme qui donne accès en ligne aux comptes à terme de banques européennes, dont Klarna. Klarna paie plus en direct que via Raisin.
| Repère de marché (2026) | Taux brut | Rendement net post-PFU 31,4 % |
|---|---|---|
| Livret A (exonéré) | 1,70 % | 1,70 % |
| Carré Bleu Crédit Agricole (4 ans, rendement global au 1er février 2026) | 2,50 % | ~1,72 % |
| Moyenne marché CAT ≤ 2 ans (Banque de France, septembre 2026) | 2,53 % | ~1,74 % |
| Distingo (1 et 2 ans) | 2,80 % à 2,90 % | ~1,92 % à ~1,99 % |
| Moyenne marché CAT > 2 ans (Banque de France, septembre 2026) | 3,06 % | ~2,10 % |
| Klarna en direct (36 et 48 mois ; taux plus bas via Raisin) | 3,19 % à 3,24 % | ~2,19 % à ~2,22 % |
| Plateforme Raisin (meilleure offre à 4 ans) | 3,52 % | ~2,41 % |
Données à jour : novembre 2026.
 ★★★★★4,5 / 5 · Trustpilot
Klarna Compte à terme · Épargne
- Meilleur taux compte à terme : 3,24 %
- Pas de montant minimum pour ouvrir un compte à terme
- Aucune limite de dépôt, aucun frais de gestion
- Taux fixe qui reste inchangé pendant toute la durée
Idéal pour placer son épargne à un taux garanti
Dans la note Stat Info du 2 novembre 2026, la Banque de France publie le taux moyen des nouveaux comptes à terme des ménages en septembre 2026. Il est de 2,53 % brut à deux ans ou moins et de 3,06 % au-delà. Après PFU, la moyenne à deux ans ou moins correspond à un rendement à peine supérieur à celui du Livret A.
 ★★★★★4,4 / 5 · Trustpilot
Raisin Épargne · Comptes à terme
- Meilleure offre compte à terme (brut/an) : jusqu’à 3,75 %
- Compte à terme 1 an (brut/an) : jusqu’à 3,27 %
- Compte à terme 4 ans (brut/an) : jusqu’à 3,52 %
- Souscription : 100 % en ligne, banques européennes partenaires
Idéal pour un épargnant qui veut un taux public, là où le Crédit Agricole reste au « nous consulter »
Le Carré Bleu sur quatre ans paie 0,56 point de moins que la moyenne de la Banque de France au-delà de deux ans.
La facilité de dépôt de la Banque centrale européenne (BCE) est le taux auquel la BCE rémunère l’argent que les banques lui confient. Elle est à 2,50 % depuis le 16 septembre 2026. Le 29 octobre, la BCE l’a maintenue. Les taux des comptes à terme suivent la facilité de dépôt à la hausse. Les meilleures offres dépassent donc 3 % brut.
Si vous avez cherché un CAT Crédit Agricole à 5,25 %, le taux le plus haut publié n’est que de 2,9 %, à la caisse Paris Île-de-France. Les 5,25 % recherchés dépassent même le pic de la facilité de dépôt : 4,00 %, le 20 septembre 2023.
Livret A, livret de développement durable et solidaire (LDDS) et livret d’épargne populaire (LEP) sont des livrets réglementés à taux fixé par l’État, sans impôt ni prélèvements sociaux. Le LEP est réservé aux foyers sous plafond de revenus. Notre guide sur le Livret A, le LDDS, le LEP et le PEL en 2026 détaille leurs taux.
2. Ouvrir, alimenter, sortir : le compte à terme Crédit Agricole
Combien faut-il pour ouvrir un compte à terme (CAT) au Crédit Agricole ? Pouvez-vous ensuite y ajouter de l’argent ? Et si vous retirez votre argent avant l’échéance ?
2.1 Ticket d’entrée, plafond et versement unique : ce qui est figé à la signature
Chaque caisse régionale fixe son propre minimum d’ouverture, selon la durée et le type de compte à terme. En 2026, ce minimum se situe en général de 1 000 à 5 000 €. Aucune loi ne plafonne le montant placé. Le Carré Bleu a pourtant un minimum et un plafond, fixés au niveau national. En 2026, vous y placez de 6 000 € à 24 000 € par multiples de 3 000 €. La seule autre somme possible est 37 500 €, sur 4 ans seulement.
L’abondement consiste à ajouter de l’argent sur un compte déjà ouvert. Un compte à terme n’en permet aucun : il ne reçoit qu’un seul versement, dont le montant est fixé à la signature.
Prenons un compte à terme de 24 mois ouvert avec 5 000 €. Pour placer 2 000 € de plus quelques mois après, vous devez en ouvrir un deuxième. On parle de multi-CAT quand chaque versement oblige à ouvrir un autre compte à terme. Chaque compte a sa propre échéance et le taux du jour d’ouverture. Après quelques versements, vous en gérez trois ou quatre.
Pour une épargne mensuelle, le compte à terme n’est donc pas le bon placement. Je vous conseille de réunir d’abord vos versements sur un livret, puis de placer la somme en une fois, pour une durée où vous n’y toucherez pas.
2.2 Retrait anticipé : capital récupéré, intérêts réduits selon le contrat
En cas de retrait avant l’échéance, vous récupérez tout votre capital. Pour les intérêts, le Crédit Agricole ne publie aucune règle commune à ses caisses et renvoie aux conditions de chaque contrat. Pour le Carré Bleu, vos intérêts sont réduits selon un barème de remboursement anticipé. Ce barème est fixé dans le contrat dès la souscription et donne les intérêts touchés en cas de sortie avant l’échéance.
Avant de signer, je vous conseille de demander le barème de remboursement anticipé du Carré Bleu, ou les conditions de sortie d’un autre compte à terme. Regardez ensuite ce qu’une sortie à mi-parcours vous rapporterait face au Livret A sur la même période. Si elle rapporte moins, l’argent dont vous pourriez avoir besoin avant l’échéance a sa place, à mon sens, sur le Livret A.
Les conditions générales de votre caisse peuvent aussi prévoir des situations exceptionnelles où vous touchez une partie des intérêts en sortant avant l’échéance. Chaque caisse établit sa propre liste de ces situations.
Ne bloquez rien sur un compte à terme avant d’avoir constitué votre épargne de précaution, l’argent gardé disponible sur un livret pour une dépense imprévue. Si vous n’êtes pas sûr de pouvoir laisser une somme bloquée jusqu’à l’échéance du compte à terme, raccourcissez la durée.
Note de Tom
Mon épargne de précaution reste sur le Livret A et le LDDS, dont les intérêts ne sont pas imposés. Un livret bancaire non réglementé, je n’en ouvre pas. La banque en fixe le taux comme elle veut, avec un impôt dû dès le premier euro d’intérêts. Si l’on vous en propose un quand le solde de votre Livret A est proche du plafond, je vous conseille de demander son taux net d’impôt.
3. Fiscalité PFU 31,4 % en 2026 : combien reste-t-il ?
Le PFU prend 31,4 % des intérêts d’un compte à terme : j’en déduis le taux brut qui bat le Livret A.
3.1 PFU 31,4 % en 2026 : la mécanique du prélèvement
Le PFU de 31,4 % se décompose en 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Ces 18,6 % comprennent la contribution sociale généralisée (CSG) à 10,6 %, la contribution au remboursement de la dette sociale (CRDS) à 0,5 % et le prélèvement de solidarité à 7,5 %.
L’assurance-vie reste à 17,2 % de prélèvements sociaux, soit 1,4 point de moins. Après 8 ans de détention du contrat, un abattement exonère d’impôt sur le revenu une part des gains retirés chaque année, comme le détaille notre analyse de la fiscalité de l’assurance-vie en 2026, PFU, abattement après 8 ans et seuil 150 000 €.
3.2 Calcul du rendement net : 4 scénarios après PFU
Dans le tableau ci-dessous, je calcule les intérêts nets de quatre placements sur le seul capital de départ.
| Capital | Durée | Taux brut | Intérêts bruts | PFU 31,4 % | Intérêts nets | Rendement net annualisé |
|---|---|---|---|---|---|---|
| 10 000 € | 12 mois | 2,53 % (moyenne Banque de France, septembre 2026) | 253,00 € | 79,44 € | 173,56 € | 1,74 % |
| 20 000 € | 24 mois | 2,90 % (Distingo, novembre 2026) | 1 160,00 € | 364,24 € | 795,76 € | 1,99 % |
| 24 000 € | 4 ans | 2,50 % (Carré Bleu, 1er février 2026) | 2 400,00 € | 753,60 € | 1 646,40 € | 1,72 % |
| 50 000 € | 36 mois | 3,19 % (Klarna, novembre 2026) | 4 785,00 € | 1 502,49 € | 3 282,51 € | 2,19 % |
Données à jour : novembre 2026.
La capitalisation des intérêts du Livret A peut inverser une comparaison de taux annuels. Les quatre rendements nets du tableau dépassent les 1,70 % du Livret A, mais le Carré Bleu vous rapporte le moins : 1,72 % net. L’argent y reste bloqué 4 ans, contrairement au Livret A.
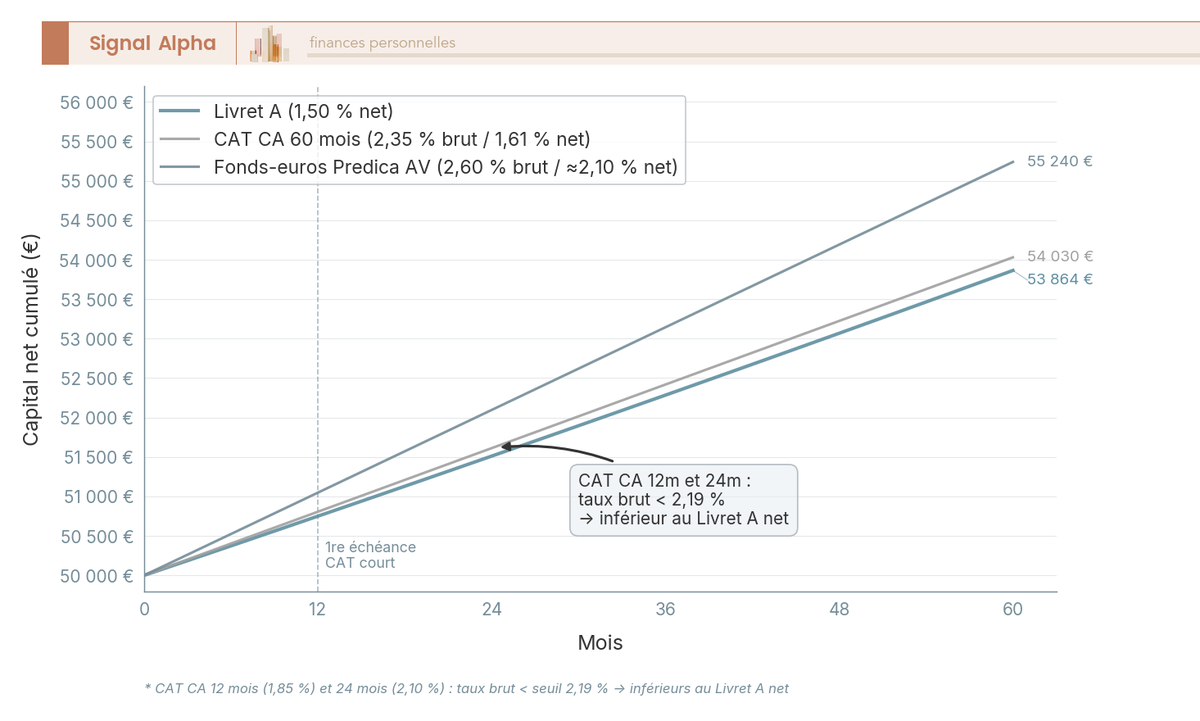
Sur le graphique, 50 000 € placés 60 mois en compte à terme Crédit Agricole rapportent à peine plus qu’au Livret A. Les intérêts des deux placements s’ajoutent au capital et rapportent à leur tour. Le fonds euros est la part à capital garanti d’une assurance-vie. Sur le graphique, celui de Predica, assureur du Crédit Agricole, rapporte plus que le Livret A.
3.3 Seuil de bascule 2,48 % et leviers d’optimisation
Un compte à terme rapporte plus que les 1,70 % nets du Livret A au-delà de 2,48 % brut : 1,70 % divisé par (1 − 0,314).
La moyenne Banque de France à deux ans ou moins et le Carré Bleu sont légèrement supérieurs à ce seuil. Les offres en ligne sont nettement supérieures à ce seuil : 2,95 % chez Klarna à 1 an, 3,52 % via Raisin à 4 ans.
Une part sociale, part du capital d’une banque coopérative, peut rapporter moins net que le Livret A et n’est pas couverte par la garantie des dépôts. Les parts sociales Banque Populaire Aquitaine Centre Atlantique ont rapporté 2,20 % brut pour 2025, soit 1,51 % net après PFU.
Je vous conseille de ne placer l’argent que vous voulez mettre à l’abri que là où une garantie des dépôts le couvre. Je vous déconseille donc les parts sociales. Leur remboursement doit aussi être accepté par la banque coopérative. Un Livret A ou un compte à terme vous permet de reprendre votre argent sans attendre l’accord de la banque.
Note de Henri
je surveille la politique monétaire de près, et ce seuil de 2,48 % brut n’est pas qu’une frontière fiscale, c’est aussi une frontière de marché. La facilité de dépôt de la BCE est à 2,50 % depuis le 16 septembre 2026, après une première hausse mi-2026. En ligne, les comptes à terme paient nettement plus, jusqu’à 3,52 % à 4 ans. Avec un Livret A à 1,70 %, un CAT de réseau ne franchit le seuil de 2,48 % que de peu, comme le Carré Bleu à 2,50 %.
Le premier levier est la dispense du prélèvement forfaitaire non libératoire (PFNL), les 12,8 % d’impôt du PFU que la banque retient sur vos intérêts. Le revenu fiscal de référence (RFR) est le revenu de votre foyer inscrit sur votre dernier avis d’impôt. Si votre RFR est inférieur à 25 000 € pour une personne seule ou 50 000 € pour un couple, je vous recommande de demander la dispense au plus tard le 30 novembre 2026 pour 2027.
Sans dispense, vous avancez les 12,8 %, déduits de votre impôt jusqu’à 18 mois plus tard. Les 18,6 % de prélèvements sociaux restent dus dans tous les cas.
Le deuxième levier est l’option pour le barème progressif. Vos intérêts sont alors imposés avec vos autres revenus, au lieu des 12,8 % du PFU. Votre tranche marginale d’imposition (TMI) est le taux de la tranche où tombe la dernière part de votre revenu.
L’option n’a d’intérêt qu’aux TMI de 0 % et 11 %, sous les 12,8 % du PFU. Elle s’applique aussi à vos dividendes et plus-values de l’année. Je vous déconseille l’option si votre TMI, dividendes et plus-values compris, est de 30 %.
4. Choisir et souscrire : CAT CA vs alternatives + stratégie d’échelonnement
Crédit Agricole, compte à terme en ligne ou assurance-vie : où placer votre capital et comment le répartir sur plusieurs durées ?
4.1 CAT CA vs Livret A, fonds-euros Predica et CAT en ligne (Distingo, Klarna, Ramify)
Les comptes à terme en ligne de Distingo, de Klarna, en direct ou via Raisin, et de la CFCAL, via le distributeur Ramify, concurrencent celui du Crédit Agricole. S’y ajoutent les fonds en euros d’une assurance-vie, dont celui de Predica, et les livrets réglementés.
| Établissement | Statut | 12 mois | 24 mois | 36 mois | 48 mois | Garantie | Ticket |
|---|---|---|---|---|---|---|---|
| Crédit Agricole, Carré Bleu (4 ans) | Banque coopérative FR | nous consulter | nous consulter | nous consulter | 2,50 % (4 ans, rendement global PEL et comptes à terme, au 1er février 2026) | FGDR FR 100 k€ | 6 000 € à 24 000 €, ou 37 500 € sur 4 ans |
| Moyenne marché (BdF, septembre 2026) | Repère, pas une offre | 2,53 % | 2,53 % | 3,06 % | 3,06 % | sans objet | sans objet |
| Klarna (en direct ; aussi via Raisin) | Banque suédoise | 2,95 % | 3,15 % | 3,19 % | 3,24 % (48m) | Riksgälden SE 1 150 000 couronnes | quelques euros |
| Distingo (Stellantis/PSA) | Banque FR | 2,80 % | 2,90 % | non publié | non publié | FGDR FR 100 k€ | 1 000 € |
| Ramify (dépôts CFCAL) | Distributeur | fourchette de 2,45 % à 3,55 % pour 1 à 5 ans (9 novembre 2026) | non détaillé | non détaillé | non détaillé | FGDR FR | 10 000 € |
Données à jour : novembre 2026.
 ★★★★★4,8 / 5 · Trustpilot
Ramify Gestion pilotée
- Stratégie d’investissement personnalisée
- Large gamme de produits d’investissement
- Optimisation fiscale intégrée
Idéal pour déléguer la gestion de son épargne (assurance-vie, PER) à frais réduits
Rester dans votre agence a un coût. Un point de pourcentage vaut 100 points de base. En novembre 2026, Klarna paie 74 points de base de plus que le Carré Bleu sur 4 ans. Pour 24 000 € placés 4 ans, le Carré Bleu rapporte au moins 618 € d’intérêts bruts de moins que Klarna, soit au moins 424 € net.
Si votre banque fait faillite, le Fonds de garantie des dépôts et de résolution (FGDR) rembourse jusqu’à 100 000 € par déposant et par établissement, comptes à terme et courants réunis. Vos Livret A, LDDS et LEP ont en plus un plafond distinct de 100 000 €.
Klarna relève de la garantie publique suédoise des dépôts, gérée par Riksgälden. Depuis le 1er janvier 2026, cette garantie couvre 1 150 000 couronnes par personne et par banque.
Floriane 2 et Anaé sont deux assurances-vie de Predica à 0,60 % de frais de gestion par an. Nets de ces frais, leurs rendements 2025 baissent après 17,2 % de prélèvements sociaux. Pour moi, ces frais sont trop élevés pour un nouveau contrat. Les unités de compte (UC) n’ont pas de capital garanti. Anaé n’a rapporté 3,50 % qu’aux contrats placés au moins pour moitié en UC. Sous 30 % d’UC, Floriane 2 a rapporté 2,55 % et Anaé 2,70 %.
Un contrat Predica ouvert depuis plus de huit ans donne droit à un abattement annuel de 4 600 € (seul) ou 9 200 € (couple) sur les gains retirés. Vous pouvez aussi retirer une partie de votre épargne à tout moment. Le taux d’un compte à terme est connu dès la signature, le rendement d’un fonds euros ne l’est pas.
Pour un nouveau contrat, je vous conseille plutôt l’assurance-vie en ligne de Ramify, à frais réduits. Les rendements des autres assureurs figurent dans notre analyse du rendement de l’assurance-vie en 2026, avec une moyenne de 2,65 % sur fonds euros en 2025 et les supports performants après frais et fiscalité.
Si ce n’est pas encore fait, ouvrez dès maintenant une assurance-vie et un plan d’épargne en actions (PEA), même avec quelques euros : il s’agit de prendre date. Le PEA est une enveloppe pour placer en actions. L’abattement de l’assurance-vie dépend de la durée de détention, pas des sommes versées. Quand vous aurez davantage à placer, une partie des huit ans de détention sera déjà écoulée.

 ★★★★★4,8 / 5 · Trustpilot
Linxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour prendre date sur une assurance-vie dès maintenant, même avec un petit versement
4.2 Règle de décision : quel placement sécurisé pour quel profil ?
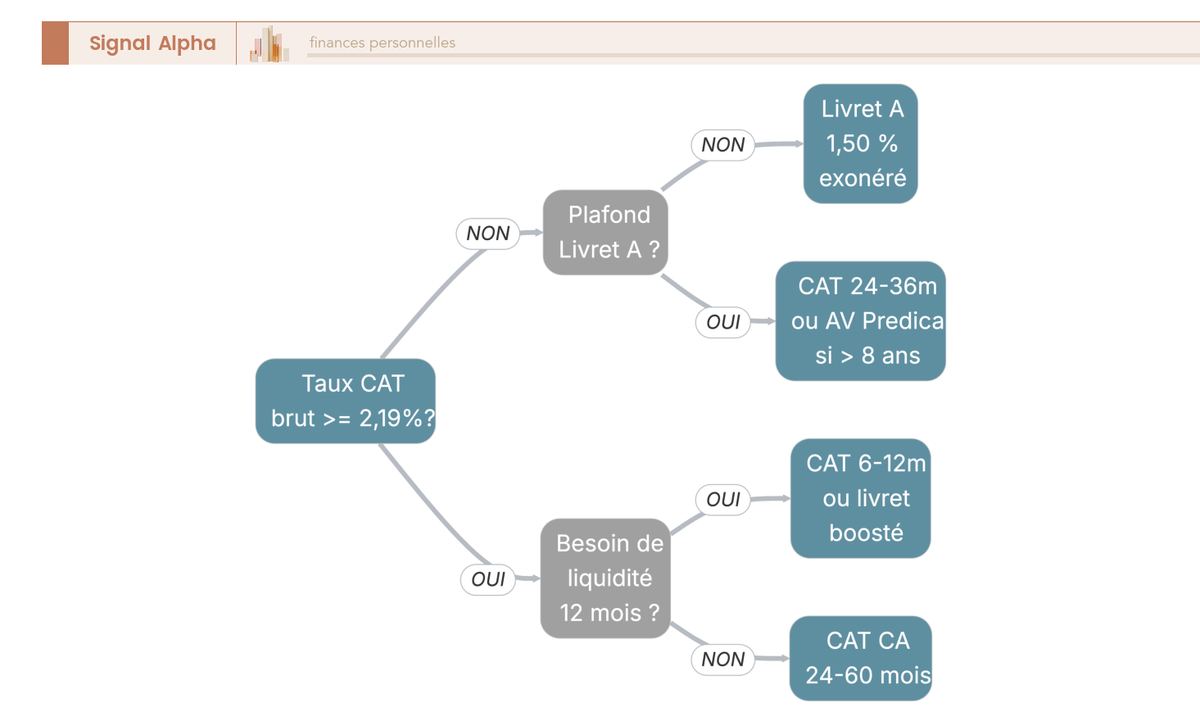
Le taux annuel effectif global (TAEG) mesure le coût annuel d’un crédit, frais compris. Avez-vous un prêt personnel à plus de 4 % TAEG en cours ? Si oui, remboursez ce prêt avant tout placement. Au taux moyen de la Banque de France, 1,74 ou 2,10 % net, un compte à terme ne couvre pas le coût d’un crédit à 4 ou 5 % TAEG.
Sans crédit coûteux en cours, première décision : remplissez votre Livret A jusqu’à 22 950 €, votre LDDS jusqu’à 12 000 € et votre LEP jusqu’à 10 000 € si vous y avez droit.
Le LEP rapporte 2,50 % net en novembre 2026. Si vous y avez droit, placer avant d’avoir rempli le LEP vous fait perdre 30 points de base de rendement net chez Klarna et 80 au Carré Bleu.
Deuxième décision, refusez d’abord le taux proposé en agence s’il est sous 2,48 % brut. Je vous conseille de placer en ligne s’il est sous la moyenne de la Banque de France pour la même durée.
Troisième décision, votre horizon dépasse-t-il 5 ans avec une assurance-vie ouverte depuis plus de 8 ans ? L’abattement en fait une option si, frais déduits, votre contrat rapporte plus qu’un compte à terme en ligne. Consultez aussi notre guide pour optimiser ses finances en 2026, du budget à l’épargne de précaution en passant par les fonds euros et les CAT, pour transformer une épargne passive en plan structuré.
Dernière décision, vos comptes courants et comptes à terme au Crédit Agricole atteignent-ils les 100 000 € garantis par le FGDR ? Si oui, placez le surplus chez Klarna, en direct ou via Raisin, sous la garantie suédoise.
4.3 Stratégie d’échelonnement CAT 12-24-36 mois et synthèse
Échelonner vos comptes à terme, c’est répartir votre capital en parts égales sur plusieurs durées pour qu’une part arrive à échéance chaque année.
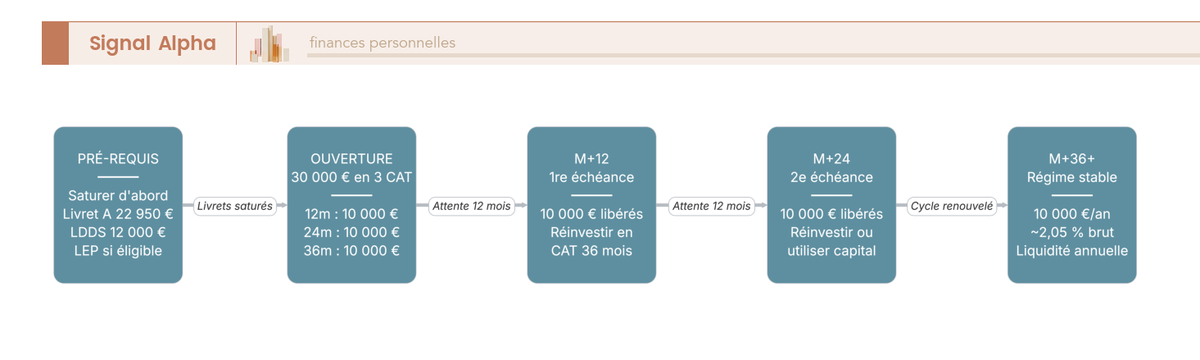
Prenons 30 000 € répartis en trois comptes à terme de 10 000 € chez Klarna, sur 12, 24 et 36 mois. À chaque échéance, vous reprenez la part dont vous avez besoin ou la replacez sur 36 mois.
Chaque part replacée sur 36 mois rapporte le taux à 36 mois du jour où vous la replacez. Si ce taux augmente, vous en profitez ; s’il baisse, seule une part est replacée plus bas. Vous risquez aussi moins de devoir retirer votre argent avant l’échéance.
| Dimension | Valeur 2026 |
|---|---|
| Distributeur | 39 caisses régionales autonomes |
| Ticket d’entrée | Carré Bleu 6 000 € à 24 000 € (multiples de 3 000 €) ou 37 500 € (4 ans uniquement) ; autres CAT selon la caisse |
| Structure | Versement unique, sans abondement |
| Durées proposées | Carré Bleu 4 ou 8 ans ; autres durées communiquées en agence |
| Taux CAT | Carré Bleu 2,50 % (4 ans) au 1er février 2026, rendement global PEL et comptes à terme ; Carré Bleu 8 ans à 2,35 % à la caisse Languedoc ; sinon communiqué en agence |
| Moyenne marché BdF | 2,53 % (≤2 ans) / 3,06 % (>2 ans), septembre 2026 |
| Fiscalité | PFU 31,4 % (IR 12,8 % + PS 18,6 %) |
| Dispense PFNL | RFR N-2 < 25 000 € (seul) / 50 000 € (couple), demande avant 30/11/N-1, soit le 30 novembre 2026 pour 2027 |
| Sortie anticipée | Capital restitué ; pour le Carré Bleu, intérêts recalculés selon le barème de remboursement anticipé fixé à la souscription |
| Versements complémentaires | Non autorisés (multi-CAT obligatoire) |
| Garantie FGDR | 100 000 € par déposant et par établissement |
| Seuil de bascule vs Livret A | Taux brut ≥ 2,48 % |
| Comparé Livret A | 1,70 % net (exonéré IR + PS) |
| Comparé fonds-euros Predica | Après 8 ans d’AV, PS à 17,2 % contre 18,6 % et abattement, mais 0,60 % de frais de gestion par an et rendement non garanti |
| Comparé CAT en ligne | Jusqu’à 3,24 % brut sur 48 mois chez Klarna en direct ; 3,52 % pour la meilleure offre à 48 mois de la plateforme Raisin |
Données à jour : novembre 2026.
Pour moi, l’échelonnement n’a de sens que si votre capital dépasse les plafonds de vos livrets réglementés et que vous savez à peu près quand vous en aurez besoin. Consultez aussi notre stratégie d’épargne 2026 en 3 blocs, disponibilité, précaution et projet, avec Livret A, fonds euros ou ETF selon l’horizon.
Conclusion
Je vous déconseille toute offre d’agence sous la moyenne de la Banque de France pour sa durée, comme le Carré Bleu. Au Carré Bleu de février 2026, 24 000 € placés quatre ans rapportent au moins 424 € nets de moins qu’avec Klarna. Je vous conseille un compte à terme en ligne à taux publié, chez Klarna ou Raisin. Un taux publié, vous pouvez le comparer chez vous, avant tout rendez-vous, avec celui des autres banques.
Je vous invite à vous méfier d’un placement dont le taux et les frais ne sont pas affichés. S’il faut les demander, c’est rarement pour vous faire une bonne surprise.
Remplissez d’abord vos livrets réglementés, le livret d’épargne populaire en premier si vous y avez droit. Même en ligne, refusez toute offre sous le seuil de 2,48 % brut.
Une offre d’agence vous coûte l’écart avec le meilleur taux en ligne. À la moyenne de la Banque de France, je ne la refuse plus d’emblée. Pour l’argent dont vous pourriez avoir besoin avant l’échéance, demandez le barème de remboursement anticipé, ou choisissez une durée plus courte ou un échelonnement.
Consultez notre guide des livrets d’épargne réglementés, notre comparatif des meilleurs fonds euros et notre guide général sur le compte à terme.
Pour récapituler, voici nos partenaires pour placer votre épargne :
★★★★★4,8 / 5 · TrustpilotLinxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour ouvrir une assurance-vie dès maintenant, même avec un petit versement
★★★★★4,4 / 5 · TrustpilotRaisin Épargne · Comptes à terme
- Meilleure offre compte à terme (brut/an) : jusqu’à 3,75 %
- Compte à terme 1 an (brut/an) : jusqu’à 3,27 %
- Compte à terme 4 ans (brut/an) : jusqu’à 3,52 %
- Souscription : 100 % en ligne, banques européennes partenaires
Idéal pour un épargnant qui veut un taux public, là où le Crédit Agricole reste au « nous consulter »
★★★★★4,8 / 5 · TrustpilotRamify Gestion pilotée
- Stratégie d’investissement personnalisée
- Large gamme de produits d’investissement
- Optimisation fiscale intégrée
Idéal pour déléguer la gestion de son épargne (assurance-vie, PER) à frais réduits
★★★★★4,5 / 5 · TrustpilotKlarna Compte à terme · Épargne
- Meilleur taux compte à terme : 3,24 %
- Pas de montant minimum pour ouvrir un compte à terme
- Aucune limite de dépôt, aucun frais de gestion
- Taux fixe qui reste inchangé pendant toute la durée
Idéal pour placer son épargne à un taux garanti
FAQ : compte à terme Crédit Agricole 2026
Quel est le taux des comptes à terme Crédit Agricole en 2026 ?
Le Crédit Agricole n’a aucun barème national de comptes à terme. Il ne propose nationalement que le Carré Bleu, plan d’épargne logement et comptes à terme au rendement global de 2,50 % brut sur quatre ans au 1er février 2026. Certaines caisses régionales publient leur taux. Pour septembre 2026, la Banque de France mesure en moyenne 2,53 % brut jusqu’à deux ans, 3,06 % au-delà. Après le prélèvement forfaitaire unique de 31,4 %, il reste environ 1,74 % et 2,10 % net.
Compte à terme Crédit Agricole 1 an : quel taux ?
Aucun taux national à un an n’est publié : chaque caisse fixe son taux. En novembre 2026, Klarna paie 2,95 % brut à douze mois en direct. Son compte à terme s’ouvre aussi via Raisin. Pour repère, Distingo paie 2,80 % depuis le 13 novembre 2026.
Que se passe-t-il en cas de retrait anticipé d’un CAT Crédit Agricole ?
Vous récupérez tout le capital. Votre contrat fixe les intérêts, y compris les cas de force majeure où vous en percevez une partie. Pour le Carré Bleu, ils sont recalculés selon un barème de remboursement anticipé. Je vous conseille de vous faire remettre ce barème avant de signer. Constituez d’abord votre épargne de précaution.
Quel est le montant minimum d’ouverture d’un CAT Crédit Agricole ?
Chaque caisse régionale fixe son minimum, souvent de 1 000 à 5 000 € en 2026. Le Carré Bleu se souscrit de 6 000 à 24 000 € par multiples de 3 000 €, ou 37 500 € sur 4 ans uniquement. Le compte à terme reçoit un versement unique, sans abondement possible après la souscription.
Comment simuler le rendement d’un CAT Crédit Agricole ?
Intérêts bruts = capital × taux brut × durée en années. Pour septembre 2026, la Banque de France mesure en moyenne 2,53 % brut jusqu’à deux ans. Avec cette moyenne, 20 000 € placés 24 mois rapportent 1 012,00 € brut.
Après 317,77 € de PFU, il reste 694,23 € net, environ 1,74 % net par an. Le Livret A à 1,70 % net rapporte 680 €, soit environ 14 € de moins. Pour 14 €, votre argent est bloqué deux ans au lieu de rester disponible. Refaites ce calcul au taux de votre caisse et comparez le net aux 1,70 % du Livret A. Voyez aussi notre guide compte à terme 2026.
Quel est le meilleur compte à terme en 2026 ?
En novembre 2026, la plateforme Raisin propose la meilleure offre à 4 ans : 3,52 % brut. Raisin propose aussi 3,75 % brut, mais sur 10 ans. Klarna paie 3,19 % brut à 36 mois et 3,24 % à 48 mois. Ramify publie 2,45 % à 3,55 % de 1 à 5 ans, sans taux par durée.
Le Fonds de garantie des dépôts et de résolution (FGDR) couvre 100 000 € par déposant et par banque. Klarna relève de la garantie suédoise, jusqu’à 1 150 000 couronnes par client. Pour choisir, lisez notre guide stratégie épargne 2026.
Le compte à terme Crédit Agricole est-il plus rentable que le Livret A en 2026 ?
Le Carré Bleu rapporte 2,50 % brut sur quatre ans au 1er février 2026. Il est à peine plus rentable que le Livret A, mais moins que la moyenne Banque de France au-delà de deux ans. Depuis août 2026, les 1,70 % nets du Livret A équivalent à 2,48 % brut imposé à 31,4 %.
Qu’est-ce que le Carré Bleu du Crédit Agricole ?
Le Carré Bleu associe un plan d’épargne logement et des comptes à terme, sur 4 ou 8 ans. Au 1er février 2026, le rendement global de l’ensemble est de 2,50 % brut sur 4 ans, environ 1,72 % net après PFU. Vous y placez de 6 000 à 24 000 € par multiples de 3 000 €, ou 37 500 € sur 4 ans uniquement.