

Dernière mise à jour : septembre 2026
Le Livret Bleu Crédit Mutuel revient régulièrement dans la conversation, et toujours avec la même série de questions. Est-ce vraiment un produit différent du Livret A, ou s’agit-il des deux faces d’une même pièce ? Quel taux exact s’applique depuis la révision du 1er août 2026 ? Quel plafond, quelle fiscalité, et surtout, où le Livret Bleu se place-t-il vraiment dans une hiérarchie d’épargne face à un Livret A, qu’on ne peut pas détenir parallèlement ? Le flou entretenu par les brochures bancaires n’aide pas, d’autant que le Livret Bleu reste un produit historique exclusif, impossible à ouvrir hors du réseau Crédit Mutuel.
Le taux du Livret Bleu est monté à 1,70 % net le 1er août 2026, mais les prix avancent plus vite, de 2,4 % sur un an. Le Livret Bleu perd donc environ 0,7 point de pouvoir d’achat chaque année. Il reste malgré tout l’outil de base, sûr, liquide et exonéré, à remplir après le livret d’épargne populaire (LEP). Son avantage fiscal, lui, reste préservé : la loi de financement de la Sécurité sociale (LFSS) 2026 a relevé le prélèvement forfaitaire unique (PFU) à 31,4 % sur les placements imposables, et le livret y échappe entièrement. Jusqu’où faut-il le remplir, et où placer le surplus ?
En 2026, son plafond de versements s’arrête à 22 950 euros, le même que celui du Livret A.
 En résumé
Depuis le 1ᵉʳ août 2026, le Livret Bleu du Crédit Mutuel rapporte 1,70 % par an, sans impôt ni prélèvements sociaux, soit moins que la hausse des prix ; les versements y sont plafonnés à 22 950 €.
- Une réforme de 2009 a aligné le Livret Bleu sur les règles du Livret A. Même taux, même plafond, même exonération, et interdiction de détenir les deux livrets à la fois.
- Ce livret ne s’ouvre qu’en agence, au Crédit Mutuel. La seule condition est de ne pas déjà détenir un Livret A ; devenir sociétaire coûte une part sociale de 15 € qui n’alimente pas le livret, ne rapporte rien et vous est remboursée le jour où vous quittez le Crédit Mutuel.
- Le plafond limite les versements, pas le solde. Les intérêts capitalisés portent le solde au-dessus du plafond et sont eux-mêmes capitalisés ; un livret rempli verse 390,15 € sur une année pleine au taux actuel, sans versement ni retrait.
- Le surplus peut aller sur un compte à terme, qui bloque l’argent. Un compte à terme de plus de deux ans rapporte en moyenne de marché 1,99 % net, contre 1,70 % pour le livret à son taux actuel ; en dessous de deux ans, il tombe à 1,63 % net et passe derrière. Nous y voyons donc un gain sur les seules durées longues.
- La hausse des prix dépasse tous ces taux. Elle a atteint 2,4 % sur les douze mois précédant août 2026, selon l’INSEE. Le taux du livret restera inchangé jusqu’au 1ᵉʳ février 2027.
1. Qu’est-ce que le Livret Bleu Crédit Mutuel en 2026, et en quoi est-il assimilé au Livret A ?
Le Livret Bleu n’est plus un produit distinct du Livret A : même taux, même fiscalité. Seul son réseau de distribution reste propre au Crédit Mutuel.
1.1 Un livret réglementé exclusif au Crédit Mutuel, assimilé au Livret A depuis 2009
Le Livret Bleu a été créé par le Crédit Mutuel en 1975, à une époque où le Livret A était encore distribué en monopole par les services financiers de La Poste, les Caisses d’Épargne et le Crédit Mutuel. Pendant plus de trente ans, il a vécu sous un régime fiscal hybride : exonération d’impôt sur le revenu, mais soumission partielle aux prélèvements sociaux. Tout cela a basculé d’un coup le 1ᵉʳ janvier 2009.
La loi de modernisation de l’économie (LME) du 4 août 2008 a mis fin au monopole de distribution du Livret A. Depuis le 1ᵉʳ janvier 2009, tout établissement habilité à recevoir des fonds à vue et lié à l’État par convention peut ouvrir un Livret A, ce qui a fait disparaître l’avantage commercial historique du Crédit Mutuel sur ce segment.
En contrepartie, le législateur a aligné juridiquement le Livret Bleu sur le Livret A, en abrogeant les dispositions propres au Crédit Mutuel. Depuis 2009, les deux produits sont mécaniquement identiques sur tous les paramètres : même taux Banque de France, même plafond, même exonération totale d’IR et de PS, même règle des quinzaines, même règle d’unicité (l’un ou l’autre, jamais les deux).
Ouvrir un Livret Bleu au Crédit Mutuel ou un Livret A dans une autre banque revient donc strictement au même sur le plan financier et fiscal. Ce qui distingue encore le Livret Bleu, à mon sens, c’est uniquement son réseau de distribution. Pour le situer dans l’ensemble des livrets réglementés 2026, nous avons traité le Livret A, le LDDS, le LEP et le PEL dans un guide dédié.
1.2 Réseau éligible, part sociale à 15 € et confusions de marque à éviter
Le Livret Bleu est distribué exclusivement par les 18 fédérations régionales adhérentes à la Confédération Nationale du Crédit Mutuel (Centre Est Europe, Sud-Est, Île-de-France, Loire-Atlantique, Massif Central, Méditerranéen, Midi-Atlantique, Normandie, Océan, Savoie Mont-Blanc, etc.). Si vous êtes client d’un autre réseau, vous ne pouvez tout simplement pas l’ouvrir.
Depuis décembre 2016, les caisses du groupe Crédit Mutuel Arkéa (Bretagne, Sud-Ouest) se sont séparées de la Confédération Nationale et n’utilisent plus l’appellation « Livret Bleu ». Le produit équivalent y est commercialisé sous les marques Livret CMB ou Livret CMSO. Du côté du CIC, filiale du Crédit Mutuel Alliance Fédérale, aucun Livret Bleu n’est distribué : le CIC ne propose que le Livret A standard, comme toute banque agréée depuis 2009.
Pour ouvrir un Livret Bleu en 2026, une seule condition officielle s’applique : ne pas déjà détenir un Livret A (la règle d’unicité vue plus haut). Souscrire une part sociale A de 15 €, remboursable au départ, fait de vous un sociétaire de la caisse locale, mais ce n’est pas une condition d’ouverture du livret.
C’est ici qu’une confusion coûteuse se glisse souvent chez les nouveaux sociétaires. La part sociale A, qui matérialise le sociétariat, n’est pas rémunérée. Le dividende versé par les caisses du Crédit Mutuel concerne les parts B, souscrites en complément et rémunérées à 2,70 % au titre de 2025, un revenu fiscalisé au PFU 31,4 % en 2026 (IR 12,8 % + PS 18,6 %).
Ce dividende n’a rien à voir avec les intérêts du Livret Bleu, qui restent eux totalement exonérés. Pour comparer ce que les parts sociales rapportent net face au Livret A, consultez notre analyse des parts sociales Crédit Mutuel 2026.
Trois confusions de marque méritent d’être dissipées, parce qu’elles reviennent systématiquement dans les recherches Google :
- Livret Orange : contrairement à une idée répandue, ce nom ne désigne pas seulement l’ancien produit d’ING Direct, disparu avec l’arrêt de l’activité d’épargne d’ING France en 2022. Le Crédit Mutuel commercialise bel et bien son propre Livret Orange, rémunéré 0,30 % en 2026, qui sert de réceptacle à l’épargne une fois le plafond du Livret Bleu atteint.
- « Super Livret Crédit Mutuel à 4,95 % » : cette mention circule beaucoup dans les requêtes, mais aucune page officielle du Crédit Mutuel ne documente une telle offre. Probable confusion avec un livret bancaire fiscalisé promo (Hello Bank, Distingo, Cashbee) du cycle de hausse BCE 2022-2023, où les taux boostés montaient à 4-5 % brut sur 2-3 mois. En 2026, ces promos tournent plutôt autour de 2-3 % brut.
- Livret Bleu Caisse d’Épargne : produit homonyme distribué par la Caisse d’Épargne jusqu’à la fin des années 1970, disparu depuis, sans rapport avec le Livret Bleu Crédit Mutuel.
2. Taux 2026 du Livret Bleu, historique des révisions et rendement réel face à l’inflation
Le Livret Bleu suscite toujours les mêmes questions, surtout en 2026 où la trajectoire des taux s’est inversée en cours d’année : combien rapporte-t-il aujourd’hui, comment son taux est-il fixé, et a-t-il vraiment protégé le pouvoir d’achat ces dernières années ?
2.1 Taux 2026 (1,70 %) et formule officielle Banque de France
En septembre 2026, le taux du Livret Bleu s’établit à 1,70 % net par an, en vigueur depuis le 1ᵉʳ août 2026. Cette hausse de 0,2 point, qui succède au passage par 1,50 % entre février et juillet 2026, a été annoncée mi-juillet 2026 par communiqué officiel de la Banque de France. La prochaine révision est programmée au 1ᵉʳ février 2027, sur proposition du gouverneur de la Banque de France et signature ministérielle, avec annonce attendue mi-janvier.
Ce 1,70 % résulte d’une formule codifiée par l’arrêté du 27 janvier 2021 et reconduite sans modification depuis :
Taux = moyenne arithmétique entre (a) l’inflation IPC hors tabac (moyenne semestrielle) et (b) l’€STR (moyenne semestrielle), avec un plancher fixé à 0,5 % et un arrondi au dixième le plus proche.
L’€STR est le taux interbancaire de référence en zone euro, qui suit de très près la politique monétaire de la BCE. Le contexte s’est inversé en 2026 : l’inflation française est remontée à +2,4 % sur un an (INSEE, août 2026) et l’€STR s’établit à 2,43 %. Ces deux relevés ponctuels ne sont pas les intrants exacts du calcul, car les moyennes semestrielles retenues ne sont pas rendues publiques. Ils indiquent le sens du mouvement, une remontée des deux composantes qui a produit la hausse du 1ᵉʳ août 2026. Le gouvernement conserve néanmoins la faculté de surcharger le calcul par gel ou plafond si le résultat menace le financement du logement social, puisque 59,5 % des fonds Livret A/Bleu sont centralisés au Fonds d’épargne géré par la Caisse des Dépôts. C’est exactement ce qui s’est joué entre août 2023 et janvier 2025, quand le taux a été gelé à 3 % alors que la formule aurait commandé une baisse plus rapide.
L’article R. 221-4 du Code monétaire et financier confie la fixation du taux du Livret A à un arrêté du ministre de l’économie. Le taux du Livret Bleu est donc celui du Livret A, fixé par l’État. Aucune fédération Crédit Mutuel ne peut surenchérir, rabaisser ou bonifier le taux affiché, à la différence des livrets bancaires fiscalisés type Super Livret ou Livret Bourso+ qui peuvent, eux, afficher des taux promotionnels.
2.2 Historique des taux 2020-2026 et analyse du contexte macro
Pour bien comprendre le 1,70 % de 2026, replaçons-le dans la trajectoire des six dernières années. La séquence est presque caricaturale d’un cycle inflationniste complet, avec un plancher à 0,50 % pendant la phase COVID (de février 2020 à janvier 2022), une première remontée prudente à 1,00 % en février 2022, un bond à 2,00 % en août 2022 sous le choc inflationniste post-Ukraine, puis un pic à 3,00 % en février 2023 quand l’inflation française flirtait avec 6 %.
À partir d’août 2023, le taux est resté gelé à 3,00 % pendant 18 mois alors même que la désinflation s’enclenchait. Cette stabilité prolongée n’avait plus grand-chose à voir avec la formule, c’était une décision politique que nous jugeons motivée par le pouvoir d’achat des épargnants modestes. Le retour à la mécanique de l’arrêté s’est fait par étapes en 2025 (2,40 % en février, 1,70 % en août), puis par la baisse à 1,50 % au 1ᵉʳ février 2026. La révision du 1ᵉʳ août 2026 a inversé la trajectoire : portée par le rebond simultané de l’inflation et des taux courts, elle a ramené le taux à 1,70 %, soit une hausse de 0,2 point.
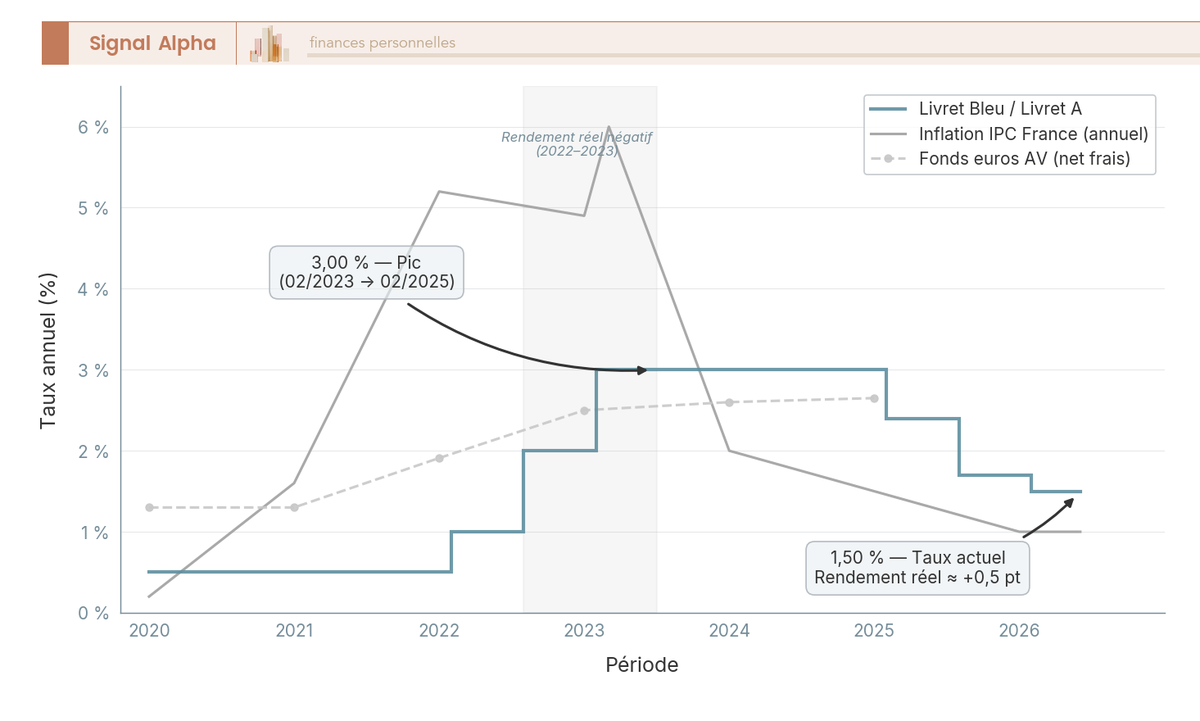
Sur le graphique, le creux 2022-2023 saute aux yeux. Entre août 2022 et la fin 2023, le taux nominal du Livret A/Bleu est resté systématiquement en dessous de l’inflation, de près de 4 points au plus fort de l’écart, le taux étant encore à 2,00 % quand l’inflation approchait son pic. Le rapport s’inverse en 2024. Un épargnant qui a laissé son Livret Bleu plein sur cette période a donc perdu en pouvoir d’achat réel chaque mois, malgré une rémunération nominale qui paraissait pourtant correcte à 2 ou 3 %. Et 2026 renoue en partie avec ce schéma : malgré la remontée du taux à 1,70 % au 1ᵉʳ août, l’inflation mesurée à +2,4 % sur un an repasse au-dessus de la rémunération.
2.3 Rendement réel 2026 face à l’inflation et comparaison fiscale avec les autres placements
Sur un Livret Bleu rempli au plafond de 22 950 €, le taux de 1,70 % en vigueur depuis le 1ᵉʳ août 2026 génère ≈ 390,15 € d’intérêts nets en année pleine sans mouvement, intégralement exonérés d’IR et de PS. Face à une inflation de +2,4 % sur un an (INSEE, août 2026), le rendement réel du Livret Bleu ressort négatif d’environ 0,7 point. Malgré la hausse du taux nominal, un Livret Bleu plein perd donc du pouvoir d’achat en 2026, moins vite qu’en 2022-2023, mais il en perd.
Ce 1,70 % net ne prend d’ailleurs tout son sens qu’en comparaison avec les autres placements de précaution disponibles en 2026, surtout depuis que la LFSS 2026 a remonté le PFU à 31,4 % sur les revenus mobiliers classiques.
| Produit | Rendement brut 2026 | Fiscalité 2026 | Rendement net 2026 |
|---|---|---|---|
| Livret Bleu CM | 1,70 % | Exonération totale | 1,70 % |
| Livret A | 1,70 % | Exonération totale | 1,70 % |
| LDDS | 1,70 % | Exonération totale | 1,70 % |
| LEP (RFR éligible) | 2,50 % | Exonération totale | 2,50 % |
| Livret Jeune (12-25 ans) | 3,75 % net au Crédit Mutuel | Exonération totale | 3,75 % |
| CEL | 1,25 % brut (depuis 01/08/2026) | PFU 30 % (PS 17,2 %) | ≈ 0,88 % |
| CAT marché | 2,37 à 2,90 % | PFU 31,4 % | 1,63 à 1,99 % |
| Livret bancaire fiscalisé promo | 2 à 3 % brut (promo 2 à 4 mois) / 0,5 à 1,5 % standard | PFU 31,4 % | promo 1,37 à 2,06 % |
| Fonds euros AV (rendement 2025) | ≈ 2,65 % brut de fiscalité | PS 17,2 % + IR selon antériorité | variable, avantageux après 8 ans |
Données à jour : septembre 2026.
Dans la catégorie des placements totalement liquides et sans risque, seuls le LEP et le Livret Jeune font mieux que le Livret Bleu, le premier sous condition de revenus, le second réservé aux 12-25 ans et plafonné à 1 600 €. Le segment fiscalisé, lui, redevient concurrentiel : les comptes à terme remontent dans le sillage des taux courts. Un compte à terme de plus de deux ans, rémunéré en moyenne 2,90 % brut (Banque de France, juillet 2026), laisse ≈ 1,99 % net dans la poche, au-dessus du Livret Bleu pour un capital pourtant bloqué, quand l’entrée de gamme à 2,37 % brut retombe à ≈ 1,63 % net. Le CEL, malgré son relèvement à 1,25 % brut, plafonne à ≈ 0,88 % net pour un compte ouvert depuis 2018, sans pertinence en rendement pur. Sa fiscalité est d’ailleurs moins élevée qu’il n’y paraît, puisque ses intérêts supportent 17,2 % de prélèvements sociaux, et non les 18,6 % que comprend le nouveau PFU à 31,4 %.
Pour les capitaux longs en revanche, le fonds euros d’assurance-vie (≈ 2,65 % net de frais en moyenne de marché en 2025 selon l’ACPR, PS à 17,2 % par exception maintenue dans la LFSS 2026) reprend l’avantage dès qu’on dépasse l’horizon des 8 ans, comme nous le détaillons dans notre analyse du rendement assurance-vie 2026.
Note de Henri
je suis la politique monétaire de près, et la révision d’août 2026 n’est pas anodine. Avec un €STR remonté à 2,43 % et une inflation française à 2,4 % sur un an, la formule de la Banque de France ne pousse plus le taux vers le bas, et le 1,70 % actuel pourrait même être conforté au 1ᵉʳ février 2027. Mais tant que l’inflation reste au-dessus du taux, le surplus laissé sur le Livret Bleu perd du pouvoir d’achat. Pour les sociétaires qui hésitent à arbitrer ce surplus vers une AV ou un CAT, la question mérite qu’on s’y penche sérieusement.
Pour les choix chiffrés par profil entre Livret A et assurance-vie, nous avons publié une grille de répartition par âge et horizon.
Les questions pratiques surgissent dès qu’on passe à l’usage : jusqu’à combien peut-on verser, comment les intérêts sont-ils décomptés, et peut-on garder un Livret A ailleurs en parallèle ? C’est ce que nous décortiquons dans la section suivante.
3. Plafond, règle des quinzaines, non-cumul Livret A et fiscalité 2026 : la mécanique opérationnelle
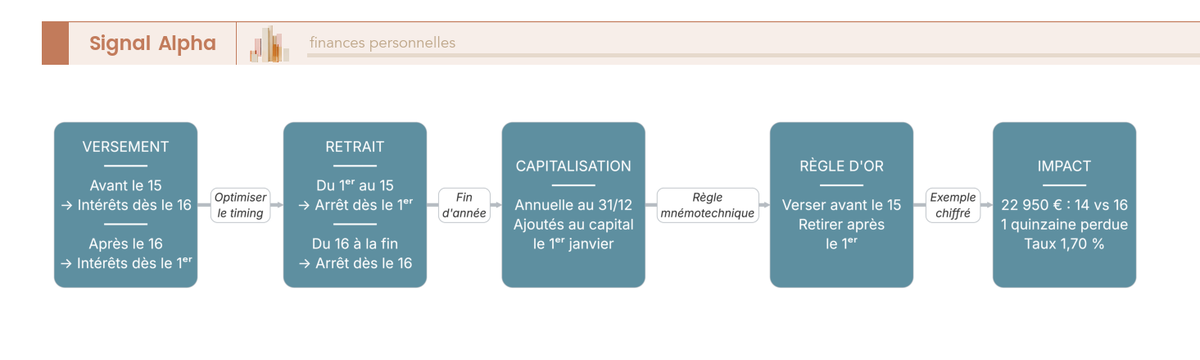
3.1 Plafond 22 950 € et règle des quinzaines : quand verser et retirer pour maximiser (exemple chiffré 2026)
Le plafond du Livret Bleu pour les particuliers s’établit à 22 950 € de capital versé depuis le 1ᵉʳ janvier 2013 (art. R. 221-2 CMF), inchangé en 2026. Ce plafond porte sur le capital versé, pas sur le solde. Les intérêts capitalisés au 31 décembre peuvent porter le solde au-dessus de 22 950 € sans déclencher de clôture, mais aucun versement supplémentaire ne sera accepté tant que le solde dépasse le plafond. Pour les associations à but non lucratif éligibles, le plafond monte à 76 500 €.
Le calcul des intérêts suit la règle de la quinzaine : les versements portent intérêt à compter du 1ᵉʳ ou du 16 suivant la date d’opération, les sommes retirées cessent de produire intérêt dès le début de la quinzaine où le retrait a lieu, et la capitalisation s’effectue une fois par an, au 31 décembre. La règle mnémotechnique tient en une phrase, « verser avant le 15, retirer après le 1ᵉʳ ».
Un versement de 22 950 € le 14 février plutôt que le 16 février vous fait gagner une quinzaine entière d’intérêts, soit un vingt-quatrième des 390,15 € que rapporte une année pleine au taux de 1,70 %. Marginal sur une opération isolée, mais cumulatif sur 10 à 15 ans d’épargne active.
L’exemple ci-dessous illustre trois opérations sur un Livret Bleu vide au 1ᵉʳ janvier 2026, avec un taux constant illustratif de 1,70 % sur toute l’année, le taux en vigueur depuis le 1ᵉʳ août 2026 :
| Date | Opération | Quinzaine génératrice | Solde porteur |
|---|---|---|---|
| 14/02/2026 | Versement +10 000 € | À compter du 16/02 | 10 000 € (16/02 → 15/04, 4 quinzaines) |
| 02/04/2026 | Versement +5 000 € | À compter du 16/04 | 15 000 € (16/04 → 30/09, 11 quinzaines) |
| 15/10/2026 | Retrait −3 000 € | Cesse à compter du 01/10 | 12 000 € (01/10 → 31/12, 6 quinzaines) |
Données à jour : septembre 2026.
Total des intérêts crédités au 31 décembre 2026 au taux de 1,70 % : 28,33 € pour les 4 quinzaines à 10 000 €, 116,88 € pour les 11 quinzaines à 15 000 € et 51,00 € pour les 6 quinzaines à 12 000 €, soit ≈ 196,21 €, capitalisés au 1ᵉʳ janvier 2027.
3.2 Règle de non-cumul Livret A / Livret Bleu : ce que la loi autorise et interdit
L’article L. 221-3 du Code monétaire et financier ne laisse aucune marge, soit un Livret A, soit un Livret Bleu, jamais les deux. En cas d’infraction, vous écopez d’une pénalité de 2 % des sommes indûment déposées retenue sur les intérêts, plus la clôture obligatoire du doublon. La vérification se fait via FICOBA (DGFiP), interrogé automatiquement par la banque avant toute ouverture.
Hors Livret A et Livret Bleu, le cumul reste autorisé avec les autres livrets réglementés : LDDS (12 000 €), LEP (10 000 € sous condition de RFR), Livret Jeune (1 600 €, 12 à 25 ans), PEL et CEL.
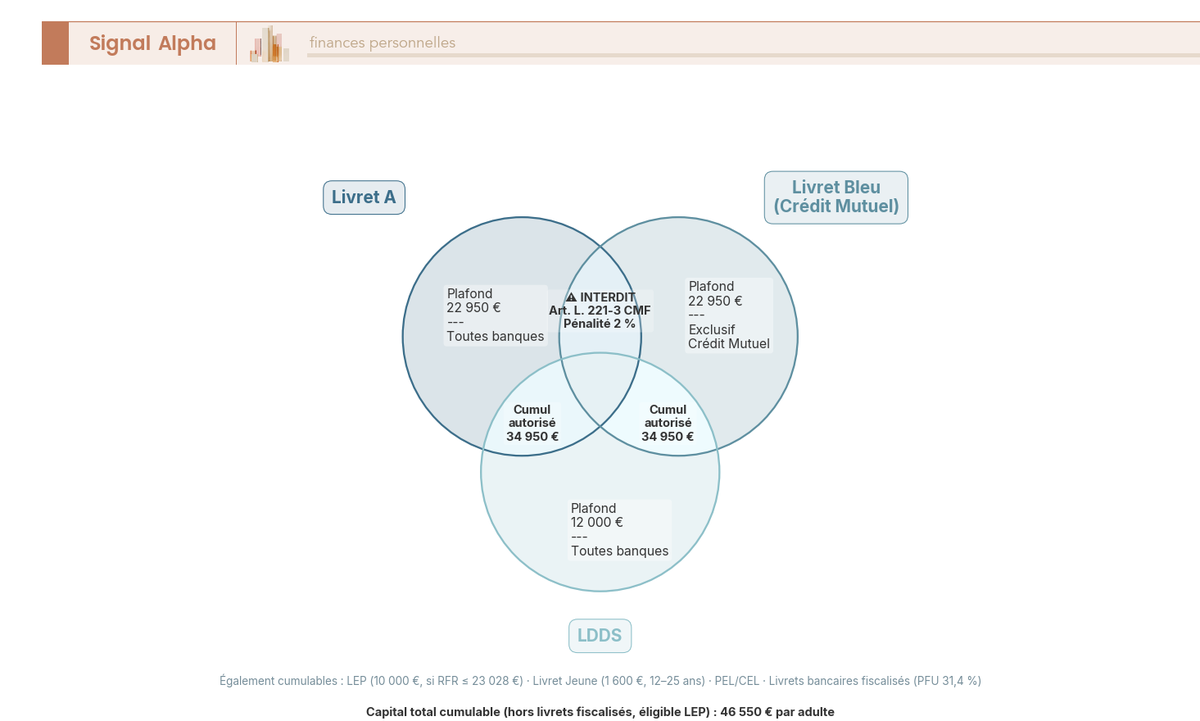
Lors d’un transfert depuis une autre banque, ne détenez jamais les deux livrets ouverts simultanément, même quelques jours, sous peine de pénalité et de signalement FICOBA.
3.3 Fiscalité 2026 : exonération totale IR + PS, même avec la hausse du PFU à 31,4 %
La règle fiscale 2026 tient en une formule, taux brut = taux net = 1,70 % depuis le 1ᵉʳ août 2026. L’exonération est totale : l’article 157, 7° du CGI l’établit pour l’impôt sur le revenu, le livret A ne figure pas parmi les placements assujettis à l’article L. 136-7 du Code de la sécurité sociale pour les prélèvements sociaux, et le BOFiP BOI-RPPM-RCM-10-10-40 le confirme.
La hausse du PFU à 31,4 % (12,8 % d’IR + 18,6 % de PS) s’applique cette année aux dividendes, intérêts de CTO, plus-values mobilières, intérêts de CAT et livrets bancaires fiscalisés. Aucune disposition de la LFSS 2026 ni de la LF 2026 n’a remis en cause l’exonération des livrets réglementés : le Livret Bleu reste hors champ. Son attractivité relative se renforce face aux placements similaires qui désormais subissent 1,4 point d’impôts de plus.
Deux enveloppes méritent qu’on s’y attarde, dont une seule échappe à la hausse. L’assurance-vie conserve ses PS à 17,2 % (et non 18,6 %), un maintien voté en LFSS 2026 ; ce différentiel reste un argument structurel en faveur du fonds euros pour les capitaux longs, détaillé dans notre analyse du rendement assurance vie 2026. Le PEA conserve quant à lui son exonération d’IR après 5 ans mais subit la hausse à 18,6 % sur les PS.
4. Ouvrir, transférer, arbitrer son Livret Bleu : la hiérarchie de remplissage 2026 pour un sociétaire CM
4.1 Ouverture, transfert d’un Livret A externe, ouverture pour enfant et succession
Ouvrir un Livret Bleu suppose une visite en agence Crédit Mutuel avec pièce d’identité, justificatif de domicile et RIB. La condition officielle d’ouverture est de ne pas déjà détenir un Livret A. La caisse interroge FICOBA en temps réel pour le vérifier, vous fait signer les CGV et intègre au même rendez-vous le sociétariat, matérialisé par une part sociale A de 15 €.
Le transfert d’un Livret A externe est de loin le cas le plus courant. Le décret n° 2016-1846 a prévu une portabilité numéraire automatique, mais Service-Public.fr et la Banque de France confirment qu’elle n’est pas pleinement opérationnelle en pratique. La procédure réelle est plus prosaïque : clôturer formellement le Livret A d’origine, récupérer le solde sur le compte courant, puis ouvrir le Livret Bleu. Comptez quelques semaines selon les banques, sans jamais détenir les deux livrets simultanément.
Pour un enfant mineur, l’ouverture se fait par le représentant légal (livret de famille, acte de naissance et pièce d’identité du représentant), sous réserve que l’enfant ne détienne pas déjà un Livret A ailleurs. Retraits autonomes possibles dès 16 ans, sauf opposition portée au contrat. Pour bâtir une enveloppe enfant cohérente, notre stratégie épargne enfant 2026 détaille les ordres de priorité.
La succession suit le droit commun : au décès, livret bloqué, intégré à l’actif successoral, droits standards (abattement 100 000 € par parent et par enfant). Pas de clause bénéficiaire, contrairement à l’assurance-vie. Les intérêts sont arrêtés à la date du décès, et le solde restitué après règlement notarial.
4.2 Hiérarchie de remplissage 2026 : LEP > Livret Bleu > LDDS > Livret Jeune (et au-delà)
L’ordre optimal des livrets exonérés pour un sociétaire Crédit Mutuel en 2026 ne se lit pas au seul taux facial : il combine taux, plafond et conditions d’accès. Le LEP arrive en premier quand on y est éligible, avec 2,50 % net pour 10 000 €, sous condition d’un RFR ≤ 23 028 € pour une part en métropole (barème 2025/2026). Son avantage sur le Livret Bleu s’est toutefois resserré, la remontée de ce dernier à 1,70 % le 1ᵉʳ août 2026 ramenant l’écart de 100 € à 80 € par an sur 10 000 €.
Viennent ensuite le Livret Bleu (1,70 % net depuis le 1ᵉʳ août 2026, plafond 22 950 €), puis le LDDS (1,70 % également, plafond 12 000 €), tous cumulables. Pour les 12-25 ans, le Livret Jeune CM affiche 3,75 % net depuis le 1ᵉʳ février 2026, soit le plus haut taux facial de la gamme, mais son plafond de 1 600 € et sa limite d’âge le cantonnent à un rôle d’appoint.
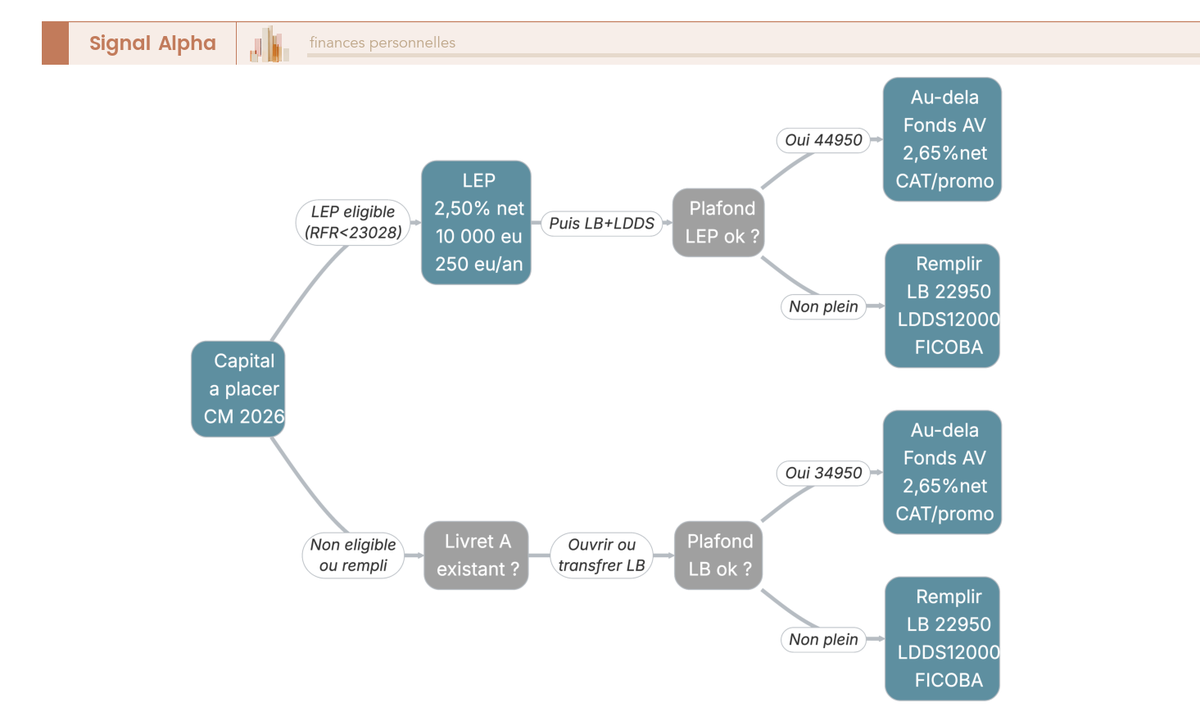
Cumuler Livret Bleu + LDDS pleins vous donne 34 950 € exonérés et liquides, soit ≈ 594,15 €/an net au taux de 1,70 % en vigueur depuis le 1ᵉʳ août 2026. Pour un sociétaire éligible LEP, le cumul des trois enveloppes monte à 44 950 €, soit ≈ 844 €/an net (rendement pondéré ≈ 1,88 %). Et pour un foyer de deux adultes éligibles au LEP, ces trois enveloppes doublées, plus un Livret Jeune plein pour chacun de leurs deux enfants, portent le plafond combiné à 93 100 €, entièrement à l’abri du PFU 31,4 %. C’est l’ordre que j’applique moi-même à mon épargne de précaution, et je ne place le surplus ailleurs qu’une fois ces plafonds atteints.
Au-delà de ces plafonds, trois pistes sont pertinentes. Le fonds euros d’assurance-vie ancienne génération (≈ 2,65 % net de frais en moyenne de marché en 2025 selon l’ACPR, PS 17,2 %, fiscalité IR avantageuse après 8 ans) reprend l’avantage sur les capitaux longs.
Les contrats en ligne d’assurance-vie rendent cette première solution très attrayante. Chez Linxea, le fonds euro Nouvelle Génération du contrat Linxea Spirit 2 a servi 3,08 % net de frais de gestion en 2025, et le fonds Euro Objectif Climat 3,26 %. La grille relevée en septembre 2026 affiche 0,75 % de frais de gestion annuels sur les fonds euros. Le contrat s’investit par ailleurs jusqu’à 100 % en fonds euros, sans obligation d’unités de compte à l’entrée.
 ★★★★★4,7 / 5 · Trustpilot
Linxea Livret · en ligne
- Frais de gestion : 0,50 % par an sur les UC (parmi les plus bas, moyenne marché ~0,90 %/an)
- Rendement du fonds euros : 3,08 % en 2025 (au-dessus de la moyenne, fonds euros à 2,65 % en 2025 selon l’ACPR)
- Supports disponibles : plus de 1 100
Idéal pour un épargnant au plafond qui bascule son surplus vers un fonds euros
Ces rendements sont nets de frais de gestion, mais ils s’entendent avant prélèvements sociaux. À 17,2 %, les 3,08 % de 2025 ne laissent que ≈ 2,55 % net, un peu plus que le 1,70 % du Livret Bleu. Le capital des fonds euros est garanti à hauteur de 98 %, pas intégralement comme sur un livret adossé à l’État. Et les rendements passés ne préjugent pas des rendements futurs.
Le compte à terme, deuxième piste, a retrouvé de l’attrait, la Banque de France mesurant en juillet 2026 les nouveaux dépôts à terme des ménages à 2,37 % brut jusqu’à 2 ans et 2,90 % brut au-delà, des taux orientés à la hausse. Après PFU 31,4 %, un CAT de plus de 2 ans (≈ 1,99 % net) dépasse désormais légèrement le Livret Bleu à 1,70 %, au prix d’un capital bloqué. Un CAT court (≈ 1,63 % net) en reste proche.
Pour aller chercher ces taux, la plateforme Raisin donne accès à plus de 60 comptes d’épargne européens depuis un seul espace, sans frais de souscription ni de gestion. Son barème au 27 septembre 2026 affiche 2,91 % brut à 12 mois et jusqu’à 3,75 % brut sur les échéances les plus longues, à taux fixe garanti sur toute la durée du contrat.
 ★★★★★4,4 / 5 · Trustpilot
Raisin Épargne · Comptes à terme
- Meilleur taux compte à terme : 3,75 % brut
- Produits d’épargne disponibles : plus de 60
- Durée de placement : 3 à 120 mois
- Frais de souscription et de gestion : 0 €
Idéal pour un sociétaire au plafond qui immobilise son surplus à terme
Ces taux sont bruts. Après PFU 31,4 %, 2,91 % brut à 12 mois rend ≈ 2,00 % net et 3,75 % brut ≈ 2,57 % net, un peu au-dessus du Livret Bleu. Le capital reste bloqué jusqu’à l’échéance, alors que les fonds d’un Livret Bleu sont disponibles à tout moment. La protection relève en outre de la garantie des dépôts, plafonnée à 100 000 € par banque et par déposant, et non de la garantie de l’État dont bénéficie le Livret Bleu.
La troisième piste, le livret bancaire fiscalisé promo (2 à 3 % brut sur 2 à 4 mois), peut doper la rémunération sur une tranche tactique, à condition de rapatrier les fonds en sortie de promotion. Elle ne remplace donc pas l’épargne de précaution, et elle suppose de surveiller la date de sortie. Quant au CEL, remonté à 1,25 % brut au 1ᵉʳ août 2026, il verse ≈ 0,88 % net pour un compte ouvert depuis 2018, ou ≈ 1,04 % pour un compte plus ancien exonéré d’impôt sur le revenu, et reste loin du Livret Bleu.
Le fonds euros et le compte à terme se paient l’un et l’autre en garantie ou en disponibilité, pour quelques dixièmes de point de rendement net ; le livret promo, lui, ne tient que le temps de sa promotion. Selon nous, remplir d’abord le Livret Bleu et le LDDS reste le bon réflexe pour l’épargne de précaution. Ces deux détours ne se justifient que sur le surplus dont vous n’aurez pas besoin avant plusieurs années.
Le tableau ci-dessous récapitule les paramètres pratiques à garder sous les yeux avant toute décision.
| Critère | Valeur 2026 | Source / référence |
|---|---|---|
| Distributeur | Crédit Mutuel exclusivement (fédérations Confédération Nationale) ; Arkéa commercialise un équivalent sous Livret CMB / CMSO depuis 2016 | Art. L. 221-1 CMF |
| Taux brut = taux net | 1,70 % (depuis le 01/08/2026) | Banque de France |
| Prochaine révision | 01/02/2027 (annonce mi-janvier) | Arrêté 27/01/2021 |
| Plafond particuliers | 22 950 € (capital, hors intérêts capitalisés) | Art. R. 221-2 CMF |
| Plafond associations | 76 500 € | Art. R. 221-2 CMF |
| Fiscalité | Exonération totale IR + PS (PFU 31,4 % non applicable) | Art. 157, 7° CGI + L. 136-7 CSS |
| Calcul des intérêts | Par quinzaine (1ᵉʳ et 16 du mois) | Pratique standardisée |
| Capitalisation | Annuelle au 31/12 | Pratique bancaire |
| Cumul Livret A | Interdit (l’un ou l’autre) | Art. L. 221-3 CMF |
| Cumul autres livrets | Autorisé avec LDDS, LEP, Livret Jeune, PEL, CEL | CMF |
| Condition ouverture | Ne pas déjà détenir un Livret A | CGV CM |
| Minimum d’ouverture | 10 € | CGV CM |
| Transfert depuis Livret A | Clôture banque d’origine + ouverture CM (portabilité numéraire pas pleinement opérationnelle), quelques semaines selon les banques | Service-Public.fr |
| Succession | Intégré à l’actif successoral, droits standards (pas de clause bénéficiaire) | Guide Succession CM |
| Rendement à plafond | ≈ 390,15 € net (22 950 € à 1,70 %) | Calcul direct |
| Risque | Aucun (capital garanti par l’État, Fonds d’épargne CDC) | Loi garantie dépôts |
Données à jour : septembre 2026.
Conclusion
Le Livret Bleu Crédit Mutuel 2026 est mécaniquement identique au Livret A depuis la LME de 2008, sur tous les paramètres déterminants : taux Banque de France relevé à 1,70 % net depuis août 2026, plafond de 22 950 € de capital versé, exonération totale d’IR et de prélèvements sociaux, règle des quinzaines et règle d’unicité avec le Livret A.
La seule vraie particularité tient à son réseau, exclusif aux 18 fédérations adhérentes à la Confédération Nationale. À ce détail près, ouvrir un Livret Bleu ou un Livret A standard revient strictement au même.
Dans la hiérarchie d’épargne 2026, l’ordre reste clair. Le LEP passe en premier dès qu’on y est éligible, avec 2,50 % net jusqu’à 10 000 €, suivi du Livret Bleu plein à 22 950 €, puis du LDDS jusqu’à 12 000 €. Cumuler ces trois enveloppes, c’est mettre 44 950 € à l’abri du PFU à 31,4 %, pour environ 844 €/an net.
La hausse d’août 2026 ne ramène pourtant pas le rendement réel en territoire positif. Avec une inflation à 2,4 % sur un an (INSEE, août 2026), le Livret Bleu perd environ 0,7 point de pouvoir d’achat par an. Le Livret Bleu protège votre épargne de l’impôt, pas de l’inflation.
Au-delà des plafonds, ce rendement réel négatif renforce l’intérêt d’arbitrer le surplus vers un fonds euros d’assurance-vie ou un compte à terme, dont les taux moyens de marché se situent entre 2,37 % et 2,90 % brut selon la Banque de France en juillet 2026, orientés à la hausse avec la remontée des taux courts. Le PFU de 31,4 % ramène ces taux à 1,63 % net jusqu’à deux ans et 1,99 % net au-delà. En moyenne, le compte à terme ne dépasse donc le Livret Bleu à 1,70 % net que sur les durées longues ; en dessous de deux ans, il rapporte moins tout en bloquant l’argent. Ce sont là des moyennes de marché. Les meilleures offres font mieux, et passent déjà devant le livret sur les durées courtes : comparez le taux de l’offre que vous visez, pas la moyenne du segment. La prochaine révision du taux du Livret Bleu est programmée au 1ᵉʳ février 2027.
Pour les sociétaires qui veulent compléter cette mécanique, le choix entre dividende statutaire et intérêts exonérés est décortiqué dans notre analyse des parts sociales Crédit Mutuel 2026. La répartition par profil entre épargne réglementée et contrat AV, on l’a détaillée dans livret A ou assurance vie. Et pour les capitaux qui débordent une fois les livrets pleins, le comparatif des taux marché 2026 se trouve dans notre guide du compte à terme.
Le Livret Bleu tient son rôle dans son couloir réglementé ; le sujet, c’est ce qu’on construit autour.
Pour récapituler, voici les contrats partenaires mentionnés plus haut :
★★★★★4,7 / 5 · TrustpilotLinxea Livret · en ligne
- Frais de gestion : 0,50 % par an sur les UC (parmi les plus bas, moyenne marché ~0,90 %/an)
- Rendement du fonds euros : 3,08 % en 2025 (au-dessus de la moyenne, fonds euros à 2,65 % en 2025 selon l’ACPR)
- Supports disponibles : plus de 1 100
Idéal pour un épargnant au plafond qui bascule son surplus vers un fonds euros
★★★★★4,4 / 5 · TrustpilotRaisin Épargne · Comptes à terme
- Meilleur taux compte à terme : 3,75 % brut
- Produits d’épargne disponibles : plus de 60
- Durée de placement : 3 à 120 mois
- Frais de souscription et de gestion : 0 €
Idéal pour un sociétaire au plafond qui immobilise son surplus à terme
FAQ — Livret Bleu Crédit Mutuel 2026
Quel est le taux du Livret Bleu Crédit Mutuel en 2026 ?
Depuis le 01/08/2026, le Livret Bleu rapporte 1,70 % net par an, un taux relevé de 0,20 point à l’issue de la révision semestrielle. La prochaine révision est programmée au 01/02/2027, selon la formule Banque de France : moyenne arithmétique entre l’inflation IPC hors tabac et l’€STR semestriel, plancher 0,5 %. Aucune fédération Crédit Mutuel ne peut modifier ce taux : il est fixé par arrêté ministériel (art. R. 221-4 CMF). Sur un plafond de 22 950 € pleins, cela représente environ 390 € d’intérêts nets en année pleine.
Peut-on cumuler un Livret A et un Livret Bleu ?
Non. L’art. L. 221-3 CMF est sans ambiguïté : une personne physique détient soit un Livret A, soit un Livret Bleu, jamais les deux en même temps. En cas de doublon détecté via FICOBA (DGFiP), la pénalité est de 2 % des sommes indûment déposées, retenue sur les intérêts. Le bon réflexe avant d’ouvrir un Livret Bleu est donc de clôturer son Livret A d’abord, sans jamais laisser les deux coexister, même quelques jours. Le cumul reste autorisé avec le LDDS, le LEP et le Livret Jeune.
Comment ouvrir un Livret Bleu pour mon enfant au Crédit Mutuel ?
L’ouverture se fait en agence par le représentant légal, avec le livret de famille, l’acte de naissance et une pièce d’identité. La gestion reste sous autorité parentale jusqu’à la majorité ; les retraits autonomes sont possibles dès 16 ans sauf opposition expresse portée sur le contrat. Une condition préalable s’applique : l’enfant ne doit pas déjà détenir un Livret A ailleurs. Pour une stratégie d’épargne au long cours, l’article sur l’épargne enfant 2026 détaille comment combiner ce livret avec d’autres enveloppes.
Comment se passe la succession sur un Livret Bleu ?
Au décès du titulaire, le Livret Bleu est bloqué et intégré à l’actif successoral, soumis aux droits de succession standards (abattement 100 000 € par parent/enfant). Contrairement à l’assurance-vie, aucune clause bénéficiaire n’est possible : pas de transmission hors succession. Les intérêts cessent d’être décomptés à la date du décès. Le solde est restitué aux héritiers après production de l’acte de décès et règlement notarial.
Qu’est-ce que le Livret Orange Crédit Mutuel, et existe-t-il un Super Livret à 4,95 % ?
Le Livret Orange existe bel et bien au Crédit Mutuel : c’est un livret bancaire rémunéré 0,30 % en 2026, qui s’utilise une fois le plafond du Livret Bleu atteint et accueille les versements au-delà des 22 950 €. Ses intérêts sont fiscalisés au PFU 31,4 %, contrairement à ceux du Livret Bleu, exonérés. La confusion vient d’un homonyme, le Livret Orange d’ING Direct, disparu avec l’arrêt de l’activité d’épargne d’ING France en 2022. Quant au Super Livret à 4,95 %, aucune page officielle du Crédit Mutuel ne documente une telle offre en 2026 ; ce taux ne correspond à aucun produit du catalogue.
Quel livret rapporte le plus au Crédit Mutuel en 2026 ?
Sur le papier, c’est le Livret Jeune qui affiche le plus haut taux du Crédit Mutuel (3,75 % net en 2026), mais, plafonné à 1 600 € et réservé aux 12-25 ans, il reste un complément. Pour un sociétaire éligible au LEP, ce dernier passe en priorité (2,50 % net, maintenu à la révision du 01/08/2026, plafond 10 000 €, sous condition de RFR), suivi du Livret Bleu et du LDDS à égalité (1,70 % net depuis le 01/08/2026, plafonds 22 950 € et 12 000 €). Le cumul Livret Bleu et LDDS permet de couvrir 34 950 € totalement exonérés, soit environ 594 € d’intérêts nets par an au taux de 1,70 %. Le choix complet entre enveloppes est détaillé dans la stratégie épargne 2026.

bonjour, votre article est très clair sur le non-cumul avec le Livret A ce que ma conseillère ne m’avait pas précisé. J’ai cependant une question : le plafond de 22 950 euros s’applique-t-il aux seuls versements ou les intérêts capitalisés viennent-ils s’y ajouter au fil des années ? Je détiens ce livret depuis longtemps et je crois l’avoir rempli sans savoir si je peux encore y verser quelque chose. Cordialement.
Bonjour Danielle, le plafond de 22 950 euros en vigueur à ce jour porte sur vos versements nets de vos retraits, pas sur le solde affiché. C’est pour cela que vos intérêts capitalisés peuvent faire passer le livret au-dessus du plafond sans que rien se bloque. Pour savoir s’il vous reste de la place, je regarderais donc ce cumul plutôt que votre relevé. Si vous avez retiré par le passé, vous avez de nouveau de la marge ; votre agence peut vous le confirmer. Sur le non-cumul, votre conseillère aurait effectivement dû vous le préciser, car c’est l’un ou l’autre, jamais les deux. À ce jour, le plafond et le taux figurent dans le tableau de la section 3.
Je vous remercie pour cette réponse très claire. J’ai effectivement procédé à un retrait il y a deux ans, ce qui explique sans doute la marge dont vous parlez. Je vais demander ce cumul à mon agence. Cordialement.