
Dernière mise à jour : octobre 2026
Vous êtes client au Crédit Agricole, votre Livret A approche du plafond et votre conseiller vous propose le Livret Sociétaire, que les caisses nomment Livret Engagé Sociétaire. À quelle place ce livret mérite-t-il votre épargne ? Les dix caisses régionales que cet article examine, sur les trente-neuf du réseau, ne versent pas plus de 1,70 % brut.
Au second semestre 2026, les caisses dont la page produit est datée de cette année publient des taux de 0,90 % à 1,70 % brut, le plus élevé étant celui de CA Île-de-France au 1er octobre 2026. CA Pyrénées Gascogne affiche 1,40 % au 1er août 2026 et CA Languedoc 1,10 % au 1er octobre 2026.
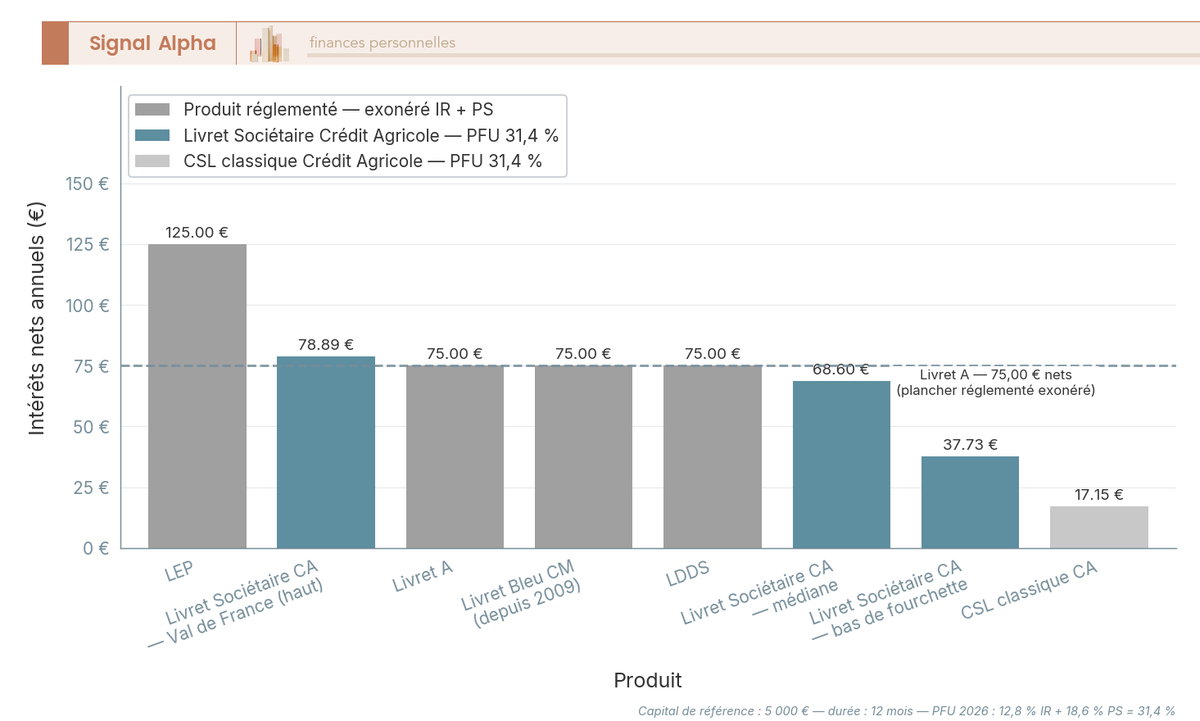
En face, le Livret A verse 1,70 % net depuis l’arrêté du 28 juillet 2026, sans impôt ni prélèvements sociaux. Le livret sociétaire crédit agricole, lui, reste un livret bancaire fiscalisé, soumis au prélèvement forfaitaire unique (PFU) de 31,4 % depuis le 1er janvier 2026. Un taux brut de 1,70 % tombe alors à 1,166 % net, soit 0,53 point sous le Livret A. Il faudrait 2,478 % brut, soit 0,78 point de plus que la caisse la mieux servie, pour seulement égaler le Livret A.
Aucune des dix caisses que cet article examine ne franchit ce seuil. À mon sens, ce livret ne garde qu’un rôle, celui de réservoir de débordement. Nous ne le conseillons qu’en dernier, après trois autres livrets : le LEP (livret d’épargne populaire, réservé aux revenus modestes) si vous y avez droit, le Livret A à son plafond, puis le LDDS (livret de développement durable et solidaire).
Note de Tom
Cet ordre de remplissage dit où placer, pas combien. Chez moi, deux questions fixent le montant : ce que je veux pouvoir retirer sans délai, puis la date à laquelle j’en aurai besoin. J’y réponds avant de comparer un seul taux. Un bon taux ne rattrape pas une épargne indisponible le jour où elle sert.
 En résumé
Le Livret A verse 1,70 %, net de tout impôt. Au Livret Sociétaire du Crédit Agricole, le taux affiché est brut : les prélèvements de 31,4 % ramènent 1,70 % brut à 1,166 % net, seule somme réellement perçue.
- La mieux servie des dix caisses relevées atteint 1,70 % brut, et aucune ne dépasse ce niveau. Il faudrait 2,478 % brut pour égaler le Livret A, soit 0,78 point de plus.
- Le taux du Livret Sociétaire est fixé caisse par caisse. Six de ces dix caisses ont arrêté leur taux en 2026 : ce sont les seuls taux courants, de 0,90 % à 1,70 % brut.
- La part sociale rapporte un dividende distinct du taux du livret. Autre relevé, sur douze caisses : ce dividende va de 1,50 % à 5,36 % brut, et six versent exactement 5,36 %.
- N’alimentez ce livret qu’une fois saturées vos enveloppes exonérées : LEP si vous y avez droit, Livret A, puis LDDS. Nous ne le recommandons ensuite que comme réservoir pour l’épargne qui déborde.
1. Livret Sociétaire Crédit Agricole : qu’est-ce que c’est et qui peut l’ouvrir ?
Le Livret Sociétaire du Crédit Agricole est un livret d’épargne bancaire ordinaire, réservé aux clients qui détiennent au moins une part sociale de leur caisse locale. Dans les cas que l’on voit le plus souvent, l’épargnant signe sans avoir identifié les deux portes d’entrée du produit, le statut juridique du livret d’un côté, l’achat d’une part sociale de l’autre. Ces deux portes ne se valent pas, et c’est la seconde qui réserve les surprises, dans un sens comme dans l’autre.
1.1 Définition : un livret bancaire non réglementé, réservé aux sociétaires
Le Livret Sociétaire est un livret d’épargne bancaire non réglementé, distinct de la famille du Livret A, du LDDS et du LEP qui relèvent, eux, des articles L. 221-1 et suivants du Code monétaire et financier. Son taux n’est donc ni indexé sur la formule du Livret A, ni fixé par arrêté ministériel. Il est proposé chaque année par le directoire de la caisse régionale, puis voté en assemblée générale (AG) des sociétaires entre mars et juin.
Quand l’arrêté du 28 juillet 2026 a porté le Livret A à 1,70 % à compter du 1er août 2026, le taux d’un Livret Sociétaire voté au printemps, lui, n’a pas bougé pour autant. Un livret non réglementé ne rattrape pas une variation du Livret A en cours d’année, il faut attendre l’assemblée suivante pour que la question revienne sur la table.
Juridiquement, le produit appartient à la même famille que le Compte sur Livret classique (CSL) que le Crédit Agricole propose à tous ses clients. Même cadre fiscal, même règle des quinzaines, même fiscalisation au prélèvement forfaitaire unique (PFU). Ce qui change, c’est le taux, supérieur à celui du CSL, dans une proportion qui dépend entièrement de la caisse, et nous le chiffrons dans la partie suivante.
Une variante circule sous le nom de Livret Engagé Sociétaire, avec des dépôts fléchés vers des projets à impact local comme la transition énergétique, l’agriculture durable ou le logement social. Ce livret est désigné par ce seul nom sur les dix pages produit de caisse régionale relevées, comme sur la page nationale du Crédit Agricole ; ce décompte concerne des pages publiées, pas des caisses. Chaque page n’affiche qu’un seul taux publié par caisse, jamais deux.
Le produit classique peut très bien exister sous le nom de Livret Sociétaire en agence ou dans les conditions générales, mais aucune des pages produit relevées ne confirme que la version engagée paie davantage. Demander la version engagée à son conseiller, je n’y vois donc pas le moyen d’obtenir un meilleur taux.
1.2 Condition d’éligibilité : devenir sociétaire et acheter une part sociale
Pour ouvrir un Livret Sociétaire, deux conditions doivent être réunies. Il faut d’abord être client d’une caisse régionale du Crédit Agricole, avec un compte courant ou un compte d’épargne actif. Vous devez ensuite détenir au moins une part sociale de la caisse locale à laquelle ce compte est rattaché, pas seulement de la caisse régionale au sens large. Contrairement à une idée reçue, la résidence dans la zone géographique de la caisse n’est pas systématiquement exigée, c’est le rattachement bancaire qui prime.
Le prix nominal d’une part est fixé statutairement par chaque caisse, et il est beaucoup plus bas que ce que l’on imagine. Pour l’exercice 2025, trois caisses le publient au centime dans leurs avis au Bulletin des annonces légales obligatoires (BALO). La fourchette va de 4,00 € à 15,11 €.
Le nominal publié par CA Île-de-France est de 4,00 €, écrit mot pour mot « A chaque Part Sociale (PS) de 4 euros » ; CA Brie Picardie en est à 5,00 € et CA Atlantique Vendée à 15,11 €. Trois caisses sur trente-neuf ne font pas le réseau et rien n’interdit qu’une autre pratique un nominal plus élevé, mais chez les caisses dont le nominal est public, l’entrée au capital coûte quelques euros.
La part est acquise au pair et revendue au pair, sans cotation, sans marché secondaire et sans plus-value possible. Ce n’est pas une action. Je compte cette confusion parmi celles qui coûtent cher au moment de la revente ; j’y reviens dans la dernière partie de ce guide.
La plupart des caisses imposent une part minimum, certaines en exigent cinq pour donner accès à toute la gamme des avantages sociétaires. Sur les nominaux publiés, cinq parts représentent de 20 € à un peu plus de 75 €, ce qui déplace la question : le coût d’entrée ne décide de rien, c’est le taux versé ensuite sur le livret qui décide.
Avant de signer, le bon réflexe est de lire la page produit de votre caisse, qui porte le plafond de détention, puis de demander en agence, ou dans l’avis de souscription publié au BALO, le prix unitaire de la part et le nombre minimum à souscrire ; la grille tarifaire annuelle, elle, ne renseigne que les frais. Le détail caisse par caisse figure dans notre comparatif des parts sociales du Crédit Agricole.
1.3 Au-delà du livret : ce que le sociétariat apporte d’autre (dividende, vote, gamme avantages)
Acheter une part sociale pour le seul livret bonifié, c’est passer à côté de l’essentiel du sociétariat. Celui-ci ouvre quatre avantages distincts. Le premier est ce livret, qui n’est pas celui qui rapporte le plus. Le deuxième est le droit de vote en assemblée générale locale, sur le principe coopératif « un sociétaire = une voix », quel que soit le nombre de parts détenues. Une part comme cinquante donnent le même poids dans le vote du taux annuel ou dans l’élection des administrateurs. C’est ce qui distingue une banque coopérative d’une banque cotée.
Le troisième avantage est le dividende sur parts sociales, voté chaque année en assemblée générale. C’est lui qui génère le rendement du sociétariat. Pour l’exercice 2025 versé en 2026, les avis BALO de douze caisses régionales donnent une distribution de 1,50 % à 5,36 % brut selon la caisse, avec CA Aquitaine au plancher et six caisses au plafond, dont CA Île-de-France, CA Sud Rhône Alpes et CA Nord Midi-Pyrénées. Six caisses sur douze servent exactement le plafond légal.
Ce plafond vient de l’article 14 de la loi du 10 septembre 1947, qui limite la rémunération des parts à la moyenne, sur les trois années civiles précédant l’assemblée générale, du taux moyen des émissions obligataires du secteur privé (TMO), majorée de deux points.
Pour les assemblées de 2026, cette moyenne ressort à 3,3633 %, ce qui porte le plafond à 5,3633 %, soit le 5,36 % que l’on retrouve au centième près chez la moitié des caisses mesurées. La fenêtre de trois ans explique cette convergence, et elle explique aussi pourquoi un dividende de part sociale ne suit pas les taux de l’année en cours.
Ce dividende est imposé au PFU de 31,4 % comme un dividende d’action ordinaire, avec une option pour le barème progressif assortie d’un abattement de 40 % sur les dividendes éligibles, si elle s’avère favorable à votre foyer fiscal. Le quatrième avantage regroupe les produits réservés, à savoir le Livret Engagé Sociétaire et parfois des remises sur l’assurance auto ou multirisque habitation, variables d’une caisse à l’autre et à confirmer en agence.
Le Livret Sociétaire lui-même est couvert par le Fonds de garantie des dépôts et de résolution (FGDR) à hauteur de 100 000 € par déposant et par établissement, comme n’importe quel dépôt bancaire à vue. En revanche, la part sociale n’est pas couverte par le FGDR, ni au titre des dépôts, ni au titre des titres.
Elle constitue du capital de la coopérative et participe au risque de l’établissement local. Selon nous, ce risque reste théorique sur une caisse régionale du Crédit Agricole, mais la distinction est rarement explicitée au moment de la signature, et nous y revenons avec les erreurs fréquentes.
2. Taux 2026, plafond et fonctionnement du Livret Sociétaire
Combien rapporte vraiment le Livret Sociétaire en 2026 ? Sur les dix pages produit de caisses régionales relevées le 20 octobre 2026, les six qui mentionnent une date d’arrêté de 2026 versent un taux brut annuel compris entre 0,90 % et 1,70 %. Ces deux bornes décrivent ces six caisses-là, sur les dix que cet article examine. Le réseau en compte trente-neuf, donc je ne les présente pas comme la fourchette nationale du produit. Cette fourchette reste néanmoins la seule qui s’appuie sur des pages que les caisses ont réellement rafraîchies cette année.
Tout ce qui suit est exprimé en brut, la conversion en net après prélèvement forfaitaire unique (PFU) étant traitée dans la section suivante. Et la dispersion entre caisses n’est pas un détail, c’est la caractéristique que je regarde en premier, puisque votre rendement dépend entièrement de la caisse où vous détenez votre part sociale.
2.1 Fourchette des taux 2026 par caisse régionale : 0,90 % à 1,70 % brut
Le taux est exprimé en brut annuel et fixé caisse par caisse, sans coordination nationale. La page nationale du Crédit Agricole ne publie d’ailleurs ni le taux ni le plafond, et renvoie le visiteur vers sa caisse régionale pour les deux. Aucune indexation automatique sur le Livret A n’existe non plus, ce qui autorise une caisse à laisser son taux inchangé pendant des mois après une révision du livret réglementé. Les dates d’arrêté relevées le confirment, échelonnées du 1er mars 2023 au 1er octobre 2026 selon les caisses.
Six caisses publient un taux sur une page qu’elles ont elles-mêmes établie en 2026. CA Île-de-France affiche 1,70 % au 1er octobre 2026, CA Val de France 1,50 % au 1er août 2026 et CA Pyrénées Gascogne 1,40 % à cette même date. Viennent ensuite CA Languedoc à 1,10 % au 1er octobre 2026, puis CA Aquitaine et CA Centre-Est à 0,90 %, arrêtés respectivement au 1er octobre et au 1er août 2026.
Un point mérite d’être clarifié sur CA Île-de-France, dont le dispositif sociétaire se confond facilement avec la rémunération du livret. Sa page sociétariat verse bien 2,5 % des encours trimestriels moyens, mais sous forme de Points OUI!, une monnaie solidaire reversée à des associations à raison de 100 points pour 1 euro. Ces points ne sont pas crédités sur votre livret et ne font pas partie de votre rémunération, qui reste le taux de 1,70 % publié sur la page produit.
Quatre autres caisses affichent un taux sur une page qu’elles n’ont pas datée de 2026. CA Centre Loire publie elle-même 1,20 % avec un arrêté au 1er août 2025, CA Sud Rhône Alpes et CA Nord Est publient 1,10 % à cette même date, et CA Centre France publie 0,70 % sur une page établie au 1er mars 2023.
Aucune de ces quatre valeurs n’est à la fois publiée par la caisse et vérifiablement à jour, et je préfère les citer avec leur date plutôt que les faire entrer dans une fourchette qu’elles ne peuvent pas étayer. C’est aussi pour cela que la borne basse indiquée plus haut est 0,90 % et non 0,70 %.
Le Livret A sert de référentiel, et il rapporte 1,70 % depuis l’arrêté du 28 juillet 2026, applicable jusqu’au 31 janvier 2027. La mieux servie des six caisses étayées, CA Île-de-France, affiche donc exactement le même taux brut, à ceci près que ses intérêts sont fiscalisés quand ceux du Livret A ne le sont pas.
Il faudrait 2,48 % brut, soit 0,78 point de plus que cette meilleure caisse, pour seulement égaler le Livret A une fois l’impôt payé. Aucune des caisses que cet article examine ne franchit ce seuil. La section 3 détaille le calcul.
Le Compte sur Livret classique du Crédit Agricole, ouvert à tous les clients, reste à 0,50 % brut, taux que la page nationale donne en vigueur depuis le 1er août 2022. L’écart avec le Livret Sociétaire va donc de 0,40 à 1,20 point de taux brut selon la caisse.
Chez la moins généreuse des six, la part sociale ne donne droit qu’à un peu plus d’un quart de point de rendement net sur le livret, et je trouve cela mince pour un capital non garanti. Elle sert par ailleurs son propre dividende, lui aussi fixé localement, donc cet écart de taux n’est pas la seule contrepartie à mettre en face.
2.2 Plafond 2026 (15 300 € à 100 000 € selon caisse) et cas du Livret Engagé Sociétaire
Le plafond du Livret Sociétaire est libre au sens où aucun texte ne le fixe, à la différence du Livret A à 22 950 € ou du LDDS à 12 000 €. Chaque caisse régionale arrête le sien dans ses statuts, et les neuf plafonds relevés s’étalent de 15 300 € à 100 000 €. La borne haute est tenue par CA Centre-Est, qui annonce 100 000 € hors capitalisation des intérêts, soit plus de six fois le plancher observé.
Cette capacité d’absorption est aujourd’hui un argument sérieux du produit, et elle ne joue qu’une fois vos enveloppes exonérées saturées. Avant le Livret A et le LDDS, un plafond élevé ne sert à rien, puisque chaque euro placé dans la caisse la mieux servie rapporte moins net qu’un euro laissé sur le livret réglementé.
Le plancher de 15 300 € existe bien, et CA Centre France, qui couvre l’Auvergne et le Limousin, se situe exactement à ce montant. Ce n’est pour autant pas le plafond dominant, puisqu’il ne figure que trois fois sur les neuf plafonds relevés, alors que 50 000 € y revient cinq fois. Neuf caisses sur trente-neuf ne permettent d’ailleurs aucune affirmation sur la majorité du réseau, dans un sens comme dans l’autre.
Pour le CSL classique du Crédit Agricole, ouvert aux clients sociétaires comme non sociétaires, la logique est inverse. Sa page nationale n’annonce aucun plafond de placement, mais son taux de 0,50 % brut rend cette souplesse peu attractive.
La variante Livret Engagé Sociétaire mérite d’être explorée pour elle-même, mais pas pour la raison qu’on lui prête d’habitude. Les dix pages de caisse relevées et la page nationale ne présentent qu’un seul produit sous ce nom, avec un seul taux de rémunération annuel brut par caisse. Aucune caisse ne publie de taux majoré pour la version engagée, donc l’idée qu’il suffirait de demander cette variante au conseiller pour décrocher le haut de la fourchette ne s’appuie sur aucune page du Crédit Agricole.
Ce qui distingue réellement le produit tient à l’usage des fonds, fléchés vers des projets à impact local portés par la caisse, dans la transition énergétique ou l’agriculture durable. Le cadre reste identique par ailleurs, même fiscalité, même disponibilité à vue sans préavis, plafonds dans la même fourchette que ci-dessus. C’est donc un choix d’affectation de votre épargne, pas un levier de rendement. Un placement choisi pour son affectation, je le comprends très bien. Ce que je refuse, c’est de payer cet engagement en rendement. Il existe des supports à impact qui performent aussi bien que les autres. Encore faut-il aller les chercher et comparer leur historique avant de signer.
2.3 Calcul des intérêts par quinzaine et règles pratiques
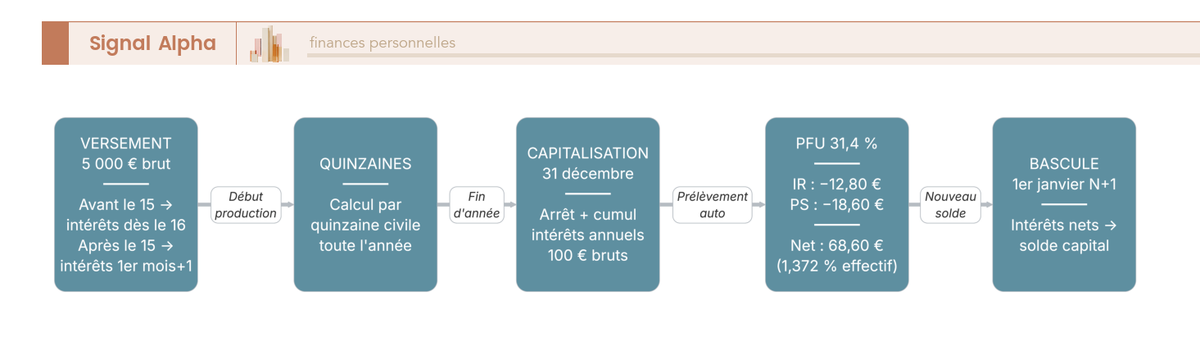
Comme tout livret bancaire français, les intérêts du Livret Sociétaire se calculent par quinzaine civile, les pages de caisse précisant qu’ils sont appliqués tous les 1er et 16e jours de chaque mois.
Un versement effectué entre le 1er et le 15 d’un mois produit des intérêts à compter du 16 du même mois, un versement entre le 16 et la fin du mois ne produit qu’à compter du 1er du mois suivant. Le mécanisme est symétrique au retrait, qui arrête les intérêts au dernier jour du mois précédent entre le 1er et le 15, et au 15 entre le 16 et la fin du mois.
Les intérêts sont arrêtés et capitalisés au 31 décembre de chaque année, puis basculent dans le solde au 1er janvier suivant. C’est à partir de cette date que les intérêts de l’année écoulée produisent eux-mêmes des intérêts.
Pour maximiser le nombre de quinzaines productives sur l’année, versez avant le 15 du mois et retirez après le 15. Un sociétaire qui programme son virement permanent le 20 du mois plutôt que le 10 perd quinze jours d’intérêts, soit, sur 5 000 € au meilleur taux étayé de 1,70 % brut, environ 3,50 € bruts.
Le gain de cette discipline diminue avec le taux versé. Aux taux que les caisses versent aujourd’hui, il se compte en quelques euros sur l’année : j’applique la règle du 15, mais je ne la retiens pas comme critère de choix entre deux caisses. Aucune optimisation de calendrier ne rattrape l’écart de rendement net avec une enveloppe exonérée, qui se compte en dizaines d’euros dès 5 000 € placés.
Sur les frais et la liquidité, le produit est aussi simple qu’un livret réglementé. Les fonds restent disponibles à vue, accessibles à tout moment sans préavis ni pénalité, seules les limites des plafonds journaliers de virement sortant s’appliquant. Frais d’ouverture, de tenue et de clôture à 0 € sur l’ensemble du réseau, aucune commission sur les versements ou retraits depuis un compte Crédit Agricole, transferts internes gratuits et instantanés, avec un minimum de 10 € par opération.
Le poste qui peut surprendre concerne les virements externes depuis ou vers une banque tierce, généralement gratuits en SEPA standard mais parfois tarifés en virement instantané ou international, à vérifier sur la grille tarifaire de votre caisse. Il faut à présent passer ces taux au filtre du PFU à 31,4 % pour savoir ce qu’il en reste dans votre poche.
3. Fiscalité 2026 et arbitrage net : le Livret Sociétaire bat-il vraiment le Livret A ?
Non, pas aux taux que les caisses publient aujourd’hui. Le Livret A verse 1,70 % net depuis l’arrêté du 28 juillet 2026, qui fixe ce taux jusqu’au 31 janvier 2027, tandis que le Livret Sociétaire doit d’abord passer par le prélèvement forfaitaire unique (PFU) de 31,4 %. Il lui faudrait 2,478 % brut pour simplement égaler le livret réglementé, quand les dix caisses que cet article examine plafonnent à 1,70 % brut.
Le filtre fiscal ne renverse pas le classement, il aggrave l’écart. En brut, aucune des dix caisses relevées ne dépasse le taux du Livret A ; après impôt, même celle qui affiche 1,70 % lui cède un demi-point de rendement.
3.1 PFU 31,4 % en 2026 : du taux brut au taux net (coefficients 0,686 et 0,700)
Comme livret bancaire non réglementé, le Livret Sociétaire relève du régime fiscal de droit commun des produits de placement à revenu fixe. Pour les intérêts encaissés à compter du 1er janvier 2026, le prélèvement forfaitaire unique passe à 31,4 % contre 30 % auparavant, parce que la LFSS 2026 (Loi n° 2025-1403 du 30 décembre 2025) a relevé la CSG sur les revenus du capital de 1,4 point.
La décomposition tient en deux lignes, 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux (CSG 10,6 %, CRDS 0,5 %, prélèvement de solidarité 7,5 %).
Les 18,6 % de prélèvements sociaux s’appliquent au Livret Sociétaire comme au dividende sur parts sociales, mais les PS restent à 17,2 % sur CEL, PEL et assurance-vie, exclus de la hausse par la LFSS 2026.
Il y a par conséquent deux coefficients de conversion du brut en net, et non un seul. Le taux net vaut le taux brut × 0,686 quand les prélèvements sociaux sont à 18,6 %, et le taux brut × 0,700 quand ils restent à 17,2 %. Avant de comparer deux produits, je convertis chacun avec son propre coefficient, parce qu’appliquer 0,686 à un CEL ou à une assurance-vie revient à ignorer l’écart de 1,4 point que la LFSS 2026 vient de creuser entre produits comparables.
Pour fixer les ordres de grandeur, le tableau ci-dessous décompose la fiscalité de 5 000 € placés à 1,70 % brut, le taux publié par CA Île-de-France, qu’aucune des dix caisses relevées ne dépasse, sur une page datée du 01/10/2026.
| Étape | Calcul | Montant |
|---|---|---|
| Capital placé | sans objet | 5 000 € |
| Intérêts bruts annuels (1,70 %) | 5 000 × 1,70 % | 85,00 € |
| IR (12,8 %) | 85 × 12,8 % | −10,88 € |
| PS 2026 (18,6 %) | 85 × 18,6 % | −15,81 € |
| Intérêts nets | 58,31 € | |
| Taux net effectif | 1,166 % |
Données à jour : octobre 2026.
Deux ajustements du PFU peuvent réduire la facture. Le premier est l’option pour le barème progressif de l’IR, qui s’exerce chaque année à la déclaration et n’est avantageuse qu’en TMI 0 % ou 11 %, le PFU restant plus favorable au-delà. Sur les revenus encaissés à partir de 2026, la LFSS a assoupli la règle. L’option peut être révoquée dans le délai de réclamation.
Le second est la dispense d’acompte d’IR 12,8 %, accessible si le revenu fiscal de référence (RFR) du foyer est inférieur à 25 000 € pour une personne seule ou 50 000 € pour un couple. La demande doit être adressée à la caisse avant le 30 novembre N-1 pour s’appliquer aux intérêts versés en N. Passée cette date, l’acompte est prélevé puis restitué via la déclaration de l’année suivante.
3.2 Seuil de bascule 2,478 % et arbitrage face au Livret A, LDDS, LEP, Livret Bleu CM
Le seuil au-delà duquel le Livret Sociétaire bat le Livret A en net se calcule en une ligne. Avec un Livret A exonéré à 1,70 % et le coefficient de 0,686, 1,70 % / 0,686 = 2,478 % brut, soit 2,48 % une fois arrondi. Tant que la caisse affiche un taux strictement inférieur à 2,48 % brut, son rendement net est inférieur au Livret A net de 1,70 %.
Face à la fourchette caisse par caisse vue plus haut, le constat est sec. Aucune des caisses que cet article examine ne franchit ce seuil, et aucune ne s’en approche. CA Île-de-France publie 1,70 % brut sur une page datée du 01/10/2026, soit 1,166 % net, un demi-point sous le Livret A. Les six pages de caisse datées de 2026 s’étalent de 0,90 % à 1,70 % brut, ce qui situe l’écart entre 0,53 et 1,08 point de taux net, toujours en faveur du Livret A.
Ce relevé ne couvre que dix caisses régionales, dont six publient une page datée de 2026, sur les trente-neuf que compte le réseau. Rien ne permet donc d’écrire qu’aucune caisse du Crédit Agricole ne dépasse le seuil. La marge rend pourtant le constat robuste, puisqu’il faudrait 2,48 % brut pour seulement égaler le Livret A, soit 0,78 point au-dessus des 1,70 % de CA Île-de-France.
CA Val de France publie 1,50 % brut, sur une page datée du 01/08/2026, et CA Centre Loire 1,20 % brut sur une page datée du 01/08/2025, trop ancienne pour établir un taux courant. Aucune des dix pages de caisse régionale du Crédit Agricole, pas plus que la page nationale de la banque, ne publie plus d’un produit ni plus d’un taux, de sorte qu’aucune source de la banque ne corrobore l’existence d’une variante mieux rémunérée à demander au conseiller.
La hiérarchie de remplissage qui en découle tient en quatre marches. Vérifier d’abord l’éligibilité au LEP, qui demande un RFR 2024 inférieur à 23 028 € pour une personne seule ou 35 326 € pour deux parts en métropole. Son taux de 2,50 % net en 2026 bat les trois autres livrets. Je le range donc en première marche pour qui y a droit.
Saturer ensuite le Livret A tant qu’il n’a pas atteint 22 950 €, exonéré et garanti par l’État via la CDC. Remplir enfin le LDDS, plafonné à 12 000 € et aligné sur le même 1,70 % que le Livret A, exonéré lui aussi.
La quatrième marche n’a de sens qu’au-delà de 2,48 % brut, et aucune caisse vérifiée n’atteint ce seuil. Le Livret Sociétaire CA ne garde donc que son rôle de réservoir de débordement, après saturation des enveloppes exonérées.
Le Livret Bleu du Crédit Mutuel n’est pas l’équivalent CM du Livret Sociétaire CA. L’arrêté du 28 juillet 2026 fixe le taux du compte spécial sur livret du Crédit Mutuel « après tous prélèvements fiscaux et sociaux », à 1,70 %. C’est cette rédaction qui aligne les Livrets Bleu ouverts depuis 2009 sur le régime fiscal du Livret A.
Le Livret Sociétaire CA, lui, n’a jamais bénéficié de cette exonération et reste fiscalisé au PFU plein, ce qui suffit à expliquer l’essentiel de son retard en net.
Le tableau ci-dessous rassemble les quatre produits qui dominent le choix net en 2026, comparés sur sept critères : statut, taux brut, fiscalité, taux net, plafond, garantie et conditions d’accès.
| Critère | Livret A | Livret Sociétaire CA | Livret Bleu CM | LDDS |
|---|---|---|---|---|
| Statut | Réglementé | Bancaire non réglementé | Réglementé (depuis 2009) | Réglementé |
| Taux brut 2026 | 1,70 % | 0,90 % à 1,70 % (6 caisses, pages 2026) | 1,70 % (aligné LA) | 1,70 % (aligné LA) |
| Fiscalité | Exonéré | PFU 31,4 % | Exonéré | Exonéré |
| Taux net | 1,70 % | brut × 0,686, soit 0,62 % à 1,17 % | 1,70 % | 1,70 % |
| Plafond | 22 950 € | Fixé par chaque caisse régionale | 22 950 € | 12 000 € |
| Garantie | État (CDC) | FGDR 100 k€ | État | État (CDC) |
| Accès | Tous résidents FR | Sociétaire CA (≥ 1 part) | Client CM | Tous résidents FR majeurs |
Données à jour : octobre 2026.
L’effet de rendement combiné mérite une dernière vérification, parce qu’il revient souvent dans les arbitrages présentés en agence. Prenons un sociétaire qui détient 250 € de parts sociales et 5 000 € sur son Livret Sociétaire à 1,70 % brut, le taux publié par CA Île-de-France. Sur les douze caisses dont l’avis de distribution est publié, la rémunération des parts sociales au titre de l’exercice 2025 versée en 2026 ressort à 5,355 % brut médian.
Nous retenons pour l’illustration 5,36 % brut, le plafond légal que six de ces douze caisses versent exactement, de sorte que les parts rapportent 13,40 € brut, donc 9,19 € nets après PFU. Le livret rapporte 58,31 € nets.
Le rendement combiné net atteint ainsi 67,50 € sur 5 250 € investis, soit 1,286 % net annuel. Comparé à 5 250 € placés intégralement sur Livret A, qui rapportent 89,25 € nets au taux de 1,70 %, le sociétariat coûte 21,75 € par an dans cette configuration. L’écart représente près d’un quart du rendement que le Livret A verse sans fiscalité ni part à acheter. Le sociétariat ne devient défendable qu’au-delà du plafond de 22 950 €, quand l’alternative exonérée n’existe plus. Même au-dessus de ce plafond, je ne compare pas deux taux affichés entre eux. Je retire d’abord le ticket d’entrée, puis l’impôt sur ce qui est versé. L’écart annoncé entre deux produits fond souvent à cette étape. Je mets donc les offres en concurrence sur le net, jamais sur le brut.
Pour aller plus loin sur les choix entre enveloppes réglementées, consultez notre comparatif Livret A, LDDS, LEP et PEL 2026.
4. Ouvrir son Livret Sociétaire et éviter les erreurs fréquentes
L’ouverture tient en cinq étapes, et aucune ne se déclenche toute seule, pas même la demande du livret. La question préalable, elle, est de savoir si le produit a sa place dans votre épargne.
4.1 Procédure d’ouverture en 5 étapes et calendrier annuel
La séquence est la même dans toutes les caisses régionales. Première étape, être client d’une caisse régionale CA avec un compte courant ou d’épargne actif rattaché à une caisse locale. Deuxième étape, souscrire au moins une part sociale auprès de la caisse locale, en agence par bulletin de souscription, ou en ligne via Ma Banque ou l’espace sociétaire quand la caisse le propose. Troisième étape, recevoir la confirmation du statut sociétaire, carte ou attestation, avec un délai qui varie de quelques jours à deux semaines selon les caisses.
La quatrième étape est celle qu’on oublie, demander explicitement l’ouverture du Livret Sociétaire auprès du conseiller ou via l’espace en ligne, parce que le statut de sociétaire ne l’ouvre pas pour vous. Cinquième étape, effectuer un premier versement de 10 € minimum pour activer le produit, montant que le Crédit Agricole exige ensuite à chaque opération, versement comme retrait.
Un point surprend systématiquement les sociétaires habitués à la fluidité du Livret A, il n’existe pas de bascule automatique entre Livret A et Livret Sociétaire. Lorsque le Livret A approche du plafond de 22 950 €, la caisse ne réoriente pas d’office les versements ultérieurs. C’est au sociétaire de paramétrer un virement permanent depuis son compte courant ou de faire ses virements à la main. Certains conseillers suggèrent cette ouverture quand le seuil approche, mais c’est une recommandation commerciale, pas un mécanisme contractuel. Cette distinction, je la garde en tête à chaque rendez-vous en agence. En face de moi, il y a d’abord quelqu’un qui vend. Je ne refuse pas pour autant ce qu’on me propose. Je demande ce que l’établissement gagne sur sa recommandation avant de dire oui.
Le même travail manuel se répète lorsque le Livret Sociétaire atteint le plafond fixé par les statuts de sa caisse locale. Le plafond statutaire va de 15 300 € à 100 000 € selon la caisse, CA Centre-Est publiant sur sa page produit un montant maximum de placement de 100 000 € hors capitalisation des intérêts. Une fois ce plafond atteint, il faut à nouveau rediriger les flux vers un CSL classique ou un compte à terme.
Sur 12 mois, plusieurs échéances fiscales et institutionnelles jalonnent le calendrier du sociétaire. La frise ci-dessous les rassemble.
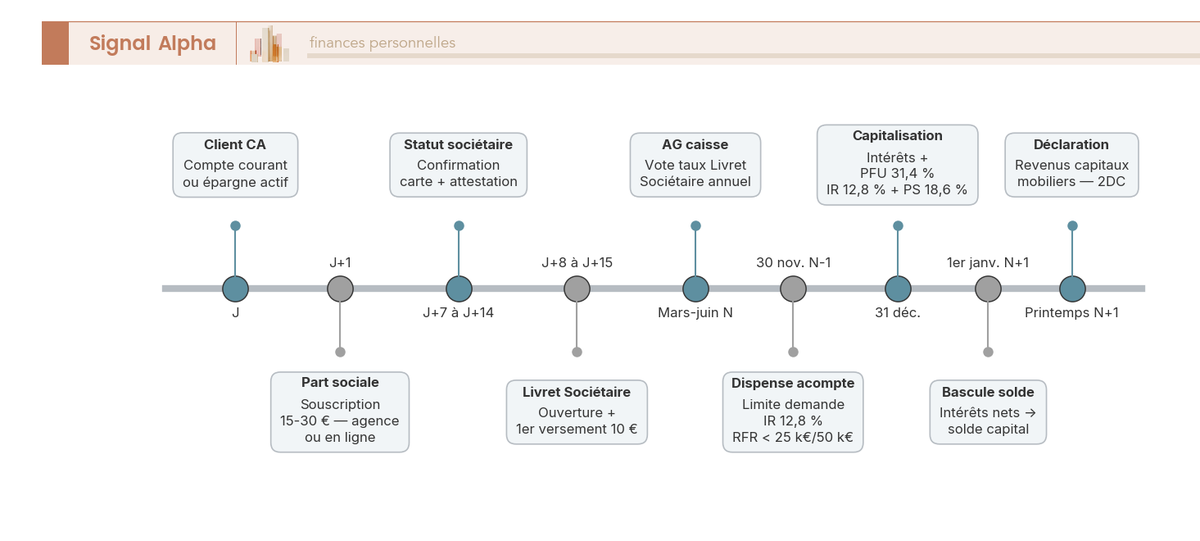
Trois échéances méritent une alerte dans l’agenda : l’AG annuelle de la caisse régionale, entre mars et juin, qui fixe le taux du Livret Sociétaire et le dividende sur parts sociales ; le 30 novembre N-1, date limite de la demande de dispense d’acompte d’impôt sur le revenu de 12,8 % si le revenu fiscal de référence est sous le seuil ; le 31 décembre, pour la capitalisation des intérêts et le prélèvement du PFU de 31,4 %.
4.2 Erreurs fréquentes et synthèse comparative Livret Sociétaire vs alternatives
Six erreurs sont répandues, et chacune coûte du rendement, de la trésorerie ou du temps passé à réparer.
Première erreur, confondre part sociale et action. La part est acquise au pair et revendue au pair, sans cotation et sans plus-value possible. Ce n’est ni un titre boursier ni une participation susceptible de gains en capital, c’est un titre coopératif. Le pair, lui, est modeste, de 4,00 € chez CA Île-de-France à 15,11 € chez CA Atlantique Vendée sur les trois nominaux publiés en 2026.
Deuxième erreur, raisonner en brut au lieu de net. La communication des caisses met en avant le taux brut, celui qui perd 31,4 % de sa valeur dès que le PFU est prélevé.
La conversion se fait avec un facteur de 0,686 sur le Livret Sociétaire et sur le CSL, dont les prélèvements sociaux sont à 18,6 % depuis le 1er janvier 2026. Ce facteur n’est pas le même partout, il vaut 0,700 sur le CEL, le PEL et l’assurance-vie, restés à 17,2 % de prélèvements sociaux. Leur appliquer 0,686 sous-estime leur rendement net.
Troisième erreur, ignorer la variation du plafond selon la caisse. Un sociétaire qui prévoit de placer 30 000 € en se basant sur un plafond entendu ailleurs peut tomber sur un plafond statutaire de 15 300 € dans sa propre caisse, soit la moitié de ce qu’il voulait verser. La page produit de la caisse locale est l’unique référence fiable pour le taux comme pour le plafond, la grille tarifaire annuelle ne portant, elle, que les frais.
Quatrième erreur, manquer la date limite du 30 novembre N-1 pour la dispense d’acompte de 12,8 %. L’omission n’enlève rien au rendement final, mais elle immobilise 12,8 % des intérêts en avance d’impôt jusqu’à la déclaration de l’année suivante.
Cinquième erreur, croire que la part sociale est couverte par le FGDR. Le Livret Sociétaire l’est, à hauteur de 100 000 € comme tout dépôt bancaire à vue, mais la part sociale ne l’est pas, ni au titre des dépôts ni au titre des titres. Elle constitue du capital de la coopérative et participe au risque de l’établissement local.
Le rapprochement des deux montants vaut d’ailleurs la peine d’être fait, car un livret poussé à 100 000 € consomme à lui seul toute la garantie dont le sociétaire dispose dans l’établissement, tous comptes confondus.
Sixième erreur, confondre Livret Sociétaire CA et Livret Bleu CM. Le second est fiscalement aligné sur le Livret A depuis 2009, et l’arrêté du 28 juillet 2026 le montre dans sa rédaction même, puisqu’il fixe le taux du compte spécial sur livret du Crédit Mutuel après tous prélèvements fiscaux et sociaux, à 1,70 %. Le Livret Sociétaire, lui, reste au PFU de 31,4 %. Les deux produits ne sont pas substituables dans un choix fondé sur le rendement net.
Le tableau ci-dessous compare les six produits qui se disputent l’épargne liquide d’un sociétaire CA. Les taux réglementés y sont ceux de l’arrêté du 28 juillet 2026, applicables du 1er août 2026 au 31 janvier 2027, et les taux de caisse ceux relevés en octobre 2026 sur les pages produit des caisses régionales.
| Dimension | Livret Sociétaire CA | Livret A | Livret Bleu CM (depuis 2009) | LDDS | LEP (si éligible) | CSL classique CA |
|---|---|---|---|---|---|---|
| Taux brut 2026 | 0,90 % à 1,70 % (6 caisses, pages datées de 2026) | 1,70 % | 1,70 % (aligné LA) | 1,70 % (aligné LA) | 2,50 % | 0,50 % |
| Fiscalité | PFU 31,4 % | Exonéré | Exonéré (depuis 2009) | Exonéré | Exonéré | PFU 31,4 % |
| Taux net | brut × 0,686 (PS 18,6 %), soit 0,617 % à 1,166 % | 1,70 % | 1,70 % | 1,70 % | 2,50 % | ≈ 0,343 % |
| Plafond | 15 300 € à 100 000 € | 22 950 € | 22 950 € | 12 000 € | 10 000 € | Aucun plafond légal |
| Condition d’accès | Sociétaire CA (≥ 1 part) | Tout résident FR | Client CM | Tout résident FR majeur | RFR < 23 028 € (1 part) | Client CA |
| Liquidité | À vue | À vue | À vue | À vue | À vue | À vue |
| Garantie | FGDR 100 k€ (part NON garantie) | État (CDC) | État | État (CDC) | État (CDC) | FGDR 100 k€ |
| Coût d’entrée | 4,00 € à 15,11 € (part, 3 caisses) + 10 € | 10 € | 10 € | 15,00 € | 30,00 € | 10 € |
| Priorité d’allocation | Débordement après saturation des exonérées, le seuil de 2,478 % brut n’étant atteint par aucune caisse examinée | Priorité 1 | Priorité 1 si client CM | Priorité 2 | Priorité 1 si éligible | Dernier recours |
Données à jour : octobre 2026.
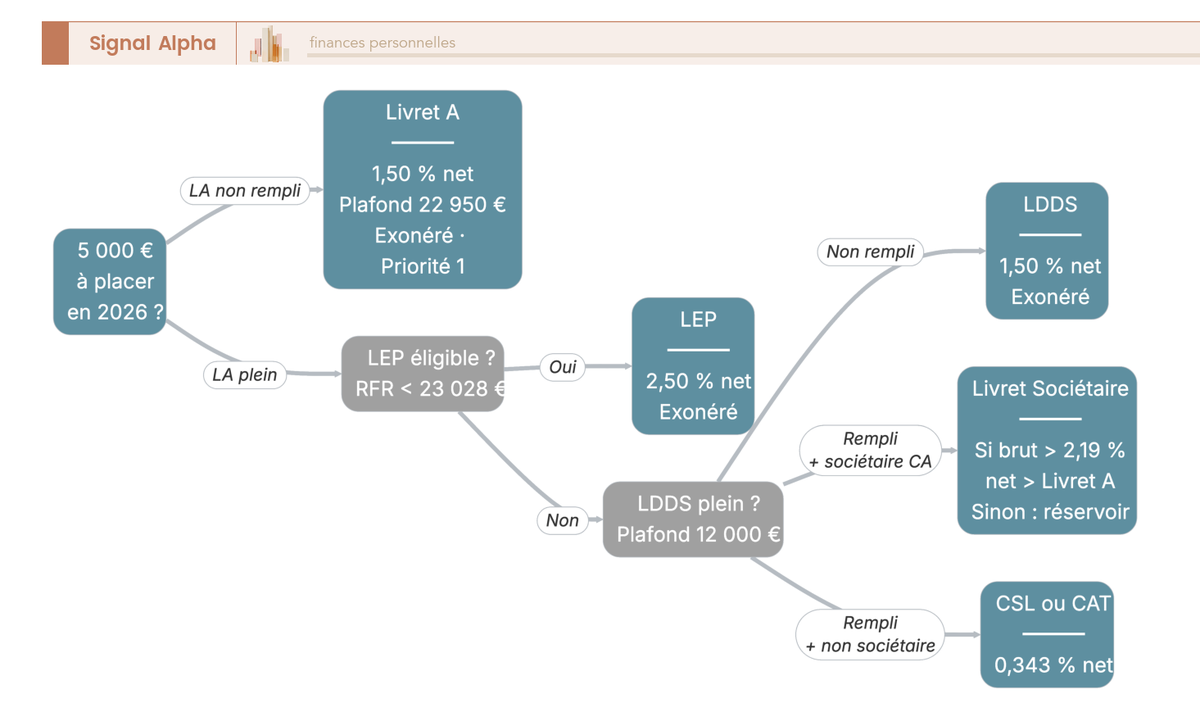
Aucune des dix caisses que cet article examine ne franchit le seuil de bascule, fixé à 2,478 % brut, le taux qu’il faudrait servir pour seulement égaler le Livret A à 1,70 % net.
La mieux servie, CA Île-de-France, publie 1,70 % brut sur une page datée du 1er octobre 2026, soit 0,78 point sous ce seuil de 2,478 %. CA Val de France n’atteint que 1,029 % net, c’est-à-dire une fois le PFU prélevé sur son taux brut.
Entre 0,90 % et 1,70 % brut, la fourchette publiée par les six caisses dont la page affiche une date de 2026, le rendement net s’établit entre 0,617 % et 1,166 %, donc toujours sous le Livret A. Le Livret Sociétaire garde un seul emploi clair, celui de réservoir de débordement une fois les enveloppes exonérées saturées. Le sociétariat se justifie ailleurs, dans le vote en AG et dans le dividende sur parts sociales. L’épargne liquide, elle, se place d’abord sur les livrets exonérés.
Pour ma part, je ne compare jamais deux livrets sur leur taux affiché. Je ramène chacun à son net avant de décider, et ce seul calcul évite de prendre un 1,70 % brut pour un 1,70 % net.
Conclusion
Le Livret Sociétaire Crédit Agricole se juge sur un seul nombre, le seuil de 2,478 % brut à partir duquel il rapporte plus que le Livret A net. Ce seuil découle de deux données, un Livret A à 1,70 % net depuis l’arrêté du 28 juillet 2026 et un prélèvement forfaitaire unique de 31,4 % qui ne laisse que 68,6 % du taux affiché.
La fourchette relevée sur les pages de caisse établies en 2026 va de 0,90 % à 1,70 % brut, et aucune des dix caisses examinées dans cet article ne publie de taux supérieur à 1,70 % brut. La mieux servie des dix verse en brut 1,70 %, le taux que le Livret A verse en net. Après le prélèvement forfaitaire unique, il n’en reste que 1,166 %.
Il reste donc à ce produit une place, une seule, celle du réservoir de débordement quand le Livret A et le LDDS arrivent à leur plafond. Hors de ce cas, un épargnant qui cherche du rendement net n’a aucune raison d’y déplacer son argent. À ce stade, la question n’est plus de choisir un livret, mais l’enveloppe qui prendra la suite. J’ai ouvert mon PEA et mon assurance vie bien avant d’avoir de quoi les alimenter, avec un versement symbolique. L’antériorité fiscale court depuis l’ouverture, pas depuis le premier vrai versement. Ouvrir tôt ne m’a donc presque rien coûté.
Il n’y a pas davantage de variante mieux rémunérée à réclamer au conseiller, puisque les pages de caisse ne font état que d’un seul taux publié par caisse. Le réseau compte trente-neuf caisses, cet article en a relevé dix, dont quatre sur des pages antérieures à 2026 ; vérifiez le taux et la date affichés par la vôtre, sachant que le seuil se situe 0,78 point au-dessus de la mieux servie des dix.
Le sociétariat ne se limite pourtant pas au livret, et la part sociale, elle, rapporte. Sur les douze caisses dont le dividende de l’exercice 2025 figure en annonce légale, la médiane ressort à 5,355 % brut et six caisses versent exactement le plafond légal, soit 5,36 %. L’écart d’une caisse à l’autre est considérable, la moins généreuse des douze s’arrêtant à 1,50 %.
Deux réserves sont à mentionner avant de signer un bulletin de souscription. La part sociale n’est pas couverte par le FGDR alors que les fonds du livret le sont à hauteur de 100 000 €, une distinction rarement explicitée au guichet et qui change ce que vous risquez de perdre.
La fiscalité, elle, ne traite pas tous les produits de la même façon depuis le 1er janvier 2026 : le Livret Sociétaire et le dividende des parts subissent 18,6 % de prélèvements sociaux, quand le PEL et l’assurance-vie restent à 17,2 % et conservent 0,700 du brut au lieu de 0,686. Ce 1,4 point d’écart ne se voit pas sur le taux affiché, mais sur la première déclaration : je compare donc ces produits sur leur rendement net.
Pour aller plus loin, vous pouvez creuser le rendement caisse par caisse des parts sociales Crédit Agricole afin de situer la vôtre dans cette distribution de dividendes, comparer les autres livrets exonérés via notre guide des livrets d’épargne 2026, ou regarder du côté du compte à terme quand vos plafonds de livrets sont saturés et que vous cherchez un taux fixe sur 12 à 36 mois.
Questions fréquentes
Quel est le taux du Livret Sociétaire Crédit Agricole en 2026 ?
Il n’existe pas de taux national. Chaque caisse régionale fixe son propre taux brut et publie sa propre date d’arrêté sur sa page produit. Sur les six caisses dont la page de taux est datée de 2026, le taux brut du Livret Sociétaire va de 0,90 % à 1,70 %.
CA Île-de-France affiche 1,70 % au 01/10/2026, CA Val de France 1,50 % au 01/08/2026. CA Pyrénées Gascogne verse 1,40 % et CA Languedoc 1,10 %, tandis que CA Aquitaine et CA Centre-Est ferment la marche à 0,90 %.
Six caisses sur les trente-neuf du réseau ne font pas une fourchette nationale. Quatre autres pages de caisse portent une date d’arrêté antérieure à 2026, ce qui ne dit rien du taux en vigueur aujourd’hui. Le passage du brut au net coûte ensuite 31,4 % de prélèvement forfaitaire unique (PFU), si bien que 1,70 % brut ne laisse que 1,166 % net.
Quel est le plafond du Livret Sociétaire, y compris en Auvergne et Limousin ?
Le plafond n’est pas réglementé, chaque caisse régionale le fixe librement. Sur les neuf plafonds relevés caisse par caisse, 50 000 € revient cinq fois, 15 300 € trois fois, et CA Centre-Est monte jusqu’à 100 000 € hors capitalisation des intérêts. Pour l’Auvergne et le Limousin, qui dépendent de CA Centre France, le plafond est de 15 300 €.
Neuf caisses ne font pas les trente-neuf du réseau. Un plafond statutaire peut changer sans préavis, donc vérifiez la page produit de votre caisse avant d’arbitrer un versement ou une bascule depuis le Livret A.
Le Livret Engagé Sociétaire est-il disponible à vue ?
Oui. Les fonds du Livret Engagé Sociétaire restent disponibles à tout moment, sans préavis ni pénalité de sortie, comme sur n’importe quel livret bancaire. Versements et retraits se font librement avec un minimum de 10 € par opération, et aucuns frais ne s’appliquent ni à l’ouverture, ni pendant la vie du contrat, ni à la fermeture.
Ce qui distingue ce livret, ce n’est pas sa liquidité mais le fléchage de l’épargne collectée vers des projets locaux. Le plafond, lui, dépend de la caisse et s’étale de 15 300 € à 100 000 €.
Il n’y a pas non plus de version mieux rémunérée à réclamer à son conseiller. Aucune des dix pages de caisse régionale ne publie deux produits ni deux taux, et toutes comportent le même intitulé de Livret Engagé Sociétaire à un taux unique.
Comment passer du taux brut au taux net sur ces produits en 2026 ?
Il faut deux coefficients, pas un seul. Les intérêts du Livret Sociétaire, ceux du Compte sur Livret (CSL) et le dividende des parts sociales sont soumis à 18,6 % de prélèvements sociaux depuis le 1er janvier 2026, auxquels s’ajoute l’acompte d’impôt sur le revenu de 12,8 %, soit 31,4 % au total et un taux net égal au taux brut multiplié par 0,686.
Le Compte Épargne Logement (CEL), le plan d’épargne logement (PEL) et l’assurance-vie sont restés à 17,2 % de prélèvements sociaux, et leur coefficient vaut 0,700. Appliquer 0,686 à un CEL revient à ignorer l’écart de 1,4 point de prélèvements sociaux qui le favorise.
Livret Sociétaire Crédit Agricole : que faut-il en penser concrètement ?
À ces niveaux de taux, le Livret A l’emporte. Le seuil de bascule se situe à 2,478 % brut, soit le 1,70 % net que le Livret A verse depuis le 1er août 2026, divisé par le coefficient 0,686. Aucune des caisses que cet article examine ne franchit ce seuil. La marge est large, puisqu’il faudrait 0,78 point de plus que la mieux payée, CA Île-de-France à 1,70 % brut et 1,166 % net, pour seulement égaler le Livret A.
Les deux caisses les plus souvent présentées comme les exceptions du réseau n’en sont pas. CA Val de France publie 1,50 % brut sur une page datée du 01/08/2026, et CA Centre Loire 1,20 % sur une page datée du 01/08/2025. Aucune des deux n’approche le seuil de bascule.
Il reste au Livret Sociétaire un rôle de réservoir de débordement, une fois saturés le Livret A à 22 950 € et le LDDS à 12 000 €. Sa liquidité et sa couverture par le Fonds de Garantie des Dépôts et de Résolution (FGDR) à 100 000 € valent celles du CSL, pour un taux brut supérieur de 0,40 à 1,20 point aux 0,50 % que le CSL verse depuis le 01/08/2022. Selon nous, le Livret A garde l’avantage tant que votre caisse n’affiche pas 2,48 % brut.
Combien rapporte une part sociale de Crédit Agricole ?
Plus que le livret lui-même, et de loin. Le dividende est voté chaque année en assemblée générale et plafonné par l’article 14 de la loi du 10 septembre 1947, à hauteur de la moyenne, sur les trois années civiles précédant l’assemblée, du taux moyen des émissions obligataires du secteur privé (TMO), majorée de deux points. Pour les assemblées de 2026, ce plafond ressort à 5,3633 %.
Sur les douze caisses dont la distribution de l’exercice 2025 a été publiée au Bulletin des annonces légales obligatoires, les taux versés vont de 1,50 % chez CA Aquitaine à 5,36 % brut. Six de ces douze caisses versent exactement le plafond légal, 5,36 % brut. Ce dividende est un revenu de capitaux mobiliers taxé lui aussi à 31,4 %, ce qui ramène 5,36 % brut à 3,677 % net. Un revenu versé chaque année se représente facilement, comme un salaire. C’est justement là que je me méfie de moi-même. Je préfère un support dont le capital peut capitaliser, avec des retraits que je décide moi-même. Ici la part se revend à son prix de souscription, donc le taux versé est tout ce qu’elle peut donner.
Combien coûte une part sociale, et quel est son prix nominal ?
Moins cher qu’on ne l’imagine. Les trois nominaux relevés vont de 4,00 € à 15,11 €. CA Île-de-France émet des parts de 4,00 € et CA Brie Picardie de 5,00 €, CA Atlantique Vendée se situant plus haut à 15,11 €.
Ce nominal compte autant que le dividende, car c’est lui qui convertit un dividende en euros en pourcentage de rendement. Les 0,81 € versés par CA Atlantique Vendée valent ainsi 5,36 % de son nominal, et les 0,155 € de CA Brie Picardie 3,10 % du sien. Trois caisses sur trente-neuf ne font pas un prix de marché, mais les trois mesurées restent sous 15 €. Demandez son nominal à votre caisse avant de calculer un rendement.
Peut-on éviter l’acompte d’impôt de 12,8 % sur les intérêts du livret ?
Oui. La dispense est ouverte si votre revenu fiscal de référence (RFR) ne dépasse pas 25 000 € pour une personne seule ou 50 000 € pour un couple soumis à imposition commune.
La demande se formule auprès de votre caisse au plus tard le 30 novembre de l’année précédant celle du paiement des intérêts, en application de l’article 242 quater du Code général des impôts (CGI). Le RFR examiné est celui de l’avant-dernière année. Sans cette demande, l’acompte de 12,8 % est prélevé à la source puis régularisé par votre déclaration de l’année suivante.
Attention, la dispense ne porte que sur cet acompte d’impôt sur le revenu, les 18,6 % de prélèvements sociaux restant dus dans tous les cas.
Qu’est-ce que le Compte Épargne Logement (CEL) au Crédit Agricole et en quoi diffère-t-il du Livret Sociétaire ?
Le CEL est un produit d’épargne réglementé orienté projet immobilier, plafonné à 15 300 €, dont le taux est fixé à 1,25 % par l’arrêté du 28 juillet 2026 et révisé chaque semestre comme celui du Livret A. Il ouvre droit à un prêt épargne logement après une phase d’épargne.
Sa fiscalité est plus douce que celle du Livret Sociétaire, avec des prélèvements sociaux maintenus à 17,2 % par la loi de financement de la sécurité sociale pour 2026 contre 18,6 %, et une exonération d’impôt sur le revenu pour les comptes ouverts avant 2018.
Cet avantage fiscal ne renverse pas l’écart de taux pour autant. À 1,25 % brut, un CEL soumis aux 12,8 % d’impôt sur le revenu et aux 17,2 % de prélèvements sociaux verse 0,875 % net, et 1,035 % net s’il bénéficie de l’exonération d’impôt rappelée plus haut. Les deux cas restent sous les 1,166 % net de la caisse la mieux payée du relevé. Le CEL se choisit donc pour le prêt immobilier qu’il ouvre, pas pour son rendement. Le Livret A à 1,70 % net passe devant le CEL comme devant le Livret Sociétaire.