


Dernière mise à jour : octobre 2026
En agence, les parts sociales Caisse Epargne sont souvent vendues comme un livret maison un peu mieux rémunéré que le Livret A, réservé aux clients fidèles. C’est trompeur, et c’est la confusion que je rencontre le plus souvent sur ce produit. Ce ne sont pas des dépôts garantis, mais des titres de capital coopératif qui font de vous un sociétaire de la Caisse d’Épargne locale.
Le rendement n’est pas un taux contractuel, c’est un intérêt voté chaque année par l’assemblée générale de chaque Caisse régionale, sur la base des votes des Sociétés Locales d’Épargne. Il varie donc d’une Caisse à l’autre : sur l’exercice 2024 par exemple, la Caisse d’Épargne Bretagne Pays de Loire a voté 2,00 % brut et celle d’Auvergne et Limousin 2,50 %. Je retiens donc qu’il n’existe pas un taux Caisse d’Épargne, mais autant de taux que de Caisses.
La sortie, elle, ne se décide pas quand vous le voulez. Le remboursement des parts intervient au premier jour ouvré du nouvel exercice, après une demande déposée avant la clôture de l’exercice en cours.
Ce rendement brut ne se compare pas directement au Livret A, car les parts sociales subissent le prélèvement forfaitaire unique (PFU) de 31,4 % en 2026, alors que le livret reste net d’impôt. Au titre de l’exercice 2025, les six Caisses qui ont publié leur rapport annoncent de 1,80 % à 2,50 % brut, ce qui ne laisse que de 1,23 % à 1,72 % net, alors que le Livret A verse 1,70 % depuis le 1ᵉʳ août 2026 sans aucun impôt.
 En résumé
Une part sociale Caisse d’Épargne laisse de 1,23 % à 1,72 % net après le prélèvement forfaitaire unique de 31,4 %, sur les 1,80 % à 2,50 % brut annoncés au titre de l’exercice 2025. Un Livret A verse 1,70 % sans aucun impôt.
- Aucune garantie des dépôts. Les sommes versées sont des fonds propres de la Caisse régionale, et non un dépôt couvert comme un livret.
- L’argent sort une fois par an. La demande se dépose avant la clôture de l’exercice, et le remboursement intervient au premier jour ouvré du nouvel exercice.
- Il faut 2,48 % brut pour égaler un Livret A. Et 3,64 % pour égaler un LEP (livret d’épargne populaire), le livret soumis à condition de revenus, qui verse 2,50 % sans impôt.
- Il n’existe pas de taux unique. Au titre de l’exercice 2025, six Caisses annoncent de 1,80 % à 2,50 % brut. Le réseau compte 15 Caisses régionales.
- Un complément aux livrets, jamais un substitut. Nous recommandons de remplir d’abord le LEP si vous y êtes éligible, puis le Livret A et le LDDS, disponibles à tout moment.
1. Parts sociales Caisse d’Épargne : ce que vous achetez vraiment
Avant de regarder les taux et la fiscalité, il faut savoir ce que vous tenez juridiquement entre les mains. La part sociale n’est ni un livret ni une part de fonds, c’est une catégorie à part, et cette qualification explique qu’il ne redevient disponible qu’à l’ouverture de l’exercice suivant.
1.1 Un titre de capital coopératif, pas un dépôt
Les parts sociales Caisse Epargne sont régies par la loi n° 47-1775 du 10 septembre 1947 sur le statut de la coopération et, pour le réseau, par les articles L. 512-85 à L. 512-105 du Code monétaire et financier. Une part sociale, c’est une fraction du capital social d’une Société Locale d’Épargne, elle-même actionnaire de sa Caisse régionale. La valeur nominale est fixée à 20 € dans la majorité des Caisses, et chaque part confère trois droits indissociables.
Le premier est un droit politique : une voix par sociétaire à l’assemblée générale de la SLE, quel que soit le nombre de parts détenues. C’est le principe coopératif « un homme, une voix ». Le deuxième est un droit patrimonial limité, un intérêt annuel voté par l’AG et non un dividende au sens classique. Le troisième est un droit de retrait à la valeur nominale uniquement, sans plus-value possible puisqu’il n’existe aucun marché secondaire, et il s’exerce à date fixe.
Le point qui passe le plus souvent inaperçu, et celui que je vérifie d’abord, c’est que les sommes versées en parts sociales ne sont pas un dépôt. Elles constituent une partie des fonds propres de la Caisse régionale, comptablement traitées comme du Common Equity Tier 1 (CET1) au sens de la réglementation prudentielle CRR2. Quand vous souscrivez, vous devenez sociétaire, vous apportez du capital, vous ne déposez pas une épargne.
Cette qualification de fonds propres justifie, nous l’admettons, une rémunération brute potentiellement supérieure à celle du Livret A. En contrepartie, les parts sociales ne bénéficient d’aucune garantie du Fonds de garantie des dépôts et de résolution (FGDR), qui ne couvre que les dépôts.
1.2 Sociétariat et architecture SLE / Caisse régionale / BPCE
La structure du réseau comporte un étage que beaucoup de souscripteurs ignorent. Vous ne détenez pas directement une part de la Caisse régionale, vous détenez des parts d’une Société Locale d’Épargne (SLE), qui est elle-même actionnaire de la Caisse régionale. Cette architecture à deux niveaux a été instaurée par la loi du 25 juin 1999 et elle structure l’ensemble du sociétariat.
Le réseau Caisse d’Épargne compte 15 Caisses régionales en 2026, adossées à des SLE réparties par bassin géographique, pour environ 4,4 millions de sociétaires d’après la Fédération nationale des Caisses d’Épargne. Les Caisses régionales participent ensuite, aux côtés des Banques Populaires, au capital de l’organe central BPCE.
Concrètement, vous êtes rattaché à la SLE de votre département ou de votre zone géographique, et c’est l’AG de cette SLE qui désigne les délégués qui voteront ensuite à l’AG de la Caisse régionale.
Le taux d’intérêt versé sur les parts sociales est décidé au niveau de la Caisse régionale, pas par les SLE et pas par BPCE. Deux sociétaires de Caisses régionales différentes peuvent donc toucher des taux qui diffèrent de 0,3 à 0,8 point sur un même exercice, un écart qui n’a rien d’anecdotique sur la durée.
Vous perdez la qualité de sociétaire dès le retrait total de vos parts.
1.3 Ce qui distingue une part sociale d’un livret réglementé et d’un fonds euros
Trois familles de produits d’épargne se confondent facilement en agence. Le livret réglementé, le fonds euros d’assurance-vie et la part sociale se ressemblent sur une brochure et n’ont pas du tout le même caractère juridique. Le tableau ci-dessous les compare critère par critère.
| Critère | Livret A / LDDS / LEP | Fonds euros (assurance-vie) | Parts sociales CE |
|---|---|---|---|
| Nature juridique | Dépôt à vue réglementé | Provision d’un contrat d’assurance | Titre de capital coopératif |
| Rendement | Taux administré par l’État | Rendement annuel versé par l’assureur | Intérêt voté chaque année par l’AG |
| Garantie capital | FGDR jusqu’à 100 000 € (Livret A : garantie spécifique État) | FGAP jusqu’à 70 000 € par assuré et par assureur | Pas de garantie FGDR au titre de la garantie des dépôts |
| Liquidité | Immédiate | 72 h en moyenne pour rachat partiel | Annuelle : demande avant la clôture de l’exercice, remboursement au premier jour ouvré du nouvel exercice |
| Disponibilité de l’argent investi | Toujours | Toujours (rachat) | Non garantie : accord du conseil d’administration de la SLE et respect de son capital minimum |
Données à jour : octobre 2026.
La nature juridique, la garantie du capital, la liquidité et la disponibilité de l’argent investi déterminent le profil de risque de chaque produit.
La liquidité est le point le plus souvent mal compris des parts sociales, et c’est par là que je commence quand on me pose la question. Le remboursement des parts sociales intervient au premier jour ouvré du nouvel exercice, à condition que la demande ait été formulée avant la clôture de l’exercice en cours.
Selon nous, une part sociale se raisonne comme un capital bloqué jusqu’à la clôture de l’exercice, jamais comme une épargne disponible. Pour approfondir les livrets réglementés, vous pouvez vous reporter à notre comparatif de l’épargne réglementée 2026 : Livret A, LDDS, LEP et PEL, qui détaille les plafonds et les taux en vigueur depuis le 1ᵉʳ août 2026.
2. Comment est fixée la rémunération des parts sociales ?
Le taux des parts sociales se décide Caisse régionale par Caisse régionale. Le sociétaire le touche l’année qui suit l’exercice. Sur les exercices 2022 à 2024, trois Caisses d’Épargne du réseau ont versé entre 2 % et 3 % brut. Le taux affiché n’est pourtant pas le chiffre décisif, c’est, comme toujours, le taux net d’impôt qui compte.
2.1 Vote en AG, plafond légal et date de versement
Le taux est déterminé en trois temps, procédure identique d’une Caisse à l’autre. Le directoire le propose d’abord, après examen du résultat net de l’exercice et des contraintes sur les fonds propres. La distribution est encadrée par l’Autorité de contrôle prudentiel et de résolution (ACPR), et au-dessus par la Banque centrale européenne.
L’assemblée générale ordinaire de la Caisse régionale le vote ensuite, sur la base des votes des SLE. Il est enfin versé une fois par an, au deuxième trimestre de l’année qui suit l’exercice clos.
Ce taux ne peut pas dépasser un plafond fixé par la loi. L’article 14 de la loi du 10 septembre 1947 limite l’intérêt à la moyenne, sur les trois années civiles précédant la date de l’assemblée générale, du taux moyen des émissions obligataires du secteur privé (TMO), majorée de deux points.
Pour l’assemblée générale de 2025, ce calcul donne environ 4,8 %, alors que les taux réellement versés sont très inférieurs : de 2,00 % à 2,50 % brut au titre de l’exercice 2024, et de 1,80 % à 2,50 % au titre de l’exercice 2025. Les taux réellement votés restent donc très en dessous de ce plafond, et ce n’est pas lui qui détermine ce que touche un sociétaire, mais la politique de distribution de sa Caisse régionale, qui arbitre entre rémunération du sociétariat et mise en réserves prudentielles.
2.2 Les taux servis de 2022 à 2025, et l’écart entre brut et net
Chaque Caisse régionale fixe son propre taux après le vote de son assemblée générale. Les taux ci-dessous viennent des prospectus AMF de mars 2026 des Caisses d’Épargne Bretagne Pays de Loire (CEBPL), Hauts de France (CEHDF) et Auvergne et Limousin (CEPAL), dont la section 5.2.2 détaille les exercices 2022 à 2024. Trois Caisses sur les quinze du réseau, cela donne un ordre de grandeur, mais gardons en tête qu’une autre Caisse peut avoir versé davantage, ou moins, bien sûr.
| Exercice | Taux versé aux sociétaires en N+1 | Livret A (taux de référence) | TMO moyen |
|---|---|---|---|
| 2020 | non publié | 0,50 % (à partir 02/2020) | ~0,1 % |
| 2021 | non publié | 0,50 % | ~0,2 % |
| 2022 | CEBPL 2,10 %, CEHDF 2,35 %, CEPAL 2,60 % | 1,375 % moy. | ~1,9 % |
| 2023 | CEBPL 2,25 %, CEHDF 2,60 %, CEPAL 3,00 % | 3,00 % (à partir 02/2023) | ~3,3 % |
| 2024 | CEBPL 2,00 %, CEHDF 2,45 % (proposé), CEPAL 2,50 % | 3,00 % puis 2,40 % (02/2025) | ~3,2 % |
| 2025 | 1,80 % à 2,50 % selon la Caisse (six Caisses) | 2,40 % → 1,70 % (08/2025) → 1,50 % (02/2026) → 1,70 % (01/08/2026) | ~3,6 % |
Données à jour : octobre 2026. Taux issus des prospectus AMF de mars 2026, section 5.2.2, qui détaillent les trois derniers exercices ; celui de 2024 pour la CEHDF y est encore au conditionnel.
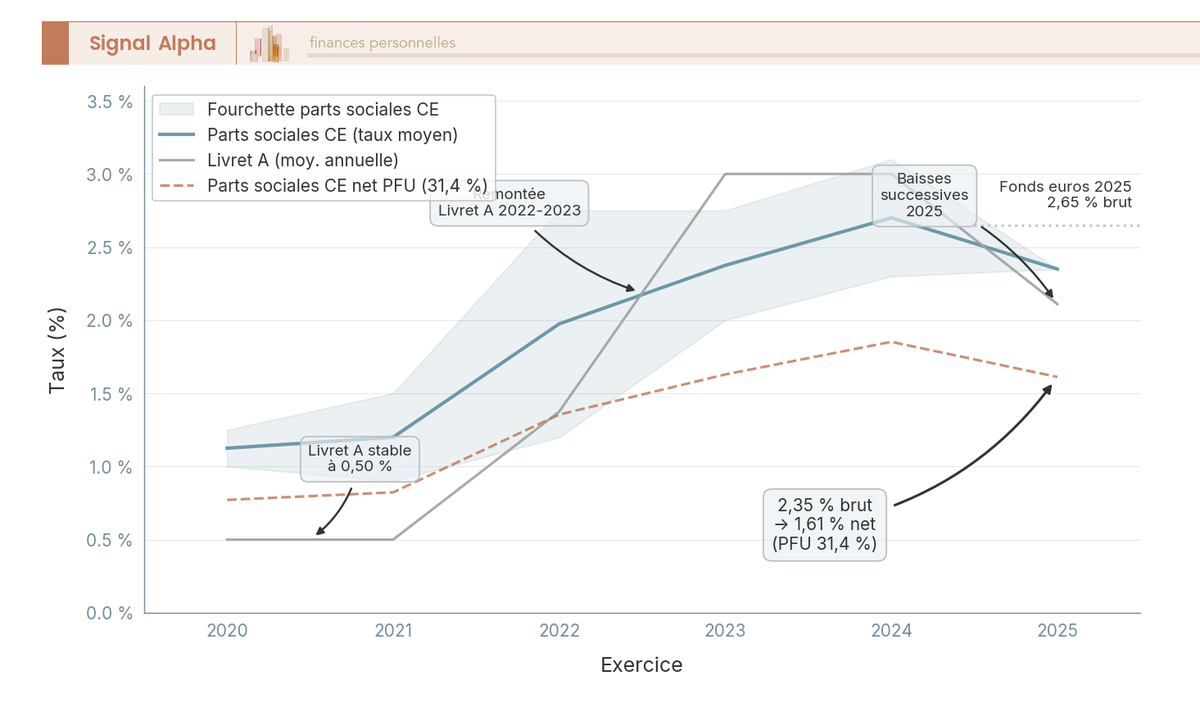
Cette série fait apparaître trois points, et je les prends dans l’ordre. Le premier concerne un décalage temporaire. Les trois Caisses culminent au titre de l’exercice 2023, l’année où le Livret A est passé à 3,00 %, mais leur taux n’a été voté et versé qu’en 2024.
Le deuxième est favorable aux parts sociales, en brut. Sur l’exercice 2024, les trois Caisses ont versé de 2,00 % à 2,50 %, alors que le Livret A est à 1,70 % depuis le 1ᵉʳ août 2026.
Le troisième est celui que je regarde en premier, l’écart entre le brut et le net. Le prélèvement forfaitaire unique (PFU) de 31,4 % ramène les taux de l’exercice 2024 à 1,37 % net pour la CEBPL, 1,68 % pour la CEHDF et 1,72 % pour la CEPAL. Une seule de ces trois Caisses dépasse encore un Livret A exonéré à 1,70 % une fois le PFU payé. Pour rappel, il faut 2,48 % brut pour simplement égaler le livret A.
Pour l’exercice 2025, les prospectus de mars 2026 ne portent pas ce taux, mais les rapports annuels déposés à l’AMF le donnent : six Caisses annoncent de 1,80 % à 2,50 % brut, en rémunération prévisionnelle soumise au vote de leur assemblée générale. Ces six Caisses annoncent de 1,80 % à 2,50 % brut, soit de 1,23 % à 1,72 % net : seule la plus généreuse atteint la parité avec un Livret A exonéré à 1,70 %. C’est ce calcul après impôt, et non le taux brut annoncé en agence, qui est déterminant.
3. Souscrire, sortir : plafonds, procédure et risques
Combien peut-on placer, comment souscrit-on, et comment récupère-t-on son argent ? La sortie réserve le plus de surprises, parce que le remboursement de parts sociales n’intervient qu’au premier jour ouvré de l’exercice suivant, et non sur simple demande.
3.1 Plafonds statutaire et commercial : combien peut-on placer ?
Deux plafonds coexistent et sont régulièrement confondus en agence. Le plafond statutaire par sociétaire personne physique est fixé à 50 000 € dans la majorité des Caisses du réseau, alors que le plafond commercial pratique reste souvent plus bas, autour de 10 000 € à 20 000 € lors des campagnes. Nous l’attribuons au souci de ne pas trop diluer les fonds propres. Un client qui souhaite placer 50 000 € est fréquemment invité à étaler sur plusieurs souscriptions, voire à signer une liste d’attente.
| Critère | Condition |
|---|---|
| Âge minimum | Capacité civile (18 ans). Mineurs via représentant légal |
| Résidence bancaire | Compte courant ou d’épargne dans la Caisse régionale concernée |
| Personne morale | Possible. Plafond statutaire spécifique (ex. 2 500 parts CEBPL). Intérêts à l’IS |
| Nombre de parts minimum | 1 part, soit 20 € à valeur nominale |
| Plafond statutaire personne physique | 50 000 € dans la majorité des Caisses |
| Plafond commercial pratique | 10 000 € à 20 000 € lors des campagnes |
| Frais de souscription | 0 € dans les brochures CE 2026 |
| Frais de tenue compte titres | 0 € dans les brochures CE 2026 |
Données à jour : octobre 2026.
Les brochures affichent zéro frais de tenue de compte, et c’est exact pour le compte lui-même. La Caisse d’Épargne se réserve en revanche la possibilité de prélever une commission sur un compte de parts sociales, sans en publier le montant, de sorte que la gratuité n’est garantie par aucun écrit. Demandez la grille tarifaire de votre Caisse avant de signer : c’est par là que je commence.
L’absence de frais affichés est l’un des arguments commerciaux les plus utilisés en agence. Le coût de gestion existe pourtant : il est prélevé sur la marge de la Caisse, donc sur ce qu’elle peut vous verser. Un point à vérifier avant de signer : la date de la documentation d’information sur le sociétariat. Et si c’est un compte sans frais que vous cherchez pour votre trésorerie courante, c’est ailleurs qu’il faut regarder, notre comparatif des meilleures banques en ligne 2026 recense les acteurs à zéro frais sur compte courant.
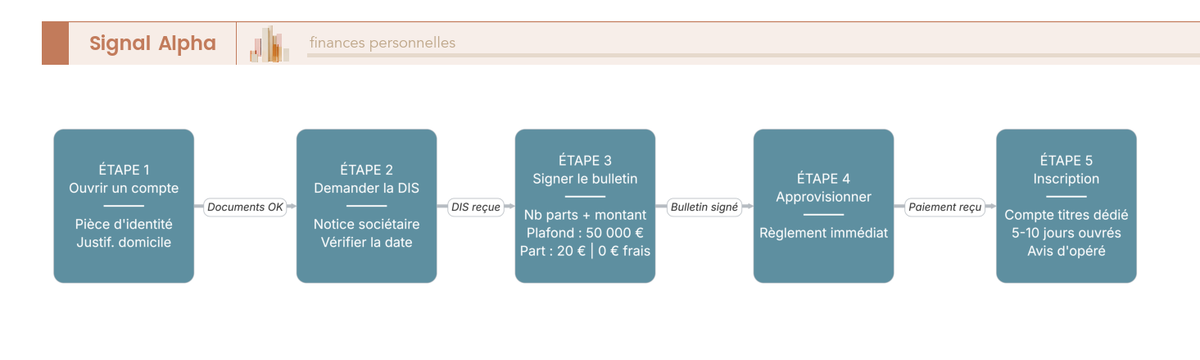
3.2 Procédure de souscription en 5 étapes
- Avoir ou ouvrir un compte courant ou d’épargne dans la Caisse régionale.
- Demander une documentation d’information sur le sociétariat à jour et vérifier sa date, cette notice devant être renouvelée chaque année. Cette notice est le document qui vous est remis avant de signer, et elle décrit le produit, son plafond et l’absence de garantie. Une notice périmée décrit donc des conditions qui ne sont plus celles qu’on vous propose.
- Signer un bulletin de souscription précisant le nombre de parts, donc le montant. Le bulletin que vous signez mentionne que le capital n’est pas garanti et rappelle les deux plafonds, statutaire et commercial.
- Approvisionner le compte, le règlement est immédiat.
- Inscription des parts sur un compte titres dédié dans un délai usuel observé de 5 à 10 jours ouvrés. Le sociétaire reçoit l’avis d’opéré et le bordereau d’inscription.
Attention, le délai d’inscription n’est pas un délai de rétractation, l’engagement est pris dès la signature du bulletin. Ce bulletin ne dit rien non plus du délai de sortie, qui suit une logique annuelle.
3.3 Sortie une fois par an, risques et arbre de décision
La demande de remboursement doit être déposée avant la date de clôture de l’exercice, accompagnée du formulaire signé et d’un relevé d’identité bancaire. Les parts sont ensuite remboursées au premier jour ouvré de l’exercice suivant, à la valeur nominale de 20 €, donc sans plus-value, majorée de l’intérêt accumulé sur l’exercice, à condition que l’assemblée générale l’ait déjà voté.
Le remboursement reste en outre soumis à l’autorisation du conseil d’administration de la société locale d’épargne et au maintien de son capital minimum. Et dès que les remboursements nets cumulés sur douze mois, de juillet à juin, dépassent 2 % des fonds propres de la Caisse, c’est-à-dire de son capital de meilleure qualité dit CET1, le remboursement exige l’accord préalable de la Banque centrale européenne. On le lit clairement dans les prospectus AMF publiés en mars 2026, aucune assurance ne peut être donnée sur la liquidité des parts sociales, qui peut être faible ou nulle.
Les statuts prévoient malgré tout des cas dérogatoires, dans lesquels le remboursement est honoré sous trois mois, notamment le décès, le divorce, l’invalidité, le licenciement ou le départ à la retraite. Hors de ces situations, l’argent reste investi jusqu’à l’ouverture de l’exercice suivant.
Trois risques s’additionnent sur une part sociale, et je ne les mets pas sur le même plan. Le premier porte sur le capital. Le mécanisme de résolution bancaire européen de résolution bancaire prévoit que les fonds propres, dont les parts sociales font partie, sont absorbés en priorité en cas de défaillance grave : les sociétaires sont mis à contribution avant les déposants, ce que la réglementation appelle le « renflouement interne », ou « bail-in ». La solidarité interne du groupe BPCE l’atténue, elle ne le supprime pas juridiquement. Le deuxième porte sur le rendement, puisqu’une assemblée générale peut voter 0 % d’intérêt sur un exercice donné.
Le troisième porte sur la liquidité, et c’est celui que les brochures ne mettent pas en avant. Une sortie n’est possible qu’une fois par an, sous réserve d’autorisations qui ne dépendent pas de vous. S’y ajoute un quatrième risque, plus banal, l’inflation supérieure au rendement net après PFU, qui érode le pouvoir d’achat.
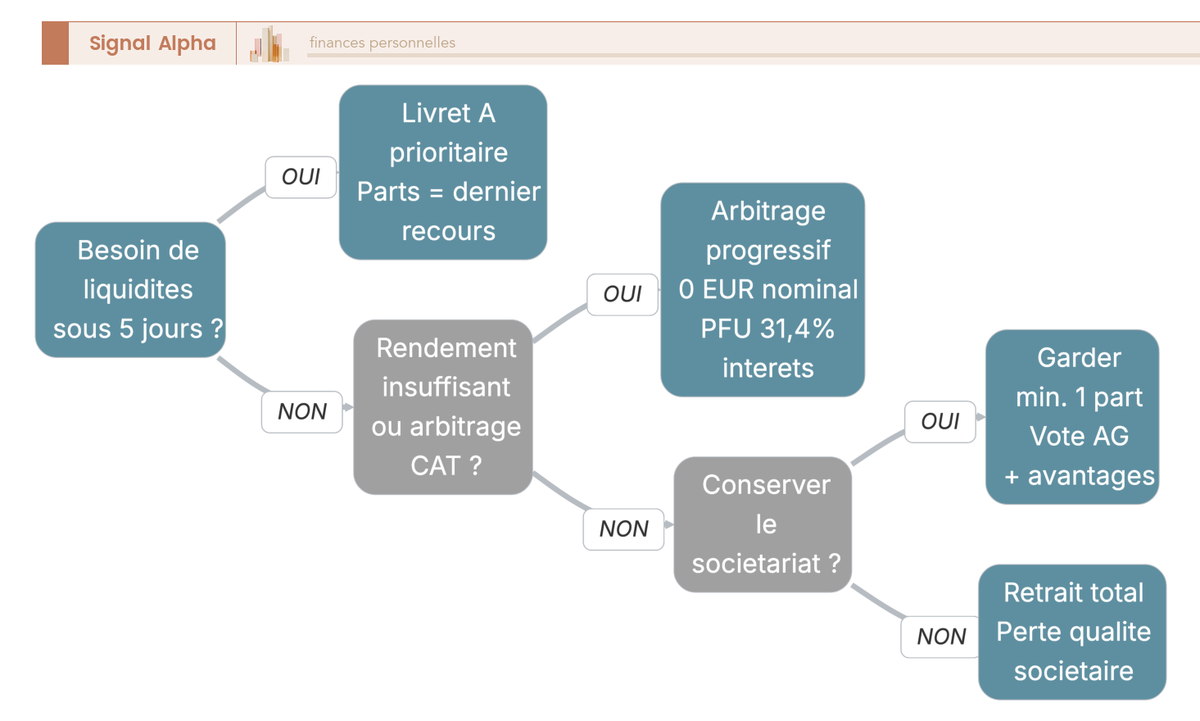
Je regarde cette contrainte de liquidité avant le taux versé, parce qu’un rendement décevant se rattrape, pas une immobilisation. Si vous sortez la quasi-totalité de votre épargne sociétaire, je vous conseille de conserver au moins 1 part, soit 20 €. Ainsi vous garderez la qualité de sociétaire et l’accès aux assemblées générales sans immobiliser davantage. La décision de sortie se juge sur l’ensemble de votre épargne, et c’est ce que détaille notre guide sur la stratégie d’épargne en trois blocs.
4. Fiscalité 2026 et rendement net : où se placent les parts sociales ?
Sur ce produit, la fiscalité compte davantage que le taux affiché, et c’est le calcul que je refais systématiquement. De 1,80 % à 2,50 % brut, les parts sociales dégagent de 1,23 % à 1,72 % net, quand un Livret A exonéré verse 1,70 % depuis le 1ᵉʳ août 2026.
4.1 PFU 31,4 %, dispense d’acompte et option barème : quelle case cocher ?
Les intérêts versés sur les parts sociales de la Caisse d’Épargne suivent le régime fiscal des dividendes d’actions françaises. Ils sont donc imposés, depuis la loi de financement de la sécurité sociale pour 2026 (LFSS 2026), au prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux au 1ᵉʳ janvier 2026 (CSG 10,6 %, CRDS 0,5 %, solidarité 7,5 %).
La hausse de la CSG de 9,2 % à 10,6 % concerne les intérêts de parts sociales, portant leurs prélèvements sociaux à 18,6 %, alors les gains d’assurance-vie restent à 17,2 %. L’écart entre les deux produits se creuse donc de 1,4 point depuis le 1ᵉʳ janvier 2026, un décalage sur lequel je reviens dans notre guide du rendement de l’assurance-vie.
Sur 1 000 € placés à 2 % brut, les 20 € d’intérêts comprennent 2,56 € d’impôt sur le revenu et 3,72 € de prélèvements sociaux. Il reste 13,72 € net, c’est-à-dire 1,372 %.
Cet acompte de 12,8 % peut être évité, et la dispense se demande à la Caisse régionale avant le 30 novembre de l’année précédant le versement. Elle ne réduit pas l’impôt dû, elle évite d’en avancer la part forfaitaire.
La dispense est ouverte si votre revenu fiscal de référence reste sous 50 000 € pour une personne seule et sous 75 000 € pour un couple marié ou pacsé, seuils fixés par la loi au 1ᵉʳ janvier 2026. Ces montants portent sur vos revenus, pas sur votre investissement, alors que le plafond statutaire de détention de parts, qui vaut lui aussi 50 000 €, porte sur la somme souscrite.
L’option pour le barème progressif se formule à la déclaration annuelle et globale pour tous les revenus de capitaux mobiliers du foyer. Elle impose les intérêts au barème progressif de l’impôt sur le revenu, après application de l’abattement de 40 % propre aux dividendes, et rend la CSG déductible à hauteur de 6,8 %. Les intérêts de parts sociales suivent le régime des dividendes, qui ouvre un abattement de 40 % et ramène la base à 60 % du brut, dont la CSG déductible retire encore 6,8 points. La base imposable ne représente donc plus que 53,2 % du brut, d’où la règle suivante :
- TMI 0 % (tranche marginale d’imposition) : l’option est gagnante, seuls les prélèvements sociaux de 18,6 % restent dus et les 12,8 % d’impôt sont économisés. L’abattement n’apporte rien de plus ici, puisqu’un taux d’imposition nul appliqué à une base réduite reste nul.
- TMI 11 % : l’option reste gagnante. L’impôt vaut 11 % de 53,2 %, soit 5,85 % du brut, plus 18,6 % de prélèvements sociaux, donc 24,45 % au total, 6,95 points de moins que le PFU.
- TMI 30 % et plus : conserver le PFU. Le même calcul donne 15,96 % plus 18,6 %, soit 34,56 %, au-dessus des 31,4 % du forfait.
Nouveauté de la LFSS 2026 : si l’option pour le barème se révèle perdante, le sociétaire peut y renoncer tant que le délai de réclamation fiscale reste ouvert. Sur le formulaire 2042, les intérêts pré-remplis par l’imprimé fiscal unique (IFU) de février ou mars se déclarent en case 2DC, celle des revenus des actions et parts, la case 2OP servant uniquement à demander l’imposition au barème plutôt qu’au forfait.
4.2 Comparatif net 2026 et règle d’allocation
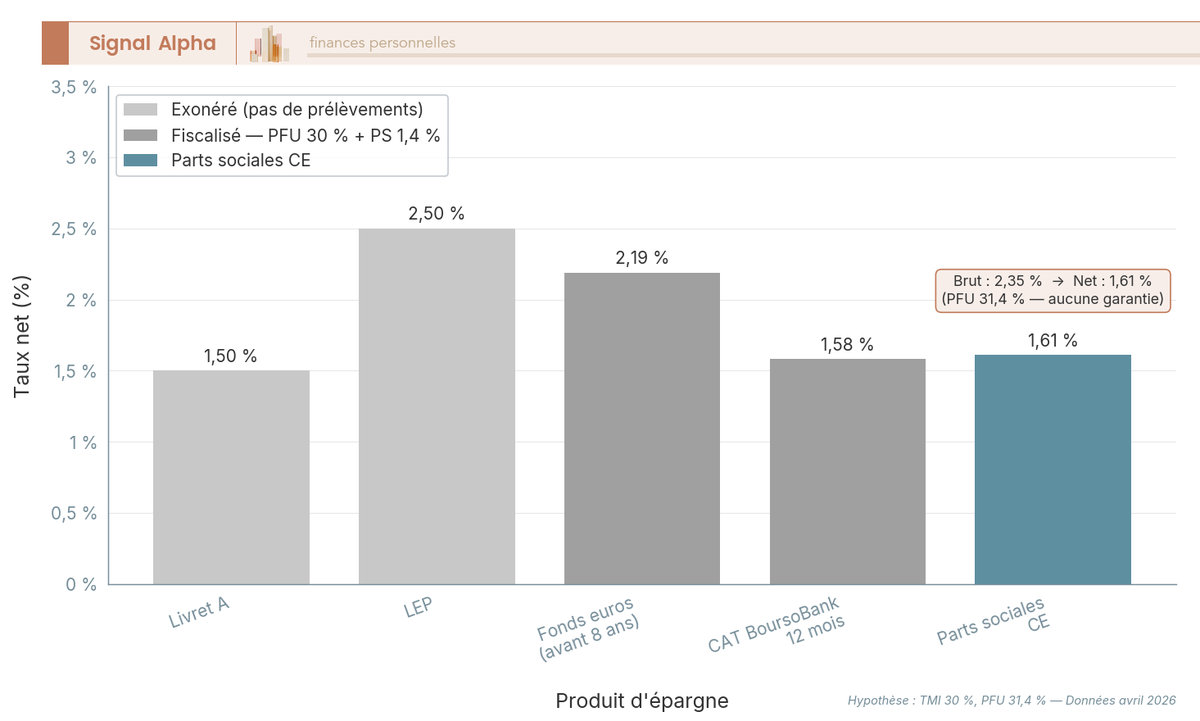
Le tableau ci-dessous applique ces règles fiscales aux six alternatives crédibles aux parts sociales, aux taux connus au 5 octobre 2026. Le prélèvement forfaitaire unique étant un taux fixe, ces montants nets ne dépendent pas de votre tranche d’imposition, sauf option barème. Hypothèses : pas de dispense d’acompte, pas d’option barème, et les 1,80 % à 2,50 % brut annoncés au titre de l’exercice 2025 par six Caisses, en rémunération prévisionnelle.
| Produit | Catégorie | Taux brut | Fiscalité | Taux net | Garantie capital | Liquidité réelle |
|---|---|---|---|---|---|---|
| Livret A | Livret réglementé | 1,70 % (01/08/2026) | Exonéré | 1,70 % | État | Immédiate |
| LDDS | Livret réglementé | 1,70 % (01/08/2026) | Exonéré | 1,70 % | État | Immédiate |
| LEP (sous condition de RFR) | Livret réglementé | 2,50 % (01/08/2026) | Exonéré | 2,50 % | État | Immédiate |
| Fonds euros (assurance-vie) | Enveloppe AV | 2,65 % (France Assureurs 2025) | PS 17,2 % + IR au rachat, net ramené au PFU 30,0 % pour comparer | 1,86 % | FGAP 70 000 € | Rachat 72 h |
| CAT Klarna 12 mois | Dépôt à terme | 3,00 % (05/10/2026) | PFU 31,4 % | 2,06 % | Riksgälden 100 000 € | Retrait anticipé possible, sans intérêts |
| CAT BoursoBank 12 mois | Dépôt à terme | 2,50 % (02/09/2026) | PFU 31,4 % | 1,72 % | FGDR 100 000 € | Sortie anticipée avec pénalité |
| Parts sociales CE | Capital coopératif | 1,80 à 2,50 % (exercice 2025, six Caisses) | PFU 31,4 % | 1,23 à 1,72 % | Aucune | Rachat annuel, au premier jour ouvré du nouvel exercice |
Données à jour : octobre 2026. Taux de l’épargne réglementée au 1ᵉʳ août 2026 (communiqué de presse n° 903 du 15 juillet 2026). La même charge de 31,4 % est appliquée à toutes les lignes imposées, hors dispense et hors option barème.
 ★★★★★4,5 / 5 · Trustpilot
Klarna Livret · Épargne
- Taux à 12 mois : 3,00 %, contre 1,70 % pour un Livret A exonéré
- Durée de placement : 12 mois, celle comparée dans cet article
- Aucun dépôt minimum requis
- Sans frais de gestion de compte
Idéal pour un épargnant prudent qui préfère bloquer un taux garanti sur une durée choisie plutôt que d’attendre un intérêt annuel incertain
De 1,80 % à 2,50 % brut, les parts sociales dégagent de 1,23 % à 1,72 % net, soit de 0,47 point de moins à 0,02 point de plus qu’un Livret A exonéré à 1,70 %, et elles restent dans le bas des sept lignes du tableau.
Les deux comptes à terme passent également devant, détaillés dans notre comparatif des comptes à terme 2026 : le CAT Klarna 12 mois pour 2,06 % net au prix d’un blocage strict sur douze mois, le CAT BoursoBank 12 mois pour 1,72 % net avec la garantie du Fonds de garantie des dépôts et de résolution.
 ★★★★★4,6 / 5 · Trustpilot
Ramify Livret · Gestion pilotée
- Dépôt minimum : 500 €
- Taux annuel brut : 2,05 %, contre 1,70 % pour un Livret A exonéré
- Aucun frais d’entrée, de virement ou de clôture
Idéal pour un épargnant qui veut garder une poche disponible, rémunérée et sans frais, à côté de ses parts sociales
La ligne du fonds euros nécessite une précision de ma part. Le 2,65 % brut 2025, annoncé par France Assureurs, ressort à 1,86 % net une fois appliqué le PFU de 30,0 % qui lui correspond. Ses prélèvements sociaux restent en réalité à 17,2 %, soit 1,4 point de moins, l’impôt sur le revenu de 12,8 % restant dû au rachat : l’écart joue sur les centièmes et non sur sa place.
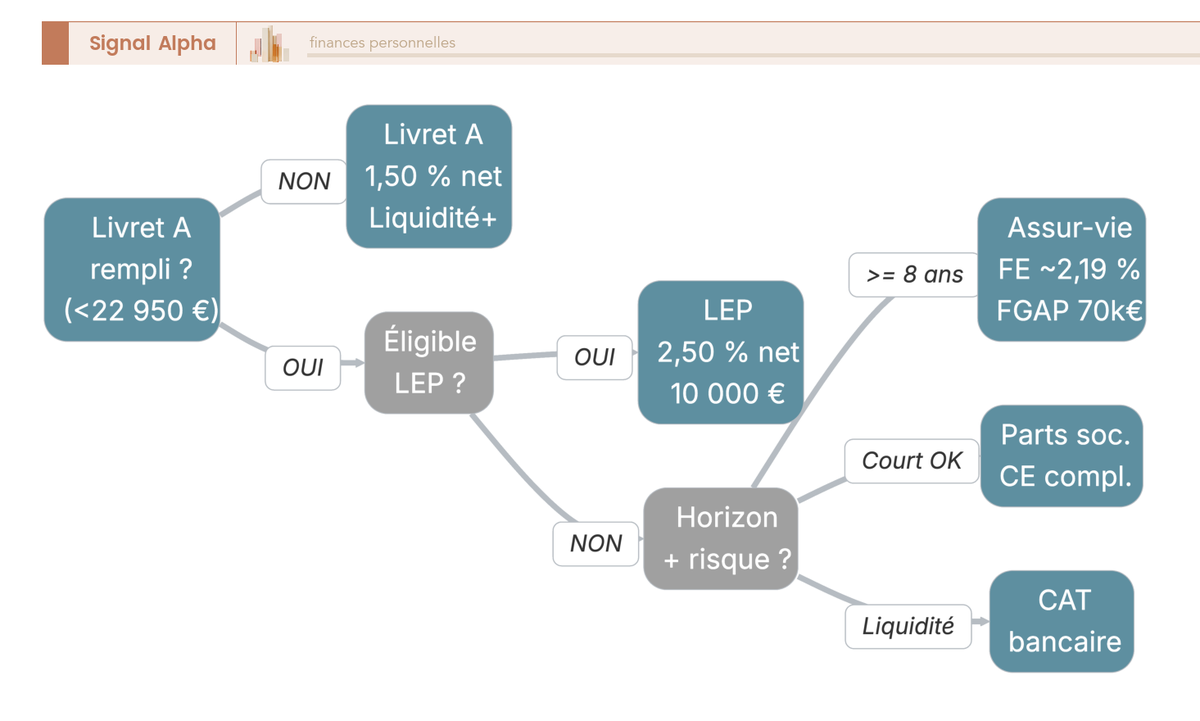
Trois règles d’allocation ressortent. Remplissez d’abord les enveloppes garanties, 22 950 € sur le Livret A, 12 000 € sur le LDDS et 10 000 € sur le LEP si vous y êtes éligible, puisque les trois rapportent désormais autant ou plus en net sans risque de capital.
Ne placez en parts sociales que ce que vous acceptez d’immobiliser jusqu’à la clôture de l’exercice, le rachat n’étant honoré qu’au premier jour ouvré du nouvel exercice et sur autorisation du conseil d’administration. Et calculez le net avant de signer, de 1,80 % à 2,50 % brut donnant de 1,23 % à 1,72 %, soit de 0,79 à 1,27 point sous le LEP.
Note de Tom
j’ai mis du temps avant de comprendre que la première discipline n’est pas de chercher le taux le plus haut, c’est de remplir l’ordre de remplissage logique des enveloppes. Livret A, LDDS, LEP si éligible, puis fonds euros pour le moyen terme. Les parts sociales viennent en complément, jamais à la place. Et avant de signer un bulletin, je calcule toujours le taux net après PFU sur un coin de table, parce que j’ai trop souvent vu le brut peser sur la décision dans des produits où le net disait l’inverse.
Un dernier levier existe, et il ne change pas le régime fiscal mais l’enveloppe qui abrite les parts. Les parts sociales peuvent être souscrites dans un Plan d’Épargne en Actions, prévu par les articles L. 221-30 à L. 221-32 du Code monétaire et financier, dont notre guide du PEA 2026 développe le fonctionnement. Elles ne sont pas éligibles au PEA-PME/ETI des articles L. 221-32-1 à L. 221-32-3.
Tant qu’aucun retrait n’intervient avant la cinquième année du plan, l’impôt sur le revenu de 12,8 % n’est pas dû, seuls les prélèvements sociaux de 18,6 % restant prélevés. Sur les 1,80 % à 2,50 % brut de l’exercice 2025, le net remonte de 1,47 % à 2,04 % contre 1,23 % à 1,72 % hors enveloppe, soit de 0,23 à 0,32 point récupéré.
Ce gain ne change pas notre verdict. À ce niveau, les parts sociales restent de 0,47 à 1,03 point sous un LEP à 2,50 % net, sans garantie en capital et avec un rachat honoré une seule fois par an. Ce gain ne repasse devant le Livret A que dans le haut de la fourchette, au prix de cinq ans sans retrait sur le plan. Le PEA améliore l’arithmétique, pas la hiérarchie des enveloppes à remplir en premier.
Conclusion
Les parts sociales Caisse Epargne sont un complément d’épargne. Selon nous, jamais un substitut aux livrets réglementés.
Le brut est flatteur, le net ne l’est plus, car le prélèvement forfaitaire unique de 31,4 % inverse la comparaison avec les livrets. Les 1,80 % à 2,50 % brut annoncés au titre de l’exercice 2025 laissent de 1,23 % à 1,72 % net, soit de 0,47 point de moins à 0,02 point de plus que le Livret A à 1,70 % depuis le 1ᵉʳ août 2026 et le LEP 2,50 %, tous deux exonérés d’impôt. Une part sociale doit verser 2,48 % brut pour seulement égaler un Livret A, et 3,64 % pour égaler un LEP. Le capital, lui, n’est couvert par aucune garantie des dépôts.
Le LEP passe donc en premier si vous y êtes éligible, puis le Livret A et le LDDS, disponibles à tout moment. Ne placez ensuite en parts sociales que ce que vous acceptez d’immobiliser jusqu’à l’ouverture de l’exercice suivant, le délai que prévoient les statuts hors cas dérogatoires.
Deux atouts subsistent tout de même, je le concède, puisque les brochures n’affichent aucun frais et que les parts vous donnent une voix à l’assemblée générale de votre Société Locale d’Épargne. Pour un foyer non imposable qui opte pour le barème progressif, seuls les prélèvements sociaux de 18,6 % restent dus. Ce même 2,50 % brut laisse alors 2,04 % net, au-dessus du Livret A mais encore sous le LEP. Selon nous, on y souscrit pour soutenir sa Caisse, pas pour le rendement.
Le guide des livrets d’épargne 2026 détaille les plafonds et les taux en vigueur depuis le 1ᵉʳ août 2026. Pour un rendement brut supérieur à celui des parts sociales, avec une garantie en capital, le comparatif des meilleurs fonds euros 2026 recense les contrats qui versent jusqu’à 3,50 % brut. Et pour un produit garanti à durée fixe, le comparatif des comptes à terme reprend les offres Klarna, BoursoBank et Ramify après PFU.
Les deux offres partenaires citées dans cet article :
★★★★★4,6 / 5 · TrustpilotRamify Livret · Gestion pilotée
- Dépôt minimum : 500 €
- Taux annuel brut : 2,05 %, contre 1,70 % pour un Livret A exonéré
- Aucun frais d’entrée, de virement ou de clôture
Idéal pour un épargnant qui veut garder une poche disponible, rémunérée et sans frais, à côté de ses parts sociales
★★★★★4,5 / 5 · TrustpilotKlarna Livret · Épargne
- Taux à 12 mois : 3,00 %, contre 1,70 % pour un Livret A exonéré
- Durée de placement : 12 mois, celle comparée dans cet article
- Aucun dépôt minimum requis
- Sans frais de gestion de compte
Idéal pour un épargnant prudent qui préfère bloquer un taux garanti sur une durée choisie plutôt que d’attendre un intérêt annuel incertain
Questions fréquentes
Est-ce intéressant d’avoir des parts sociales Caisse d’Épargne ?
Non, pas pour le rendement. De 1,80 % à 2,50 % brut au titre de l’exercice 2025, les parts sociales laissent de 1,23 % à 1,72 % net après un prélèvement forfaitaire unique de 31,4 %, de 0,47 point de moins à 0,02 point de plus qu’un Livret A exonéré à 1,70 % depuis le 1ᵉʳ août 2026. Il faudrait 2,48 % brut pour égaler ce livret, 3,64 % pour un LEP à 2,50 %. Il subsiste un intérêt de sociétariat, pas un placement de précaution, qui passe après les livrets réglementés.
Quel est le taux d’intérêt des parts sociales Caisse d’Épargne en 2026 ?
Il n’existe pas de taux unique, chaque Caisse régionale vote le sien en assemblée générale. Au titre de l’exercice 2024, les prospectus AMF de mars 2026 donnent 2,00 % brut pour la Caisse d’Épargne Bretagne Pays de Loire, 2,45 % pour Hauts de France et 2,50 % pour Auvergne et Limousin. Le document de Hauts de France énonce encore ce chiffre au conditionnel, son assemblée générale n’étant pas tenue à la date de publication.
C’est donc celui de votre propre Caisse qu’il faut vérifier, appliqué à la valeur nominale de 20 € par part.
Quel est le plafond des parts sociales Caisse d’Épargne ?
Il faut distinguer deux plafonds. Le plafond statutaire atteint 50 000 € par sociétaire personne physique dans la majorité des Caisses régionales en 2026. Le plafond commercial pratiqué en agence est souvent bien plus bas, autour de 10 000 à 20 000 € pendant les campagnes de souscription. Les personnes morales relèvent d’un plafond propre à chaque Caisse, par exemple 2 500 parts à la Caisse d’Épargne Bretagne Pays de Loire.
Quand sont versés les intérêts des parts sociales Caisse d’Épargne ?
Les intérêts sont versés une fois par an, au cours du deuxième trimestre qui suit l’exercice clos. Les sociétés locales d’épargne clôturant au 31 mai, le versement tombe en pratique entre fin mai et début juin de l’année suivante. Les intérêts de l’exercice 2024 ont ainsi été payés en mai-juin 2025, au taux voté en assemblée générale 2025. Les prospectus AMF de mars 2026 ne portent pas encore le taux de l’exercice 2025.
Comment récupérer ses parts sociales Caisse d’Épargne ?
Le remboursement n’intervient qu’une fois par an. La demande doit être formulée avant la date de clôture de l’exercice, et le remboursement est effectué au premier jour ouvré du nouvel exercice. Elle se dépose par écrit auprès de la Caisse régionale, avec le nombre de parts et un relevé d’identité bancaire. Les statuts ramènent le délai à trois mois dans des cas dérogatoires limitativement énumérés.
Même dans ces délais, le remboursement n’est pas de droit, puisqu’il reste soumis à l’autorisation du conseil d’administration de la société locale d’épargne. Le remboursement se fait à la valeur nominale, et conserver une seule part suffit à garder la qualité de sociétaire.
Quels sont les risques des parts sociales Caisse d’Épargne ?
Quatre risques se cumulent, et le premier est mal compris. Les parts sociales ne sont couvertes par aucune garantie des dépôts, puisqu’elles constituent des fonds propres CET1 de la Caisse régionale. Vient ensuite le rendement, qui n’est pas contractuel, une assemblée générale pouvant voter 0 % d’intérêt sur un exercice.
La contrainte de liquidité est le troisième risque, et c’est le régime normal du produit plutôt qu’une exception. Votre argent est immobilisé jusqu’à la clôture de l’exercice. S’y ajoute l’inflation, qui érode un rendement net faible, le remboursement se faisant à la valeur nominale sans plus-value possible. Pour un taux garanti dès la souscription et couvert par le Fonds de garantie des dépôts et de résolution, le compte à terme est le point de comparaison naturel.
Peut-on loger des parts sociales Caisse d’Épargne dans un PEA ?
Oui. Les parts sociales peuvent être souscrites dans un Plan d’Épargne en Actions (PEA), au titre des articles L. 221-30 à L. 221-32 du Code monétaire et financier, mais elles ne sont pas éligibles au PEA-PME/ETI. Sans retrait avant la cinquième année, l’impôt sur le revenu de 12,8 % n’est plus dû et seuls les prélèvements sociaux de 18,6 % restent prélevés, ce qui porte le net de 1,23 %-1,72 % à 1,47 %-2,04 % sur la base de 1,80 % à 2,50 % brut.
Selon nous, l’enveloppe ne rachète pas le produit, elle réduit seulement son handicap fiscal.
Comment éviter l’acompte d’impôt de 12,8 % sur les intérêts de parts sociales ?
La dispense de l’acompte d’impôt sur le revenu de 12,8 % s’obtient sur attestation sur l’honneur remise à la Caisse régionale avant le 30 novembre de l’année qui précède le versement. La condition porte sur le revenu fiscal de référence, qui doit rester sous 50 000 € pour une personne seule et sous 75 000 € pour un couple marié ou pacsé soumis à imposition commune. Ces seuils sont nettement plus hauts que ceux des placements à revenu fixe, et beaucoup de foyers s’en croient exclus à tort.
Le second levier est l’option pour le barème progressif, gagnante aux tranches basses et perdante à partir d’une tranche marginale de 30 %.
Faut-il déclarer les intérêts des parts sociales Caisse d’Épargne ?
Oui, même si le prélèvement a déjà été opéré. La Caisse régionale prélève le PFU de 31,4 % à la source et envoie en février-mars un imprimé fiscal unique (IFU) récapitulant les montants. Ces intérêts suivant le régime des dividendes d’actions françaises, ils se déclarent en case 2DC du formulaire 2042, la case 2OP servant à demander l’option au barème progressif et la retenue de 12,8 % n’étant qu’un acompte régularisé.

Pourquoi les sociétaires ne sont pas informés nommément du taux servi par leur sle chaque année ?
Merci de votre
Yamina ALEXIS
Bonjour, merci de votre patience, et pardon pour le délai. Il y a un point que je dois clarifier : ce n’est pas votre SLE qui fixe le taux. Il est décidé au niveau de votre Caisse régionale, dont le directoire le propose et dont l’assemblée générale ordinaire le vote, sur la base des votes des SLE. Votre société locale d’épargne désigne les délégués qui portent ces votes, elle ne fixe pas la rémunération. Vous n’êtes donc pas informée d’un taux propre à votre SLE pour la bonne raison qu’il n’en existe pas, même si l’IFU que la Caisse envoie en février-mars porte bien vos intérêts. Ce que vous pouvez demander à votre agence, c’est le taux voté par votre Caisse régionale, sachant que le montant exact n’est connu qu’après le vote en assemblée générale, quelques semaines avant le versement de fin mai à début juin. À ce jour l’écart entre Caisses atteint 0,3 à 0,8 point sur un même exercice, comme le détaille la section 1.2.