


Dernière mise à jour : octobre 2026
Sociétaire du Crédit Mutuel, vous entendez votre conseiller présenter la part sociale comme la suite logique d’un Livret A rempli. Je réponds ici à une seule question : ces parts rapportent-elles assez pour que vous acceptiez d’y bloquer l’épargne qui ne tient plus sur vos livrets ?
La réponse dépend de votre fédération et de la catégorie de parts qu’on vous propose. Au titre de l’exercice 2025, la part B, la seule rémunérée, rapporte 3,10 % brut chez Alliance Fédérale, 2,00 % chez Arkéa et 1,35 % sur les anciennes parts d’Océan. Au mieux, elle dépasse donc le Livret A de 42,7 points de base après impôt. Un point de base vaut un centième de point de pourcentage. Sur les cinq taux versés en 2026, deux sont même inférieurs au Livret A.
Le Fonds de Garantie des Dépôts et de Résolution ne couvre pas ces parts. Le piège, je vous préviens, c’est d’y bloquer 5 000 à 50 000 € avec un préavis de remboursement qui peut atteindre cinq ans.
 En résumé
Seules les parts B rapportent un dividende, de 1,35 % à 3,10 % brut pour l’exercice 2025, versé en 2026. Les parts A ne rapportent rien. Après impôt, deux des cinq taux sont inférieurs au Livret A.
- Le taux dépend de votre fédération et de votre classe de parts. Arkéa a payé 2,00 % brut. Chez Océan, les nouvelles parts rapportent 2,70 % et les anciennes 1,35 %. Vérifiez votre relevé.
- Le prélèvement forfaitaire unique est passé de 30 % à 31,4 % en 2026. Il faut donc 2,478 % brut pour battre le Livret A, qui rapporte 1,70 % sans impôt.
- Le capital peut être perdu en totalité. Les parts B restent hors du Fonds de garantie des dépôts. Si la caisse fait défaut, vous êtes remboursé après toutes ses dettes, s’il reste quelque chose.
- Le remboursement demande l’accord de votre caisse, qui peut le refuser. Si elle l’accorde, vous récupérez la valeur nominale. Sans nouveaux souscripteurs, comptez jusqu’à cinq ans après votre demande.
- La part sociale vient après les livrets réglementés, le fonds en euros et le compte à terme. Nous la déconseillons : capital sans garantie des dépôts, dividende voté chaque année, sortie pouvant attendre cinq ans.
1. Qu’est-ce qu’une part sociale du Crédit Mutuel et qui distribue quoi ?
Le dividende que vous toucherez dépend de deux choses : la fédération qui a émis vos parts et la classe de parts que vous détenez chez elle.
1.1 Une part sociale : titre de capital coopératif, pas un dépôt bancaire
La caisse locale qui émet vos parts est une société coopérative à capital variable. Cette caisse est régie par les articles L. 512-55 à L. 512-59 du Code monétaire et financier.
Quand vous souscrivez une part de cette caisse, vous devenez sociétaire et disposez d’une voix en assemblée générale, quelle que soit la quantité de parts détenues.
Au moment du remboursement, vous récupérez la valeur nominale de vos parts, sans revalorisation. La rémunération vient donc d’une unique source, le dividende annuel voté en assemblée générale. Pour un risque qui porte sur le capital, je trouve ça peu. Dans mon épargne, je mets surtout des actions, parce que c’est la classe d’actifs qui performe le plus sur longue période. Je les garde malgré la volatilité, puisque la hausse du cours finit par venir (sur le long terme !). Une part sociale ne monte pas : demandez-vous si ce dividende compense à lui seul le risque que vous prenez.
Trois types de parts coexistent selon les fédérations :
| Type | Caractéristiques | Nominal et ticket d’entrée | Rémunération |
|---|---|---|---|
| Part A | Part de base, obligatoire pour devenir sociétaire, et incessible | Nominal de 1 € à 15 € selon la fédération ; ticket d’entrée exprimé en minimum de détention | Aucune : les parts A ne sont pas rémunérées ; elles ouvrent les droits associatifs |
| Part B | Part facultative, rémunérée, plafonnée par sociétaire | 1 € de nominal au Crédit Mutuel ; souscription et remboursement par tranches de 100 parts | Dividende voté en assemblée générale, dans la limite d’un plafond légal annuel |
| Part C / F | Part de capital aux formules propres à certaines fédérations ou à certaines clientèles, souvent réservée à des profils ou à des montants précis | Variable | Dividende voté en assemblée générale |
Données à jour : octobre 2026.
Les parts A ne sont pas rémunérées, mais il vous en faut au moins une : elle seule donne le statut de sociétaire et l’accès aux parts B. Vous pouvez en revanche ouvrir un compte courant sans détenir la moindre part. Le taux mis en avant dans les communications commerciales est celui de la part B : c’est ce taux que je compare plus bas, d’une fédération à l’autre.
1.2 Architecture fédérative : Alliance Fédérale, Arkéa, Maine-Anjou Basse-Normandie, Océan et le cas du CIC
Le Crédit Mutuel n’est pas une banque unique mais un réseau d’environ 1 950 caisses locales, réparties en plusieurs pôles autonomes. La Confédération Nationale du Crédit Mutuel (CNCM) en est l’organe central, agréé par l’Autorité de contrôle prudentiel et de résolution (ACPR). Le dividende de la part B dépend du pôle où vous souscrivez.
Crédit Mutuel Alliance Fédérale, le plus gros des pôles, regroupe 14 fédérations : Centre Est Europe, Sud-Est, Île-de-France, Savoie-Mont Blanc, Midi-Atlantique, Loire-Atlantique et Centre Ouest, Centre, Normandie, Dauphiné-Vivarais, Méditerranéen, Anjou, Massif Central, Antilles-Guyane et Nord Europe. Au titre de l’exercice 2025, la part B d’Alliance Fédérale a rapporté 3,10 % brut. La date limite de paiement était le 30 juin 2026.
Pour la part A, le nominal varie de 1 € à 15 € selon la fédération.
Le deuxième pôle, Crédit Mutuel Arkéa, ne regroupe que deux fédérations, Bretagne et Sud-Ouest. La part B d’Arkéa a rapporté 2,00 % brut sur l’exercice 2025, versés en mai 2026.
Maine-Anjou Basse-Normandie et l’Océan sont indépendants d’Alliance Fédérale comme d’Arkéa. Tous deux ont versé 2,70 % brut pour l’exercice 2025. L’Océan réserve toutefois ce taux à ses parts B récentes : les anciennes n’ont été rémunérées qu’à 1,35 % brut.
Face à ces écarts de taux, je vous conseille de lire le document de votre fédération plutôt que le chiffre affiché pour tout le réseau : c’est elle qui vote votre dividende.
Le CIC, le Crédit Industriel et Commercial, crée beaucoup de confusion, et je la comprends. C’est une banque de détail détenue à 100 % par Alliance Fédérale. L’action CIC n’est plus cotée en Bourse depuis le 11/08/2017. Vous ne pouvez donc en acheter ni des parts sociales ni des actions.
Les parts sociales se souscrivent dans une caisse locale de Crédit Mutuel, pas en agence CIC.
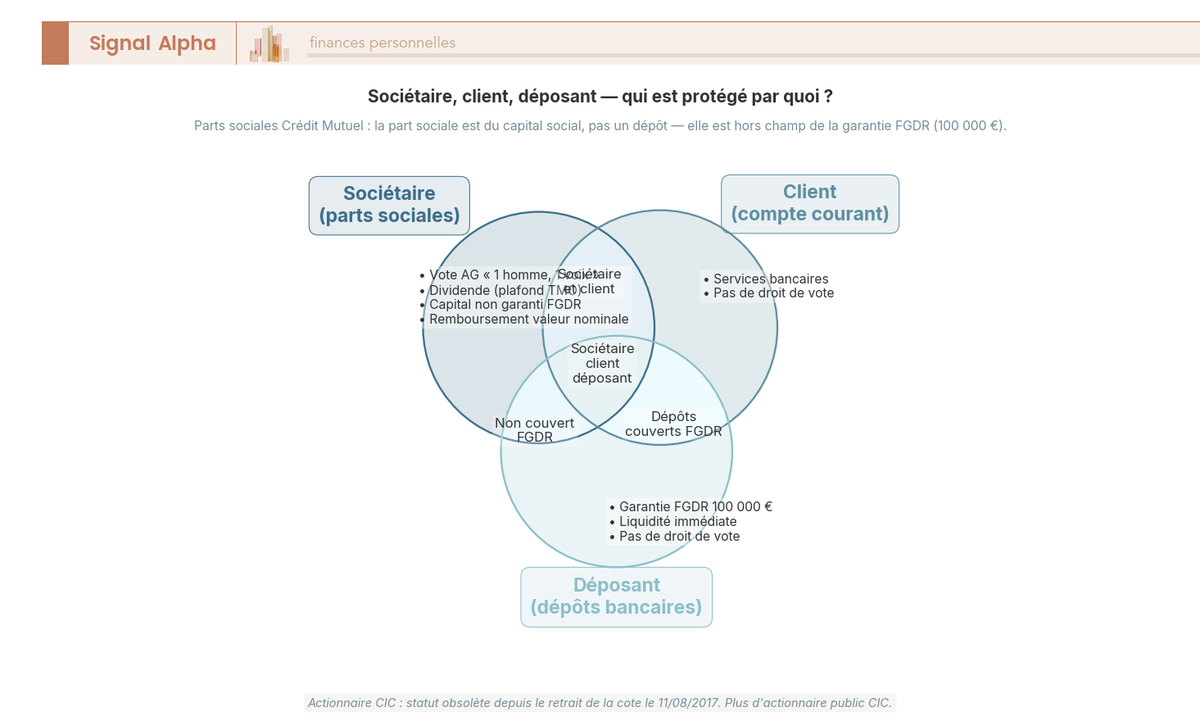
Le Fonds de garantie des dépôts et de résolution (FGDR) rembourse vos dépôts jusqu’à 100 000 € par déposant et par établissement, jamais vos parts sociales, qui sont du capital.
Reste la solidité de l’établissement. Alliance Fédérale déclare un CET1, le rapport entre ses fonds propres les plus solides et ses engagements pondérés par le risque, de 19,7 % au 31/12/2025. Le Crédit Mutuel Océan publie 33,77 % à la même date, en hausse depuis les 30,10 % de fin 2024.
Ces ratios rassurent, mais je n’y vois pas une garantie : un ratio élevé limite la probabilité d’une défaillance, il ne fait pas d’une part sociale un dépôt couvert par le FGDR.
2. Quel taux 2026 espérer et comment est-il fixé chaque année ?
Pour l’exercice 2025, dont le dividende est versé en 2026, les taux votés vont de 1,35 % à 3,10 % brut selon la fédération et la classe de parts. Alliance Fédérale verse 3,10 %, Arkéa 2,00 %. Chez Océan, c’est 2,70 % pour les parts nouvelles et 1,35 % pour les anciennes. Il n’y a donc pas de taux unique du Crédit Mutuel, mais un taux par fédération.
2.1 Qui vote le taux, et pourquoi le plafond légal n’est jamais atteint
Chaque fédération vote le taux de ses parts B en assemblée générale, entre mars et mai. Le conseil fédéral propose, l’assemblée générale approuve. Le versement suit en mai chez Arkéa, au plus tard le 30 juin chez Alliance Fédérale.
Le plafond du dividende vient de l’article 14 de la loi du 10 septembre 1947. La rémunération ne peut pas dépasser la moyenne du taux moyen de rendement des obligations des sociétés privées (TMO) des trois années civiles qui précèdent l’assemblée générale. Cette moyenne est majorée de 2 points depuis la loi Sapin 2 du 9 décembre 2016. Pour l’assemblée générale tenue en 2026, le plafond légal ressort à 5,36 %.
Ce plafond dépasse nettement le TMO d’une seule année, puisque la loi ajoute deux points de majoration à une moyenne de trois ans. Chaque conseil fédéral dispose ainsi de plus de deux points de marge sous le plafond. Le TMO est publié au Journal officiel, par avis du ministre de l’économie.
La tendance du TMO est haussière. En moyenne annuelle, il est passé de 1,9175 % en 2022 à 3,255 % en 2023, 3,220 % en 2024 et 3,615 % en 2025, puis 3,87 % sur le premier semestre 2026.
Les dividendes, eux, baissent chez trois fédérations sur quatre entre les exercices 2023 et 2025 : de 3,10 % à 2,70 % chez Maine-Anjou Basse-Normandie et Océan, de 3,10 % à 2,00 % chez Arkéa. Alliance Fédérale, elle, reste à 3,10 %. Cette baisse vient des votes des assemblées générales, pas d’une contrainte réglementaire.
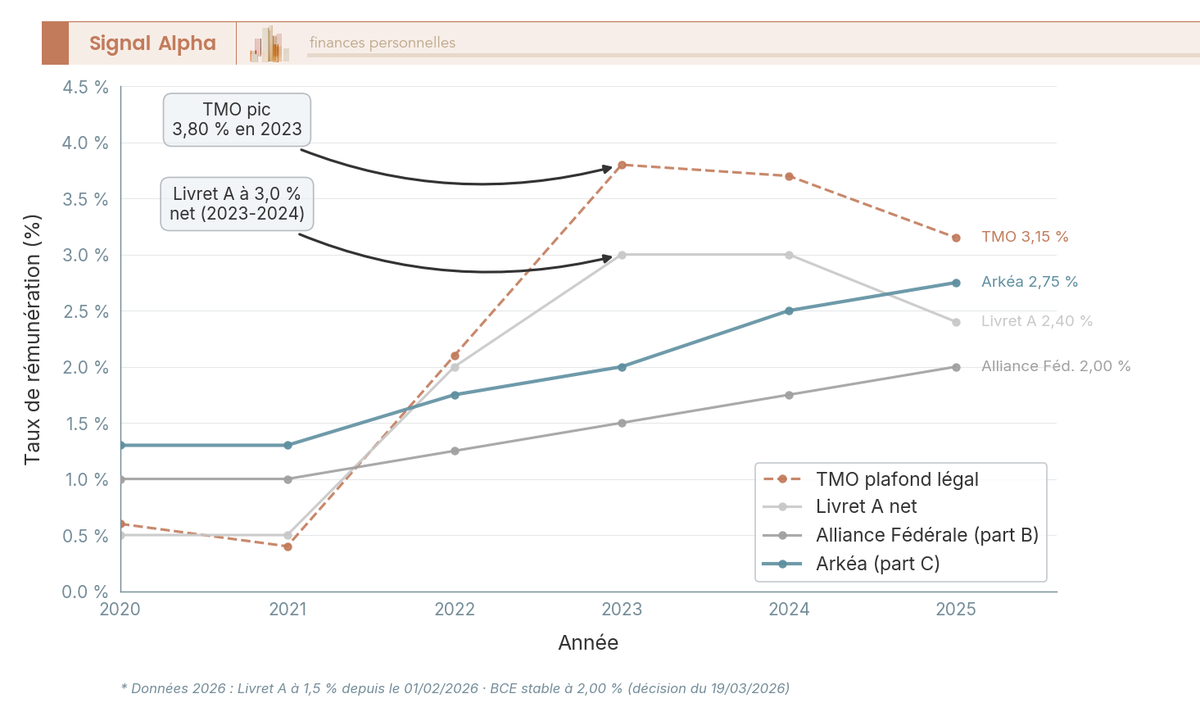
Avec un maximum légal à 5,36 % et des taux versés de 2,00 % à 3,10 %, aucune fédération du Crédit Mutuel n’approche son plafond : Alliance Fédérale reste 42,2 % en dessous, Maine-Anjou Basse-Normandie et Océan 49,7 %, Arkéa 62,7 %.
La fédération qui fixe votre dividende garde la part du bénéfice qu’elle ne vous verse pas : elle n’a pas intérêt à voter un taux élevé. Avant de souscrire, regardez comment l’établissement qui vous vend un placement se rémunère : plus il garde de marge, moins il vous en reste.
Pour juger le taux voté par votre fédération, je retiens un seul point de comparaison : le Livret A, à 1,70 % net depuis le 1er août 2026.
2.2 Taux votés par fédération et par classe de parts, de 1,35 % à 3,10 %
| Fédération et classe de parts | Exercice 2023 (versé 2024) | Exercice 2024 (versé 2025) | Exercice 2025 (versé 2026) |
|---|---|---|---|
| Crédit Mutuel Alliance Fédérale (part B) | 3,10 % | 3,10 % | 3,10 % |
| Crédit Mutuel Maine-Anjou Basse-Normandie (part B) | 3,10 % | 2,85 % | 2,70 % |
| Crédit Mutuel Océan (nouvelles parts B) | 3,10 % | 2,85 % | 2,70 % |
| Crédit Mutuel Océan (anciennes parts B) | 1,55 % | 1,45 % | 1,35 % |
| Crédit Mutuel Arkéa (part B, série du Crédit Mutuel de Bretagne) | 3,10 % | 2,70 % | 2,00 % |
| Crédit Mutuel Antilles-Guyane | non publié | non publié | non publié |
| TMO, moyenne annuelle | 3,255 % | 3,220 % | 3,615 % |
Données à jour : octobre 2026. Les taux se rapportent à l’exercice indiqué et sont versés l’année suivante. Le plafond légal applicable à une assemblée générale 2026 est de 5,36 %.
Des quatre fédérations qui publient leur taux, Alliance Fédérale paie le mieux et Arkéa le moins bien. Pour l’exercice 2025, Alliance Fédérale a versé 3,10 % brut et Arkéa 2,00 %, soit 110 points de base d’écart. La série d’Arkéa croît puis décroît, de 2,30 % pour l’exercice 2022 à 3,10 %, puis 2,70 % et 2,00 %. Ce classement peut changer pour l’exercice 2026, dont le dividende sera voté au printemps 2027.
Crédit Mutuel Océan est la seule fédération du tableau dont le prospectus, visé par l’Autorité des marchés financiers (AMF), distingue deux classes de parts B. Les nouvelles parts B rapportent 2,70 % au titre de l’exercice 2025, les anciennes 1,35 %.
Les autres taux viennent aussi des émetteurs : une fiche Clarté chez Maine-Anjou Basse-Normandie et Alliance Fédérale, la série d’Arkéa chez le Crédit Mutuel de Bretagne. Seule Antilles-Guyane ne diffuse rien d’exploitable à ce jour.
Quelle que soit votre fédération, demandez avant de souscrire la classe des parts proposées et le procès-verbal de l’assemblée générale 2026 de votre caisse. Il indique le dividende voté et sa date de versement. Aucun dividende minimum n’est garanti d’une année sur l’autre : le dividende dépend du résultat de l’exercice et du vote de l’assemblée. Un exercice déficitaire peut donc conduire à un dividende nul.
Je ne bâtirais pas un revenu sur une part sociale qui peut ne rien verser. Je vois pourtant beaucoup de gens calquer leur placement sur leur salaire et chercher une somme versée chaque mois. Je préfère laisser le capital grossir, puis y faire des retraits quand j’en ai besoin : la date et le montant restent ma décision. Demandez-vous à quoi le revenu de votre épargne doit servir avant de choisir le placement qui le versera.
Les taux du tableau sont bruts : depuis le 1er janvier 2026, le prélèvement forfaitaire unique (PFU) s’élève à 31,4 % du dividende. Le dividende net bat-il le Livret A, un fonds en euros ou un compte à terme ? Je le chiffre fédération par fédération juste après.
3. Combien reste-t-il après impôts et comment comparer au Livret A et au fonds euros ?
Sur l’exercice 2025, le dividende des parts sociales va de 1,35 % à 3,10 % brut selon votre fédération et votre classe de parts. Le prélèvement forfaitaire unique (PFU) s’élève à 31,4 % de ce dividende brut. Il vous reste donc de 0,926 % à 2,127 % net. Le Livret A, lui, verse 1,70 % sans impôt ni prélèvements sociaux.
Je vous conseille de regarder d’abord un seuil : pour battre un Livret A à 1,70 % net une fois le PFU de 31,4 % prélevé, une part sociale doit rapporter 2,478 % brut. Deux des cinq taux votés chez le Crédit Mutuel n’atteignent pas ce seuil.
3.1 PFU à 31,4 % ou option barème, le bon choix en trois questions
Deux régimes s’offrent à vous : le PFU, appliqué par défaut, ou l’option pour le barème. Sur les dividendes encaissés en 2025, le PFU était de 30 %, soit 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. La loi de financement de la sécurité sociale pour 2026 (LFSS 2026) a relevé la contribution sociale généralisée (CSG) de 1,4 point sur les revenus du capital. Les prélèvements sociaux passent à 18,6 %. Les dividendes encaissés à partir du 1er janvier 2026 sont donc soumis à un PFU à 31,4 %.
L’option pour le barème de l’impôt sur le revenu donne accès à un abattement de 40 % sur le dividende brut, plus une CSG déductible de 6,8 %. Depuis la LFSS 2026, vous pouvez y renoncer dans le délai de réclamation.
Seul le Crédit Mutuel de Bretagne, groupe Arkéa, offre une troisième possibilité : détenir ses parts B sur un compte-titres ordinaire ou dans un Plan d’Épargne en Actions (PEA). Cette possibilité vient des statuts de chaque fédération, donc demandez par écrit à votre caisse si les siens la prévoient avant de compter sur un PEA. Dans un PEA, les dividendes de parts B échappent à l’impôt sur le revenu au-delà de la cinquième année du plan. Même sans impôt sur le revenu, les 2,00 % bruts d’Arkéa, moins 18,6 % de prélèvements sociaux, restent sous le Livret A à 1,70 % net.
Puisque je parle du PEA, je rappelle un conseil : si votre PEA et votre assurance-vie ne sont pas encore ouverts, ouvrez-les maintenant, comme je l’ai fait, même avec quelques euros. Ce qui compte, c’est de prendre date, parce que leur ancienneté fiscale court dès l’ouverture, quel que soit le montant versé. Le jour où vous aurez une somme à y placer, les années d’attente avant des retraits moins imposés seront déjà écoulées.
 ★★★★★4,7 / 5 · Trustpilot
Linxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour garder la main sur son épargne : le rachat reste possible à tout moment, là où la part sociale demande l’accord du conseil et jusqu’à cinq ans de préavis
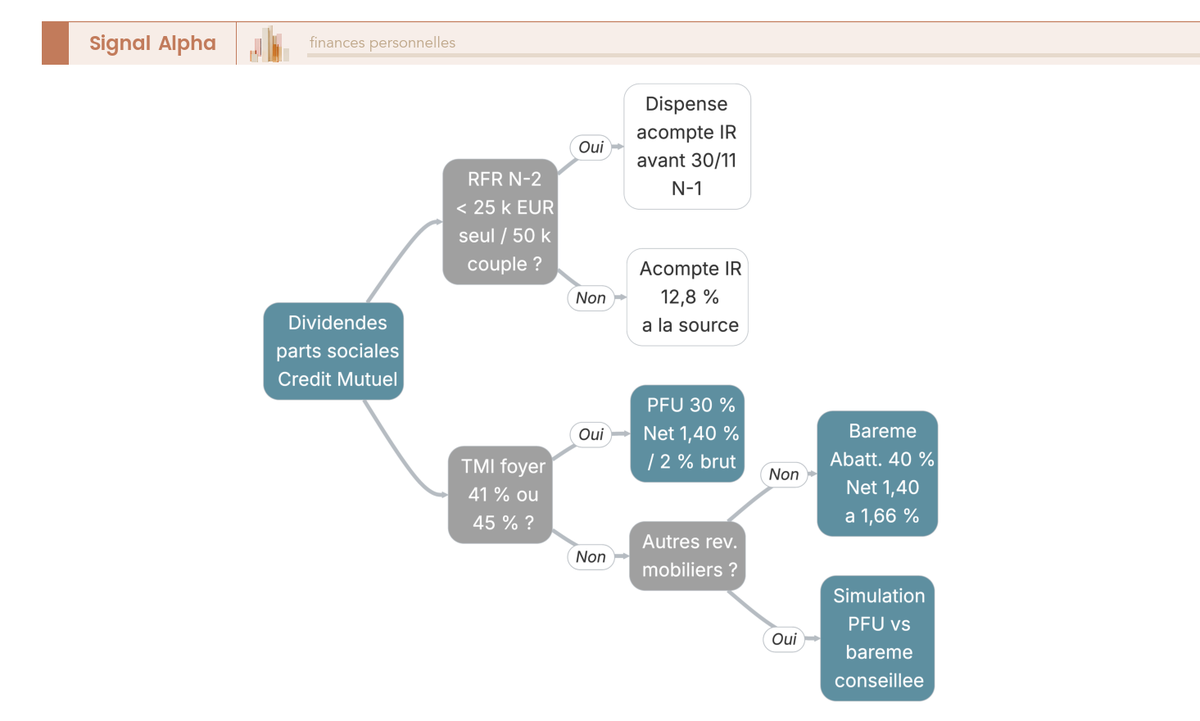
Pour choisir votre régime et éviter une avance d’impôt, répondez à trois questions. Première question, votre revenu fiscal de référence de l’année N-2 est-il sous 25 000 € pour une personne seule ou 50 000 € pour un couple ? Si oui, demandez la dispense d’acompte à votre caisse avant le 30 novembre qui précède le versement : vous toucherez le dividende sans la retenue de 12,8 % d’impôt sur le revenu. Les prélèvements sociaux, eux, restent retenus.
Deuxième question, quelle est votre tranche marginale d’imposition (TMI) ? À 0 % et à 11 %, l’option barème l’emporte, avec 81,40 € et 75,55 € nets pour 100 € de dividende brut, contre 68,60 € au PFU. À une TMI de 30 %, le PFU laisse 3,16 € de plus par 100 € de dividende brut, soit 68,60 € contre 65,44 € au barème. À 41 % et 45 %, le barème ne laisse plus que 59,59 € et 57,46 €.
Le barème cesse donc d’être avantageux entre une TMI de 11 % et une TMI de 30 %. L’option barème se demande en cochant la case 2OP. Oublier de la cocher coûte 12,80 € par 100 € de dividende à TMI 0 % et 6,95 € à TMI 11 %. La cocher à tort coûte 3,16 € à TMI 30 %.
Troisième question, avez-vous d’autres revenus de capitaux mobiliers dans le foyer ? L’option barème s’appliquera à eux aussi, donc faites le calcul sur leur total avant de choisir. Votre fédération vous transmettra un imprimé fiscal unique (IFU) pré-rempli. Vous reportez le dividende en case 2DC du formulaire 2042.
3.2 Le comparatif net 2026 : Livret A, fonds en euros, compte à terme et parts sociales
Le choix fiscal ne dit pas si la part sociale rapporte plus que des placements similaires, puisque le brut de l’exercice 2025 va de 1,35 % à 3,10 % selon la caisse et la classe de parts. Je considère que votre rendement net dépend du taux voté par votre caisse plus que du régime fiscal choisi.
| Critère | Livret A (01/08/2026) | Fonds en euros (millésime 2024) | Compte à terme 12 mois (oct. 2026) | Parts sociales (exercice 2025, versées 2026) |
|---|---|---|---|---|
| Taux brut | 1,70 % | 2,60 % en moyenne | 2,50 % actuariel (BoursoBank) à 2,95 % (Klarna) | 1,35 % à 3,10 % |
| Fiscalité | Exonéré d’impôt sur le revenu et de prélèvements sociaux | Après 8 ans, 17,2 % de prélèvements sociaux, plus 7,5 % d’impôt au-delà de l’abattement de 4 600 € ou 9 200 € | PFU 31,4 % depuis le 1er janvier 2026 | PFU 31,4 % depuis le 1er janvier 2026, ou option barème |
| Net à TMI 30 % | 1,70 % | 1,96 % au-delà de l’abattement | 2,024 % pour 2,95 % brut | 0,926 % à 2,127 % |
| Plafond | 22 950 € | Aucun | Variable selon l’établissement | 50 000 € par sociétaire |
| Liquidité | Immédiate | Rachat libre, fiscalité dégressive à 8 ans | Blocage de 3 mois à 5 ans selon la durée choisie, sortie anticipée pénalisée | Remboursement à la valeur nominale, soumis au conseil d’administration, préavis pouvant aller jusqu’à 5 ans |
| Garantie du capital | État, sans limite de montant | Assureur, Fonds de garantie des assurances de personnes (FGAP), 70 000 € | Fonds de Garantie des Dépôts et de Résolution (FGDR), 100 000 € par déposant, ou garantie équivalente du pays d’agrément | Aucune garantie FGDR |
| Risque sous-jacent | Souverain France | Assureur, obligataire | Banque | Fédération et risque coopératif |
Données à jour : octobre 2026.
 ★★★★★4,5 / 5 · Trustpilot
Klarna Compte à terme · Épargne
- Meilleur taux compte à terme : 3,24 %
- Aucun dépôt minimum, quel que soit le compte épargne
- Taux fixe qui reste inchangé pendant toute la durée
- Fonds disponibles uniquement à la fin de la période choisie
Idéal pour savoir d’avance ce qu’on touchera et quand : le taux est fixe sur la durée choisie, alors que le dividende d’une part sociale se revote chaque année en assemblée
Alliance Fédérale, à 3,10 % brut, ressort à 2,127 % net après le PFU de 31,4 %, soit 42,7 points de base au-dessus du Livret A. Crédit Mutuel Maine-Anjou Basse-Normandie (MABN) et les nouvelles parts B d’Océan, à 2,70 % brut, laissent 1,852 % net, soit 15,2 points de base d’avance. Arkéa, à 2,00 % brut, ne laisse que 1,372 % net, soit 32,8 points de base sous le Livret A.
Les anciennes parts B d’Océan ont le taux le plus bas, 1,35 % brut, soit 0,926 % net et 54 % du Livret A net. Un tel écart existe au sein d’une même fédération, donc je vous conseille vivement de ne rien verser sans avoir relu jusqu’au bout la fiche d’information de la caisse. Avant de signer, demandez par écrit le dernier dividende voté pour les parts qu’on vous vend : c’est ce dividende, net du PFU, que vous comparez au Livret A. Si vous êtes à la Caisse d’Épargne, lisez notre analyse des parts sociales Caisse d’Épargne.
Concernant le fonds en euros, le net dépend autant de l’hypothèse fiscale appliquée que du rendement affiché. Je distingue deux hypothèses : l’ancienneté du contrat et l’abattement annuel supposé encore disponible. Repérez où vous en êtes sur ces deux points avant toute comparaison avec une part sociale.
Après huit ans de contrat, vous retirez chaque année 4 600 € de gains sans impôt sur le revenu si vous êtes seul, 9 200 € en couple : c’est l’abattement annuel. Seuls les 17,2 % de prélèvements sociaux restent dus. Au-delà de l’abattement, les 7,5 % d’impôt s’ajoutent. Par exemple, un fonds en euros versant 2,60 % brut sur le millésime 2024 ne laisse alors plus que 1,96 % net.
En octobre 2026, un compte à terme (CAT) à 12 mois rapporte davantage que la plupart des parts sociales du Crédit Mutuel. Chez Klarna, le CAT à 12 mois est proposé à 2,95 % brut pour douze mois de blocage. Chez BoursoBank, la même durée ressort à 2,50 % brut. Je rappelle qu’un taux affiché sans sa durée ne suffit pas pour savoir s’il bat ces deux offres à douze mois. Net du PFU, Klarna laisse 2,024 %. Ce taux est acquis à la signature, alors que le dividende d’une part sociale est revoté chaque année.
3.3 Place dans la hiérarchie d’épargne 2026, après les livrets réglementés et le compte à terme
Pour 5 000 à 50 000 € à placer en 2026, remplissez d’abord vos livrets réglementés. L’étage 1 reste le Livret A jusqu’à 22 950 €, à 1,70 % net depuis le 1er août 2026. L’étage 2 est le livret de développement durable et solidaire jusqu’à 12 000 €, au même taux. L’étage 3 est le livret d’épargne populaire (LEP) jusqu’à 10 000 € à 2,50 % net, sous condition de revenus.
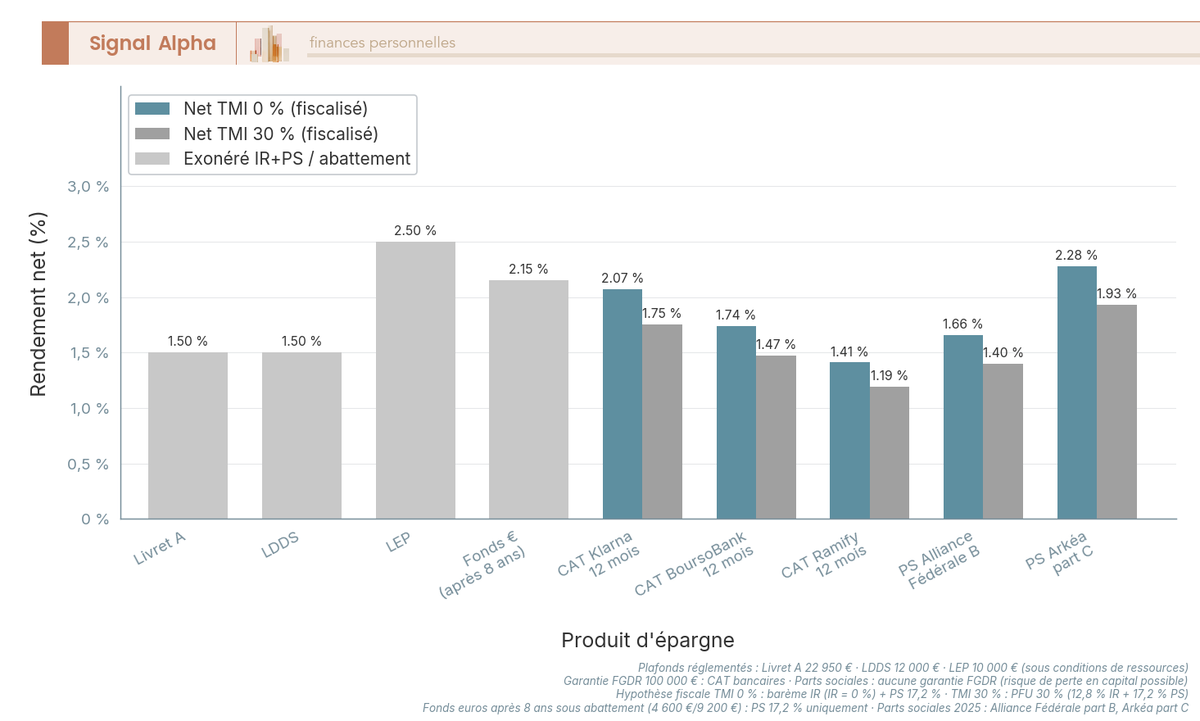
L’étage 4 est le fonds en euros d’assurance-vie, garanti par l’assureur et disponible à tout moment. Je préfère personnellement le contrat Linxea Avenir 2 ; notre guide assurance-vie détaille les critères.
L’étage 5 revient au compte à terme, capital garanti, durée et taux connus dès la signature. Bloquez un taux qui vous convient sans attendre.
La part sociale ne se place pas à l’étage 6. Cet étage revient plutôt aux placements volatils de long terme, comme les ETF dans un PEA. Au prélèvement forfaitaire unique, le dividende net de la part sociale pour l’exercice 2025 va de 0,926 % à 2,127 % selon la fédération et la classe de parts, donc sous le LEP. Si vous ne payez pas d’impôt sur le revenu (tranche marginale d’imposition de 0 %), l’option pour le barème ne laisse que les prélèvements sociaux. Les 3,10 % bruts d’Alliance Fédérale ressortent alors à 2,52 % net, à peine plus que le LEP. MABN et les nouvelles parts B d’Océan restent à 2,20 % net, sous le LEP.
Je vais être direct : je n’achète pas de parts sociales, et je ne vous le conseille pas. Vous prêtez du capital à votre banque, sans garantie des dépôts, avec un dividende incertain voté chaque année. Le remboursement des parts doit être approuvé par la Caisse et peut prendre des années. Pour la même volatilité, un ETF logé dans un PEA se revend en quelques jours et a rapporté bien plus sur le long terme. Si vous souscrivez malgré tout, je vous conseille trois choses : le taux et la classe de parts de votre fédération écrits noir sur blanc ; un délai de remboursement que vous acceptez d’attendre ; et de l’argent dont vous n’aurez pas besoin avant cinq ans.
4. Comment souscrire, se faire rembourser et calibrer le risque dans une allocation 5 000–50 000 € ?
Si vous voulez vraiment souscrire avec une épargne de 5 000 à 50 000 €, je vous conseille de commencer par les conditions de sortie. Souscrire est simple, sortir peut demander cinq ans. J’ai vu trop d’épargnants choisir un produit correct au mauvais moment de leur vie. Fixez votre horizon d’abord, le support ensuite. Demandez-vous dans combien de temps l’argent que vous comptez placer en parts sociales vous servira : si c’est avant d’avoir pu en sortir, le taux annoncé ne changera rien à votre problème.
4.1 Souscrire une part A puis des parts B : nominal, minimum de détention et plafond
Il faut d’abord être client d’une caisse locale du Crédit Mutuel, puis souscrire au moins une part A, qui ouvre l’accès aux parts B. La souscription se signe en agence ou depuis votre espace personnel.
La valeur nominale d’une part varie de 1 € à 15 € selon la fédération. Vous ne versez pourtant pas cette valeur nominale : chaque caisse fixe un minimum de détention. Ce minimum est de 15 € au Crédit Mutuel de Bretagne et à l’Océan, et de 22 € au Crédit Mutuel du Sud-Ouest. Pour les parts B, le minimum de détention passe à 100 parts, soit 100 € chez Alliance Fédérale et chez Crédit Mutuel Maine-Anjou Basse-Normandie (MABN).
Le plafond individuel de détention est de 50 000 € par sociétaire, toutes caisses affiliées à la Caisse Fédérale confondues. Le même plafond vaut pour une personne physique ou morale. Au-delà de ce plafond, le réinvestissement des dividendes en parts B reste possible.
Avant de verser, identifiez la fédération dont dépend votre caisse locale, parce que c’est elle qui vote le taux. La classe de parts compte autant : chez Crédit Mutuel Océan, les nouvelles parts B ont versé 2,70 % pour l’exercice 2025 et les anciennes 1,35 %. Si on vous propose des anciennes parts B, le taux affiché ne sera pas le vôtre.
Les parts B sont émises par séries. Certaines caisses suspendent l’émission quand elles jugent leur capital coopératif suffisant. Si vous arrivez avec 30 000 € à placer, on vous demandera peut-être d’attendre la série suivante.
4.2 Se faire rembourser et comprendre les trois risques spécifiques (garantie, illiquidité, taux)
Récupérer l’argent placé en parts sociales n’a rien d’un retrait sur livret : vous devez en demander le remboursement à votre caisse. Il se fait à la valeur nominale d’émission, sans revalorisation, donc sans plus-value ni moins-value fiscale. Cette clause de remboursement au nominal n’est pas propre au Crédit Mutuel : elle figure aussi dans les conditions des produits d’épargne Caisse d’Épargne.
Le délai de remboursement, lui, se compte en années. Les fiches 2026 d’Alliance Fédérale et de MABN indiquent qu’en l’absence de nouveaux souscripteurs, un préavis pouvant aller jusqu’à cinq ans s’applique à la date de la demande. Le conseil d’administration peut aussi différer ou refuser le remboursement si celui-ci faisait passer le capital coopératif sous le seuil fixé par les statuts.
Le premier des trois risques est l’absence de garantie. Le capital social n’entre pas dans la couverture du Fonds de Garantie des Dépôts et de Résolution (FGDR), qui protège les dépôts jusqu’à 100 000 € par déposant et par établissement. Les fiches d’Alliance Fédérale et de MABN précisent que les parts B ne sont remboursables sur l’actif net qu’après extinction du passif, ce qui peut conduire à une « valorisation à zéro ».
En cas de défaillance de la caisse, vous passez après les déposants et les porteurs d’obligations. La garantie des titres du FGDR ne couvre pas non plus une perte de valeur. Si le conseiller invoque la solidarité entre les caisses du groupe, elle n’est pas une garantie illimitée.
Le deuxième risque est l’illiquidité. Aucun marché n’existe pour les parts B : il n’y a ni cotation, ni prix de marché, ni acheteur disponible à tout moment.
Vous pouvez tout de même céder vos parts B, mais seulement à un autre sociétaire. Le prospectus de Crédit Mutuel Océan, visé par l’Autorité des marchés financiers (AMF) en 2026, soumet cette cession à l’agrément du conseil d’administration. Le repreneur doit lui-même pouvoir adhérer à une caisse locale.
Le troisième risque tient au taux, ou plutôt à la décision qui le fixe. La rémunération est revotée chaque année en assemblée générale. Trois fédérations l’ont réduite depuis l’exercice 2023, jusqu’à 2,00 % chez Arkéa. Personne ne sait prévoir les taux. Un revenu revoté chaque année ne se traite pas comme un revenu contractuel.
Un compte à terme (CAT) repose au contraire sur un taux contractuel, fixé dès la signature et pour une durée connue. Au 22 octobre 2026, Klarna propose 2,95 % brut à douze mois.
Note de Tom
la part sociale ne remplace ni un fonds en euros ni un compte à terme. Je ne vous la conseille pas : l’absence de garantie des dépôts et l’illiquidité ne disparaissent jamais, même quand les ratios prudentiels rassurent. Si vous souscrivez malgré tout, n’y mettez que de l’argent dont vous n’aurez pas besoin avant cinq ans.
4.3 Synthèse de décision part sociale 2026 : quand souscrire, quand renoncer
Le tableau ci-dessous résume sur huit dimensions ce qui doit vous décider à souscrire ou à renoncer. Les taux sont ceux de l’exercice 2025, nets après le prélèvement forfaitaire unique (PFU) de 31,4 %. Les deux lignes de fiscalité font exception, elles comparent le PFU au barème de votre tranche marginale d’imposition (TMI).
| Dimension | Verdict 2026 | Action pratique |
|---|---|---|
| Rendement brut, exercice 2025 | De 1,35 % à 3,10 % selon la fédération et la classe de parts | Faire confirmer le taux voté en AG 2026 pour votre caisse |
| Rendement net après PFU 31,4 % | Alliance Fédérale 2,127 %, MABN et nouvelles parts B d’Océan 1,852 %, Arkéa 1,372 %, anciennes parts B d’Océan 0,926 % | Mesurer l’écart au Livret A à 1,70 % net, soit +42,7 et +15,2 points de base pour les deux premières, 32,8 et 77,4 points en dessous pour les deux dernières |
| Place dans la hiérarchie de remplissage | Après les livrets réglementés, le fonds en euros et le compte à terme | N’y venir qu’une fois ces trois étages remplis |
| Garantie du capital | Aucune, hors du FGDR, jusqu’à la valorisation à zéro en cas de défaillance | Ne pas y souscrire ; si vous le faites malgré tout, traiter ces parts comme du capital à risque, jamais comme un dépôt |
| Liquidité et cession | Préavis pouvant aller jusqu’à cinq ans, remboursement à la valeur nominale, cession entre sociétaires sous agrément du conseil | Réserver à une épargne dont vous n’avez pas besoin avant cinq ans |
| Fiscalité à TMI 0 % et 11 % | L’option barème laisse 12,80 € et 6,95 € de plus par 100 € bruts que le PFU | Demander la dispense d’acompte avant le 30/11 N-1, puis cocher la case 2OP |
| Fiscalité à TMI 30 % et au-delà | Le PFU laisse 3,16 € de plus par 100 € bruts à TMI 30 %, et l’écart se creuse ensuite | Garder le PFU, ne pas cocher la case 2OP |
| Sensibilité au taux voté | Revoté chaque année en AG, en baisse chez trois fédérations depuis l’exercice 2023 | Ne pas extrapoler le taux d’un exercice sur la durée de détention |
Données à jour : octobre 2026.
Je préfère le fonds en euros à la part sociale, même quand la part sociale rapporte plus. L’argent y reste disponible et le capital est couvert par le Fonds de Garantie des Assurances de Personnes (FGAP). Le transfert vers des unités de compte non garanties se fait sans sortir du contrat. L’assurance-vie en ligne de Linxea donne accès au fonds en euros et aux unités de compte.
Le piège que je redoute en 2026, c’est d’inscrire « PFU 30 % » sur un dividende encaissé après le 1er janvier 2026, alors que le taux est de 31,4 % depuis la hausse des prélèvements sociaux de cette année.
Avant de signer, je vous conseille deux démarches. Si votre revenu fiscal de référence (RFR) est inférieur à 25 000 € seul et à 50 000 € en couple, demandez la dispense d’acompte avant le 30 novembre de l’année précédente. La caisse ne retiendra alors pas d’impôt sur le revenu sur votre dividende. Comparez ensuite le net de la part sociale au net du fonds en euros de votre propre contrat d’assurance-vie : c’est ce rendement que vous toucheriez à la place.
Conclusion
La part sociale du Crédit Mutuel n’est ni le scandale que certains dénoncent ni la pépite que votre conseiller met en avant. C’est un placement de niche dont le rendement dépend de la fédération qui émet vos parts B. Aucun produit n’est bon dans l’absolu, celui-ci pas plus qu’un autre. Je me fais conseiller, mais je reste dans la discussion jusqu’au bout, car personne d’autre ne sait ce que j’attends de mon épargne. Alors, pour ces parts comme pour n’importe quel placement, écoutez ce qu’on vous propose, puis dites avec vos mots à quel besoin ce placement répond chez vous. Si vous n’arrivez pas à le dire, ce n’est pas le moment de signer.
Les taux votés au titre de l’exercice 2025 vont de 1,35 % à 3,10 % brut. Le Livret A rapporte 1,70 % net depuis le 1er août 2026. La part B de Crédit Mutuel Alliance Fédérale ressort à 2,13 % net après le prélèvement forfaitaire unique de 31,4 %, soit 42,7 points de base au-dessus du Livret A.
Les quatre autres taux que j’ai vérifiés sont tous plus bas. Deux restent même sous le Livret A. Chez Crédit Mutuel Arkéa, la part B rapporte 2,00 % brut, soit 1,37 % net. Chez Crédit Mutuel Océan, les anciennes parts B sont rémunérées à 1,35 % brut, soit 0,93 % net. Ces taux bas ne viennent pas de la réglementation, puisque le plafond légal d’une assemblée générale de 2026 ressort à 5,36 % : ce sont les conseils fédéraux qui limitent la rémunération, je le regrette.
La sortie est le plus gros défaut que je vois à ces parts. Tout remboursement est soumis à l’autorisation du conseil d’administration de votre caisse locale. En l’absence de nouveaux souscripteurs, un préavis pouvant aller jusqu’à cinq ans s’applique à la date de votre demande.
Le préavis n’est pas le seul délai de cinq ans. Le jour où vous cessez d’être sociétaire, par démission ou par exclusion, vous restez tenu cinq ans des dettes de votre caisse, jamais au-delà de ce que vous avez versé pour vos parts.
Si vous souscrivez malgré tout, il n’y a aucuns frais, ni à la souscription de vos parts B, ni à leur remboursement. Votre rémunération est calculée au jour le jour, puis versée au plus tard le 30 juin qui suit l’exercice. La souscription va de 100 parts, soit 100 €, à 50 000 € par sociétaire pour l’ensemble des Caisses affiliées à la Caisse Fédérale de Crédit Mutuel.
Ces deux avantages, l’absence de frais et le calcul au jour le jour, ne compensent pas le risque de sortie. Je place donc la part sociale derrière les livrets réglementés, puis derrière le fonds en euros d’une assurance-vie en ligne, chez Linxea par exemple.
Le compte à terme fait mieux lui aussi. Au 22 octobre 2026, les meilleurs comptes à terme à 12 mois montent à 2,95 % brut, soit 2,02 % net. Seule la part B de Crédit Mutuel Alliance Fédérale rapporte davantage que ces comptes à terme. Pour un rendement voisin, le compte à terme est garanti et sa date de sortie est connue d’avance. Je le préfère donc à toutes ces parts, Alliance Fédérale comprise.
Avant de signer, comparez au Livret A le taux net de votre fédération pour la classe de parts qu’on vous propose : en dessous, le livret fait mieux, sans risque ni préavis. Ne signez que si la somme que vous engagez peut rester bloquée cinq ans sans vous manquer. Et surtout, vous achetez du capital coopératif, pas un dépôt garanti : le FGDR, la garantie des dépôts, ne couvre pas ces parts, qui ne sont remboursables qu’après extinction du passif.
Pour continuer la lecture, notre comparatif des livrets réglementés 2026 détaille l’ordre de remplissage des livrets et notre guide assurance-vie chiffre l’avantage fiscal du fonds en euros après huit ans. Le pendant Caisse d’Épargne de cet article compare les parts sociales des deux réseaux.
Pour récapituler, voici les contrats partenaires mentionnés plus haut :
★★★★★4,7 / 5 · TrustpilotLinxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour garder la main sur son épargne : le rachat reste possible à tout moment, là où la part sociale demande l’accord du conseil et jusqu’à cinq ans de préavis
★★★★★4,5 / 5 · TrustpilotKlarna Compte à terme · Épargne
- Meilleur taux compte à terme : 3,24 %
- Aucun dépôt minimum, quel que soit le compte épargne
- Taux fixe qui reste inchangé pendant toute la durée
- Fonds disponibles uniquement à la fin de la période choisie
Idéal pour savoir d’avance ce qu’on touchera et quand : le taux est fixe sur la durée choisie, alors que le dividende d’une part sociale se revote chaque année en assemblée
FAQ
Quel est le taux 2026 des parts sociales du Crédit Mutuel ?
Il n’y a pas un taux, mais un taux par fédération, et l’écart est large. Au titre de l’exercice 2025, versé en 2026, Crédit Mutuel Alliance Fédérale verse 3,10 % brut sur la part B et Maine-Anjou Basse-Normandie 2,70 %. Crédit Mutuel Océan verse 2,70 % sur ses nouvelles parts B et 1,35 % sur les anciennes. Arkéa ferme la marche avec 2,00 %, versé en mai 2026.
Ces taux sont publics : demandez le document d’information de votre fédération avant de souscrire. Seule la fédération Antilles-Guyane ne publie pas le sien.
La baisse engagée depuis l’exercice 2023 vient d’un vote d’assemblée générale, pas de la réglementation. Le plafond légal ressort à 5,36 % pour une assemblée tenue en 2026. Les taux réellement versés restent 42 à 63 % en dessous selon la fédération.
Quelle fiscalité s’applique aux dividendes des parts sociales en 2026 ?
Le dividende d’une part sociale est un revenu de capitaux mobiliers, avec deux régimes au choix. Le prélèvement forfaitaire unique (PFU) atteint 31,4 % pour les dividendes encaissés à partir du 1er janvier 2026, contre 30 % pour ceux encaissés en 2025, la loi de financement de la sécurité sociale pour 2026 ayant porté les prélèvements sociaux de 17,2 % à 18,6 %.
L’autre régime est le barème progressif de l’impôt sur le revenu, avec un abattement de 40 % sur le dividende, gagnant seulement dans les tranches basses. Si votre tranche marginale d’imposition est de 0 % ou de 11 %, cochez la case 2OP de votre déclaration, celle qui demande l’imposition au barème de tous vos revenus de placement.
Les parts sociales du Crédit Mutuel sont-elles couvertes par le FGDR ?
Non. Une part sociale est du capital coopératif, pas un dépôt, et elle se trouve explicitement hors du champ de la garantie du FGDR (Fonds de Garantie des Dépôts et de Résolution). En cas de défaillance de la caisse, le sociétaire passe derrière les déposants, les créanciers et les obligataires, les parts B n’étant remboursables sur l’actif net qu’après extinction du passif.
Un compte à terme ouvert dans la même banque, lui, reste un dépôt couvert jusqu’à 100 000 € par déposant et par établissement. Notre comparatif des comptes à terme en 2026 détaille les taux et la couverture de chacun.
Faut-il saturer ses livrets réglementés avant de souscrire des parts sociales ?
Oui. Le Livret A et le livret de développement durable et solidaire (LDDS) rapportent 1,70 % net depuis le 1er août 2026, après 1,50 % du 1er février au 31 juillet. Le livret d’épargne populaire (LEP) reste à 2,50 % net pour les foyers éligibles.
Ces trois livrets sont garantis par l’État, disponibles à tout moment et sans impôt, donc remplissez d’abord le Livret A (22 950 €) et le LDDS (12 000 €), dont notre guide des livrets d’épargne détaille les conditions.
Avec un PFU de 31,4 %, il faut 2,478 % brut pour égaler un Livret A à 1,70 % net. Regardez d’abord quelles fédérations franchissent ce seuil, Maine-Anjou Basse-Normandie (MABN) comprise. Trois des cinq taux y arrivent sur l’exercice 2025 : Alliance Fédérale avec 2,127 % net, MABN et les nouvelles parts B d’Océan avec 1,852 % net. À l’inverse, deux des cinq taux versés sont inférieurs au Livret A.
Entre ces livrets et la part sociale, il reste une marche, le compte à terme. Ses taux à 12 mois relevés en septembre et octobre 2026 s’accompagnent d’une échéance connue dès la signature et d’un capital qui reste un dépôt. La part sociale passe donc derrière lui dans l’ordre de remplissage.
La part sociale A est-elle obligatoire pour être client du Crédit Mutuel ?
Non pour ouvrir un compte courant, oui pour devenir sociétaire et voter en assemblée générale, où chaque sociétaire compte pour une voix quel que soit le nombre de parts détenues. Les parts A ne sont pas rémunérées, ce n’est pas une rémunération faible mais une absence de droit à dividende, et elles sont incessibles. Elles ouvrent l’accès aux parts B, celles qui rémunèrent.
La valeur nominale varie de 1 € à 15 € selon la fédération. Ce qu’on vous demande à l’entrée est un minimum de détention, 15 € de parts A chez Crédit Mutuel Océan. Demandez la fiche d’information de votre caisse avant de signer.
Quel est le plafond de souscription des parts sociales du Crédit Mutuel ?
Chez Crédit Mutuel Alliance Fédérale, le plafond est de 50 000 € par sociétaire, soit 50 000 parts B. Il s’applique à l’ensemble des caisses affiliées à la Caisse Fédérale de Crédit Mutuel. Maine-Anjou Basse-Normandie applique la même limite aux particuliers comme aux personnes morales. Au-delà de ce plafond, le réinvestissement du dividende en parts B reste possible.
La souscription, le rachat et le remboursement se font par tranches de 100 parts, soit 100 € au minimum, hors réinvestissement du dividende.
Comment se faire rembourser ses parts sociales du Crédit Mutuel ?
La demande se fait auprès de sa caisse locale, qui doit l’autoriser. Le remboursement intervient à la valeur nominale des parts, sans plus-value. Un préavis pouvant aller jusqu’à cinq ans s’applique à compter de la demande, en l’absence de nouveaux souscripteurs pour reprendre le capital. Ce préavis figure dans la fiche d’information de la part B.
Une part B peut être cédée à un autre sociétaire, sous réserve de l’agrément du conseil d’administration, alors qu’une part A est incessible. Un point joue en faveur du produit, la souscription et le remboursement des parts B ne donnant lieu à aucun frais.
Parts sociales du Crédit Mutuel ou de la Caisse d’Épargne : laquelle choisir ?
Les deux produits relèvent du même cadre juridique, le capital coopératif régi par les articles L. 512-1 et suivants du Code monétaire et financier. Choisir par enseigne ne vous avance donc à rien.
Tout dépend de la fédération et de la classe de parts. À l’intérieur du seul Crédit Mutuel, l’exercice 2025 va de 1,35 % brut sur les anciennes parts B d’Océan à 3,10 % chez Alliance Fédérale. Comparez le taux voté par votre caisse et celui de la caisse d’en face, détaillé dans notre analyse des parts sociales Caisse d’Épargne.
Bonjour, je suis sociétaire d’une caisse rattachée au Maine-Anjou Basse-Normandie et j’ai noté notre taux voté sur le procès-verbal de l’assemblée avant de refaire vos calculs de rendement net dans mon tableur. Je suis imposé dans la tranche à 11 %, donc je compte opter pour le barème. Ma caisse m’a indiqué que je pouvais demander la dispense d’acompte avant le 30 novembre , ce que j’avais déjà fait l’an dernier. J’ai donc inscrit dans ce tableur un dividende versé sans aucun prélèvement à la source. Une retenue s’applique-t-elle quand même au moment du versement ? Cordialement.
Bonjour Jean-Claude, oui, il reste bien un prélèvement au versement. La dispense d’acompte ne vise que l’acompte d’impôt sur le revenu ; l’impôt lui-même reste dû, vous le réglerez à la déclaration. Les prélèvements sociaux, eux, restent prélevés quand le dividende est versé. Votre calcul doit donc retirer deux choses et non une : les prélèvements sociaux au versement, puis l’impôt sur le revenu dû au barème. Nous détaillons le mode de calcul du barème et les taux en vigueur à ce jour dans la section 3.1.
Cordialement,
L’équipe Signal Alpha