


Dernière mise à jour : octobre 2026
Chaque année, vous recevez un relevé Natixis Interépargne et vous le rangez sans trop savoir quoi en faire. Les communications RH du groupe La Poste restent succinctes sur les choix possibles à faire. Beaucoup de salariés gardent le profil par défaut et laissent filer une part de l’abondement employeur, la somme que l’entreprise ajoute à ce qu’ils placent eux-mêmes.
L’épargne salariale est investie dans des fonds communs de placement d’entreprise, les FCPE. Ce sont eux qui génèrent les plus-values du plan. Sur ces plus-values, les prélèvements sociaux s’appliquent comme sur un PEA ou un compte-titres, sans régime de faveur, et il n’y a donc aucun avantage particulier à attendre de ce côté. Les décisions à prendre concernent le fonds choisi, le montant versé et le motif de sortie. Quel profil de fonds retenir selon votre horizon, combien verser pour capter tout l’abondement, et à quel motif sortir avant l’échéance de blocage ?
Le levier principal du plan epargne salariale La Poste n’est pas fiscal, c’est, selon nous, l’abondement que verse l’employeur. À l’entrée, il n’est soumis qu’à la CSG et à la CRDS, soit 9,7 % en 2026. Son taux suit un barème dégressif : au premier palier, un euro versé en vaut près de deux dès le premier jour, soit un gain net de près de 99 % avant tout rendement de marché.
 En résumé
Les plus-values de l’épargne salariale sont soumises à 18,6 % de prélèvements sociaux en 2026, comme celles d’un PEA. À l’entrée, l’abondement est soumis à la CSG et à la CRDS, soit 9,7 %. Ce qui fait l’intérêt de ce plan face à un PEA ou à un compte-titres, c’est l’abondement que verse l’employeur.
- Les premiers euros versés sont les mieux abondés. Une fois ces 9,7 % prélevés sur l’abondement, un versement de 500 € ressort majoré de près de 99 %, contre 45 % seulement pour un versement de 3 000 €.
- Le profil du fonds se choisit sur l’horizon. Le monétaire convient jusqu’à 5 ans, le diversifié de 5 à 8 ans, et le profil actions ISR au-delà de 8 ans.
- Les sommes sont bloquées cinq ans, et treize cas permettent d’en sortir plus tôt. Ces treize cas préservent l’exonération d’impôt sur le revenu, mais les prélèvements sociaux restent dus. Sept d’entre eux doivent être demandés dans les six mois qui suivent l’événement.
- Quand vous quittez l’entreprise, la cessation du contrat de travail est l’un de ces treize cas. Elle n’est soumise à aucun délai. Le salarié a alors trois options. Vous pouvez débloquer vos avoirs, les conserver dans le plan ou les transférer vers un PER. Avant de les conserver, nous recommandons de comparer les frais de tenue de compte, qui passent alors à votre charge, au gain que vous attendez du plan.
1. Architecture du plan epargne salariale La Poste : qui gere quoi en 2026
À qui faut-il s’adresser pour arbitrer, débloquer ou simplement consulter son plan epargne salariale La Poste (PES) ? La réponse passe par une architecture à trois niveaux, scellée par un accord en vigueur en 2026.
1.1 Les trois étages du PES : employeur, teneur de compte, dépositaire
L’employeur, le groupe La Poste, finance l’abondement et négocie les règles du plan. Natixis Interépargne, filiale du groupe BPCE, joue le rôle de teneur de compte : c’est elle qui tient les comptes individuels des salariés, calcule l’abondement, applique CSG/CRDS à la source et exécute les ordres d’arbitrage ou de déblocage. CACEIS conserve les actifs des FCPE (Fonds Communs de Placement d’Entreprise) et contrôle la régularité des opérations.
La Banque Postale n’intervient que comme banque de l’épargnant, puisqu’elle reçoit le virement final lors d’un déblocage. C’est une confusion fréquente, et nous la jugeons lourde de conséquences pratiques : pour toute opération sur le PES, l’interlocuteur est Natixis Interépargne, pas La Banque Postale.
Cette répartition des rôles découle de la réglementation des FCPE, qui impose de confier gestion et conservation à deux entités distinctes. Je vous invite à consulter notre guide épargne salariale 2026.
1.2 L’accord pluriannuel reconduit en 2026 : ce qui en découle pour le salarié
Sur ce socle institutionnel se greffe le règlement de PEG (plan d’épargne groupe) du groupe La Poste, applicable en 2026. Ce règlement de PEG est le texte qui fixe les règles du PES. Le PERCOL (plan d’épargne retraite collectif) fonctionne séparément, avec son propre plafond, fixé par l’accord. Les deux sigles désignent donc deux plans distincts, l’un pour l’épargne salariale, l’autre pour l’épargne retraite, et non le même dispositif. PEE, PEG et PES nomment ici le même type de plan. Le plan d’épargne entreprise, ou PEE, est le terme du code du travail, le PEG en est la version de groupe, et le PES est le nom que le groupe La Poste donne au sien.
Quatre profils FCPE labellisés ISR (investissement socialement responsable) sont proposés, tous bloqués cinq ans par versement avec un décompte FIFO (premier entré, premier sorti).
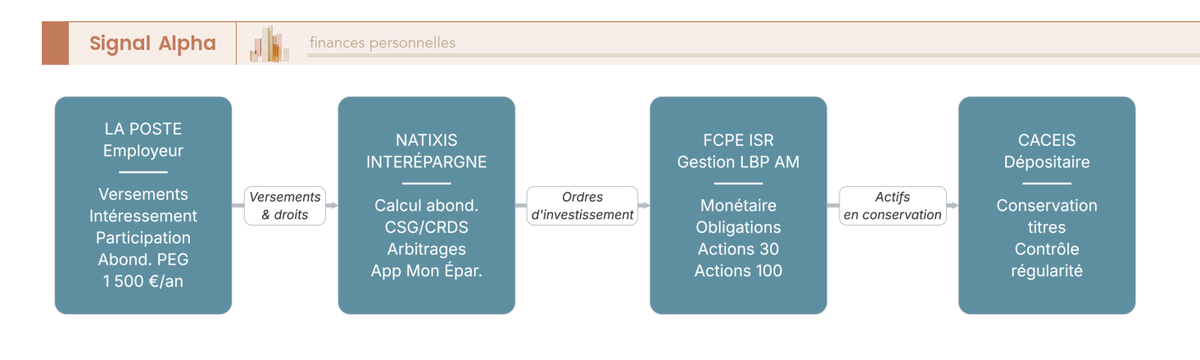
Ce schéma résume les flux d’argent et d’information entre les quatre acteurs du plan : le salarié et son employeur, le groupe La Poste, à l’origine des versements ; Natixis Interépargne, qui tient les comptes et exécute les opérations ; les FCPE, dans lesquels l’épargne est investie ; CACEIS, qui en conserve les actifs. Sur le volet épargne retraite, le PERCOL mérite un traitement à part, qu’on détaille dans notre guide PERCOL 2026 : abondement, déductibilité et gestion pilotée.
2. Les supports FCPE disponibles : quel profil pour quel horizon
Parmi les quatre profils FCPE proposés par le PES La Poste, lequel correspond à votre horizon ? Au 30 septembre 2026, les écarts de performance entre ces quatre profils sont beaucoup plus larges que leur hiérarchie de risque ne le suggère, et j’avoue que cela nous a surpris : sur un an comme sur cinq ans, l’actions ISR fait nettement mieux que les autres profils, alors que le fonds obligataire perd de l’argent.
2.1 Distinction PES, FCPE et classes d’actifs : trois niveaux à ne pas confondre
Quand un salarié décortique son relevé Natixis Interépargne, il voit en réalité trois objets imbriqués. Le PES est l’enveloppe fiscale, c’est-à-dire le compte qui est assorti des avantages d’IR et du blocage 5 ans. Les FCPE sont les véhicules collectifs dans lesquels les sommes sont effectivement investies. Et sous les FCPE, on trouve les classes d’actifs (actions, obligations, monétaire, diversifié) qui déterminent le couple rendement/risque réel.
La gamme proposée aux salariés La Poste compte quatre FCPE labellisés ISR, tous gérés par La Banque Postale Asset Management, et non par Mirova, contrairement à une confusion qu’on rencontre régulièrement.
2.2 Comparatif des quatre profils FCPE : SRI, frais et performance 5 ans
Le SRI (Synthetic Risk Indicator du Document d’Informations Clés PRIIPS) est noté de 1 à 7. Les performances du tableau ci-dessous sont arrêtées au 30 septembre 2026.
| Profil FCPE | Classe d’actifs principale | Horizon recommandé | SRI (DIC PRIIPS) | Frais de gestion annuels | Performance 1 an | Performance annualisée 5 ans |
|---|---|---|---|---|---|---|
| Monétaire (type La Poste ISR Monétaire) | Monétaire €STR diminué des frais (euro short-term rate, taux à court terme de la zone euro) | < 2 ans / liquidité | 1 | 0,25 % | 2,02 % | non publiée |
| Obligataire (type La Poste ISR Obligations) | Obligations zone euro de qualité investment grade (IG) | 3-5 ans | 2 | 0,87 % | -1,99 % | -0,95 % |
| Diversifié (type La Poste ISR Actions 30) | Mix actions/obligations 30/70 | 5-8 ans | 3 | 0,98 % | 3,49 % | 2,47 % |
| Actions ISR (type La Poste ISR Actions 100) | Actions internationales ISR | > 8 ans | 4 | 1,17 % | 16,38 % | 10,54 % |
Données à jour : octobre 2026.
Comme on peut le voir, les frais ne progressent pas par paliers réguliers du monétaire vers l’actions. Le saut le plus élevé se produit dès la sortie du monétaire. Le diversifié, à 0,98 %, coûte ensuite presque aussi cher que l’actions ISR à 1,17 %, alors que sa poche actions est limitée à 30 %.
Trois des quatre fonds prélèvent en outre une commission de surperformance qui ne figure pas dans la colonne des frais de gestion. Elle est définie comme 10 % de la surperformance nette de frais réalisée par rapport à l’indicateur de référence, donc son montant change d’un exercice à l’autre. Au rapport mensuel établi au 30 septembre 2026, elle pèse 0,02 % de l’actif net sur l’obligataire, 0,02 % sur le diversifié et 0,06 % sur l’actions ISR. Ce sont des prélèvements déjà constatés, pas un taux contractuel à ajouter une fois pour toutes à la ligne de frais du tableau.
Les frais de tenue de compte ne figurent pas dans ce tableau. Votre employeur les prend en charge tant que vous êtes en poste, puis ils basculent à votre charge après votre départ du groupe.
Le fonds obligataire est le cas le plus délicat de la gamme, avec une baisse de 1,99 % sur un an et de 0,95 % par an sur cinq ans. Cette double baisse ne traduit pas une mauvaise gestion, puisque le fonds devance son propre indice de référence de 1,58 point en cumulé sur les cinq ans. C’est la classe d’actifs obligataire elle-même qui a baissé sur la période.
À l’autre bout de la gamme, l’actions ISR signe la meilleure performance des quatre profils, avec 16,38 % sur un an et 10,54 % par an sur cinq ans. Un bémol que je note pourtant, c’est que le fonds reste 1,38 point par an sous son propre indice de référence sur cinq ans. Pour un fonds facturé 1,17 % par an, cet écart avec l’indice est à notre avis le point à surveiller.
Si une case du tableau n’affiche aucun chiffre, c’est que le rapport du gérant du fonds monétaire ne mentionne aucune performance annualisée sur cinq ans.
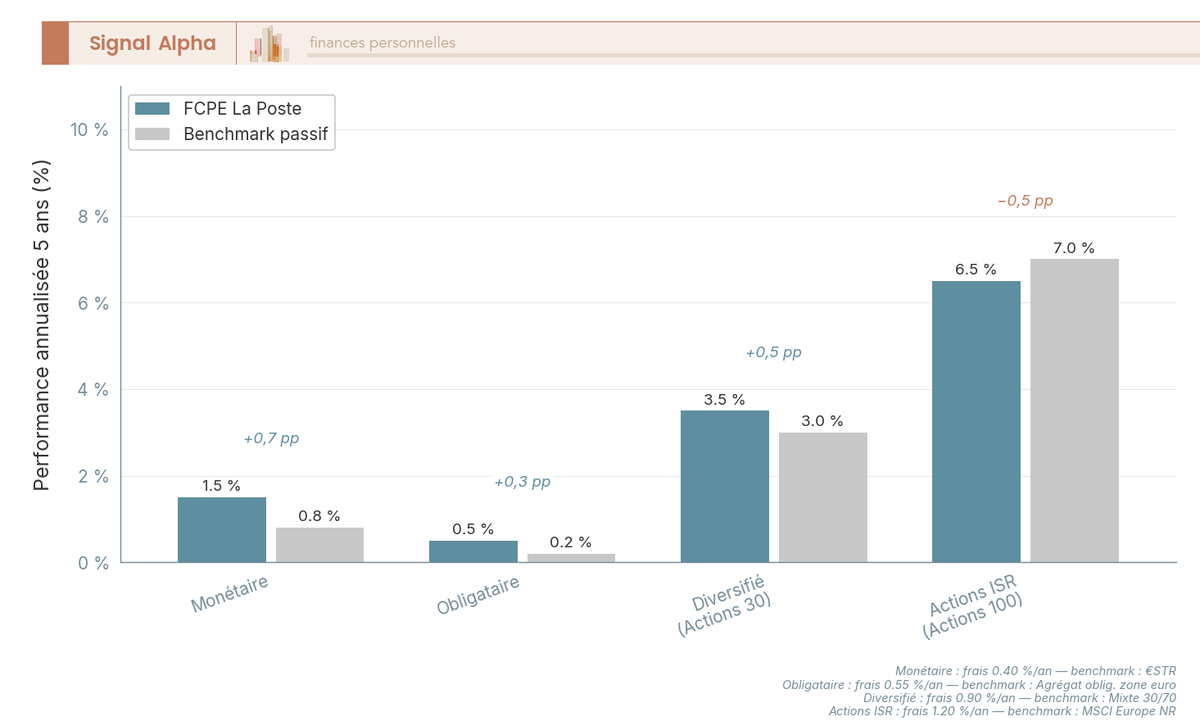
Le diagramme ci-dessus confronte à leur indice de référence passif les profils dont la performance sur cinq ans est publiée. Pour le profil actions, il s’agit d’un indice actions internationales correspondant à l’indice de référence du fonds, dont 35 % est hors zone euro. Pour resituer cette gamme par rapport à d’autres formules d’entreprise, consultez notre comparatif PEE et PERCOL 2026 : frais, gamme FCPE et architecture.
2.3 Règle If/Then : aligner le profil FCPE sur l’horizon de détention
Le choix du profil ne tient pas au goût personnel pour le risque, mais à l’horizon réel des sommes investies. Les quatre cas ci-dessous reprennent la colonne « Horizon recommandé » du tableau, avec une seule exception, assumée, sur le fonds obligataire.
- Si l’horizon est inférieur à 2 ans (déblocage anticipé attendu pour résidence principale dans 18 mois, par exemple) : monétaire seul, pour limiter le risque de perte en capital au moment du retrait, l’obligataire de la gamme ayant reculé sur un an comme sur cinq ans.
- Si l’horizon se situe entre 2 et 5 ans (échéance de blocage qui approche) : monétaire encore. C’est la seule exception que nous assumons par rapport au tableau, qui recommande l’obligataire sur cet horizon. Nous écartons ce fonds malgré l’horizon publié par son gérant, parce qu’il a reculé sur un an comme sur cinq ans.
- Si l’horizon se situe entre 5 et 8 ans (la plage que retient le DIC du fonds diversifié) : profil diversifié, avec une sécurisation progressive 12 à 24 mois avant l’échéance via arbitrage vers le monétaire.
- Si l’horizon dépasse 8 ans (épargne longue, transfert ultérieur envisagé, ou simple volonté de laisser au-delà des 5 ans) : actions ISR, pour capter la prime de risque actions sur la durée.
Ici j’ai une précision à faire sur la sécurisation de fin de parcours. Le tableau place l’obligataire juste après le monétaire sur l’échelle des horizons, ce qui le fait passer pour un support de sécurisation. Un arbitrage vers ce fonds ne met pourtant pas le capital à l’abri d’une baisse, puisqu’il a reculé sur un an comme sur cinq ans. Le monétaire, lui, a délivré 2,02 % sur un an.
Pour aller plus loin sur la logique d’horizon appliquée à toutes les enveloppes, consultez notre guide horizon de placement 2026 : quels supports pour quel horizon ?.
3. Versements, abondement employeur et fiscalité 2026
Comment calibrer ses versements pour tirer le maximum de l’abondement, et quelle fiscalité s’applique ensuite à la sortie ? Les premiers euros versés sont les mieux abondés.
3.1 Les trois sources d’alimentation et les deux plafonds légaux d’abondement
La participation, obligatoire dès 50 salariés, suit une formule légale ou dérogatoire négociée dans le groupe. L’intéressement, facultatif, est plafonné à 75 % du plafond annuel de la Sécurité sociale (PASS) par bénéficiaire, soit 36 045 € en 2026 pour un PASS à 48 060 € (article L3314-8). Les versements volontaires du salarié sont plafonnés à 25 % de la rémunération annuelle brute (article L3332-10).
L’abondement ne peut dépasser 300 % des sommes placées par le salarié, d’après le livret « épargne salariale » de l’Autorité des marchés financiers (AMF), édition mars 2026. Un taux d’abondement supérieur à 100 % sur les premières tranches est donc licite.
Le plafond légal d’abondement diffère selon le plan : 8 % du PASS sur le PEG, 16 % sur le PERCOL. Sur la base du PASS 2026, cela représente 3 844,80 € par salarié et par an sur le PEG (article L3332-11) et 7 689,60 € sur le PERCOL. Chacun de ces deux plafonds s’applique à son seul plan, et non à une limite commune de 8 %. Un salarié qui alimente à la fois le PEG et le PERCOL peut donc recevoir un abondement sur chacun des deux plans, chaque abondement restant mesuré au plafond du plan sur lequel il est versé.
Ces montants sont le maximum légal, pas ce que La Poste verse réellement. Le cadre PEE général est détaillé dans notre guide plan épargne entreprise 2026 : intéressement, participation et IR.
3.2 Le barème La Poste et l’effet « jour 1 » sur le rendement
Le barème d’abondement de La Poste, reconduit pour 2026, reste nettement en deçà du plafond légal. Sur le PEG, il fonctionne par paliers dégressifs renégociés chaque année et non rendus publics, le taux le plus élevé s’appliquant aux premiers euros versés avant de décroître. Le détail des paliers et le plafond annuel en vigueur se vérifient sur son relevé Natixis Interépargne.
| Versement volontaire | Palier d’abondement du PEG | Rendement brut « jour 1 » | Rendement net après CSG/CRDS 9,7 % |
|---|---|---|---|
| 500 € | Premier palier, taux maximal | ~+110 % | ~+99 % |
| 1 500 € | Palier intermédiaire | ~+80 % | ~+72 % |
| 3 000 € | Plafond annuel d’abondement atteint | +50 % | +45 % |
Données à jour : octobre 2026.
Plus on monte dans les tranches, plus le taux d’abondement marginal se dégrade. Calibrer ses versements sur les premiers paliers rapporte donc davantage, à mon sens, que viser le plafond annuel. L’effet est automatique, indépendant du marché, et capitalisé dès le premier euro versé, ce qui fait de l’abondement un levier qu’il serait dommage de laisser de côté.
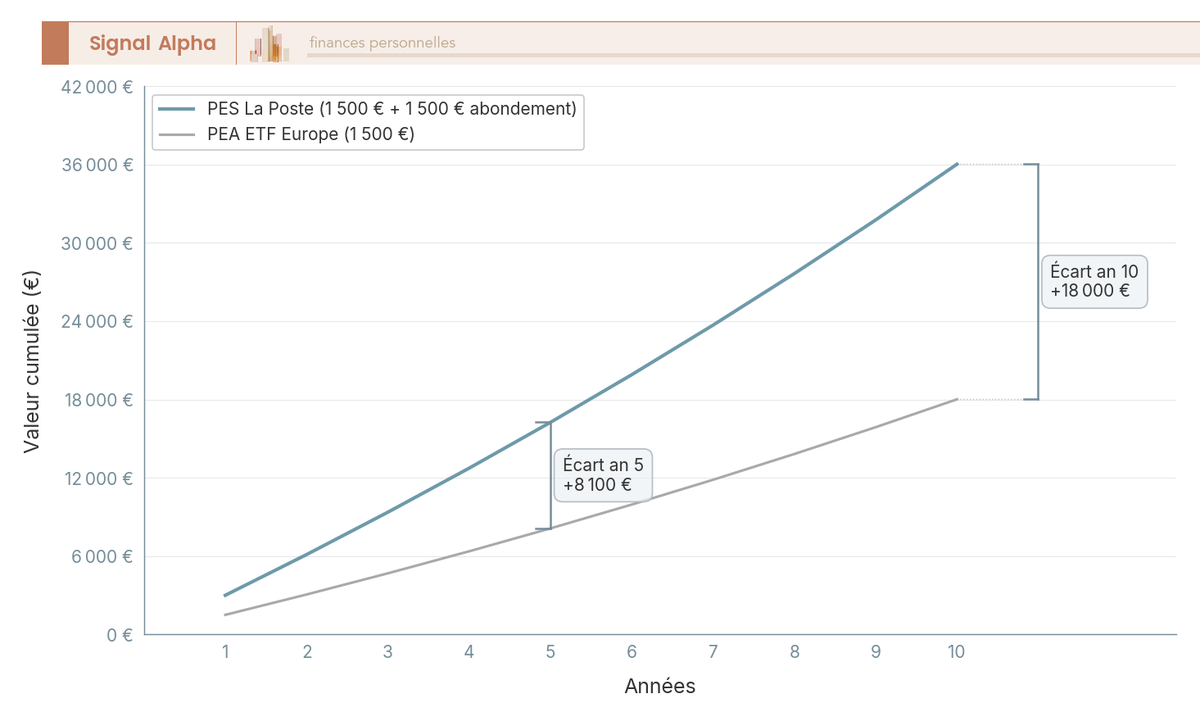
La projection sur dix ans montre la conséquence directe de cet effet. À versement équivalent, le PES sort au-dessus d’un PEA investi en ETF de même rendement brut, parce que l’abondement employeur capitalise dès le premier euro et fait travailler une assiette élargie année après année. C’est au PEA que je compare ce plan en priorité, et notre guide PEA détaille cette enveloppe.
3.3 Fiscalité 2026 à l’entrée et à la sortie : les plus-values des FCPE à 18,6 %
À l’entrée, l’abondement n’arrive pas intact sur le compte FCPE. Il est soumis à la CSG et à la CRDS à 9,7 %, prélevées à la source d’après le livret de l’AMF, et il déclenche pour l’employeur un forfait social de 20 % (articles L137-15 et L137-16 du Code de la sécurité sociale).
À la sortie, après le blocage de cinq ans, le régime est celui de l’épargne salariale (BOI-RSA-ES-10-20). L’impôt sur le revenu ne s’applique ni aux sommes placées ni aux plus-values réalisées dans les FCPE. Les prélèvements sociaux, en revanche, restent dus.
La loi de financement de la sécurité sociale pour 2026 a porté les prélèvements sociaux sur les revenus de placement à 18,6 %. Les plus-values d’un FCPE sont donc soumises à 18,6 % de prélèvements sociaux en 2026, au même taux qu’un PEA ou qu’un compte titres ordinaire. Ce taux ne couvre pas toutes les enveloppes d’épargne. L’assurance vie et le plan d’épargne logement gardent chacun leur propre régime de prélèvements sociaux, d’après la fiche F2329 de service-public.gouv.fr, vérifiée le 30 juin 2026. Pour un salarié qui compare ses placements, la conclusion utile est que les FCPE sont traités comme un PEA sur ce point, et que l’avantage du plan d’épargne salariale se joue ailleurs.
Ce qui distingue le plan d’épargne salariale, c’est l’abondement employeur, pas sa fiscalité. L’exonération d’impôt sur le revenu suppose en revanche d’attendre cinq ans, ou de sortir par l’un des cas légaux.
4. Déblocage : à 5 ans ou via les 13 cas anticipés
Treize situations permettent de sortir avant cinq ans sans perdre l’exonération d’impôt sur le revenu (IR), dont sept à réclamer dans les six mois. Comment activer la demande sans tomber dans le piège de la sortie hors cas légal ?
4.1 Les 13 motifs de déblocage anticipé : pièces et délais
Le principe de base reste le blocage cinq ans par versement, en logique FIFO, premier entré premier sorti (article L3332-25 du code du travail). Ce blocage n’est cependant pas absolu, puisque l’article R. 3324-22, dans sa rédaction issue du décret n° 2024-690 du 5 juillet 2024, prévoit treize cas de sortie anticipée qui préservent l’exonération d’IR.
C’est le délai de réclamation que je conseille de regarder avant le motif. Pour sept motifs liés à un événement ponctuel, la demande doit être formulée dans les six mois qui suivent l’événement déclencheur (article R. 3324-23). Passé ce délai, le motif est forclos.
Pour les six autres, aucun délai ne court. Les violences conjugales font partie de ces situations où la demande peut intervenir à tout moment. Une victime qui dépose sa demande plus de six mois après les faits conserve donc l’intégralité de ses droits. Le R. 3324-23 le prévoit expressément.
| Cas | Pièces justificatives clés | Délai pour demander |
|---|---|---|
| 1° Mariage ou PACS | Acte de mariage ou convention de PACS | 6 mois |
| 2° Naissance ou adoption du 3e enfant (et suivants) | Livret de famille à jour, acte de naissance | 6 mois |
| 3° Divorce, séparation ou dissolution de PACS avec garde d’au moins un enfant | Jugement ou convention de divorce, justificatif de garde | 6 mois |
| 3° bis Violences conjugales (ajouté par le décret n° 2020-683) | Décision de justice, ordonnance de protection ou récépissé de dépôt de plainte | Sans délai |
| 4° Invalidité (salarié, conjoint, enfant) en 2e ou 3e catégorie | Notification CPAM ou MSA | Sans délai |
| 5° Décès (salarié ou conjoint) | Acte de décès | Sans délai (héritiers) |
| 6° Cessation du contrat de travail (démission, licenciement, retraite, fin de CDD) | Solde de tout compte, attestation France Travail | Sans délai |
| 7° Création ou reprise d’entreprise (par le salarié, son conjoint ou ses enfants) | K-bis, attestation d’activité | 6 mois |
| 8° Acquisition, construction ou agrandissement de la résidence principale, ou remise en état après catastrophe naturelle | Acte authentique ou compromis avec attestation du notaire ; permis de construire et facture pour l’agrandissement ; arrêté CatNat (catastrophes naturelles, régime d’indemnisation), devis ou facture après sinistre | 6 mois |
| 8° bis Travaux de rénovation énergétique de la résidence principale | Devis ou factures des travaux | 6 mois |
| 9° Surendettement (commission Banque de France) | Décision de la commission | Sans délai (par la commission) |
| 10° Activité de proche aidant | Justificatif du lien avec la personne aidée et de sa perte d’autonomie | Sans délai |
| 11° Achat d’un véhicule, dans les conditions fixées par le R. 3324-22 | Facture ou bon de commande du véhicule | 6 mois |
Données à jour : octobre 2026.
La rédaction consolidée du R. 3324-22 compte treize cas.
La cessation du contrat de travail (6°) est de loin le motif le plus universel, puisque tout salarié finit par y avoir droit, à la retraite, à la démission ou à un licenciement, sans condition de délai. Ce mécanisme s’inscrit dans le cadre plus large de l’épargne salariale, que notre guide dédié détaille de bout en bout.
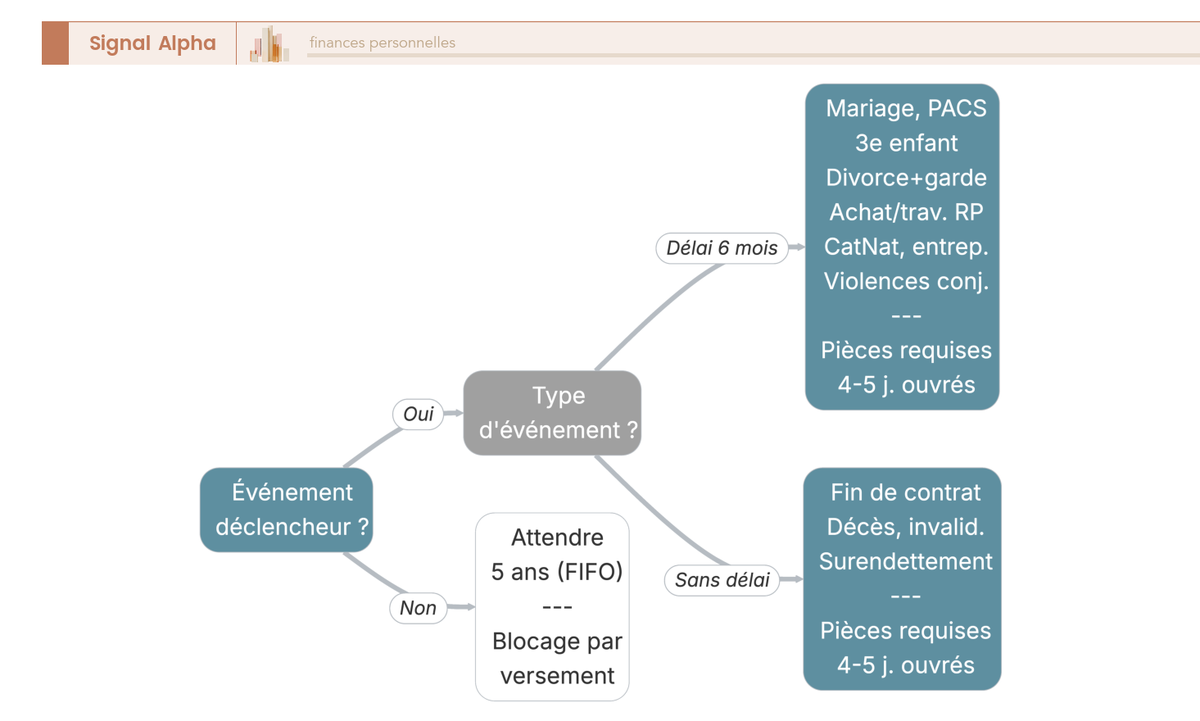
L’arbre ci-dessus part de l’événement déclencheur et vous mène, en quelques branches, au délai applicable et aux pièces à préparer.
4.2 Procédure de déblocage et piège de la sortie hors cas légal
La demande se fait intégralement en ligne sur l’espace adhérent interepargne.natixis.com, avec la sélection du motif, le dépôt des pièces justificatives en PDF et la saisie du RIB de réception. Le versement intervient en 4 à 5 jours ouvrés après validation complète du dossier.
Le piège, c’est la sortie hors cas légal. Un salarié qui rachète ses avoirs avant cinq ans en dehors des treize motifs listés perd l’exonération d’IR sur la totalité des sommes, versements et plus-values comprises. Celles-ci basculent au barème progressif des traitements et salaires, sans application possible du prélèvement forfaitaire unique (PFU), en sus des prélèvements sociaux portés à 18,6 % en 2026 (BOI-RSA-ES-10-20 §130).
Selon les clauses du règlement, l’abondement employeur peut même être confisqué sur la part irrégulièrement débloquée. Dans la pratique, c’est presque toujours un mauvais calcul.
Au moment de quitter le groupe, le salarié a trois options pour ses avoirs, au titre de la cessation du contrat de travail (6°). Débloquer immédiatement, sans condition de délai, solde le compte. Conserver les avoirs dans le PES reste possible, mais les frais de tenue de compte basculent alors à la charge de l’ex-salarié, au tarif qu’indique son relevé Natixis Interépargne.
La troisième voie est le transfert vers un PER, dans le compartiment 2, celui des versements collectifs. Les frais de transfert y sont plafonnés à 1 % si la détention est inférieure à cinq ans, et tombent à 0 % au-delà. Le transfert en nature est à privilégier pour préserver la fiscalité acquise. Pour les critères de choix, on renvoie à notre Guide PER : fiscalité, choix des supports et placements retraite.
Le PER qui reçoit les parts mérite autant d’attention que le transfert lui-même, car ses frais de gestion courent chaque année, aussi longtemps que les parts y restent, alors que le plafond de 1 % ne s’applique qu’une seule fois, au moment du transfert. Caravel plafonne les frais annuels de son plan à 1,38 % tout compris, gestion déléguée, frais sur unités de compte et supports financiers réunis, sans frais d’entrée, de versement, d’arbitrage ni de retrait. Pour un salarié habitué aux FCPE solidaires et ISR du PES, sa gestion déléguée en fonds indexés alignés sur l’Accord de Paris nous semble une belle option.
 ★★★★★4,8 / 5 · Trustpilot
Caravel PER · Gestion déléguée · ETF
- Frais de gestion : 1,38%
- Frais de versement : 0%
- Ticket d’entrée : 500 €
- Centralisez votre épargne retraite en transférant vos anciens contrats
Idéal pour qui transfère son PERCOL La Poste vers un PER indexé et veut garder une allocation ISR sans frais d’entrée ni d’arbitrage
5. Procédures pratiques et comparaison avec les employeurs du groupe BPCE
Comment piloter le PES en pratique, et sur quels points peut-on le comparer aux PEE des employeurs du groupe BPCE, qui ont le même teneur de compte ?
5.1 Espace adhérent, app mobile et arbitrage au départ du groupe
Le portail officiel est interepargne.natixis.com. L’identifiant est votre numéro d’adhérent, qui figure sur le relevé annuel ou la lettre d’accueil de Natixis Interépargne. La première connexion exige un mot de passe et l’activation de la double authentification. La ligne adhérent est joignable au 02 31 07 74 00.
Sur mobile, les mêmes opérations passent par l’application « Mon Épargne Salariale », sur iOS et Android.
La consultation des avoirs vous donne un tableau de bord par FCPE et la ventilation par source (volontaire, intéressement, participation, abondement). La date de disponibilité de chaque versement y figure aussi, et c’est elle qui sert à planifier les retraits à cinq ans.
L’arbitrage entre FCPE se demande en ligne, puis s’exécute sur la base de la valeur liquidative quotidienne, en quelques jours ouvrés.
Au départ de l’entreprise, un transfert vers un PER se décide sur d’autres critères, détaillés dans notre comparatif pour choisir son PER individuel.
5.2 PES La Poste vs PEE Caisse d’Épargne, Banque Populaire et Natixis IM
Les salariés des entités BPCE, Caisse d’Épargne, Banque Populaire et Natixis Investment Managers (Natixis IM) disposent eux aussi d’un PEE.
| Paramètre | PES groupe La Poste | PEE des entités BPCE (Caisse d’Épargne, Banque Populaire, Natixis IM) |
|---|---|---|
| Gestionnaire / teneur de compte | Natixis Interépargne | Natixis Interépargne |
| Plafond légal d’abondement 2026 (PEE) | 8 % du PASS, soit 3 844,80 € | 8 % du PASS, soit 3 844,80 € |
| Plafond légal d’abondement 2026 (PERCOL) | 16 % du PASS | 16 % du PASS |
| Plafond légal rapporté aux versements du salarié | 300 % des versements | 300 % des versements |
| Barème d’abondement de l’employeur | Paliers progressifs dégressifs, fixés par l’accord d’entreprise, non publiés | Fixés par l’accord de chaque entité, non publiés |
| FCPE d’actionnariat employeur | Aucun, le capital n’est pas coté et reste détenu par l’État et la Caisse des Dépôts | Selon l’accord de chaque entité |
| Profils FCPE proposés | 4 profils (mon. / oblig. / divers. / actions ISR) | Selon l’accord de chaque entité |
| Frais de tenue de compte (en poste) | Pris en charge par l’employeur | Pris en charge par l’employeur |
| Frais de tenue de compte (post-départ) | Au tarif que porte le relevé Natixis Interépargne | Au tarif que porte le relevé Natixis Interépargne |
Données à jour : octobre 2026.
Le plafond de 300 % des versements est lui aussi fixé par la loi. Il est donc commun à La Poste et aux caisses régionales, et non un avantage négocié par l’une d’entre elles.
Les barèmes d’abondement sont difficiles à comparer, car aucun document public ne les rassemble. Un salarié qui veut connaître son propre barème d’abondement part donc de l’accord de son entreprise et de son relevé annuel, jamais d’une moyenne de groupe.
La différence documentée entre le PES et les PEE des entités BPCE concerne le FCPE d’actionnariat. La Poste n’a pas de FCPE d’actionnariat, puisque son capital n’est pas coté. Cette absence de FCPE d’actionnariat est neutre pour l’épargnant, voire favorable. Elle évite la surpondération d’un seul titre employeur, fragilité bien connue des plans d’entreprises cotées.
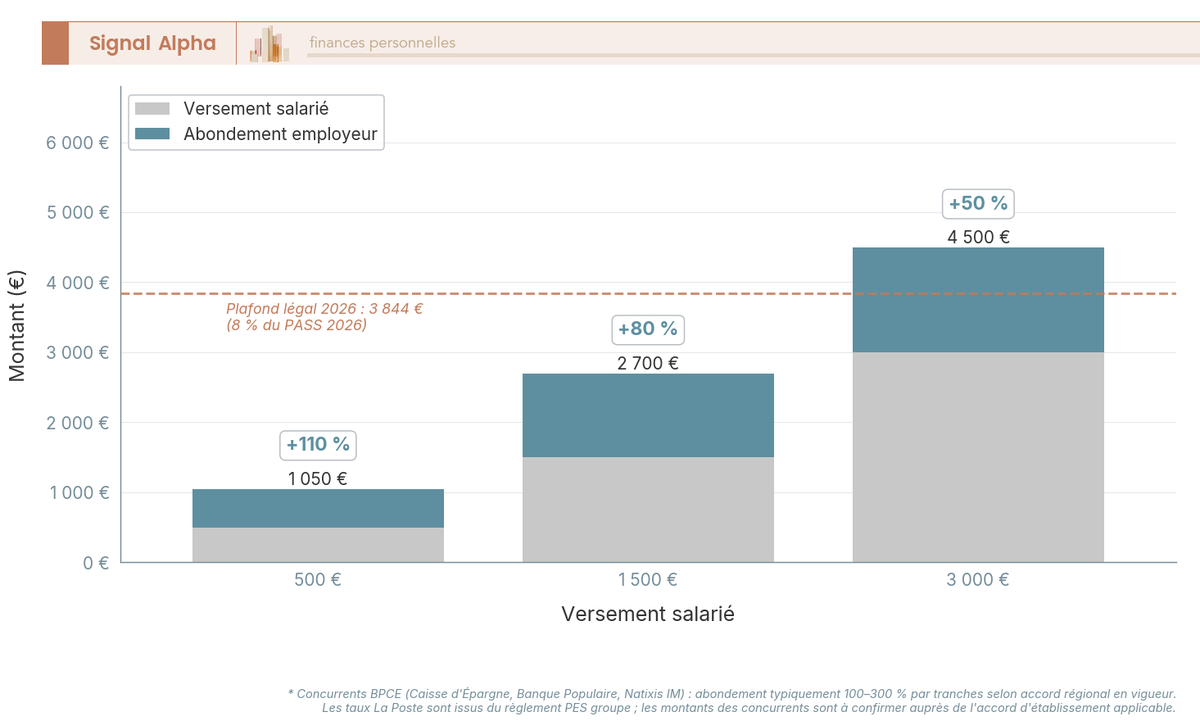
Le diagramme ci-dessus ne couvre que le barème La Poste, en mettant en regard trois montants de versement volontaire et le rendement « jour 1 » que chacun déclenche. Aucune barre n’y représente les PEE des entités BPCE, pour la raison déjà donnée : aucun document public ne rassemble leurs barèmes, donc aucun chiffre comparable n’est disponible. La comparaison avec ces plans figure dans le tableau ci-dessus, paramètre par paramètre. Pour situer le PES parmi les autres enveloppes d’épargne entreprise, nous passons frais et supports en revue dans notre comparatif PEE et PERCOL.
Conclusion
Piloter son plan d’épargne salariale La Poste tient d’abord à un réflexe simple, capter chaque euro d’abondement avant tout autre choix. Sur les premiers paliers du barème PEG, le rendement « jour 1 » dépasse 100 % brut et approche encore 99 % net après la CSG et la CRDS de 9,7 % prélevées à l’entrée. Aucune enveloppe ouverte au grand public n’égale cet effet. C’est à notre avis le seul argument qui justifie de remplir le PES en priorité.
Le second réflexe, et je vous conseille de l’adopter, consiste à aligner le profil du FCPE sur l’horizon de détention, en sécurisant progressivement 12 à 24 mois avant l’échéance. Un repli de marché dans les derniers mois grignote l’abondement capitalisé, ce que cette désensibilisation progressive permet d’éviter.
Les prélèvements sociaux ne diminuent pas avec la durée de détention, et prolonger celle-ci n’apporte aucun allègement. L’avantage que le plan offre sur les autres enveloppes se joue donc à l’entrée, dans l’abondement, et non à la sortie. Maintenir un profil actions ISR sur une épargne longue garde pour autant tout son intérêt, mais celui-ci tient à la prime de risque, pas au régime social.
Au moment où le salarié quitte l’entreprise, le coût du transfert dépend de l’ancienneté des parts. En 2026, les frais de transfert vers un PER restent plafonnés à 1 % tant que les parts ont moins de cinq ans de détention, et nuls au-delà. L’épargne salariale rejoint alors le compartiment 2 du plan.
Je trouve que la conservation des parts se traite souvent trop vite. Son coût n’apparaît qu’après le départ du groupe, quand les frais de tenue de compte pris en charge par l’employeur pendant le contrat passent à la charge de l’ex-salarié. Avant de laisser ses parts dans le plan, on compare le tarif qu’indique son relevé Natixis Interépargne au gain qu’on en attend. Les deux autres issues sont le déblocage immédiat et le transfert vers un PER. Pour un abondement faible ou nul, ou un horizon de trésorerie plus court que la durée de blocage, le plan n’est pas, nous le concédons, le placement à remplir en premier.
Pour aller plus loin, on pourra creuser l’articulation du PES avec le reste du patrimoine via notre guide pour optimiser ses finances en 2026, ou approfondir la cible long terme avec notre méthode pour préparer une retraite à un million d’euros.
Pour récapituler, voici les contrats partenaires mentionnés plus haut :
★★★★★4,8 / 5 · TrustpilotCaravel PER · Gestion déléguée · ETF
- Frais de gestion : 1,38%
- Frais de versement : 0%
- Ticket d’entrée : 500 €
- Centralisez votre épargne retraite en transférant vos anciens contrats
Idéal pour qui transfère son PERCOL La Poste vers un PER indexé et veut garder une allocation ISR sans frais d’entrée ni d’arbitrage
FAQ : Plan épargne salariale La Poste
Le PEE La Poste est-il un bon placement ?
Oui, mais principalement grâce à l’abondement employeur. Le FCPE LA POSTE ISR ACTIONS 100 affiche 10,54 % par an sur cinq ans au 30 septembre 2026 (rapport mensuel de LBP AM), mais reste 1,38 point sous son propre indice de référence. Et la comparaison avec un ETF actions Europe en PEA ne tient pas, puisque l’AMF classe ce FCPE en actions internationales, 35 % de son indice étant hors zone euro.
Avec le barème dégressif de La Poste, l’abondement peut dépasser 100 % du premier euro versé sur les premières tranches, un rendement immédiat qu’aucun placement de marché ne reproduit. Le PEE devient un mauvais placement seulement si l’abondement est faible ou nul, si les frais de gestion grèvent le rendement, ou si le blocage de 5 ans dépasse votre horizon de trésorerie.
Quel est le montant de l’abondement épargne salariale La Poste en 2026 ?
Le barème PEG La Poste dépend d’un accord d’entreprise qui n’est pas rendu public et ses paliers sont republiés chaque année, donc le seul chiffre fiable pour votre situation est celui de votre relevé Natixis Interépargne.
Les plafonds légaux, eux, sont connus. L’article L3332-11 du code du travail limite l’abondement du PEG à 8 % du PASS, soit 3 844,80 € en 2026 (PASS 2026 = 48 060 €), et celui du PERCOL à 16 % du PASS.
Comment récupérer son épargne salariale La Poste avant 5 ans ?
Le code du travail prévoit treize motifs de déblocage anticipé (art. R. 3324-22) : sept sont à demander dans les 6 mois suivant l’événement, les six autres s’invoquent à tout moment (art. R. 3324-23).
La demande se fait sur l’espace web de Natixis Interépargne (interepargne.natixis.com). Les fonds arrivent en 4 à 5 jours ouvrés après validation. Attention : sortir hors de ces treize cas fait basculer la totalité des sommes au barème progressif de l’IR, sans application du PFU.
Quelle est la fiscalité à la sortie du PES La Poste ?
Après 5 ans de blocage, les sommes sont totalement exonérées d’impôt sur le revenu, plus-values des FCPE comprises. Seuls les prélèvements sociaux restent dus, au taux de 18,6 % depuis la LFSS 2026, comme l’établissent la fiche F2329 de service-public.fr (juin 2026) et le livret épargne salariale de l’AMF (mars 2026). Pour la déductibilité des versements sur le PERCOL, consultez notre article dédié.
Que faire de son épargne salariale La Poste quand on quitte le groupe ?
Au départ, trois options s’offrent à vous. Débloquer immédiatement via le motif « cessation du contrat de travail », en conservant l’exonération d’IR. Conserver les avoirs dans le PES, les frais de tenue de compte passant à votre charge. Ou transférer vers un PER, sur le compartiment 2, sans imposition immédiate des gains, avec des frais de transfert plafonnés à 1 % avant 5 ans de détention et à 0 % au-delà (service-public.fr, fiche F34982, juin 2026).
Le transfert en nature reste à privilégier. Notre comparatif des PER individuels détaille frais et supports.
Bonjour et merci pour cet article, je débute complètement sur le sujet. Mon service RH nous a présenté le plan la semaine dernière, je suis ressorti de la réunion sans avoir tout saisi. Ce que je retiens pour cette année, c’est 1 500 € d’abondement au maximum sur le PEG et 1 700 € sur le Percol. J’ai compris que ces deux montants se partageaient la même enveloppe employeur, donc qu’il faut choisir lequel des deux j’alimente en priorité. C’est bien ça ? Je préfère demander avant de signer mon bulletin de versement, je n’ai pas envie de rater une partie de l’abondement faute d’avoir bien compris.
Bonjour Franck, vous avez raison de vérifier avant de remplir votre bulletin. Non, vous n’avez pas à choisir lequel alimenter. Le PEG et le PERCOL ne se partagent pas une enveloppe employeur commune, chacun a son propre plafond annuel d’abondement au titre de 2026, comme nous l’expliquons dans la section sur l’abondement employeur. Ne verser que sur un seul des deux laisse donc de côté l’abondement de l’autre. L’idée d’un budget unique vient souvent de la réunion de présentation. Pour les montants eux-mêmes, c’est Natixis Interépargne qui calcule l’abondement et votre relevé annuel qui les indique.
Cordialement,
L’équipe Signal Alpha