Dernière mise à jour : septembre 2026
Vous avez vu le ticker ETL sur Boursorama, le cours autour de 1,71 € en septembre 2026, et la mention « Eutelsat » dans une vieille liste d’actions à dividende. Vous vous demandez si ce titre déprimé cache une opportunité sur fond de souveraineté spatiale européenne, ou si le marché a de bonnes raisons de le sanctionner : l’action cote environ 32 % sous l’objectif médian du consensus, qui se situe à 2,5 €.
Le problème, c’est que la quasi-totalité des contenus disponibles s’arrête à un graphique de cours et à un avis bull/bear sommaire, sans creuser ce qui a fondamentalement changé depuis la fusion avec OneWeb en septembre 2023.
Or il s’est passé beaucoup de choses récemment. L’augmentation de capital de 1,5 Md€ exécutée fin 2025 a dilué d’environ 60 % les actionnaires qui n’y ont pas souscrit, le dividende est suspendu depuis fin 2022, S&P a retiré sa notation en septembre 2025, et Starlink exploite une constellation de plusieurs milliers de satellites actifs, sans commune mesure avec celle d’Eutelsat.
Le pic d’investissements reste à venir : après 593,9 M€ de capex sur l’exercice 2025-26, le groupe prévoit environ 1,2 Md€ sur l’exercice 2026-27 pour la constellation IRIS². En pratique, beaucoup d’investisseurs particuliers confondent encore Eutelsat avec un titre de rendement, alors que le dossier est devenu un pari de turnaround industriel à horizon 2028-2030.
Alors, faut il investir dans eutelsat en 2026 ? Selon nous, une ligne Eutelsat ne se défend plus que pour les profils les plus tolérants au risque. Rien n’indique, je le crains, que le marché ait déjà intégré le pire.
 En résumé
Non pour la plupart des profils : Eutelsat est devenu un pari de redressement industriel à horizon 2028-2030, et rien n’indique que le marché ait déjà intégré le pire, car une nouvelle dilution reste possible.
- L’action cote environ 32 % sous l’objectif médian des analystes. L’objectif de 2,5 € date de juillet 2026, après l’augmentation de capital. À 1,71 €, l’écart traduit le doute sur l’exécution, pas une aubaine prouvée.
- Le pic d’investissements est encore à venir, pas derrière. Après 593,9 M€ d’investissements sur l’exercice 2025-26, le groupe en prévoit environ 1,2 Md€ sur l’exercice 2026-27.
- Dilution d’environ 60 % pour l’actionnaire qui n’a pas souscrit. L’augmentation de capital de 1,5 Md€ exécutée fin 2025 a multiplié par près de 2,5 le nombre d’actions.
- Le dividende est suspendu depuis fin 2022. Aucune reprise n’est annoncée, et les listes d’actions à dividende qui citent encore Eutelsat reposent sur des données antérieures à la fusion de 2023.
- Nous déconseillons le titre à la plupart des profils. Qui achète malgré tout s’en tient à 1 à 3 % du portefeuille actions : cette taille limite la perte si une nouvelle dilution survient.
1. Eutelsat post-fusion : ce que l’on achète vraiment en 2026
Eutelsat en 2026, ce n’est plus l’opérateur français de satellites géostationnaires (GEO) que beaucoup ont en tête depuis dix ans, c’est un groupe hybride né d’une fusion récente, dont le périmètre industriel a été réinventé. Le profil de risque a changé au moins autant que le métier.
1.1 Une fusion 2023 qui change tout : Eutelsat Group, GEO + LEO
Eutelsat Group SA est une société anonyme française dont le siège est installé à Issy-les-Moulineaux. Le titre se négocie sur Euronext Paris sous le ticker ETL (ISIN FR0010221234) et, en parallèle, sur le London Stock Exchange sous le même ticker.
La société telle qu’on la connaît aujourd’hui n’existe que depuis le 28 septembre 2023, date de la fusion entre Eutelsat Communications, l’opérateur GEO européen historique, et OneWeb, la constellation britannique en orbite basse (LEO). L’opération s’est faite par échange d’actions, sans apport d’argent frais initial, ce qui explique pourquoi le bilan a très vite eu besoin d’être consolidé par la suite, à un coût pour l’actionnaire historique que l’on chiffre plus loin.
Cette fusion a doté le groupe d’une infrastructure unique parmi les opérateurs européens cotés. D’un côté, 31 satellites géostationnaires à 36 000 km au 30 juin 2026, qui diffusent historiquement des bouquets TV en Europe, au Moyen-Orient et en Afrique. De l’autre, environ 600 satellites en orbite basse à 1 200 km, soit la constellation OneWeb, dont la cible historique est de 648 satellites actifs plus quelques satellites de rechange.
C’est ce double étage GEO + LEO qui justifie le nouveau nom commercial « Eutelsat Group » et qui structure tout le reste, du modèle économique à la dette.
La double cotation Paris-Londres n’est pas qu’un héritage symbolique. Elle reflète un actionnariat partagé entre intérêts français, britanniques, indiens (Bharti Global) et logistiques (CMA CGM), un point qui a pesé directement sur la mécanique des augmentations de capital, décortiquée plus loin.
1.2 De quoi vit Eutelsat aujourd’hui : Video, Government, IRIS²
Sur l’exercice fiscal FY2024-25, clos le 30 juin 2025, le chiffre d’affaires consolidé d’Eutelsat Group s’est établi à 1 243,7 M€, en hausse de 2,5 % par rapport au total de 1 213,0 M€ de FY2023-24. Les quatre verticales opérationnelles ont apporté 1 226,3 M€ de ce montant. Le chiffre d’affaires s’est ensuite stabilisé sur l’exercice FY2025-26, clos le 30 juin 2026 et dont les résultats ont été publiés le 7 août 2026. La répartition par activité de ce dernier exercice montre une transition industrielle qui n’est ni théorique, ni anodine.
| Segment | CA FY2025-26 | Dynamique |
|---|---|---|
| Video (broadcast TV GEO) | 519,2 M€, soit 43 % des quatre verticales | Déclin structurel, migration OTT |
| Government Services | 235,5 M€ | +17,7 % à périmètre comparable, contrat 1 Md€ Min. Armées FR |
| Fixed Connectivity | 270,0 M€ | +15,6 % à périmètre comparable |
| Mobile Connectivity (aéro/maritime) | 172,4 M€ | +15,9 % à périmètre comparable |
| Ensemble connectivité (Government + Fixed + Mobile) | 677,9 M€, soit 57 % des quatre verticales | Croissance à deux chiffres sur chaque segment |
Données à jour : septembre 2026.
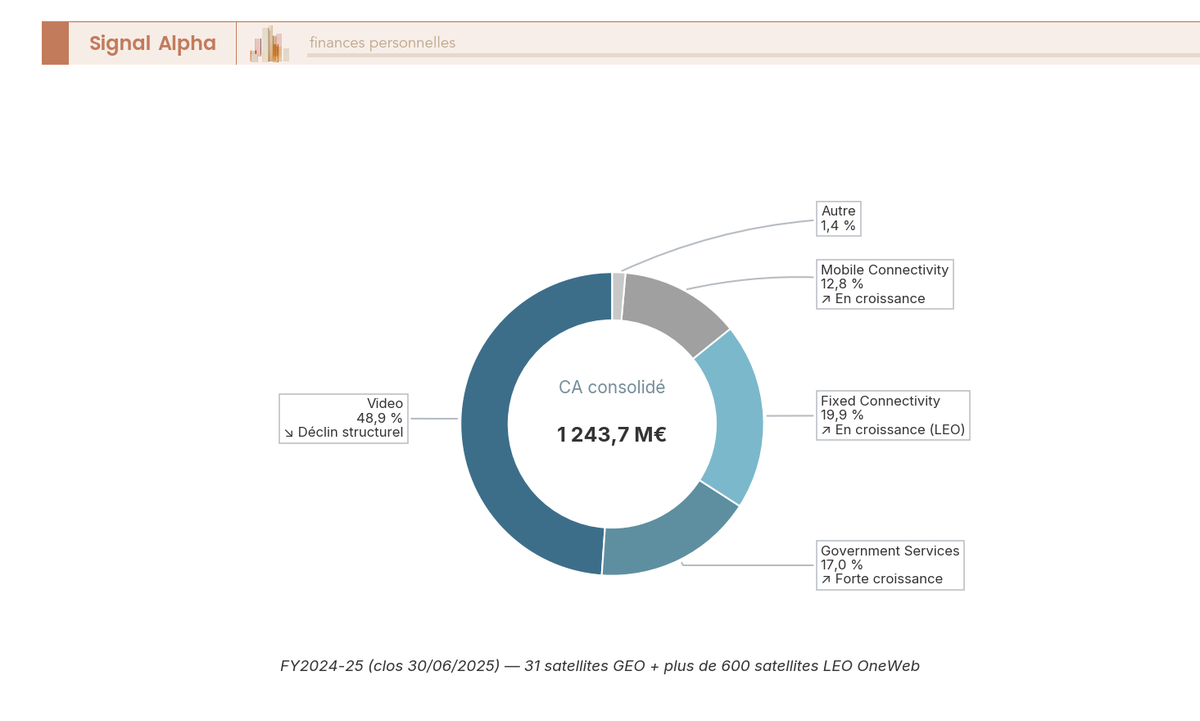
La Video pèse donc encore 43 % des revenus des quatre verticales, et cette activité reste en déclin structurel, à mesure que les bouquets TV satellitaires perdent du terrain face aux plateformes OTT et que des satellites en fin de vie ne sont pas tous remplacés. Le centre de gravité a pourtant basculé, puisque la connectivité représente désormais 57 % de ces mêmes revenus et croît à deux chiffres sur chacun de ses trois segments.
La direction publie des objectifs chiffrés à l’échelle du groupe, sans objectif précis sur la baisse de la division Video. C’est un signal que j’ai appris à prendre au sérieux : la priorité affichée est de raconter le pivot, pas de projeter une trajectoire négative explicite.
Le second pilier, Government Services, change la nature du dossier. Eutelsat a signé un contrat-cadre d’environ 1 Md€ avec le Ministère des Armées français, sur des marges historiquement élevées et des durées longues. C’est ce qui transforme progressivement Eutelsat d’opérateur broadcast en opérateur de souveraineté numérique européenne, une lecture qui servira plus loin à évaluer la thèse bull et à nourrir votre regard sur l’avenir d’Eutelsat.
À cette mécanique se superpose IRIS² (Infrastructure for Resilience, Interconnectivity and Security by Satellite), le programme phare de connectivité souveraine de l’Union européenne, doté d’un budget de 10,6 Md€ sur la décennie. La concession a été attribuée le 31 octobre 2024 au consortium SpaceRISE, qui réunit Eutelsat, SES et Hispasat comme opérateurs principaux. Eutelsat y joue un rôle clé d’autorité technique sur la composante LEO, son terrain OneWeb.
Le programme de financement d’environ 5 Md€ couvrant 2026-2029 a été bouclé le 5 mars 2026 par une émission obligataire de 1,5 Md€, avec une capacité opérationnelle initiale de Gen2 visée en 2028. Le groupe vise pour ses quatre verticales un chiffre d’affaires entre 1,5 et 1,7 Md€ à fin FY2028-29, avec une marge d’EBITDA ajusté attendue au-dessus de 60 %. La thèse industrielle est désormais chiffrée, mais elle reste lointaine. Entre-temps, il faut financer l’attente.
Un dernier point sous-estimé sur le positionnement, c’est que Eutelsat ne cherche pas à concurrencer Starlink sur le marché grand public européen. Le groupe se concentre sur les segments où la souveraineté ou les contrats institutionnels priment, c’est-à-dire le B2B, le gouvernemental et la défense. Confondre le combat Eutelsat-Starlink avec un duel B2C est l’une des erreurs les plus courantes du dossier. C’est aussi celle qui biaise le plus l’actualité d’Eutelsat que vous lirez dans la presse généraliste.
Le périmètre industriel désormais clair, il faut regarder les chiffres : le bilan, le capex, le cash. C’est là que se joue concrètement la viabilité de la thèse Eutelsat, et c’est là que se cachent les mauvaises surprises pour celui qui croit acheter un titre de rendement.
2. Santé financière : dette, capex, dividende suspendu
La question qui suit, c’est de savoir si le bilan tient pendant la traversée. La réponse courte tient en deux temps : le bilan s’est nettement renforcé après l’augmentation de capital, mais le free cash flow restera sous pression tant que le pic d’investissement, attendu en FY2026-27, ne sera pas passé.
2.1 CA, EBITDA ajusté, capex : la courbe en J du free cash flow
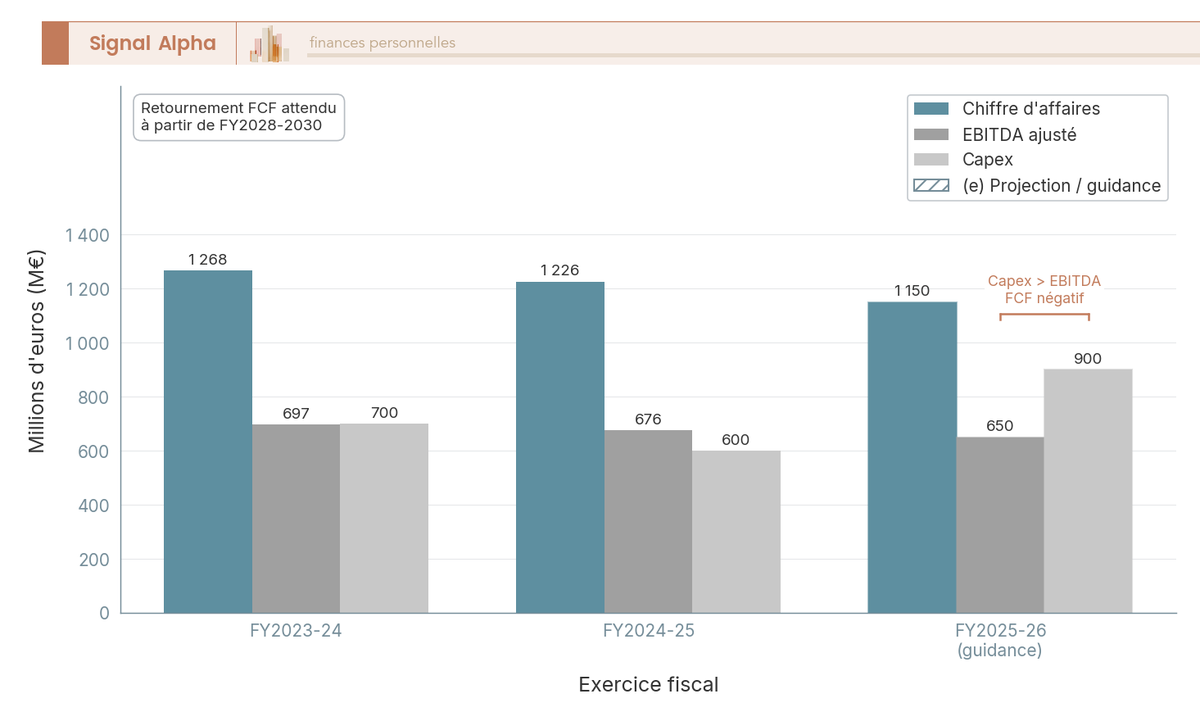
Le triptyque financier d’Eutelsat suit une courbe en J : on accepte un free cash flow (FCF) négatif aujourd’hui pour financer les investissements censés générer le cash de demain. Les comptes FY2025-26, publiés le 7 août 2026, remplacent la guidance par du réalisé et permettent de juger sur pièces ce que vaut l’eutelsat bourse à ce stade.
| Indicateur | FY2023-24 | FY2024-25 | FY2025-26 (publié) |
|---|---|---|---|
| Chiffre d’affaires consolidé (M€) | 1 213,0 | 1 243,7 | 1 235,9 |
| EBITDA ajusté (M€) | 718,9 | 676,2 | 632,4 |
| Capex brut (M€) | 517,1 | 449,8 | 593,9 |
| Free cash flow opérationnel | proche de zéro | négatif | négatif (pic de capex encore à venir) |
Données à jour : septembre 2026.
Le chiffre d’affaires se stabilise à 1 235,9 M€, en recul de 0,6 % en publié mais en hausse de 3,0 % à changes constants, porté par une activité LEO qui atteint 297,0 M€, soit environ un quart du total. L’EBITDA ajusté, lui, s’érode de 676,2 M€ (marge de 54,4 %) en FY2024-25 à 632,4 M€ (marge de 51,2 %) en FY2025-26.
L’exercice se solde par une perte nette part du groupe de 457,3 M€, un chiffre qui choque mais qui est cohérent avec le calendrier d’investissement, après 1 081,9 M€ de pertes en FY2024-25, alourdies par 720 M€ de dépréciations.
Le pic de capex n’est pas passé, il reste à franchir. Le capex brut FY2025-26 ressort à 593,9 M€, en dessous des environ 900 M€ que le management anticipait encore en février 2026, un décalage de calendrier sur certains jalons industriels qui ne se prolongera pas. Le capex de l’exercice FY2026-27 est attendu autour de 1,2 Md€, dans un plan d’investissement d’environ 4 Md€ sur 2026-2029, financé par un refinancement de 5 Md€.
La dette nette est retombée à 1 464,6 M€ au 30 juin 2026, contre 2 627 M€ un an plus tôt, grâce à l’augmentation de capital (AK) de 1,5 Md€ exécutée fin 2025.
Le levier dette nette / EBITDA ajusté publié ressort à 2,32x au 30 juin 2026, contre 3,88x un an plus tôt ; il remonte toutefois depuis les 2,00x du 31 décembre 2025, parce que la montée du capex Gen2 et IRIS² réabsorbe une partie de l’effet de l’AK. Il reste néanmoins sous les quelque 2,7x que le management projetait encore au printemps 2026.
Le coût moyen de la dette après couverture s’établit à 4,37 %, pour une maturité moyenne de 4,2 ans. Le groupe dispose d’environ 2,3 Md€ de liquidité, complétés par une facilité garantie par des agences de crédit export d’environ 690 M€, non tirée.
Le levier reste donc surveillé sans traduire une zone de stress à court terme. Toute la rentabilité économique du dossier se joue dans la capacité à faire repasser le FCF en zone positive entre FY2027-28 et FY2029-30, lorsque le capex se normalisera et que les revenus Government et IRIS² monteront en puissance.
2.2 Dividende suspendu : Eutelsat n’est pas un titre de rendement
C’est la clarification utile pour un particulier qui regarde l’eutelsat action aujourd’hui. Eutelsat dividende 2026, il n’y en a pas, et aucune communication du management n’évoque sa reprise. Le dernier acompte a été versé le 16 décembre 2022 (ex-date 17 novembre 2022), donc avant la fusion. Depuis 2023, la priorité affichée est sans ambiguïté, d’abord l’investissement (Gen2, IRIS²), ensuite le désendettement.
Beaucoup d’outils patrimoniaux et de listes d’actions à dividende grand public continuent pourtant de mentionner Eutelsat comme valeur de rendement, parce qu’ils s’appuient sur des historiques antérieurs à la fusion de 2023. Tout investisseur qui cherche un rendement courant doit écarter Eutelsat de sa liste, sous peine de construire une stratégie de revenus sur un titre qui n’en distribue plus. Le sujet est traité plus largement dans notre guide actions à dividendes 2026 : PS à 18,6 %, Aristocrats, Real Estate et REIT US.
Le profil de crédit pointe dans la même direction. S&P Global a retiré sa notation sur Eutelsat le 16 septembre 2025 (rating antérieur ‘B-‘), et Moody’s a confirmé une notation Ba3 perspective stable le 1er décembre 2025. Concrètement, le crédit reste catégorisé spéculatif (high yield), avec un coût de refinancement structurellement plus élevé qu’un comparable investment grade. Le retrait de la couverture S&P réduit la transparence du marché obligataire sur le titre.
Note de Henri
suivre la politique monétaire depuis des années m’a appris que les pics de capex sur des actifs longs ne se jugent pas à leur niveau absolu, mais au moment du cycle de taux où ils tombent. Franchir un pic de capex d’environ 1,2 Md€ alors que la détente monétaire s’est interrompue et que les taux remontent depuis juin 2026 rend le coût de refinancement plus lourd que ce que les chiffres bruts suggèrent, c’est un point que peu de commentaires sur Eutelsat intègrent.
2.3 Augmentation de capital 1,5 Md€ et risque de dilution résiduelle
La fusion de septembre 2023 s’était faite par échange d’actions, sans cash neuf. Pour financer la phase haute du capex, Eutelsat a annoncé en juin 2025 une augmentation de capital (AK) de 1,5 Md€, exécutée entre novembre et décembre 2025.
828 M€ ont été levés via une tranche réservée aux actionnaires de référence, à 4,00 € par action, et 670 M€ via des droits préférentiels de souscription (DPS) ouverts à tous les actionnaires existants, à un prix d’émission de 1,35 € par action, fortement décoté par rapport au cours pré-annonce.
Pour un minoritaire passif, l’opération se mesure en nombre d’actions. Le capital est passé de 475 178 378 actions avant l’opération à 1 178 308 106 après, selon l’avis de résultat publié en décembre 2025 ; un actionnaire qui n’a rien souscrit conserve donc le même nombre de titres dans un capital près de 2,5 fois plus grand.
L’actionnaire qui n’a pas exercé ses droits a vu sa part du capital diluée d’environ 60 %. Celui qui a exercé tous ses DPS n’a subi que la dilution de la tranche réservée, environ 30 %.
La règle pratique qui en découle est, selon nous, l’un des rares points sur lesquels la question « faut il investir dans eutelsat » ne se discute plus. En cas d’achat, la taille reste modeste, dans la limite de 1 à 3 % du portefeuille actions. Une nouvelle AK reste possible si le capex IRIS² ou Gen2 dérape, et à cette taille de ligne, une nouvelle dilution n’abîme pas le portefeuille global.
L’AK a aussi recomposé le tour de table. La géographie de l’actionnariat à l’issue de l’opération, telle que publiée en décembre 2025, se présente ainsi.
| Actionnaire | Part post-AK | Origine |
|---|---|---|
| État français, via l’Agence des participations de l’État (APE) | 29,65 % | Renforcée fin 2025 |
| Bharti Space (Sunil Mittal) | 17,88 % | Issu de OneWeb |
| HM Government (Royaume-Uni) | 10,89 % | Hérité de OneWeb, renforcé 2025 |
| CMA CGM (Rodolphe Saadé) | 7,46 % | Investissement 2022-2023 |
| Fonds Stratégique de Participations (FSP) | 4,99 % | Renforcée fin 2025 |
| Flottant et autres | 29,13 % | — |
Données à jour : septembre 2026.
Deux conséquences pratiques ressortent de ce tableau, et elles influent directement sur l’eutelsat cours au quotidien. Le flottant est tombé à environ 29 % du capital, ce qui expose les volumes à des secousses dès qu’un actionnaire de référence ajuste sa position.
La gouvernance, elle, se partage entre quatre blocs stratégiques aux intérêts partiellement divergents (souveraineté française via l’APE, héritage britannique, intérêt indien avec Bharti, logique logistique avec CMA CGM), auxquels s’ajoute le FSP : les arbitrages peuvent donc privilégier IRIS² et l’autonomie européenne au détriment de la rémunération de l’actionnaire minoritaire. C’est une logique de souveraineté plus que de cash-back, rarement explicitée dans les contenus disponibles, et elle doit entrer dans le calibrage de vos attentes en tant qu’actionnaire.
3. Thèse bull, thèse bear et cours de l’action ETL
La situation boursière s’est dégradée depuis le printemps 2026 : le titre a perdu environ 39 % depuis début mai 2026 et cote désormais nettement sous l’objectif médian des analystes. On part du cours, parce que cet écart mesure aujourd’hui la défiance du marché plus qu’une marge de sécurité.
3.1 Cours ETL sur 5 ans et consensus brokers : un titre 32 % sous l’objectif médian
Au 25 septembre 2026, l’action Eutelsat clôture à 1,71 €, environ 39 % sous son niveau de début mai 2026, pour une capitalisation d’environ 2,0 Md€. Le rebond du début d’année 2026 est pour l’essentiel effacé. Le titre est revenu près de son plus-bas des 52 dernières semaines (1,59 €).
Le parcours long reste marqué par la fusion. Avant juillet 2022, le cours évoluait dans une zone à deux chiffres en euros, puis l’annonce de la fusion OneWeb a déclenché une chute brutale, jusqu’à un plus-bas historique de 0,90 € en séance le 24 février 2025.
Dix jours plus tard, la vague d’achats sur la défense européenne portait le titre à 7,24 € en séance le 6 mars 2025, avant une longue redescente. Sur les 52 semaines précédant le 25 septembre 2026, le titre a oscillé entre 1,59 € et 4,56 €, une amplitude qui traduit la violence des revirements du marché sur ce dossier.
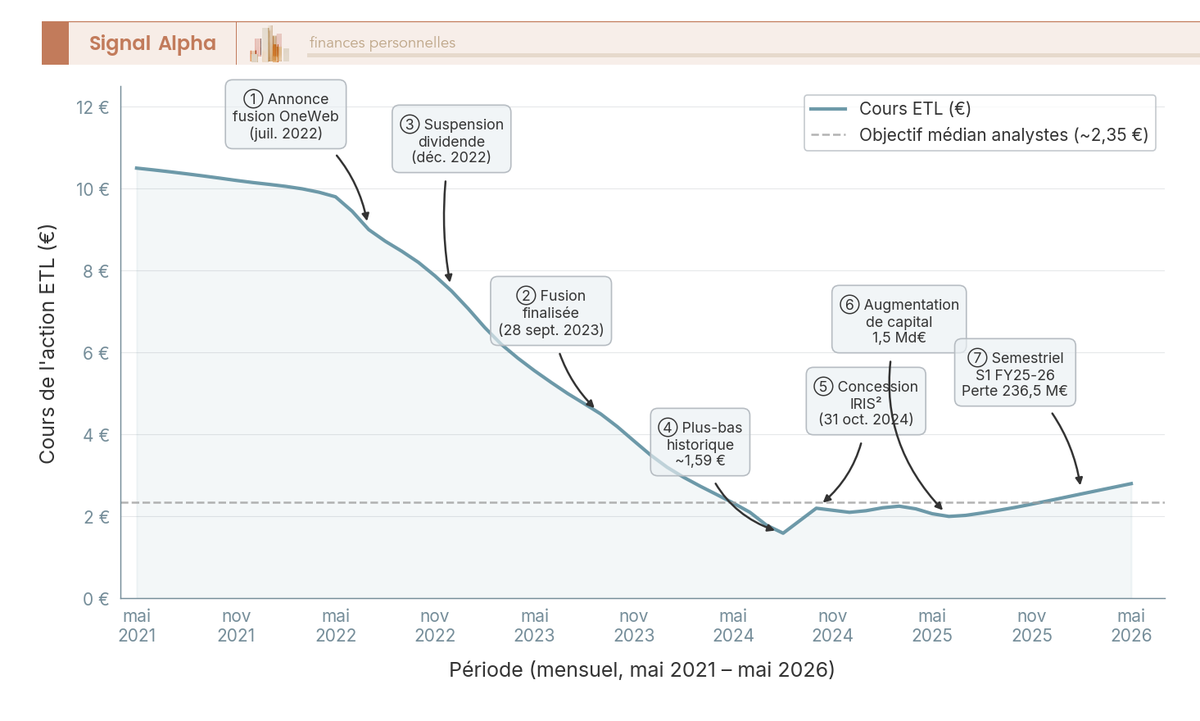
Le titre est suivi par une dizaine de brokers (Oddo BHF, Kepler Cheuvreux, Bryan Garnier, Berenberg, Barclays, JP Morgan, Deutsche Bank, BNP Paribas Exane). Le consensus collecté par Eutelsat au 28 juillet 2026, sur 5 estimations, donne un objectif de cours médian de 2,5 €, une moyenne de 2,3 € et une fourchette de 1,4 € à 2,7 €. Deutsche Bank publiait déjà en décembre 2025 un objectif à 2,30 € en rating Hold.
Les avis ne sont pas homogènes : les brokers franco-européens (Oddo, Kepler) restent plus constructifs sur la thèse IRIS² que les anglo-saxons (Barclays, JP Morgan), davantage focalisés sur le capex et la pression Starlink.
À 1,71 € pour un objectif médian de 2,5 €, le titre cote environ 32 % sous le consensus, alors qu’il se payait au-dessus des objectifs des analystes en mai 2026. Le marché ne paie plus le redressement d’avance, il le sanctionne.
Cette décote ne constitue pas pour autant, estimons-nous, une marge de sécurité acquise, car elle reflète une dilution sévère des actionnaires historiques et un pic d’investissements encore à venir. La mécanique de sélection de titres dans ce type de configuration est détaillée dans notre analyse du stock picking en 2026, avec 98 % des fonds actifs européens battus par leurs indices selon SPIVA.
3.2 Thèse bull vs thèse bear : IRIS² et défense face à Starlink, capex et gouvernance
Quatre arguments soutiennent la thèse bull. Le premier est le multiple compressé : une capitalisation d’environ 2,0 Md€ au 25 septembre 2026 pour 1 235,9 M€ de chiffre d’affaires et 632,4 M€ d’EBITDA ajusté sur l’exercice FY2025-26, soit une décote nette par rapport aux comparables historiques. Le deuxième est IRIS², dont le budget de 10,6 Md€ et la concession SpaceRISE attribuée le 31 octobre 2024 offrent une visibilité de revenus longue durée sur un client souverain, à faible risque d’annulation politique.
Le troisième est la composante défense, portée par le contrat-cadre de 1 Md€ avec le Ministère des Armées français et un contexte de hausse durable des budgets européens. Le quatrième est le scénario deep value, désormais adossé à des objectifs chiffrés par le management en août 2026, à savoir un chiffre d’affaires des quatre verticales entre 1,5 et 1,7 Md€ à l’horizon FY2028-29 et une marge d’EBITDA ajusté attendue au-dessus de 60 %.
Une normalisation du free cash flow après le pic de capex de FY2026-27 et un retour, même modeste, du dividende rendraient alors une cible supérieure à 4 ou 5 € défendable. Ce scénario suppose toutefois une exécution sans accroc sur plusieurs années.
Cinq risques pèsent en sens inverse. Starlink exploite une constellation de plusieurs milliers de satellites actifs, plusieurs fois la taille de la flotte OneWeb et ses quelque 600 satellites, et maintient une pression durable sur les marges Connectivity. Kuiper d’Amazon entre en phase commerciale courant 2026 et ouvre un second front concurrentiel. Le déclin du segment Video, qui représente encore 43 % des revenus des quatre verticales en FY2025-26, peut par ailleurs accélérer plus vite qu’anticipé et fragiliser le coussin GEO.
Le risque d’exécution du capex reste entier. Le pic d’investissement n’est plus derrière le groupe mais reste à franchir, autour de 1,2 Md€ attendus en FY2026-27, au sein d’un plan d’environ 4 Md€ sur 2026-2029. Un dérapage Gen2 ou IRIS² pourrait imposer un nouveau tour de financement, comme l’enchaînement 2023-2025 l’a montré. L’augmentation de capital de fin 2025 a dilué d’environ 60 % l’actionnaire qui n’a pas exercé ses droits préférentiels de souscription.
Enfin, la gouvernance de coalition continue de privilégier la souveraineté sur la rémunération du minoritaire. Le retrait de la notation S&P en septembre 2025 dégrade en parallèle la transparence financière du dossier.
L’asymétrie est nette. La thèse bull repose sur du temps long, avec des objectifs qui ne se vérifient qu’à l’horizon FY2028-29, tandis que la thèse bear se joue au présent. C’est typique d’un dossier de deep value patient, dont la décote n’a de sens que sur un horizon supérieur à 5 ans.
À nos yeux, une ligne Eutelsat ne se défend plus que pour le profil le plus tolérant au risque, capable d’encaisser une nouvelle dilution ou plusieurs années sans free cash flow positif. Sur la distinction entre vraie décote et piège de valeur, notre guide value investing 2026 : actions décotées, ratios PER et comment distinguer la vraie décote du piège de valeur détaille les critères qui départagent les deux.
4. Comment investir concrètement : PEA, alternatives, grille de décision
Il faut maintenant répondre à la question pratique : si vous décidez d’entrer, dans quelle enveloppe, avec quelle taille, et avec quelles alternatives si le profil ne vous convient pas ?
4.1 PEA ou CTO : pourquoi le PEA est presque toujours la bonne réponse
Eutelsat Group SA étant une société française à siège fiscal en France, ses actions cotées sur Euronext Paris sont éligibles au PEA, ce que confirment les listes officielles publiées par Bourse Direct, BoursoBank et Fortuneo. C’est l’un des rares dossiers satellitaires accessibles dans cette enveloppe pour un particulier français.
| Critère | PEA | CTO |
|---|---|---|
| Éligibilité Eutelsat | Oui (société française) | Oui |
| Plafond de versement | 150 000 € (PEA) ou 225 000 € combiné PEA + PEA-PME | Pas de plafond |
| Fiscalité dividendes (perçus en compte) | Non imposés tant qu’aucun retrait ; à la sortie après 5 ans : IR exonéré, PS 18,6 % | Dividendes imposés au PFU 31,4 % (IR 12,8 % + PS 18,6 %) chaque année |
| Fiscalité plus-values | Après 5 ans : IR exonéré, PS 18,6 % | PFU 31,4 % (option barème possible) |
| Retenue à la source | Pas applicable (société FR, distribution sur compte FR) | Pas applicable (société FR) |
Données à jour : septembre 2026.
Concrètement, sur un dossier de turnaround à dividende suspendu mais à potentiel de plus-value à 5-7 ans, le PEA conserve environ 18,7 % de plus-value nette de plus que le CTO si le cours double sur l’horizon. Vous trouvez une analyse courtier par courtier dans notre comparatif PEA 2026, et la logique du compte-titres ordinaire en complément quand le plafond PEA est saturé.
Une confusion revient régulièrement : le PEA modifie la fiscalité de sortie, il ne protège pas contre la baisse du cours. Acheter Eutelsat en PEA reste un acte de prise de risque sur le sous-jacent.
Concernant les frais de courtage, Bourse Direct facture 0,99 € l’ordre jusqu’à 500 € et Trade Republic applique 1 € de frais fixe par ordre (tarifs consultés en septembre 2026). Sur une ligne de 500 à 2 000 €, un frais fixe de 1 € représente 0,05 à 0,2 % de friction, négligeable au regard de la volatilité d’ETL.
Autre option adaptée à cet achat, XTB applique 0 % de commission sur les actions et les ETF jusqu’à 100 000 € investis par mois, PEA compris, avec un dépôt minimum de 1 € (tarifs consultés en septembre 2026). Sur un ordre Eutelsat en euros, la friction de courtage est donc nulle en pratique.
 ★★★★★4,2 / 5 · Trustpilot
XTB PEA Courtier · PEA 0 % commission
- Commission actions et ETF : 0 % (là où un ordre coûte encore 0,99 € chez Bourse Direct et 1 € chez Trade Republic)
- Ticket d’entrée : 1 €
- Volume mensuel sans commission : 100 000 € (un plafond que peu d’investisseurs particuliers atteignent en pratique)
- Frais d’inactivité : 10 € (une seule transaction dans l’année suffit à les éviter)
Idéal pour acheter Eutelsat en PEA sans commission de courtage
4.2 Alternatives cotées et ETF : SES, Iridium, Viasat, Aerospace & Defense
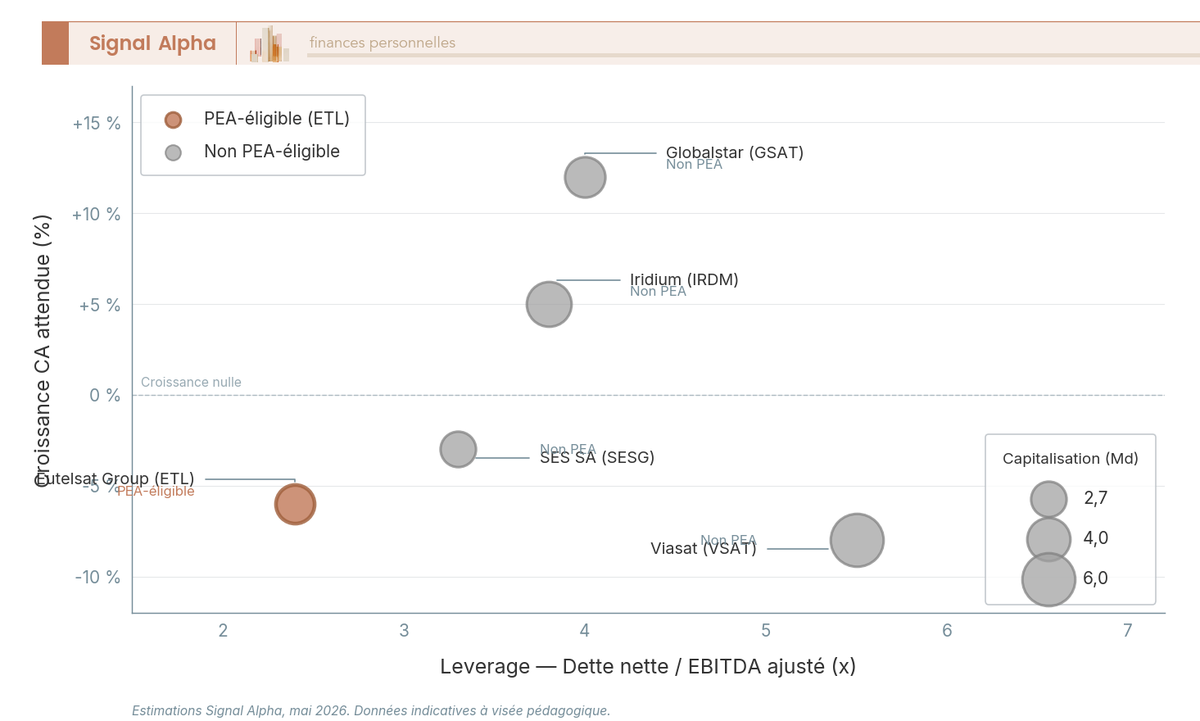
Si Eutelsat ne vous convient pas, le paysage des opérateurs satellitaires cotés est étroit, contraignant pour un PEA, et il se réduit encore en 2026. SES SA (Luxembourg/Paris, 1,7 Md€ de capitalisation sur Euronext Paris au 24 septembre 2026, partenaire IRIS²) n’est pas éligible PEA en raison de son siège luxembourgeois. Le groupe a consolidé Intelsat et opère désormais bien au-delà de sa flotte historique GEO et MEO O3b, au prix d’un levier net ajusté de 4,1x au premier trimestre 2026.
Iridium Communications (NASDAQ, LEO voix/data) n’est plus une alternative cotée durable. Le groupe a signé le 28 juin 2026 un accord définitif d’acquisition par Rocket Lab, pour une finalisation attendue mi-2027. Son levier net ressortait à 3,3x au deuxième trimestre 2026, et miser sur un titre en voie de sortie de cote n’a guère de sens pour un investisseur qui cherche une ligne satellitaire de long terme.
Viasat (NASDAQ, GEO + Inmarsat) reste cotée, avec un levier net de 3,2x et un chiffre d’affaires en repli de 1 % au premier trimestre de son exercice 2027, publié en août 2026. La société est américaine, donc accessible en CTO uniquement. Le mouvement de fond est la consolidation, avec deux opérateurs satellitaires cotés en cours d’acquisition en 2026, Iridium par Rocket Lab et Globalstar par Amazon.
Les ETF Aerospace & Defense ne corrigent pas vraiment le problème pour un investisseur PEA. L’iShares US Aerospace & Defense (ITA) n’est pas UCITS, donc inéligible, et l’Amundi MSCI Global Aerospace & Defense, bien qu’UCITS, n’est pas non plus PEA-éligible. Les ETF accessibles en PEA restent des paniers synthétiques généralistes où Eutelsat ne pèse qu’une fraction marginale, dominés par Lockheed Martin, RTX, Airbus ou BAE Systems.
Conséquence pratique pour le particulier français qui veut une exposition pure-play satellitaire en PEA : Eutelsat est aujourd’hui presque une exclusivité, ce qui peut, à notre avis, justifier de l’inclure malgré son profil binaire, à condition de respecter la limite 1-3 % de la poche actions. Pour le choix de l’établissement, le comparatif des meilleurs PEA 2026.
4.3 Faut-il une ligne Eutelsat dans votre portefeuille ? L’arbre de décision
La question faut il investir dans eutelsat n’a pas une réponse universelle, elle a une réponse par profil. L’arbre ci-dessous suit les trois critères de choix qui décident en pratique, à savoir horizon, besoin de revenus, tolérance à la volatilité.
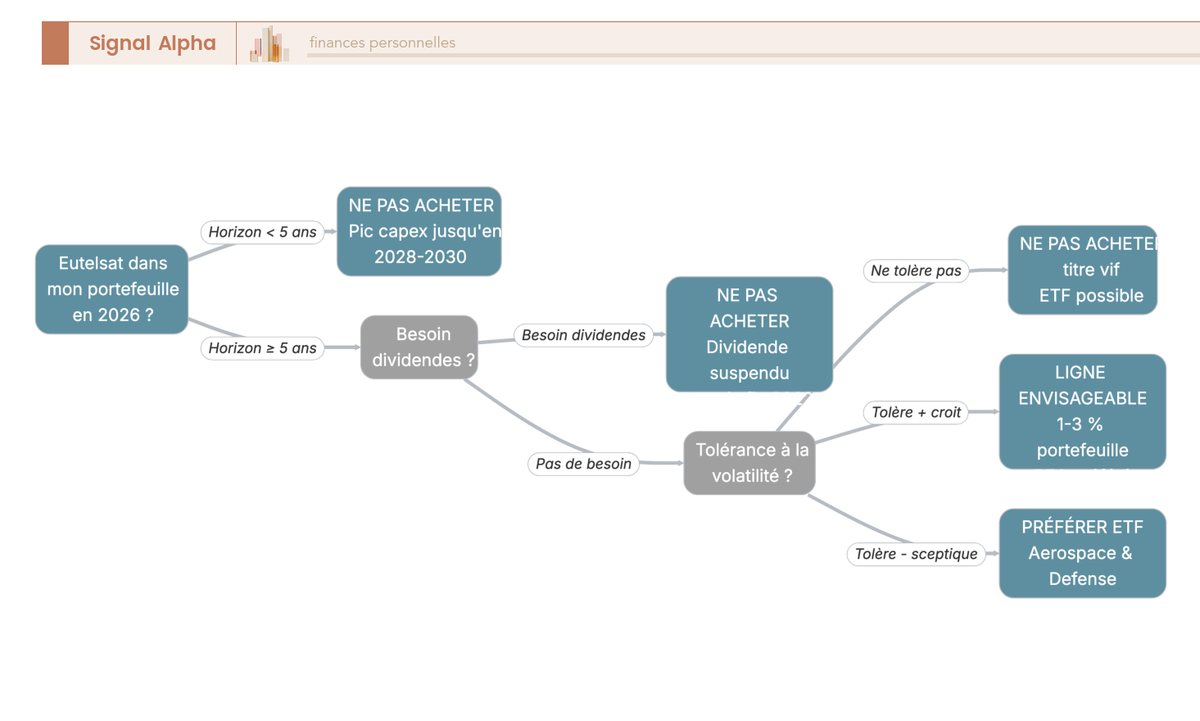
Horizon < 5 ans : n’achetez pas. Le pic de capex et la transformation industrielle absorbent l’essentiel de la valeur jusqu’à 2028-2030 ; toute sortie anticipée vous expose à la volatilité sans bénéfice de normalisation FCF.
Besoin de revenus récurrents : n’achetez pas non plus. Aucun acompte versé depuis le 16 décembre 2022, aucune communication management sur sa reprise. Les outils patrimoniaux qui affichent encore Eutelsat comme valeur de rendement citent des données antérieures à la fusion 2023, c’est une trappe classique.
Tolérance à la volatilité + conviction sur la thèse : ligne envisageable, réservée au profil le plus tolérant. Si vous croyez à la thèse souveraineté européenne et IRIS² et acceptez la volatilité, la position se justifie à hauteur de 1 à 3 % du portefeuille actions, en PEA de préférence. La condition est d’accepter explicitement le risque d’une nouvelle dilution si le capex Gen2 ou IRIS² dérape ; l’augmentation de capital de 2025 a montré que ce risque se matérialise, et durement, pour l’actionnaire qui ne suit pas.
Si vous tolérez la volatilité mais restez sceptique sur l’exécution face à Starlink, un ETF A&D diversifié reste l’option plus rationnelle. Si vous ne tolérez pas la volatilité, évitez le titre vif.
Pour les profils hésitants, la posture saine est l’attente d’un signal de validation : FCF revenu en zone positive, communication explicite sur le dividende, validation IRIS² Phase 2 ou retour d’une couverture S&P.
À 1,71 € en clôture du 25 septembre 2026, le titre cote environ 32 % sous l’objectif médian de 2,5 € du consensus collecté par l’émetteur en juillet 2026. Cette décote n’est pas, à mon sens, une marge de sécurité démontrée, elle reflète le doute du marché sur l’exécution. Rien ne vous oblige à entrer maintenant. Pour calibrer cette ligne au sein d’une allocation cohérente, notre guide portefeuille boursier 2026 détaille la méthode.
Conclusion
Au terme du dossier, la question de départ, faut-il investir dans Eutelsat, n’appelle plus qu’une réponse étroite. L’opérateur avance dans sa transformation, avec une concession IRIS² adossée à 10,6 Md€ de budget européen, un contrat-cadre de 1 Md€ avec le Ministère des Armées, une dette nette ramenée à 1 464,6 M€ pour un levier publié de 2,32x et un chiffre d’affaires stabilisé sur l’exercice 2025-26.
Ces progrès sont réels, et ils empêchent d’enterrer le dossier. Eutelsat reste néanmoins, nous le maintenons, un pari de deep value patient réservé au profil le plus tolérant au risque, pas un titre de rendement.
Le marché ne paie plus le redressement d’avance, il le sanctionne. À 1,71 € en septembre 2026, le titre cote environ 32 % sous l’objectif médian du consensus, qui se situe à 2,5 €. Rien, dans ce niveau de cours, n’indique que le pire soit déjà intégré.
Le pic d’investissements n’est pas derrière, il est à venir. Après 593,9 M€ de capex sur l’exercice 2025-26, l’effort doit culminer autour de 1,2 Md€ en 2026-27, ce qui repousse d’autant le retour d’un FCF positif, toujours pas attendu avant 2028-2030. Dans l’intervalle, le dividende reste suspendu depuis fin 2022 et Starlink continue d’étoffer une constellation qui compte déjà plusieurs milliers de satellites actifs.
Le risque de dilution, lui, n’est plus théorique. L’actionnaire qui n’a pas souscrit à l’augmentation de capital a vu sa participation diluée d’environ 60 %. Nous n’excluons pas un financement complémentaire tant que le pic de capex n’est pas franchi. Quiconque entre maintenant doit accepter ce scénario en connaissance de cause.
Avec un horizon inférieur à 5 ans ou un besoin de revenus récurrents, le dossier ne convient pas. Une ligne de 1 à 3 % du portefeuille actions ne se défend plus que pour l’investisseur qui accepte explicitement la volatilité du titre, deux exercices de capex lourds et la possibilité d’une nouvelle dilution, en PEA de préférence.
Pour tous les autres, profils hésitants compris, mieux vaut attendre un signal de validation tangible (FCF positif, communication sur la reprise du dividende, validation IRIS² Phase 2 ou retour de la couverture S&P) plutôt que d’entrer maintenant.
Plusieurs ressources permettent d’aller plus loin : sur le calibrage de la taille de ligne et du stop-loss dans une poche actions volatile, consultez notre guide money management et taille de position en 2026. Pour replacer Eutelsat dans une logique de rendement global et de gestion passive, consultez notre article rendement boursier 2026. Et si la volatilité du titre vous rebute, le contre-pied logique est exposé dans actions défensives 2026.
Pour récapituler, voici les contrats partenaires mentionnés plus haut :
★★★★★4,2 / 5 · TrustpilotXTB PEA Courtier · PEA 0 % commission
- Commission actions et ETF : 0 % (là où un ordre coûte encore 0,99 € chez Bourse Direct et 1 € chez Trade Republic)
- Ticket d’entrée : 1 €
- Volume mensuel sans commission : 100 000 € (un plafond que peu d’investisseurs particuliers atteignent en pratique)
- Frais d’inactivité : 10 € (une seule transaction dans l’année suffit à les éviter)
Idéal pour acheter Eutelsat en PEA sans commission de courtage
FAQ — Faut-il investir dans Eutelsat en 2026 ?
L’action Eutelsat est-elle éligible au PEA ?
Oui. Eutelsat Group SA est une société française dont le siège fiscal est en France ; ses actions cotées sur Euronext Paris sont éligibles au PEA, ce que confirment les listes publiées par Bourse Direct, Boursobank et Fortuneo. Pour un investisseur particulier français long terme, l’avantage fiscal est réel : à la sortie après 5 ans, les plus-values sont exonérées d’IR avec uniquement 18,6 % de prélèvements sociaux, contre PFU 31,4 % en CTO.
Le PEA modifie la fiscalité de sortie, pas les fondamentaux du titre. Acheter Eutelsat dans un PEA reste un acte de prise de risque sur le sous-jacent, l’enveloppe ne protège pas contre la baisse du cours. Les règles d’éligibilité complètes sont détaillées dans le guide PEA Signal Alpha.
Y a-t-il un dividende Eutelsat en 2026 ?
Non. Le dernier acompte a été versé le 16 décembre 2022 (ex-date 17 novembre 2022) et aucun dividende n’a été distribué depuis la fusion OneWeb. Pour 2026, aucun versement n’est prévu : la communication du management est sans ambiguïté, la priorité reste l’investissement sur la constellation Gen2 et IRIS², ainsi que le désendettement.
Eutelsat est un dossier de croissance et de turnaround industriel, pas un titre de rendement. Tout outil patrimonial qui afficherait encore Eutelsat comme valeur de rendement repose sur des données obsolètes, antérieures à la fusion 2023.
Quel consensus analystes sur l’action Eutelsat ?
Le consensus reste prudent. Les estimations collectées par Eutelsat auprès des analystes (5 estimations au 28 juillet 2026) donnent un objectif de cours médian de 2,5 €, un objectif moyen de 2,3 € et une fourchette de 1,4 à 2,7 €.
La couverture est assurée par Oddo BHF, Kepler Cheuvreux, Bryan Garnier, Barclays, JP Morgan, Berenberg, Deutsche Bank et BNP Paribas Exane. La dispersion est marquée : les maisons franco-européennes sont plus constructives sur la thèse IRIS², les anglo-saxonnes restent plus prudentes sur le capex et la concurrence Starlink.
Au 25 septembre 2026, le titre a clôturé à 1,71 € sur Euronext Paris, en baisse d’environ 39 % depuis mai 2026 et environ 32 % sous l’objectif médian. Le marché ne paie donc pas la thèse d’avance, il la sanctionne. Cette décote ne vaut pas marge de sécurité : elle traduit d’abord les doutes des investisseurs sur la phase d’investissement qui s’ouvre.
Quelle taille de ligne pour Eutelsat dans un portefeuille actions ?
Une ligne Eutelsat ne devrait jamais dépasser 1 à 3 % du portefeuille actions. L’augmentation de capital de 1,5 Md€ exécutée fin 2025 a réduit d’environ 60 % la part d’un minoritaire qui n’a pas souscrit. Le pic d’investissement est encore à venir, autour de 1,2 Md€ attendus sur l’exercice 2026-27. Une nouvelle augmentation de capital reste donc possible si le capex IRIS²/Gen2 dérape, comme l’historique 2023-2025 en a apporté la preuve.
Une taille de ligne contenue permet d’absorber le risque dilutif sans pénaliser excessivement le portefeuille global. Elle conserve malgré tout une exposition réelle à la thèse de souveraineté spatiale européenne. Pour calibrer votre exposition globale aux actifs risqués, l’article sur l’allocation d’actifs donne les repères par profil.
Faut-il une ligne Eutelsat dans votre portefeuille en 2026 ?
Pour la plupart des profils, non. Quatre cas se distinguent. Avec un horizon inférieur à 5 ans, l’achat ne se justifie pas, car le pic de capex n’est pas encore atteint et la phase d’investissement lourd court au moins jusqu’en 2029. Avec un horizon supérieur à 5 ans mais un besoin de revenus récurrents, le titre est aussi à écarter, le dividende étant suspendu sans calendrier de reprise.
Avec un horizon long, sans besoin de revenus mais avec une faible tolérance à la volatilité, mieux vaut éviter le titre vif et passer éventuellement par un ETF Aerospace & Defense diversifié. Avec un horizon long, une vraie tolérance à la volatilité et une conviction sur IRIS², une ligne de 1 à 3 % du portefeuille actions en PEA ne se défend que pour le profil le plus tolérant au risque, prêt à accepter une nouvelle dilution d’ampleur comparable à celle de fin 2025.
Pour les profils hésitants, attendre un signal tangible (FCF positif, reprise du dividende, validation d’IRIS² Phase 2) reste l’option la plus rationnelle. La décote d’environ 32 % du cours sur l’objectif médian du consensus, au 25 septembre 2026, traduit la défiance du marché face au capex à venir, pas une aubaine déjà validée.