Dernière mise à jour : novembre 2026
Quand votre conseiller BNP Paribas vous propose le PER Multiplacements, le plan d’épargne retraite distribué par la banque, il vous parle de l’avantage fiscal à l’entrée bien plus souvent que des frais. Mais ces frais se justifient-ils par le conseil en agence, alors que des PER en ligne ne prélèvent aucun frais d’entrée ?
En 2026, le PER Multiplacements prélève jusqu’à 2,50 % de frais d’entrée sur chaque versement. À ces frais d’entrée s’ajoutent 0,70 % de frais de gestion par an sur le fonds en euros (la partie de l’épargne à capital garanti) et sur les unités de compte (UC, des fonds sans garantie sur le capital).
Sur 200 € par mois pendant 20 ans, l’écart de frais avec un Linxea Spirit PER, un PER en ligne, dépasse 3 000 € : c’est autant de capital en moins au moment de votre retraite. Dans cet article, je vous explique pour quels profils le conseil en agence justifie cet écart et pour lesquels un PER en ligne tel que Linxea Spirit PER ou Yomoni Retraite+ convient mieux.
 En résumé
Pour 200 € versés par mois pendant 20 ans, les frais du PER BNP coûtent environ 3 200 € de capital de plus qu’un PER en ligne tel que Linxea Spirit PER, si vous payez 2,50 % de frais d’entrée.
- Jusqu’à 2,50 % de frais d’entrée par versement, négociables en agence. Ils représentent environ 1 700 € des 3 200 € d’écart ; le reste vient des frais de gestion.
- En agence, les frais d’entrée du PER du Crédit Agricole sont d’au plus 1 % par versement. Nous estimons donc que le conseil en agence ne justifie pas, à lui seul, les frais d’entrée du PER BNP.
- Le fonds en euros du PER BNP a rapporté 2,75 % net en 2025, contre 3,08 % chez Linxea Spirit PER. Un fonds en euros est la partie de l’épargne à capital garanti.
- Versements déductibles du revenu imposable avant 70 ans. À 30 % d’impôt sur la dernière tranche de vos revenus, 5 000 € versés font économiser 1 500 € d’impôt à l’entrée.
- Gains taxés à 31,4 % en 2026 lors d’un retrait en capital. Les versements déduits à l’entrée sont, eux, soumis à l’impôt sur le revenu au moment du retrait.
1. Le PER BNP Paribas Multiplacements PER : architecture, rendement et catalogue 2026
Le plan d’épargne retraite (PER) vendu en agence BNP est un contrat d’assurance. Avant de chiffrer l’avantage fiscal ou de comparer les frais, je vous invite à vérifier quel organisme gère votre épargne. C’est de lui que dépendent votre protection en cas de défaut et le rendement du fonds en euros, la partie de l’épargne dont le capital est garanti.
1.1 PER assurance Cardif, distribué par BNP Paribas : ce que cela change pour l’épargnant
Le contrat BNP Paribas Multiplacements PER est un PER assurance au sens de l’article L. 224-1 du Code monétaire et financier. Il est souscrit auprès de Cardif Retraite, un assureur du groupe BNP Paribas. L’agence BNP le distribue, mais c’est Cardif Retraite qui s’engage envers vous et gère le fonds en euros.
La différence entre la banque qui distribue et l’assureur qui gère le contrat reste, je le déplore, souvent invisible en agence, où l’on vous présente un produit BNP. Elle change pourtant deux choses pour vous, à commencer par la transmission.
Si vous décédez avant d’avoir retiré votre épargne, elle est versée directement aux bénéficiaires que vous avez désignés, sans passer par le partage entre héritiers (article L. 132-12 du Code des assurances). Ce versement direct est un avantage, car vous choisissez vous-même qui recevra votre épargne. Vos bénéficiaires profitent en plus des abattements de l’assurance-vie. Nous détaillons ces abattements (la part du capital reçue sans impôt par chaque bénéficiaire), fixés par les articles 990 I et 757 B du Code général des impôts, dans notre guide de l’assurance-vie.
Je regrette que la désignation des bénéficiaires soit si peu examinée au moment de signer, alors qu’elle détermine qui profite de ces abattements. Je n’ai même pas d’enfant, mais j’ai pour règle de préparer la transmission longtemps à l’avance. Je vous conseille de vérifier qui vous avez désigné sur chacun de vos contrats, car c’est à ces personnes que le capital sera versé, hors succession.
La différence change aussi votre protection si l’assureur fait défaut. Cardif Retraite adhère au Fonds de garantie des assurances de personnes (FGAP), qui protège votre épargne jusqu’à 70 000 € par assuré et par compagnie (article R. 423-7 du Code des assurances). C’est nettement moins que les 100 000 € du Fonds de garantie des dépôts et de résolution (FGDR) sur un compte bancaire.
Ce plafond de 70 000 € s’applique par société d’assurance, pas par marque. Deux contrats souscrits auprès de Cardif Retraite partagent donc le même plafond, alors qu’un contrat souscrit auprès d’une autre société du groupe BNP Paribas a son propre plafond. Je vous conseille de vérifier le nom de l’assureur inscrit sur chacun de vos contrats.
Pour que votre épargne au-delà de 70 000 € soit couverte, placez vos versements suivants chez un autre assureur. Vous paierez alors les frais d’un second contrat, qui réduisent le rendement de cette épargne. Je vous invite donc à choisir ce second contrat à frais bas.
Pour situer le PER dans votre stratégie d’épargne avant de choisir un contrat, commencez par notre guide PER (structurer, optimiser, comparer).
1.2 Rendement fonds en euros Cardif Retraite 2025 versé en 2026 : 2,75 % net
Le fonds en euros du contrat BNP est le Fonds en euros Cardif Retraite, dédié au PER. Au titre de l’exercice 2025, BNP Paribas publie un rendement de 2,75 % net de frais de gestion, versé en 2026.
L’historique récent est plutôt stable, avec 3,00 % en 2023, puis 2,75 % en 2024 et en 2025. Sur l’ensemble des fonds en euros, le rendement moyen de 2025 s’établit à 2,63 % selon l’Autorité de contrôle prudentiel et de résolution (ACPR), qui supervise les assureurs. Le Fonds en euros Cardif Retraite verse ainsi légèrement plus que la moyenne ACPR (2,75 % contre 2,63 %).
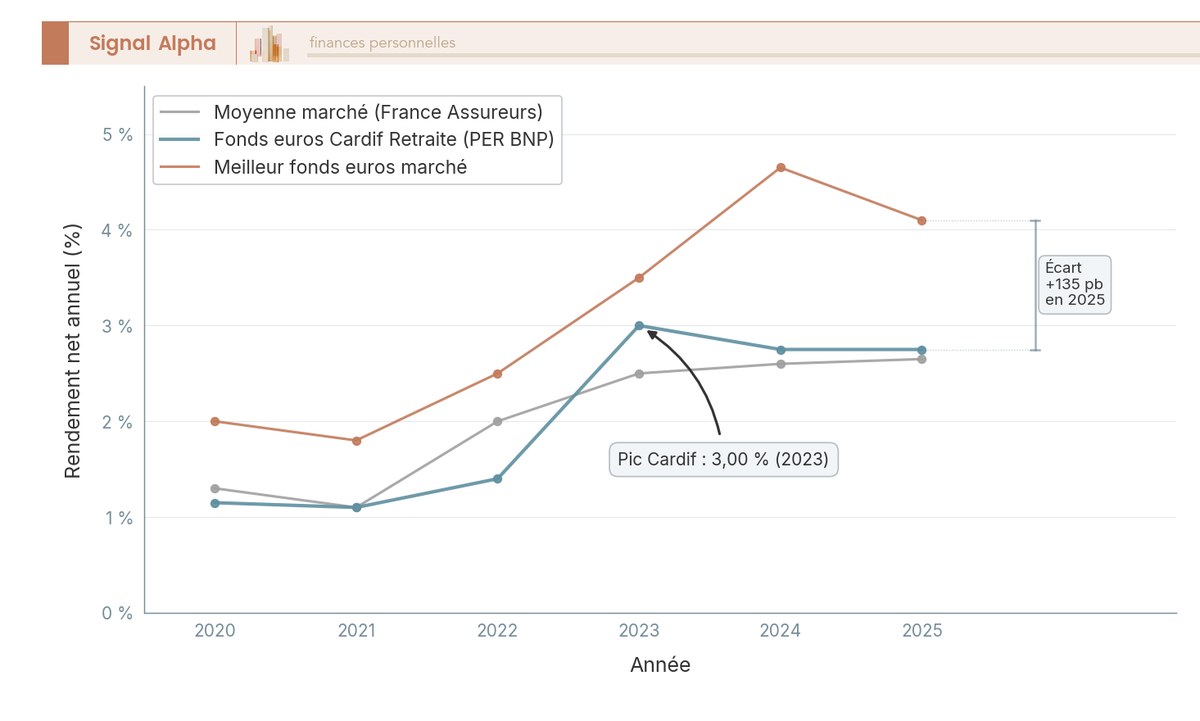
En 2025, le Fonds en euros Cardif Retraite a rapporté moins que les fonds en euros des PER du Crédit Agricole (3,05 %) et de Linxea Spirit PER (3,08 %), que je compare plus loin. Si les taux de 2025 de Cardif Retraite et de Linxea Spirit PER, nets de frais de gestion, restaient inchangés, 50 000 € placés une fois pendant 20 ans rapporteraient environ 5 700 € de plus chez Linxea Spirit PER.
Pour moi, le rendement plus faible du Fonds en euros Cardif Retraite est un coût au même titre que les frais d’entrée et de gestion du contrat BNP, puisque les fonds en euros du Crédit Agricole et de Linxea garantissent eux aussi votre capital. Pour comparer le taux de Cardif Retraite avec les fonds en euros de l’assurance-vie, consultez notre comparatif des meilleurs fonds en euros 2026.
1.3 Univers UC et gestion pilotée à horizon retraite
En novembre 2026, le contrat BNP propose plus de 200 supports en unités de compte (des fonds sans garantie sur le capital), dont 22 ETF (des fonds cotés qui répliquent un indice boursier).
Ce catalogue suffit pour diversifier votre épargne, y compris en ETF. C’est pourtant un choix nettement plus restreint que celui de Linxea Spirit PER, qui donne accès à plus de 1 100 supports. Si vous voulez choisir vous-même vos ETF, je vous recommande de vérifier avant de signer que ces 22 fonds répliquent les indices qui vous intéressent.
Par défaut, vos versements sont placés en gestion pilotée à horizon retraite, où la répartition de l’épargne est gérée à votre place selon votre date de départ (article L. 224-3 du Code monétaire et financier).
Sur les contrats souscrits avant novembre 2024, deux profils de gestion pilotée restent proposés, prudent et équilibré. Sur ceux souscrits depuis novembre 2024, BNP n’en propose plus qu’un : votre épargne est placée dans la version du fonds BNP Paribas Horizon prévue pour votre âge de départ. Si vous signez aujourd’hui, vous ne pourrez donc pas choisir le niveau de risque de votre gestion pilotée.
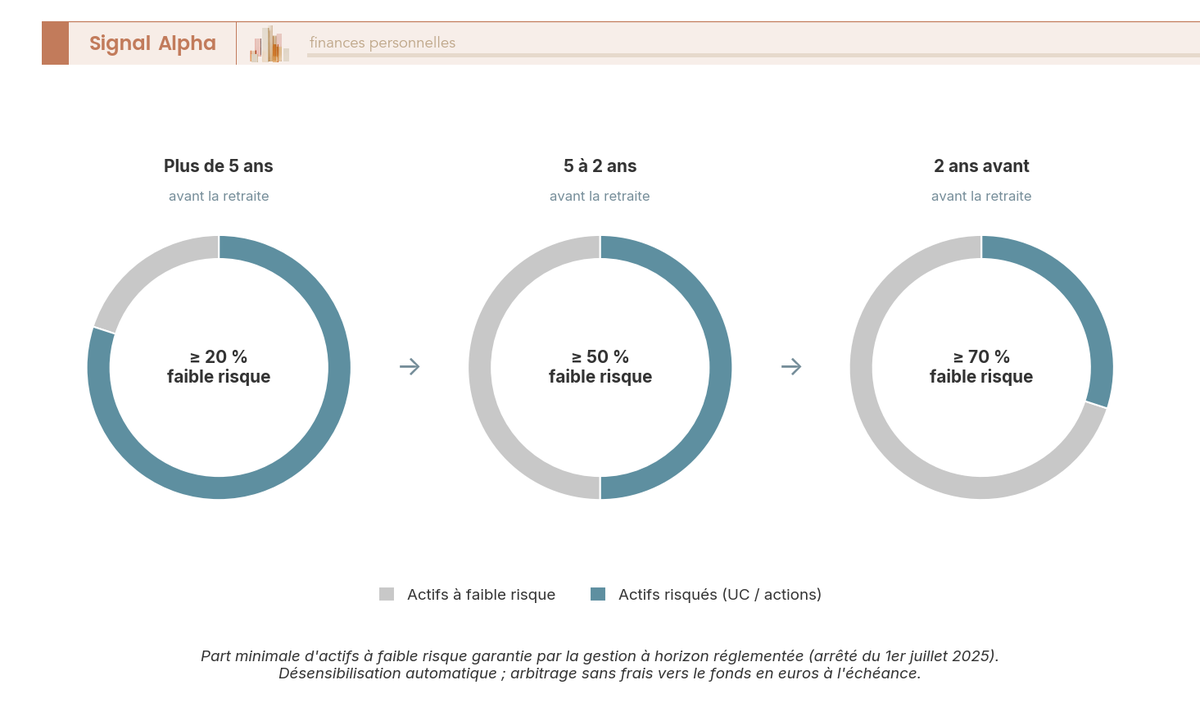
L’arrêté du 7 août 2019, modifié par l’arrêté du 10 mars 2026, fixe pour chaque profil de gestion pilotée à horizon une part minimale d’actifs à faible risque, qui augmente à l’approche de la retraite. Pour le profil que cet arrêté prévoit par défaut, « équilibré horizon retraite », cette part minimale est de 20 % de l’épargne dès dix ans avant votre retraite. Elle est de 50 % à cinq ans de la retraite, puis de 70 % à deux ans.
Que vous soyez en gestion pilotée ou en gestion libre (vous choisissez vous-même vos supports), un versement programmé même modeste (30 € par mois minimum) étale vos achats dans le temps et réduit le risque d’investir toute la somme au mauvais moment. Si vous hésitez entre gestion libre et gestion pilotée, les critères de notre comparatif gestion libre vs gestion pilotée de l’assurance-vie s’appliquent aussi au PER.
2. Combien coûte le PER BNP : grille de frais 2026 et impact sur 20 ans
Le PER BNP prélève selon sa grille de frais 2026 jusqu’à 2,50 % sur chaque versement, puis 0,70 % par an sur l’épargne accumulée. Ces 0,70 % s’appliquent au fonds en euros et aux unités de compte (UC). Pour 200 € versés chaque mois pendant 20 ans, la grille du PER BNP laisse environ 3 200 € de moins qu’un PER en ligne comme Linxea Spirit PER, soit près de 5 % du capital final.
2.1 La grille de frais 2026 selon la fiche produit officielle
La fiche produit de BNP Paribas Multiplacements PER liste trois couches de frais : l’entrée, la gestion annuelle et les arbitrages, c’est-à-dire les transferts d’un support à un autre. La quatrième couche, ce sont les frais courants (TER) de chaque fonds en UC. Ils sont déjà déduits du prix de chaque part (la valeur liquidative).
Ces frais courants sont plus bas sur un ETF que sur un fonds géré activement (un OPCVM actif). J’explique ces quatre couches une à une dans notre analyse des frais de l’assurance-vie, dont le raisonnement s’applique aussi à un PER.
| Type de frais | Niveau 2026 | Assiette / fréquence |
|---|---|---|
| Frais sur versements (entrée) | 2,50 % maximum (négociable en agence) | Prélevés à chaque versement |
| Frais de gestion annuels sur fonds en euros | 0,70 % | Prélevés annuellement sur l’encours |
| Frais de gestion annuels sur UC | 0,70 % | Prélevés annuellement, en plus des TER OPCVM |
| Frais d’arbitrage | 1 % maximum du montant arbitré | Par opération d’arbitrage |
| Frais courants des UC (TER) | De 0,20 % (ETF) à 2,50 % (OPCVM actifs) | Déjà déduits de la valeur liquidative |
Données à jour : novembre 2026.
Les frais d’entrée du PER BNP sont plafonnés à 2,50 % de chaque versement, un taux qui peut être renégocié en agence. Si vous ouvrez ce contrat en agence, je vous conseille de demander une remise avant de signer le bulletin d’adhésion. Sur 10 000 € versés, si vous obtenez 1 % de frais d’entrée au lieu de 2,50 %, vous investissez 150 € de plus.
Sur les unités de compte, le taux de gestion annuelle de 0,70 % est supérieur de 20 points de base aux 0,50 % prélevés en 2026 par Linxea Spirit PER, un contrat 100 % en ligne. Un point de base vaut 0,01 point de pourcentage.
La grille 2026 du PER BNP est plus basse que celle que les réseaux bancaires ont longtemps appliquée : 3 à 4 % de frais d’entrée et 0,90 % de frais de gestion par an. Les frais d’entrée du PER BNP sont pourtant plus élevés que ceux du PER du Crédit Agricole, lui aussi vendu en agence. Les contrats 100 % en ligne coûtent moins cher que le PER BNP à l’entrée et sur les UC.
Je considère que les frais d’entrée n’ont plus de raison d’être aujourd’hui. Pour moi, une grille de frais se compare donc à celle d’un contrat en ligne sans frais d’entrée, pas à celle d’une autre banque. Par rapport à un tel contrat, le PER BNP prélève des frais d’entrée sur chaque versement, puis des frais de gestion plus élevés chaque année sur les UC.
2.2 Impact net sur 20 ans : environ 3 200 € d’écart pour 200 € versés par mois
Entre 0,50 % et 0,70 % de gestion sur les UC, la différence paraît petite. Pour moi, un PER se juge en euros, sur la durée réelle d’une épargne retraite. Prenons l’hypothèse classique d’un versement programmé de 200 € par mois pendant 20 ans, soit 48 000 € versés. Le rendement brut moyen retenu, avant frais, est de 4 % par an, pour une épargne placée à 30 % sur le fonds en euros et à 70 % sur des UC en actions.
Avec la grille BNP (2,50 % d’entrée et 0,70 % de gestion), le capital estimé après 20 ans, avant impôt, s’élève à environ 66 200 €. Avec Linxea Spirit PER (0 % d’entrée et 0,50 % de gestion sur les UC), il atteint environ 69 400 €.
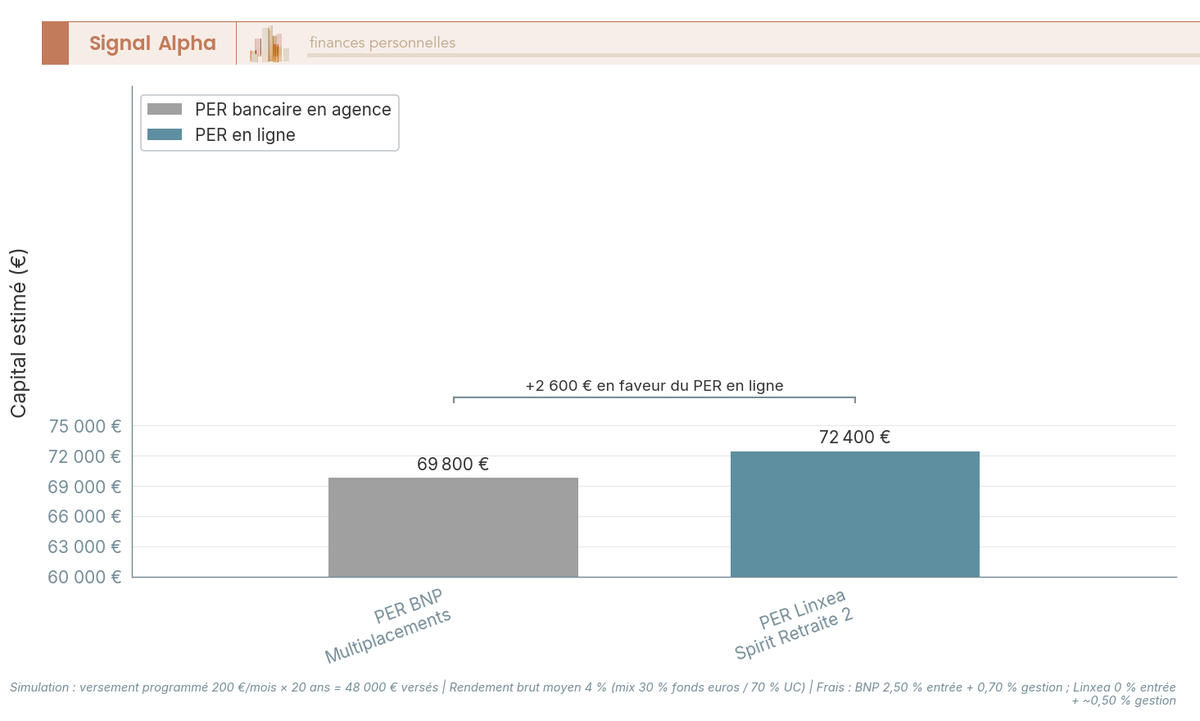
Dans l’écart d’environ 3 200 € entre le PER BNP et Linxea Spirit PER, les frais d’entrée représentent un peu plus que les frais de gestion annuels. Environ 1 700 € viennent des frais d’entrée et environ 1 500 € de l’écart de 0,20 point de frais de gestion. Pourtant, les frais d’entrée ne s’appliquent qu’une fois à chaque euro versé, alors que les frais de gestion s’appliquent chaque année sur toute l’épargne accumulée pendant deux décennies.
Pour rester simple, j’applique dans cette simulation l’écart de 0,20 point à tout le contrat, fonds en euros compris. Sur le fonds en euros, Linxea Spirit PER a versé en 2025 un rendement net supérieur à celui du Fonds en euros Cardif Retraite, si bien que l’écart réel est plutôt supérieur à ces 3 200 €. Vous trouverez le détail des frais de Linxea Spirit PER, fonds en euros compris, dans notre avis Linxea 2026.
3. Fiscalité PER 2026 : déduction à l’entrée, sortie et déblocages
C’est sur la fiscalité que tout se joue, puisque c’est précisément l’avantage à l’entrée qui justifie d’ouvrir un plan d’épargne retraite (PER) plutôt qu’une assurance-vie. Comme cet avantage est le même sur tous les PER, il ne vous aide pas à choisir entre BNP et ses concurrents. Son montant dépend de votre tranche marginale d’imposition (TMI) et, depuis 2026, de votre âge. Les sommes que vous retirez du PER sont imposées à leur tour. Sur les gains retirés, le taux des prélèvements sociaux (PS) augmente en 2026.
3.1 La déduction des versements selon votre TMI : le levier fiscal principal
Le mécanisme central du PER repose sur l’article 163 quatervicies du Code général des impôts (CGI) : les versements volontaires effectués avant 70 ans sont déductibles du revenu global imposable, dans la limite du plafond épargne retraite qui figure sur votre avis d’imposition. Depuis la loi de finances pour 2026, un versement fait à partir de 70 ans n’est plus déductible. La mesure s’applique rétroactivement aux versements effectués depuis le 1er janvier 2026.
Ce plafond épargne retraite vaut 10 % de vos revenus professionnels nets de l’année précédente, pris en compte dans la limite de 8 PASS (plafond annuel de la Sécurité sociale). Le plafond 2026 se calcule sur le PASS 2025 (47 100 €), ce qui vous donne un plafond annuel maximum de 8 × 47 100 € × 10 % = 37 680 € par membre du foyer fiscal.
L’économie d’impôt à l’entrée se calcule simplement, avec la formule versement × TMI. Plus votre tranche marginale est élevée, plus l’État finance votre versement à votre place. Le tableau ci-dessous applique cette formule à un versement de 5 000 €.
| TMI (tranche marginale d’imposition) | Économie d’impôt à l’entrée | Coût net du versement |
|---|---|---|
| 11 % | 550 € | 4 450 € |
| 30 % | 1 500 € | 3 500 € |
| 41 % | 2 050 € | 2 950 € |
| 45 % | 2 250 € | 2 750 € |
Calcul valable pour un versement effectué avant 70 ans, sous réserve de plafond épargne retraite non saturé, applicable revenus 2026 (déclaration 2027).
À mon sens, un PER se justifie, avant 70 ans, à partir de TMI 30 %. Sous une TMI de 30 %, le PER ne vaut la peine que si vous prévoyez une TMI plus basse à la retraite. Le PER est particulièrement avantageux pour un cadre actif à TMI 41 % qui partira à la retraite en TMI 30 %. La déduction lui fait économiser 41 % de chaque versement, alors que ces versements ne seront imposés qu’à 30 % à la sortie.
À partir de 70 ans, la TMI ne joue plus à l’entrée, puisqu’aucun versement n’est déductible. Un épargnant encore imposable à cet âge n’a donc plus de raison d’ouvrir ou d’alimenter un PER plutôt qu’une assurance-vie.
L’avantage fiscal de l’assurance-vie et du plan d’épargne en actions (PEA) augmente avec leur ancienneté. Si ce n’est pas encore fait, ouvrez un PEA et une assurance-vie dès maintenant, même avec quelques euros. Ce qui compte, c’est de prendre date, parce que leur ancienneté ne court qu’à partir de l’ouverture.
 ★★★★★4,8 / 5 · Trustpilot
Linxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour prendre date sur une assurance-vie dès maintenant, même avec un petit versement
Je vous conseille deux astuces pour exploiter votre plafond épargne retraite. La première est le report : la part de votre plafond non utilisée une année s’ajoute à celui des années suivantes. La loi de finances pour 2026 a étendu ce report à cinq ans, mais seulement pour les plafonds de 2026 et des années suivantes, ceux de 2024 et de 2025 restant reportables trois ans.
 ★★★★★3,8 / 5 · Trustpilot
XTB PEA Courtier · PEA 0 % commission
- Commission actions et ETF : 0 %
- Volume mensuel sans commission : 100 000 €
- Plafond de versement PEA : 150 000 €
- Aucun frais de transaction jusqu’à 100 000 € investis par mois
Idéal pour prendre date sur un PEA dès maintenant, même avec un petit versement
Le report à cinq ans sera donc surtout utile dans les années à venir. L’année d’un revenu exceptionnel (prime, vente de titres, indemnité), vous pourrez ajouter au plafond de l’année ceux que vous n’avez pas utilisés, et déduire davantage. Entre 65 et 69 ans, je vous invite à utiliser ces plafonds reportés avant vos 70 ans : passé cet âge, ils sont perdus.
L’autre astuce est la mutualisation entre conjoints mariés ou pacsés : l’un peut se servir de la part de plafond que l’autre n’a pas utilisée. Pour comparer le PER aux autres façons de compléter votre pension, consultez notre dossier préparer sa retraite.
3.2 Sortie capital fractionné, rente viagère et hausse PS à 18,6 %
L’avantage à l’entrée a un revers à la sortie, puisque les versements déduits sont soumis à l’impôt sur le revenu (IR) au moment du déblocage. La sortie est possible dès la liquidation de votre pension, c’est-à-dire sa mise en paiement, ou dès l’âge légal de départ. Vous pouvez donc débloquer votre PER à l’âge légal, même sans avoir liquidé votre pension.
Vous choisissez alors entre quatre modalités : le capital en une fois, le capital fractionné en plusieurs versements, la rente viagère versée jusqu’à votre décès, ou une sortie mixte qui combine capital et rente.
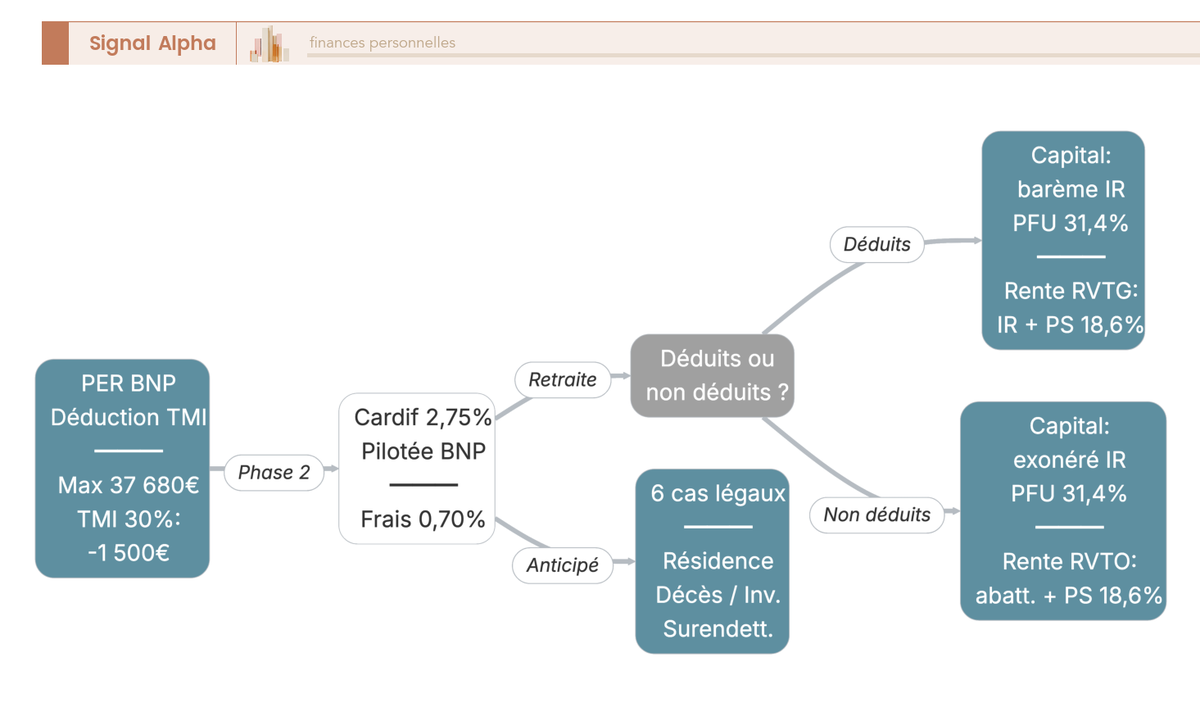
La fiscalité dépend ensuite de l’origine des sommes et du mode de sortie. Le cas le plus courant est celui des versements volontaires déduits à l’entrée. En sortie en capital, la part de votre capital qui correspond à vos versements est alors soumise au barème de l’IR, et la part qui correspond aux gains au prélèvement forfaitaire unique (PFU), de 31,4 % en 2026 (IR 12,8 % + PS 18,6 %).
La sortie en rente, elle, est imposée au barème de l’IR comme une pension de retraite, après un abattement de 10 %. Les PS ne sont dus que sur une partie de la rente. Plus vous êtes âgé au premier versement de la rente, plus cette partie est petite.
Si vous ne payez pas d’impôt sur le revenu, vous ne gagnez rien à déduire vos versements : vous pouvez alors y renoncer. À la sortie, ces versements non déduits sont exonérés d’IR, mais les gains restent taxés au PFU. Le schéma ci-dessous récapitule le parcours, du versement à la sortie.
Ce qui change en 2026, c’est le taux des PS sur les gains du PER, relevé de 17,2 % à 18,6 % au 1er janvier 2026 par la loi de financement de la Sécurité sociale pour 2026 (article L. 136-8 du Code de la sécurité sociale). Sur les gains d’une assurance-vie, les PS restent à 17,2 %.
Les gains d’un PER sont donc soumis à 18,6 % de PS en 2026, contre 17,2 % sur les gains retirés d’une assurance-vie. L’écart de 1,4 point peut paraître marginal, mais sur 100 000 € de gains, il représente 1 400 € de PS en plus par rapport à la même somme placée en assurance-vie.
En pratique, le capital fractionné vous permet de répartir l’IR sur plusieurs années. En une seule sortie, vos versements déduits s’ajoutent aux revenus de l’année et peuvent faire monter votre TMI. La rente viagère reste pertinente si vous cherchez un revenu garanti à vie. Avant de choisir, je vous invite à chiffrer l’impôt d’une sortie en capital et celui d’une sortie en rente, avec votre TMI prévue à la retraite et votre âge au premier versement de la rente, car la sortie la moins coûteuse dépend de ces deux paramètres.
Pour comparer ces sorties avec celles d’une assurance-vie, consultez notre guide rente, capital ou option mixte pour un PER et une assurance-vie.
3.3 Déblocages anticipés et transfert PERP/Madelin vers le PER BNP
Le PER reste bloqué jusqu’à la mise en paiement de votre pension ou jusqu’à l’âge légal de départ. La loi prévoit toutefois 8 cas légaux de déblocage anticipé, fixés par l’article L. 224-4 du Code monétaire et financier dans sa version modifiée par la loi n° 2026-492 du 12 juin 2026.
Trois cas tiennent à un accident de la vie : le décès du conjoint ou du partenaire de pacte civil de solidarité (PACS), l’invalidité de deuxième ou troisième catégorie au sens de la Sécurité sociale (titulaire, conjoint ou partenaire, enfants) et l’affection grave, le handicap ou l’accident d’une particulière gravité d’un enfant à charge.
Trois autres sont liés à une difficulté financière ou professionnelle : la fin des droits à l’assurance chômage, le surendettement et la cessation d’une activité non salariée après une liquidation judiciaire. Les deux derniers cas sont l’achat de la résidence principale et un déblocage possible à tout moment tant que le titulaire a moins de 18 ans à la date de la demande.
Le déblocage pour la résidence principale reste soumis à l’IR sur les versements déduits et au PFU de 31,4 % sur les gains.
Pour le transfert d’un ancien plan d’épargne retraite populaire (PERP) ou d’un contrat Madelin, destiné aux indépendants, la loi PACTE de 2019, relative à la croissance et la transformation des entreprises, encadre la procédure. Le transfert se fait sans rupture fiscale, c’est-à-dire sans imposition au moment du transfert. Il doit être réalisé en 4 mois maximum.
Les frais de transfert prélevés sur l’ancien contrat sont plafonnés à 5 % de l’épargne accumulée s’il a été détenu moins de 10 ans. Si le vôtre a bientôt 10 ans, je vous recommande de demander à son assureur les frais appliqués au-delà, pour savoir s’il vaut mieux attendre.
Avant de transférer vers BNP, je vous conseille de comparer les frais d’entrée et de gestion du contrat d’origine avec la grille BNP 2026, puisqu’un écart de frais de gestion s’applique chaque année jusqu’à la sortie.
Sur la part investie en unités de compte (UC), un transfert vers un PER en ligne (Linxea Spirit PER) réduit en général les frais à long terme. Sur le fonds en euros, c’est le rendement net versé qu’il faut comparer, puisqu’il intègre déjà les frais de gestion. Vous trouverez la procédure détaillée dans notre guide transfert d’assurance-vie avec la loi PACTE, dont la logique est transposable au PER.
4. Comparatif PER BNP vs Linxea, Yomoni, Crédit Agricole et à qui il s’adresse en 2026
En 2026, le PER BNP est le seul des quatre plans d’épargne retraite (PER) de ce comparatif à prélever jusqu’à 2,50 % sur chaque versement. Il est aussi le seul à facturer les arbitrages (vos changements de placement à l’intérieur du plan). Je le considère comme un mauvais contrat. Il reste trop cher même pour les trois profils auxquels il convient le mieux, que je détaille en 4.2.
4.1 Tableau comparatif : PER BNP face à Linxea, Yomoni et Crédit Agricole
Les quatre PER de ce comparatif représentent bien ceux que vous pouvez ouvrir vous-même, hors de votre entreprise : deux contrats vendus en agence bancaire et deux contrats 100 % en ligne.
Les deux contrats vendus en agence sont distribués par une banque mais gérés par un assureur : le PER BNP par Cardif Retraite, le PER Assurance Perspective du Crédit Agricole par Predica. Les deux contrats en ligne sont le Linxea Spirit PER et Yomoni Retraite+, tous deux assurés par Spirica. Je les compare ci-dessous sur onze critères, des frais au choix de supports.
| Critère | BNP Paribas Multiplacements PER | PER Assurance Perspective (Predica / Crédit Agricole) | Linxea Spirit PER | PER Yomoni Retraite+ |
|---|---|---|---|---|
| Assureur | Cardif Retraite | Crédit Agricole Assurances Retraite (Predica) | Spirica (Crédit Agricole Assurances) | Spirica (Crédit Agricole Assurances) |
| Distribution | Agence BNP | Agence ou en ligne | 100 % en ligne (Linxea) | 100 % en ligne (Yomoni) |
| Frais d’entrée / versement | 2,50 % max | 1 % max | 0 % | 0 % |
| Frais de gestion sur fonds euros | 0,70 % | 0,80 % | 2 % maximum (taux versé déjà net) | Fonds euros Spirica, frais détaillés sur tarifs.yomoni.fr |
| Frais de gestion sur UC | 0,70 % | 0,80 % | 0,50 % | Tout compris : 1,6 % à 2,2 %/an selon le profil (gestion Yomoni + assureur + ETF) |
| Frais d’arbitrage | 1 % maximum | 0 % | 0 % | 0 % (mandat de gestion) |
| Rendement fonds euros 2025 (versé 2026) | 2,75 % (Cardif Retraite) | 3,05 % (support euros PER 2025) | 3,08 % (Fonds Euro Nouvelle Génération, 2025) | Fonds en euros Spirica |
| Univers UC | Plus de 200 supports, dont 22 ETF | Univers UC (nombre non publié) | 1 100+ supports (ETF, SCPI, private equity) | Multi-actifs : ETF, fonds euros, immobilier, private equity |
| Gestion pilotée horizon | Gestion à horizon réglementée | 3 profils (Predica) | Gestion libre + 3 mandats Linxea | Gestion pilotée, 3 profils (prudent / équilibré / dynamique) |
| Ticket d’entrée | 30 € | 300 € | 500 € | 1 000 € |
| Versement programmé minimum | 30 €/mois | 30 €/mois | 50 €/mois | 50 €/mois |
Données à jour : novembre 2026.
Si vous voulez choisir vous-même vos ETF ou vos SCPI (sociétés civiles de placement immobilier), n’oubliez pas que, pendant des années, vous ne pourrez acheter dans votre PER que les supports qu’il propose. Des quatre PER comparés, seul le Linxea Spirit PER donne accès à des SCPI.
 ★★★★★4,8 / 5
Yomoni Retraite+ PER · Gestion pilotée
- Frais de versement : 0 % (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Ticket d’entrée : dès 1 000 €
- Profils de gestion pilotée : 3 profils
- Frais tout compris (selon profil) : 1,6 % à 2,2 %/an
Idéal pour réduire ses impôts en déléguant entièrement la gestion
Le PER Assurance Perspective du Crédit Agricole est le concurrent direct du PER BNP en agence. Selon son tableau des frais du 19 octobre 2026, ses frais d’entrée sont plafonnés à 1 % de chaque versement et les arbitrages sont gratuits.
BNP n’est avantageux que sur les frais de gestion annuels, à 0,70 % contre 0,80 % au Crédit Agricole. Avec les hypothèses de la section 2.2, cet avantage ne compense pas l’écart de frais d’entrée entre les deux contrats : après 20 ans, le capital final est un peu plus élevé au Crédit Agricole.
Le Crédit Agricole renonce même à ses frais d’entrée jusqu’au 20 décembre 2027, à condition de verser en ligne. En agence, ou en ligne après cette date, vous paierez jusqu’à 1 % de frais d’entrée sur chaque versement. Si vous prévoyez des versements réguliers, mettez-les en place dès l’adhésion pour qu’ils échappent eux aussi à ces frais. Je détaille l’offre du Crédit Agricole dans notre article PER Crédit Agricole 2026 : rendement, frais d’entrée et comparatif.
4.2 Quel PER selon votre profil : arbre de décision et trois profils où le PER BNP reste pertinent
Le bon PER dépend de trois critères : votre tranche marginale d’imposition (TMI), votre façon de gérer vos placements et votre besoin d’un interlocuteur en agence. L’arbre de décision ci-dessous les reprend dans cet ordre.
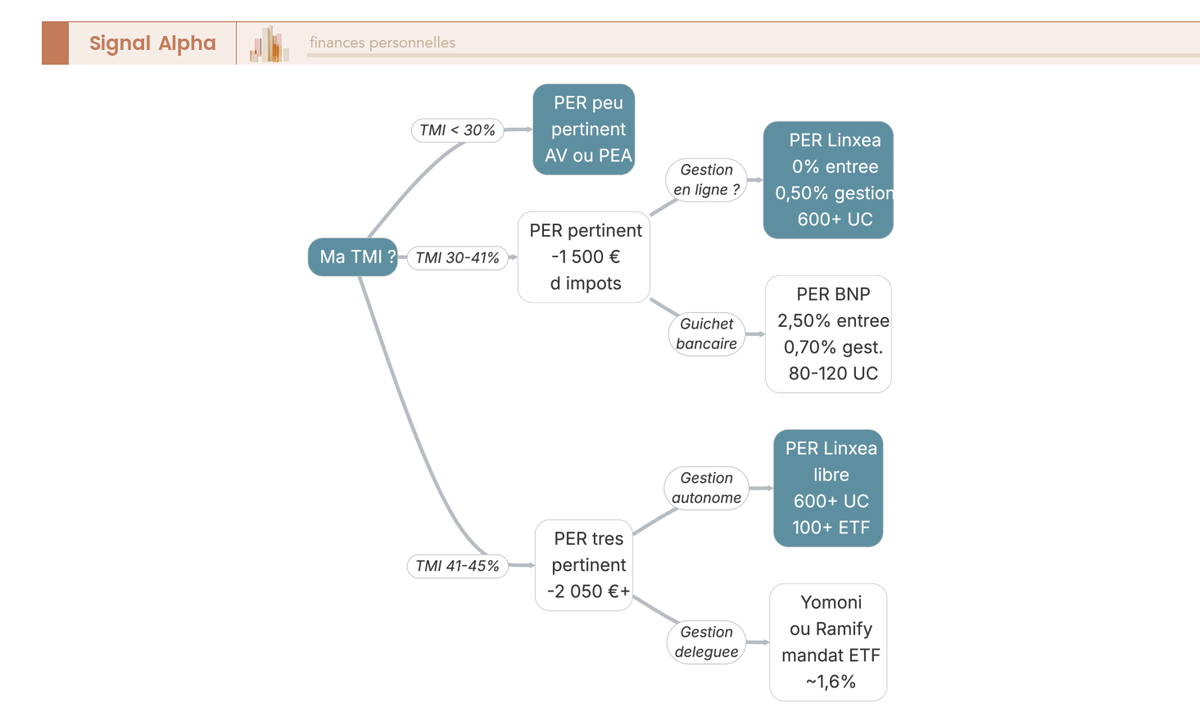
Le premier critère de choix est votre TMI, le taux d’impôt appliqué à la dernière tranche de vos revenus. En dessous d’une TMI de 30 %, le PER perd l’essentiel de son intérêt fiscal à l’entrée. Avec le barème 2026, à une TMI de 11 %, l’économie d’impôt sur un versement de 5 000 € n’est que de 550 €, trop peu pour compenser le blocage de l’épargne et l’impôt à la sortie. Dans ce cas, je vous invite à commencer par une assurance-vie.
À une TMI de 30 %, le PER devient intéressant, surtout si vous prévoyez une TMI plus basse à la retraite. À 41 ou 45 %, la déduction vous fait économiser en impôt 41 ou 45 % de chaque versement. Le PER devient alors la solution d’épargne retraite à privilégier.
Hors déduction, je crois que le PER n’a pas d’avantage particulier pour placer longtemps votre épargne. L’assurance-vie et le plan d’épargne en actions le permettent aussi. Je vous recommande de comparer le PER à l’assurance-vie sur l’impôt à l’entrée et à la sortie, mais aussi sur la disponibilité de votre épargne.
Le deuxième critère de choix est votre façon de gérer vos placements. Si vous voulez piloter vous-même votre épargne, avec des ETF ou des SCPI, je vous conseille le Linxea Spirit PER pour son choix de supports. Si vous préférez tout déléguer, Yomoni Retraite+ gère votre plan à votre place sans frais d’entrée, pour 1,6 % à 2,2 % par an tout compris selon le profil.
Le troisième critère de choix est votre besoin d’un interlocuteur en agence. Si vous tenez à un conseiller en agence, le PER BNP n’est plus le choix qui va de soi, car celui du Crédit Agricole coûte moins cher à l’entrée. Pour moi, le conseil en agence ne justifie pas à lui seul de payer plus. Le PER BNP reste pertinent dans trois cas précis.
Le premier est le client BNP qui a déjà son plan d’épargne en actions (PEA) et son assurance-vie à la banque, et qui veut suivre tout son patrimoine avec un seul interlocuteur. À mon sens, c’est le profil auquel le PER BNP convient le mieux. Même pour ce client, le PER BNP coûte cher en frais d’entrée et d’arbitrage : un PER en ligne à frais bas, comme le Linxea Spirit PER, lui reviendrait moins cher.
Le deuxième est l’épargnant imposé à 41 ou 45 %, encore en activité, qui ne veut pas gérer en ligne. Il attend de l’aide pour fixer le montant de son versement annuel et utiliser ses plafonds de déduction non utilisés des années précédentes. Pour lui, le PER BNP ne vaut la peine qu’avec des frais d’entrée négociés à 1 % ou moins.
Le troisième est le pré-retraité qui a déjà son PER chez BNP et doit choisir comment en sortir, en capital (en une ou plusieurs fois), en rente ou par un déblocage pour acheter sa résidence principale. Le bon choix dépend de sa TMI à la retraite et de son âge au premier versement de la rente. Je trouve que ce choix se prépare mieux avec un conseiller que devant une interface en ligne.
À l’inverse, je déconseille le PER BNP à l’épargnant peu ou pas imposé et à l’épargnant autonome qui veut choisir lui-même ses ETF ou ses SCPI. Je le déconseille surtout si vous décidez d’abord sur le coût total, comme je vous invite à le faire presque toujours. Sur le coût total, la simulation de la section 2.2 donne un écart de près de 5 % du capital final en faveur de Linxea au bout de 20 ans.
Note de Tom
si vous êtes déjà client BNP avec PEA et AV chez eux, l’argument de centralisation patrimoniale peut tenir, à condition d’avoir négocié les frais d’entrée en dessous de 1 % et idéalement comparé sur votre propre simulateur avec Linxea Spirit PER. Les banques privées ne proposent jamais spontanément leurs meilleures conditions, le PER ne fait pas exception.
Si vous signez malgré tout chez BNP, je vous recommande de suivre la méthode de notre guide stratégie épargne retraite : transformer l’objectif 1 M€ en plan concret.
5. Tableau récapitulatif, PER BNP Paribas 2026 en synthèse
Pour moi, en 2026, le plan d’épargne retraite (PER) de BNP Paribas est cher à l’entrée et sur la gestion des unités de compte (UC). Son fonds en euros rapporte aussi moins que celui de Linxea Spirit PER. Le tableau ci-dessous reprend en dix lignes les sections 1 à 4, à garder sous les yeux lors d’un rendez-vous en agence BNP.
| Élément clé | Donnée 2026 |
|---|---|
| Produit et gestionnaire | BNP Paribas Multiplacements PER, assuré par Cardif Retraite ; PER assurance (un contrat d’assurance), pas bancaire (un compte-titres) |
| Rendement fonds en euros 2025 versé 2026 | 2,75 % (Cardif Retraite) ; contre 2,63 % de moyenne du marché et 3,08 % chez Linxea Spirit PER |
| Frais d’entrée | 2,50 % maximum (négociable en agence ; 0 % chez Linxea et Yomoni) |
| Frais de gestion annuels | 0,70 % sur fonds euros et UC (0,50 % sur les UC chez Linxea) |
| Fiscalité à l’entrée | Versements volontaires effectués avant 70 ans déductibles du revenu global imposable, soit une économie au taux de la tranche marginale d’imposition (TMI) ; plafond de déduction de 37 680 € (8 × PASS 2025 × 10 %, le PASS étant le plafond annuel de la Sécurité sociale) ; pertinent à partir d’une TMI de 30 % |
| Fiscalité de sortie en capital | Barème de l’impôt sur le revenu sur les versements déduits ; prélèvement forfaitaire unique (PFU) de 31,4 % sur les gains, dont 18,6 % de prélèvements sociaux (PS) |
| Fiscalité de sortie en rente | Rente viagère à titre gratuit (RVTG), au barème de l’impôt sur le revenu après abattement de 10 %, plus 18,6 % de PS sur une fraction de la rente fixée selon l’âge au premier versement |
| Fonds de garantie des assurances de personnes (FGAP) | 70 000 € par assuré et par compagnie, ici Cardif Retraite, en cas de défaillance de l’assureur (article R. 423-7 du Code des assurances) |
| Univers et gestion | plus de 200 supports en UC ; gestion pilotée à horizon, encadrée par arrêté, qui sécurise l’épargne à mesure que la retraite approche |
| Pour qui c’est pertinent | Client BNP qui détient déjà plusieurs produits à la banque ; épargnant dont la TMI atteint 41 ou 45 %, qui tient au conseil en agence et obtient des frais d’entrée négociés à 1 % ou moins, soit le maximum du PER du Crédit Agricole ; pré-retraité qui veut un conseil pour choisir entre sortie en capital et rente |
Données à jour : novembre 2026.
Avant de signer ou de transférer, je vous invite à mettre côte à côte la proposition écrite de BNP et un PER en ligne comme Linxea Spirit PER. L’écart de frais entre les deux contrats est le prix que vous payez pour le conseil en agence.
Note de Tom
Payer un conseil ne me choque pas : je préfère moi-même me faire accompagner sur le fiscal, parce que j’y gagne des idées et du temps. Avant de payer l’écart de frais, je vous conseille de noter ce que le conseiller fera pour vous, comme calibrer votre versement annuel ou préparer votre sortie. Si vous ne trouvez rien à noter, vous payez cet écart pour rien.
 ★★★★★4,8 / 5 · Trustpilot
Ramify Gestion pilotée
- Frais de gestion : 1 à 1,4 %
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Ticket d’entrée : 1 000 €
- Transférez votre PER sans frais
Idéal pour déléguer la gestion de son épargne (assurance-vie, PER) à frais réduits
Conclusion
Le Multiplacements PER, le plan d’épargne retraite distribué par BNP Paribas, est un mauvais contrat en 2026 : il coûte plus cher qu’un PER en ligne à l’entrée et sur les unités de compte. Si vous ouvrez le PER BNP sans vouloir choisir vous-même vos placements, la gestion pilotée que BNP applique par défaut s’en charge à votre place. Une gestion pilotée vous évite de choisir chaque fonds, mais pas de surveiller la part de votre épargne placée en actions jusqu’à votre retraite.
Je pense que la répartition entre placements garantis et actions pèse davantage sur une épargne longue que le choix de chaque fonds. Mon conseil est de fixer d’abord la part d’actions que permettent votre horizon et votre tolérance aux baisses, puis de vérifier auprès de votre conseiller que le compartiment du fonds BNP Paribas Horizon prévu pour votre âge de départ la respecte.
Si la part d’actions de ce compartiment ne correspond pas à celle que vous avez fixée, le PER BNP ne vous propose pas d’autre profil de gestion pilotée : vous devrez alors choisir vous-même vos placements, ou ouvrir un autre PER.
Je ne vois que trois profils pour qui les frais du PER BNP se justifient par rapport à ceux de Linxea Spirit PER.
Le premier profil est le client BNP qui détient déjà plusieurs produits à la banque et veut un seul interlocuteur pour tout son patrimoine.
Le deuxième profil est l’épargnant dans la tranche d’impôt à 41 % ou à 45 % qui préfère un conseiller en agence. Pour cet épargnant, le PER BNP ne se justifie en 2026 qu’avec des frais d’entrée négociés à 1 % ou moins.
Le troisième profil est le pré-retraité qui a déjà son PER chez BNP et cherche un conseiller pour choisir entre récupérer son épargne en capital et la toucher sous forme de rente.
Hors de ces trois profils, je trouve que d’autres contrats font mieux. Si vous voulez choisir vous-même vos placements, Linxea Spirit PER en propose bien plus que BNP. Si vous préférez tout déléguer en ligne, Yomoni Retraite+ gère votre plan à votre place sans frais d’entrée.
Et si vous tenez à un conseiller en agence sans être client BNP, le PER Assurance Perspective du Crédit Agricole coûte moins cher à l’entrée que le PER BNP. Le fonds en euros du Crédit Agricole a aussi rapporté plus en 2025.
Pour continuer la lecture, notre comparatif des meilleurs PER individuels 2026 élargit la comparaison à d’autres contrats. Notre avis détaillé sur Linxea passe en revue ses frais, ses fonds en euros et ses placements. Enfin, notre guide du PER explique comment structurer et optimiser votre plan.
Pour récapituler, voici les contrats partenaires mentionnés plus haut :
★★★★★4,8 / 5 · TrustpilotLinxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour prendre date sur une assurance-vie dès maintenant, même avec un petit versement
★★★★★3,8 / 5 · TrustpilotXTB PEA Courtier · PEA 0 % commission
- Commission actions et ETF : 0 %
- Volume mensuel sans commission : 100 000 €
- Plafond de versement PEA : 150 000 €
- Aucun frais de transaction jusqu’à 100 000 € investis par mois
Idéal pour prendre date sur un PEA dès maintenant, même avec un petit versement
FAQ, PER BNP Paribas 2026 : vos questions fréquentes
Quel est le rendement du fonds en euros du PER BNP en 2026 ?
Le fonds en euros du plan d’épargne retraite (PER) de BNP Paribas, à capital garanti, a versé 2,75 % net en 2025, son dernier taux connu. Il s’agit du Fonds en euros Cardif Retraite, un fonds dédié au PER, dont l’historique est stable (3,00 % en 2023, 2,75 % en 2024 et en 2025).
Ce taux de 2,75 % est légèrement supérieur à la moyenne de 2,63 % des fonds en euros publiée pour 2025 par l’Autorité de contrôle prudentiel et de résolution (ACPR). Il est en revanche inférieur de 0,30 à 0,33 point de pourcentage (30 à 33 points de base) aux taux des fonds en euros des PER du Crédit Agricole et du Linxea Spirit PER la même année. Si les taux restaient ceux de 2025, cet écart coûterait plusieurs milliers d’euros sur 50 000 € placés pendant 20 ans.
BNP Paribas ajoute au rendement du Fonds en euros Cardif Retraite un bonus de 1,80 % au plus en 2026 et en 2027. Ce bonus est valable pour les versements initiaux ou libres d’au moins 5 000 € faits jusqu’au 31 décembre 2026. Les versements programmés en sont exclus. Pour obtenir le bonus, il faut aussi placer une part minimale du versement en unités de compte, des fonds sans garantie du capital. BNP Paribas peut clore l’offre à tout moment.
Le bonus s’arrête après 2027, alors qu’un PER reste en principe bloqué jusqu’à la retraite. Je vous invite donc à comparer les contrats sur le taux versé par leur fonds en euros, car c’est ce taux qui s’appliquera à votre épargne les années suivantes.
Quels sont les frais de versement du PER BNP Paribas Multiplacements ?
Le contrat BNP Paribas Multiplacements PER prélève jusqu’à 2,50 % sur chaque versement en 2026. Ce taux est un maximum prévu au contrat : il peut être réduit en agence. Si vous souscrivez en agence, je vous suggère donc de négocier les frais prélevés sur vos versements avant de signer, car l’argent économisé sur chaque point de frais reste investi.
Les PER en ligne comme Linxea Spirit PER et Yomoni Retraite+ n’ont aucun frais d’entrée. Le PER Ramify n’en a pas non plus.
Avec 200 € versés par mois pendant 20 ans et un rendement brut supposé de 4 % par an, les frais d’entrée et de gestion du PER BNP vous coûtent environ 3 200 € de plus que ceux de Linxea Spirit PER, soit près de 5 % du capital final. Ces frais et le rendement du fonds Cardif Retraite sont, à mon sens, les deux défauts du contrat.
Quelle économie d’impôt réelle selon ma tranche d’imposition ?
L’économie d’impôt correspond au versement multiplié par votre tranche marginale d’imposition (TMI). Avec le barème 2026, l’économie d’impôt sur 5 000 € versés est de 1 500 € à une TMI de 30 %, de 2 050 € à 41 % et de 2 250 € à 45 %. Depuis la loi de finances pour 2026, seuls les versements volontaires effectués avant 70 ans sont déductibles du revenu imposable. La règle s’applique aux versements faits depuis le 1er janvier 2026.
Pour un salarié, le plafond de déduction est de 10 % des revenus de l’année précédente, dans la limite de 37 680 € pour 2026 (plafond annuel de la Sécurité sociale, ou PASS, de 2025 à 47 100 €). Je considère que le PER ne se justifie fiscalement qu’à partir d’une TMI de 30 % et avant 70 ans, car la sortie reste imposée au barème de l’impôt sur le revenu (IR). Je compare les profils un par un dans notre guide PER individuel.
La sortie en capital est-elle taxée au PFU ou au barème IR ?
Les deux, si vos versements ont été déduits à l’entrée, ce qui est le cas le plus courant. La part du capital qui correspond aux versements est imposée au barème de l’IR. Les gains sont soumis au prélèvement forfaitaire unique (PFU) de 31,4 % en 2026, soit 12,8 % d’IR et 18,6 % de prélèvements sociaux. Le PER n’a pas droit au taux de 17,2 % que la loi de financement de la Sécurité sociale (LFSS) pour 2026 maintient notamment pour l’assurance-vie.
La sortie en rente est imposée au barème de l’IR après un abattement de 10 %, comme une pension, et ne subit les prélèvements sociaux que sur une fraction fixée selon votre âge au premier versement. Le choix entre rente et capital dépend donc de votre TMI à la retraite et de cet âge, une comparaison détaillée dans notre article revenus à la retraite.
Dans quels cas peut-on débloquer son PER avant la retraite ?
Le Code monétaire et financier prévoit huit cas de déblocage anticipé, à l’article L. 224-4 modifié par la loi n° 2026-492 du 12 juin 2026. Trois concernent un décès ou la santé du foyer : le décès du conjoint ou du partenaire de pacte civil de solidarité (PACS) ; l’invalidité de 2e ou 3e catégorie du titulaire, de son conjoint ou d’un enfant ; l’affection grave, le handicap ou l’accident d’une particulière gravité d’un enfant à charge.
Trois autres cas tiennent à un revers financier ou professionnel : le surendettement, la fin des droits à l’assurance chômage et la cessation d’une activité non salariée après liquidation judiciaire. Les deux derniers cas sont l’achat de la résidence principale et un déblocage possible à tout moment tant que le titulaire a moins de 18 ans à la date de la demande.
Je vous déconseille de compter sur le PER pour financer une résidence principale, car ce déblocage est lourdement imposé (versements déduits au barème de l’IR, gains au PFU de 31,4 %). Pour le décès, l’invalidité, le surendettement, le chômage ou la liquidation judiciaire, la fiscalité est allégée ou neutralisée selon la situation.
Hors de ces huit cas, le PER se débloque dès l’âge légal de départ à la retraite, même si vous n’avez pas encore demandé votre pension, ou dès que votre pension est mise en paiement, si c’est avant cet âge (article L. 224-1 du Code monétaire et financier).
Le PER BNP Paribas est-il garanti en cas de faillite de Cardif ?
Oui, jusqu’à 70 000 € par assuré et par compagnie. En cas de défaut de l’assureur, le Fonds de garantie des assurances de personnes (FGAP) intervient dans cette limite, fixée par l’article R. 423-7 du Code des assurances. L’assureur du PER BNP, Cardif Retraite, adhère au FGAP.
Un plafond distinct de 90 000 € est réservé aux rentes d’incapacité ou d’invalidité et aux rentes de contrats décès, pas à l’épargne d’un PER. Le plafond de 70 000 € s’applique par compagnie, c’est-à-dire par entreprise d’assurance et non par marque : pour le PER BNP, l’entreprise à retenir est Cardif Retraite, inscrite sur le contrat. Au-delà de 70 000 € chez un même assureur, je vous conseille de verser le surplus chez un deuxième assureur.