


Dernière mise à jour : octobre 2026
Vous êtes polypensionné, retraité de plusieurs régimes. Une question simple reste sans réponse simple : de combien votre retraite a-t-elle augmenté en 2026 ?
Il n’existe pas un coefficient de revalorisation unique, le pourcentage que chaque caisse applique à ses pensions, mais un par caisse, chacun à sa date d’effet. La CNAV, le régime de base des salariés du privé, applique le sien au 1er janvier, l’AGIRC-ARRCO, la retraite complémentaire des salariés du privé, au 1er novembre.
Notre tableau coefficient revalorisation retraites 2026 donne en 1.1 le coefficient de chaque caisse et sa date d’effet. La partie consacrée au pouvoir d’achat compare ces coefficients à l’inflation hors tabac de l’INSEE. De 2022 à 2026, les revalorisations des régimes de base ont été supérieures de +1,7 point à l’inflation, celles de la complémentaire AGIRC-ARRCO inférieures de 1,3 point.
Le décrochage de pouvoir d’achat se joue donc sur la retraite complémentaire, pas sur la base. C’est là, à mon sens, le sujet de 2026. Je clos cet article par l’assurance-vie et le plan d’épargne retraite, à ouvrir si votre pension revalorisée ne suit pas vos dépenses réelles.
 En résumé
La pension de base augmente de +0,9 % au 1er janvier 2026, dans le privé et le public. Le conseil paritaire de l’AGIRC-ARRCO, la retraite complémentaire du privé, a voté +1,4 % le 14 octobre 2026. Cette hausse ne prend effet qu’au 1er novembre 2026.
- +214,00 € brut sur les douze pensions dues en 2026. Un cadre du privé touchait 2 500 € brut par mois, dont 1 800 € de CNAV et 700 € d’AGIRC-ARRCO. Ces 214,00 € se composent de +0,9 % sur douze pensions CNAV et de +1,4 % sur deux pensions AGIRC-ARRCO seulement. Le gain cumulé fait donc 0,71 % de ses pensions brutes, moins que les +0,9 % de la pension de base.
- La CNAV paie chaque pension le mois suivant, l’AGIRC-ARRCO paie d’avance. La hausse de janvier est donc versée début février. Attention, car nous jugeons ces décalages souvent mal expliqués par les caisses.
- Depuis 2022, la pension de base a dépassé l’inflation hors tabac de +1,7 point. Ses revalorisations cumulent +15,1 % sur 2022-2026, contre +13,4 % d’inflation. L’AGIRC-ARRCO reste 1,3 point sous l’inflation hors tabac.
- L’AGIRC-ARRCO n’a rien revalorisé au 1er novembre 2025. Son conseil paritaire décide chaque automne de la revalorisation de la retraite complémentaire. La hausse suivante n’est jamais garantie.
1. Coefficients de revalorisation des retraites 2026 : le tableau de référence par régime
1.1 Le tableau récapitulatif 2026 par régime
| Régime | Coefficient 2026 | Date d’effet | Mensualité concernée | Méthode officielle |
|---|---|---|---|---|
| CNAV (régime général salariés) | +0,9 % (coefficient 1,009) | 1er janvier 2026 | Pension de janvier 2026 (versée début février) | Inflation moyenne hors tabac (art. L. 161-25 CSS) ; Circulaire CNAV 2025/29 du 22/12/2025 ; Instruction interministérielle DSS/3A/DB/6BRS/2025/174 du 15/12/2025 |
| MSA salariés agricoles | +0,9 % (alignement CNAV) | 1er janvier 2026 | Pension de janvier | Aligné sur CNAV (art. L. 161-25 CSS) |
| MSA exploitants (retraite forfaitaire et proportionnelle) | +0,9 % (alignement CNAV) | 1er janvier 2026 | Pension de janvier | Aligné sur CNAV |
| SSI (ex-RSI, indépendants) | +0,9 % (alignement CNAV) | 1er janvier 2026 | Pension de janvier | Aligné sur CNAV (art. L. 161-25 CSS) |
| SRE (fonctionnaires d’État civils et militaires) | +0,9 % | 1er janvier 2026 | Pension de janvier | Inflation hors tabac (art. L. 16 du Code des pensions civiles et militaires), confirmé sur retraitesdeletat.gouv.fr |
| CNRACL (territoriale-hospitalière) | +0,9 % | 1er janvier 2026 | Pension de janvier | Aligné sur SRE/CNAV |
| CIPAV (libéraux non réglementés, base + complémentaire) | Base : valeur du point retraite 0,6599 € ; complémentaire : valeur du point 2,89 € | Base : 1er octobre 2026 ; complémentaire : 1er janvier 2026 | Pensions versées selon calendrier CIPAV | Base : indexation paramétrique CIPAV. Complémentaire : décision paritaire annuelle (lacipav.fr) |
| AGIRC-ARRCO (complémentaire salariés privé) | +1,4 % au 1er novembre 2026 ; valeur de service du point portée à 1,4587 € (décision paritaire du 14 octobre 2026). Au 1er novembre 2025, le point avait été gelé à 1,4386 €, sans revalorisation actée. | 1er novembre 2026 | Pension de novembre 2026 (versée début novembre) | Accord national interprofessionnel (ANI) du 5 octobre 2023 : revalorisation = inflation INSEE hors tabac − 0,4 pt de soutenabilité, ±0,4 pt de marge paritaire |
| RAFP (Retraite additionnelle Fonction Publique) | Valeur de service du point 2026 : 0,05671 € (rafp.fr) | 1er janvier 2026 | Pension de janvier | Capitalisation collective ; valeur de point fixée par le conseil d’administration de l’ERAFP |
Données à jour : octobre 2026.
La complémentaire AGIRC-ARRCO suit sa propre formule de calcul, détaillée en 2.2, et sa date d’effet est repoussée au 1er novembre.
Les régimes spéciaux sont absents de ce tableau : SNCF, RATP et CNIEG (électricité et gaz). Leur alignement à +0,9 % est fréquent en 2026, mais un régime spécial peut retenir une autre formule et un autre coefficient. Si c’est votre régime, je vous invite à relever sur le site de votre caisse (cprpsncf.fr, crpratp.fr, cnieg.fr) le coefficient appliqué à votre pension.
En règle générale, je me fais toujours accompagner sur mon épargne, mais je reste partie prenante de la réflexion et des choix : il n’y a que moi qui puisse dire ce que j’attends de mon argent. Je vous conseille de demander à votre caisse le détail du calcul de votre pension revalorisée : il vous permet d’identifier quel coefficient on vous a appliqué.
1.2 Sur quelle mensualité verrai-je l’augmentation ? Le calendrier 2026
La revalorisation CNAV du 1er janvier 2026 s’applique à la pension de janvier, versée début février. En Alsace-Moselle, la pension est versée le 1er du mois qu’elle couvre, donc la hausse s’y voit dès janvier. La complémentaire AGIRC-ARRCO est versée d’avance. Sa hausse de +1,4 % apparaît dès la pension de novembre 2026.
Je trouve ce décalage d’un mois entre la pension de base et la retraite complémentaire mal expliqué par les caisses. Je vous conseille de regarder la date d’effet de votre régime autant que son taux : elle vous permet de savoir quel virement change.
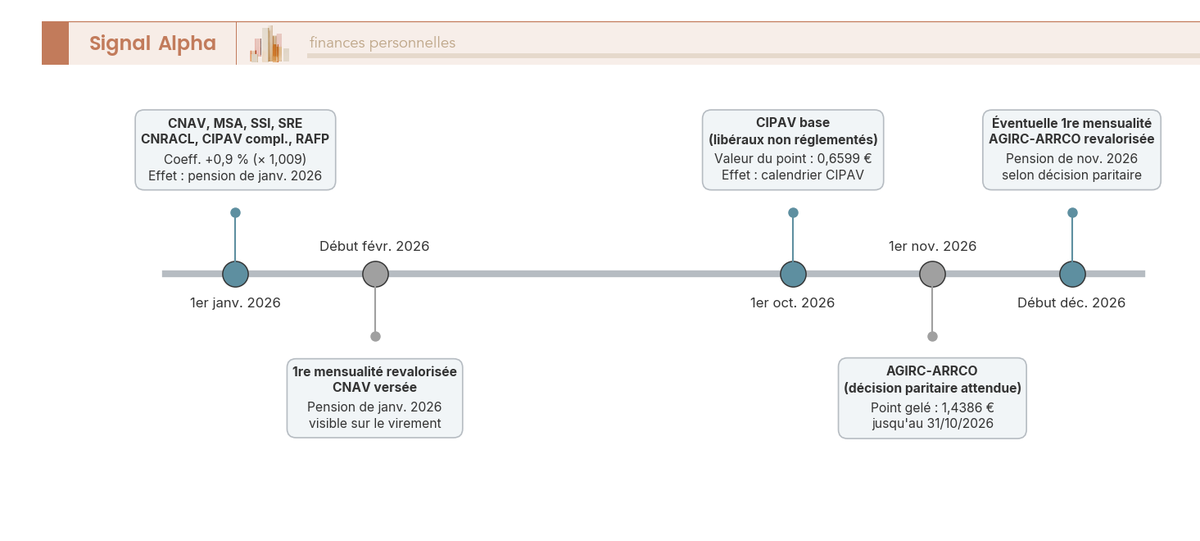
Un retraité du privé subit 10 mois d’inflation avant que sa retraite complémentaire soit revalorisée. En 2025, l’AGIRC-ARRCO a gelé la retraite complémentaire, donc le retraité a subi 12 mois d’inflation.
Ces dates d’effet ne sont valables que pour une pension déjà versée. Si votre départ approche, je vous encourage à prendre en compte le temps d’étude du dossier : déposez-le au moins 5 mois avant le départ souhaité. Le premier versement part le 9 du mois suivant celui que la pension couvre.
Pendant l’étude du dossier, je vous invite à garder une trésorerie tampon sur un livret réglementé ou un fonds euros liquide, pour ne pas devoir vendre des titres ni racheter une partie d’une assurance-vie en cas d’imprévu. Les plafonds et taux 2026 figurent dans notre guide sur l’épargne réglementée 2026 (Livret A, LDDS, LEP et PEL comparés).
2. Comment ces coefficients sont-ils calculés ? Indexation, formule paramétrique et coefficient des salaires
Pourquoi les régimes de base sont-ils revalorisés de +0,9 % en 2026 ? Et pourquoi l’AGIRC-ARRCO échappe-t-elle à leur indexation légale sur l’inflation hors tabac ?
2.1 L’indexation sur l’inflation INSEE hors tabac (régimes de base)
L’article L. 161-25 du Code de la Sécurité sociale indexe les régimes de base, au 1er janvier de l’année N, sur l’inflation hors tabac moyenne mesurée par l’INSEE de novembre N-2 à octobre N-1. Pour 2026, la période va de novembre 2024 à octobre 2025.
Sur cette période, l’inflation hors tabac moyenne ressort à 0,9 %. L’instruction interministérielle et la circulaire CNAV convertissent cette inflation en coefficient 1,009 (+0,9 %) pour tous les régimes de base. Voilà pourquoi le tableau de la 1.1 affiche un « +0,9 % » uniforme.
L’article L. 161-25 prévoit aussi une clause de sauvegarde : si l’inflation est négative, le coefficient ne peut être inférieur à 1, donc aucune pension ne baisse en euros. Le +5,3 % du 1er janvier 2024 venait de l’inflation de novembre 2022 à octobre 2023. J’en retiens qu’une revalorisation de janvier compense l’inflation de l’année écoulée, pas celle de l’année qui commence.
2.2 La formule paramétrique AGIRC-ARRCO et le cas particulier RAFP
L’AGIRC-ARRCO ne suit pas mécaniquement l’inflation hors tabac. L’Accord National Interprofessionnel du 5 octobre 2023 (accord quadriennal 2023-2026) indexe la valeur de service du point AGIRC-ARRCO, l’unité dans laquelle la retraite complémentaire est comptée, sur l’inflation INSEE hors tabac diminuée de 0,4 point. Cette diminution, dite facteur de soutenabilité, préserve l’équilibre financier du régime. Le conseil d’administration paritaire (syndicats et patronat) dispose aussi d’une marge de ±0,4 point.
Chaque automne, ce conseil vote la revalorisation du point, ou son gel : la hausse de votre retraite complémentaire se décide donc sans vous, chaque année. L’épargne que vous constituez à côté obéit à l’inverse, et c’est pour cela que je préfère me constituer moi-même un capital pour ma retraite : sa fiscalité peut changer, mais sur ce capital je fixe la date et le montant de chaque retrait. Je vous invite à vérifier que chaque placement destiné à votre retraite vous laisse la même liberté.
Le 14 octobre 2026, le conseil paritaire de l’AGIRC-ARRCO a décidé une revalorisation de +1,4 % au 1er novembre 2026, portant le point à 1,4587 €.
Le RAFP (Retraite additionnelle de la Fonction Publique) est le régime par capitalisation collective des fonctionnaires : l’ERAFP investit leurs cotisations. Chaque année, l’ERAFP fixe la valeur du point selon le rendement du portefeuille de placements du régime, soit 0,05671 € en 2026. Ce point n’est pas indexé sur l’inflation INSEE.
2.3 Coefficient des salaires portés au compte : ne pas le confondre avec celui des pensions
Je vous demande de distinguer deux coefficients de revalorisation. Le premier revalorise les pensions déjà versées, dites liquidées. Le second revalorise jusqu’au départ les salaires bruts inscrits à votre compte retraite, que la CNAV appelle salaires portés au compte. Leur moyenne sur vos 25 meilleures années donne le salaire annuel moyen (SAM), base de la pension CNAV.
Ces deux coefficients suivent la même règle : l’inflation hors tabac, selon l’article L. 161-25 CSS.
Concrètement, un salaire de 30 000 € perçu en 2010 entre dans le SAM multiplié par le coefficient cumulé 2010 → 2026. Sans cette revalorisation, les salaires anciens pèseraient trop peu et la pension baisserait.
3. Combien ça change concrètement, et est-ce que ma retraite a suivi l’inflation depuis 2022 ?
3.1 Impact € sur une pension polypensionnée type (cadre privé 2 500 €)
Prenons un cadre du privé qui touche 2 500 € brut par mois, dont 1 800 € de CNAV, le régime de base des salariés du privé, et 700 € d’AGIRC-ARRCO, sa retraite complémentaire. Sur l’année 2026, la revalorisation lui rapporte +214,00 € brut.
| Ligne | Montant brut décembre 2025 | Coefficient 2026 | Date d’effet | Montant brut après | Effet mensuel € | Effet annuel € |
|---|---|---|---|---|---|---|
| CNAV | 1 800,00 € | +0,9 % (1,009) | 1er janvier 2026 | 1 816,20 € | +16,20 € | +194,40 € |
| AGIRC-ARRCO (jan-oct) | 700,00 € | inchangée jusqu’au 31 octobre 2026 (valeur du point maintenue à 1,4386 € depuis novembre 2025) | sans objet | 700,00 € | 0 € | 0 € (10 mois) |
| AGIRC-ARRCO (nov-déc) | 700,00 € | +1,4 % (1,014) | 1er novembre 2026 | 709,80 € | +9,80 € | +19,60 € (2 mois) |
| Total brut 2026 | 2 500,00 € | sans objet | sans objet | 2 526,00 € (décembre 2026) | +26,00 € (décembre) | +214,00 € sur 2026 |
Données à jour : octobre 2026.
Sur les dix premiers mois de 2026, ce retraité touche 2 516,20 € par mois, soit +16,20 € de plus qu’avant la revalorisation de janvier. Le gain réel sur l’année représente 0,71 % de la pension, contre +0,9 % annoncé par la CNAV, parce que la hausse de la retraite complémentaire ne couvre que deux mois sur douze.
Je vous invite à toujours distinguer le brut du net : l’impôt est calculé sur la pension entière, revalorisation comprise. Vos pensions relèvent du barème progressif de l’impôt sur le revenu, avec un abattement de 10 % plafonné à 4 439 € par foyer fiscal pour les revenus 2025.
En 2026, la contribution sociale généralisée (CSG) est prélevée en plus au taux de 8,3 % sur la pension brute entière, revalorisation comprise. S’y ajoutent la contribution au remboursement de la dette sociale (CRDS) et la contribution additionnelle de solidarité pour l’autonomie (CASA).
Pour ce cadre du privé, après ces prélèvements sociaux et l’impôt au barème, les +194,40 € bruts de la CNAV laissent environ +165 € net sur l’année. Les mêmes prélèvements et le même barème s’appliquent aux +19,60 € de l’AGIRC-ARRCO.
3.2 Cas particuliers : MICO, ASPA, majoration 3 enfants, minimum garanti fonctionnaire
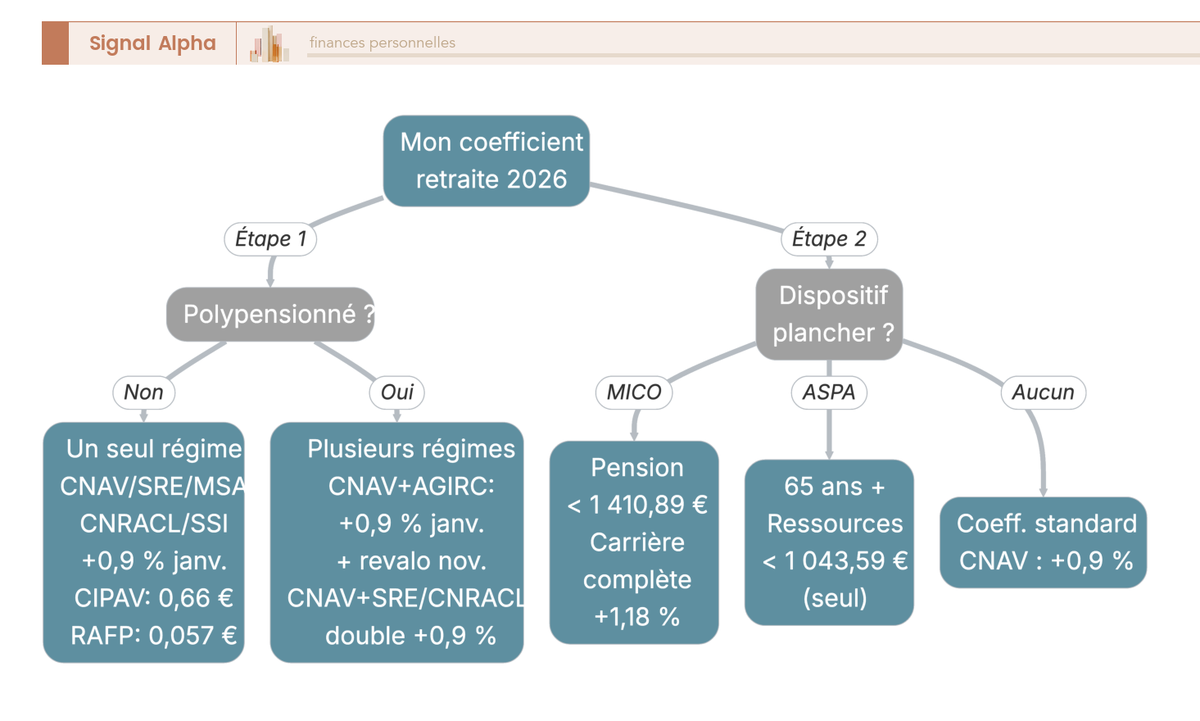
Le minimum contributif (MICO), réservé aux retraités à faibles revenus ayant cotisé une carrière complète, ressort au 1er janvier 2026 à environ 756,29 € par mois (+1,18 %, alignement sur le SMIC, Circulaire CNAV 2025/33 du 23 décembre 2025). Le MICO majoré, issu de la réforme 2023, atteint 903,93 € brut par mois (10 847,22 €/an) et vise à porter la pension totale à 85 % du SMIC net.
L’ASPA, l’allocation de solidarité aux personnes âgées, plafonne en 2026 à 1 043,59 € par mois pour une personne seule et à 1 620,18 € pour un couple, revalorisée selon l’article L. 161-25 du code de la sécurité sociale.
Beaucoup de retraités renoncent à cette allocation en croyant qu’elle sera reprise sur l’héritage. Elle n’est récupérable sur succession qu’au-delà de 108 585,14 € d’actif net en métropole. Je trouve ce renoncement très coûteux, parce qu’un retraité à patrimoine modeste se prive d’un complément qu’il ne remboursera jamais. En dessous de ce seuil, demandez l’ASPA à votre caisse de retraite.
La majoration de 10 % pour trois enfants s’applique sur la pension brute des régimes CNAV, MSA pour les agriculteurs et SSI pour les indépendants (article L. 351-12 du code de la sécurité sociale). L’AGIRC-ARRCO plafonne la même majoration à 2 367,48 € par an depuis le 1er novembre 2025.
Les fonctionnaires relèvent d’un autre barème, 10 % au troisième enfant puis 5 % par enfant supplémentaire, sous condition de les avoir élevés neuf ans. Cette majoration est imposable à l’impôt sur le revenu depuis l’imposition 2014 (loi n° 2013-1278 du 29 décembre 2013).
Le minimum garanti de la fonction publique, le SRE pour l’État et la CNRACL pour les collectivités et les hôpitaux, atteint 1 366,35 € par mois au 1er janvier 2026 pour une carrière complète de 40 ans, sur l’indice majoré 227. La majoration pour conjoint à charge, en extinction depuis 2011, vaut encore 609,80 € par an pour les bénéficiaires antérieurs sous condition de ressources. Son maintien doit être demandé en cas de changement familial, sous peine de la perdre.
Un droit perdu faute d’avoir été demandé relève du volet juridique du patrimoine, trop souvent laissé de côté. Je n’ai pas d’enfant, pourtant mon testament et mon mandat de protection future sont écrits depuis des années. À chaque changement dans votre famille, faites le tour de ce qui doit être redemandé : ce qu’on ne demande pas à temps ne se rattrape pas.
Pour vérifier une pension publique, notre dossier sur le calcul de la pension fonctionnaire (TIB, indice majoré, décote et optimisation 2026) détaille les paramètres.
3.3 Pouvoir d’achat 2022-2026 : revalorisations cumulées face à l’inflation INSEE
Le coefficient 2026 des régimes de base paraît modeste. Cinq ans de revalorisations ont-ils suivi l’inflation ?
| Année | Revalorisation CNAV (% au 1er janvier) | Revalorisation AGIRC-ARRCO (% au 1er novembre) | Inflation INSEE hors tabac (%) |
|---|---|---|---|
| 2022 | +1,1 % au 1er janvier, puis +4,0 % au 1er juillet (revalorisation exceptionnelle, loi pouvoir d’achat n° 2022-1158 du 16/08/2022, Circulaire CNAV 2022-19) | +5,12 % | +5,3 % (hors tabac) |
| 2023 | +0,8 % au 1er janvier (Circulaire CNAV 2023/3 du 09/01/2023 ; Instruction interministérielle DSS/SD3A/2022/280), sans revalorisation exceptionnelle complémentaire | +4,9 % | +4,8 % (hors tabac, INSEE série 7750173) |
| 2024 | +5,3 % au 1er janvier 2024 (instruction interministérielle n° DSS/3A/2023/189 du 28 novembre 2023) | +1,6 % au 1er novembre 2024 | +1,8 % — hors tabac (INSEE série 8330913) |
| 2025 | +2,2 % au 1er janvier 2025 (coefficient 1,022), Circulaire CNAV 2024/39 du 23/12/2024. Pour les minima, l’ASPA a suivi L. 161-25 (coefficient 1,022 au 1er janvier 2025) ; seul le MICO est indexé sur le SMIC (Circulaire CNAV 2025/04 du 20/01/2025) | Gel, pas de revalorisation au 1er novembre 2025 (point maintenu à 1,4386 €, décision paritaire du 17/10/2025) | +0,9 % (moyenne annuelle, INSEE 8726461) |
| 2026 | +0,9 % au 1er janvier 2026 (Circulaire CNAV 2025/29 du 22/12/2025 ; Instruction interministérielle DSS/3A/DB/6BRS/2025/174) | +1,4 % au 1er novembre 2026 | +0,3 % à +1,7 % selon le mois sur janvier à mars 2026 (INSEE) |
Données à jour : octobre 2026.
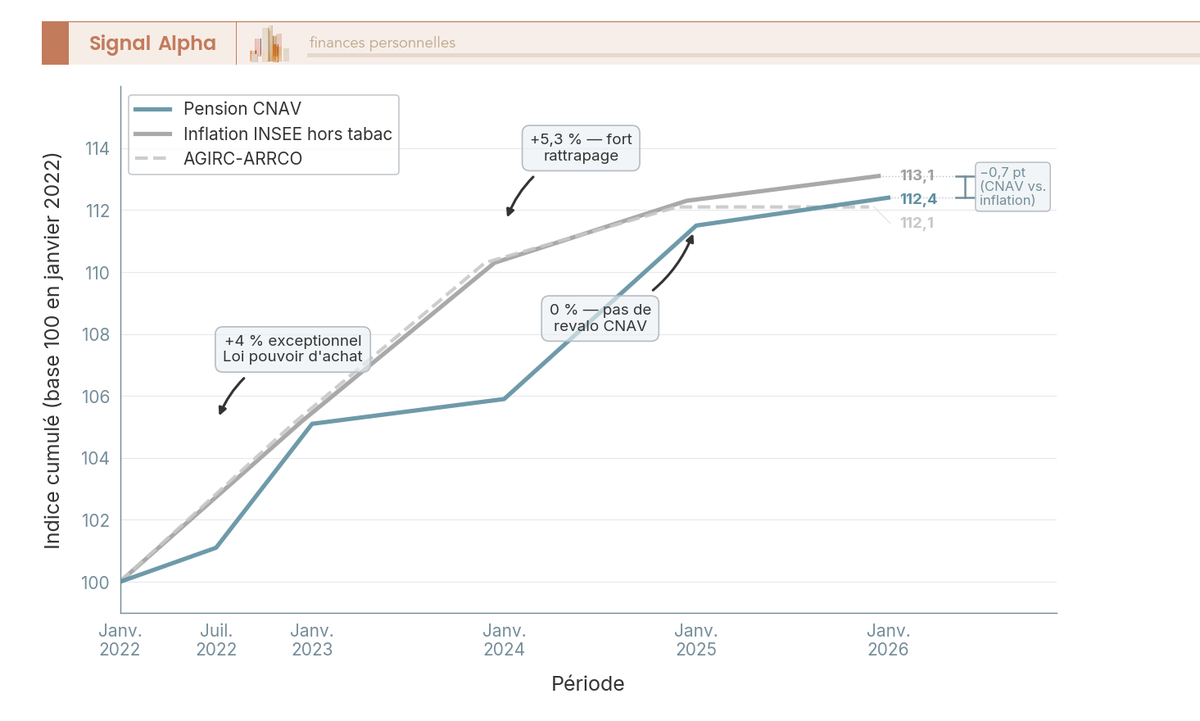
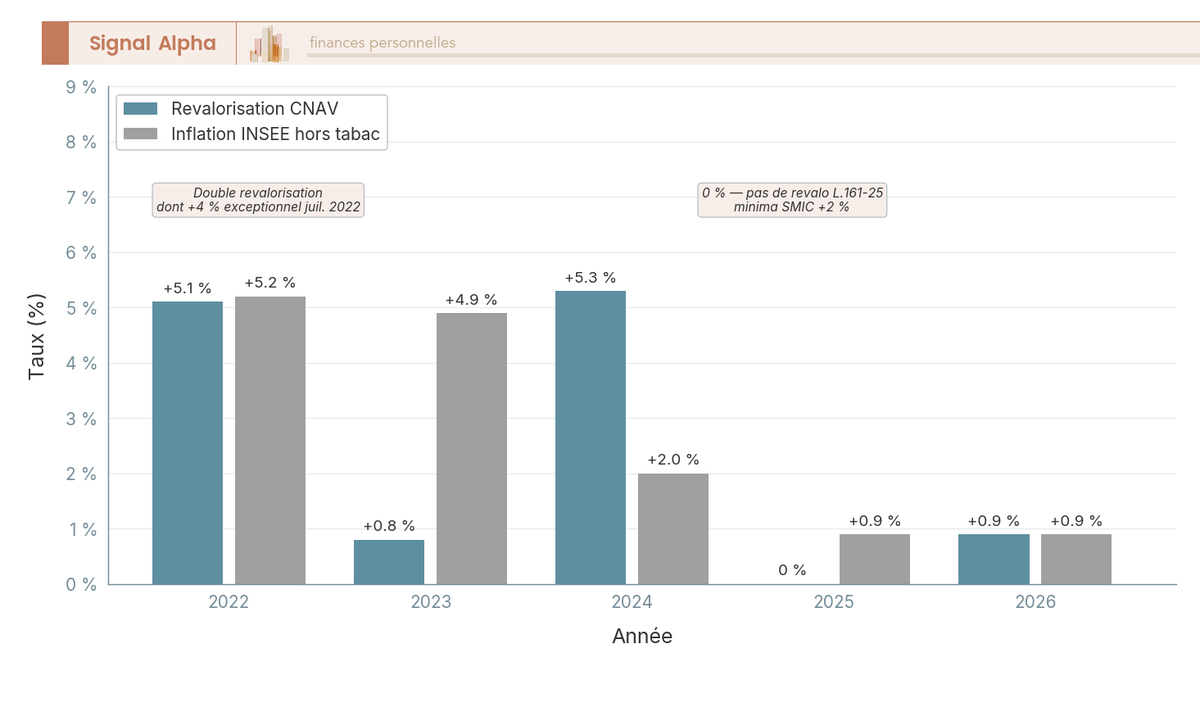
Les coefficients annuels se multiplient : pour 1 000 € de pension CNAV de décembre 2021, on obtient 1,011 × 1,04 × 1,008 × 1,053 × 1,022 × 1,009 ≈ 1,151, soit +15,08 % en cinq ans. L’inflation INSEE hors tabac cumulée ressort à 1,053 × 1,048 × 1,018 × 1,009 ≈ 1,134 de 2022 à 2025, soit +13,35 %.
L’inflation 2026 n’entre pas dans ce cumul : l’année n’est pas terminée. La pension de base n’a pas perdu de pouvoir d’achat, elle a progressé de +1,7 point de plus que les prix.
Le cumul AGIRC-ARRCO de novembre 2021 à novembre 2025 ressort à 1,0512 × 1,049 × 1,016 × 1,000 ≈ 1,120, soit +12,04 % contre +13,35 % d’inflation hors tabac. La retraite complémentaire accuse donc un écart de -1,3 point. Cet écart vient d’une faible revalorisation en 2024 (+1,6 %) et surtout du gel du point AGIRC-ARRCO acté le 17 octobre 2025.
L’inflation INSEE hors tabac sous-estime, je le regrette, l’inflation réellement subie par les retraités, parce que leur panier surpondère l’alimentation, l’énergie et la santé, dont les prix ont augmenté plus vite que la moyenne sur 2022-2024 (travaux de la DREES, rapport d’octobre 2024). Pour une retraite prise avant 2017, le cumul est moins favorable : les revalorisations de 2014 à 2017 ont été quasi nulles.
Pour un polypensionné du privé, le pouvoir d’achat dépend surtout du taux AGIRC-ARRCO décidé en octobre pour le 1er novembre. Je vous conseille de suivre ce taux et la revalorisation de janvier des régimes de base.
4. Comment compenser le retard de la retraite complémentaire : enveloppes fiscales et classes d’actifs à mobiliser à la retraite
4.1 PER, assurance-vie, compte-titres et PEA : la fiscalité de chaque enveloppe en 2026
Le retard de la retraite complémentaire ne se rattrape pas avec une revalorisation, il se compense avec de l’épargne organisée avant le départ.
Enveloppe et classe d’actifs sont deux plans distincts. L’enveloppe est le cadre fiscal, soit le plan d’épargne retraite (PER), l’assurance-vie, le compte-titres ou le plan d’épargne en actions (PEA) ; elle détermine l’impôt sur vos gains et la disponibilité de votre argent.
La classe d’actifs est ce que vous mettez dedans, un fonds euros, des parts de société civile de placement immobilier (SCPI) ou des unités de compte, les supports non garantis d’un contrat. C’est elle qui produit le rendement.
Je considère les actions comme la classe d’actifs qui rapporte le plus sur longue période. J’y investis beaucoup, par des ETF, des fonds indiciels à frais réduits. Quand le marché baisse, je m’applique une règle que je vous invite à suivre : juger une classe d’actifs sur des décennies de rendement, pas sur ses dernières années, parce que la volatilité d’une année s’efface sur un horizon long et que, sur de telles durées, les actions ont presque toujours fini par rapporter plus que les autres classes d’actifs.
| Enveloppe | Disponibilité | Sortie en revenu | Fiscalité 2026 | Pertinence pour un retraité |
|---|---|---|---|---|
| PER (Plan d’Épargne Retraite individuel) | Encours bloqué jusqu’à la retraite ; débloqué une fois liquidée | Capital, rente viagère, ou mixte. La rente viagère à titre gratuit (RVTG) est imposable à l’IR (catégorie pensions) avec abattement 10 % (min 454 € par pensionné, max 4 439 € par foyer fiscal) | Si versements ont été déduits : capital imposé au barème IR sans abattement + plus-values PFU 31,4 % (12,8 % IR + 18,6 % PS). Si non déduits : capital exonéré, PV PFU 31,4 % | Lissage rente sur durée de vie ; fiscalité défavorable si TMI élevé en sortie capital |
| Assurance-vie (rachat partiel) | Liquide à tout moment | Rachats programmés mensuels ou ponctuels | Avant 8 ans : IR 12,8 % + PS 17,2 % = 30 % ; après 8 ans (primes ≤ 150 k€) : IR 7,5 % + PS 17,2 % = 24,7 %, après abattement 4 600 € (seul) / 9 200 € (couple) sur l’IR uniquement | Très bien adaptée pour compléter le revenu : flexibilité totale + abattement annuel après 8 ans |
| CTO (compte-titres ordinaire) | Liquide à tout moment | Vente de titres ou versement de dividendes | PFU 31,4 % (IR 12,8 % + PS 18,6 %) sur dividendes et plus-values | Pas d’avantage fiscal, mais aucune contrainte ; utile pour patrimoine déjà constitué |
| PEA | Liquide après 5 ans (IR exonéré ; PS 18,6 % sur les gains) | Vente de titres ou versement de dividendes après 5 ans | Après 5 ans : IR exonéré, PS 18,6 % | Compétitif si l’épargne est en actions et déjà mature |
Données fiscales à jour : octobre 2026 (après la LFSS 2026).
L’assurance-vie reste aux prélèvements sociaux de 17,2 % en 2026, alors que le PER passe à 18,6 %, ainsi que le compte-titres et le PEA.
Sur l’assurance-vie, je vous conseille de programmer des rachats partiels, mensuels ou trimestriels, qui absorbent chaque année l’abattement acquis après 8 ans. Dans cette limite, un rachat ne coûte presque rien en impôt sur le revenu.
Je me répète d’un article à l’autre, tant pis : si ce n’est pas fait, ouvrez un PEA et une assurance-vie dès maintenant. Quelques euros suffisent pour prendre date. L’ancienneté fiscale court à partir de l’ouverture, pas du jour où vous aurez de quoi investir. C’est d’elle que dépendra votre imposition le jour où vous retirerez.
Sur le PER, sortir tout le capital l’année de la liquidation relève votre taux marginal d’imposition (TMI), alors que fractionner la sortie sur 3 à 5 ans lisse l’imposition. La rente viagère à titre gratuit (RVTG) n’est jamais défiscalisée.
Pour l’assurance-vie, je recommande Linxea Spirit 2 pour vos rachats programmés. Pour un compte-titres, nous retenons XTB.
 ★★★★★4,7 / 5 · Trustpilot
Linxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour un retraité qui veut loger sa poche de revenu sans frais d’entrée
J’ai pour règle de comparer d’abord les frais d’un contrat, avant son rendement d’une année : les frais d’entrée sur vos versements, les frais annuels sur votre épargne, ceux d’un changement de support et ceux du support lui-même. Je vous conseille de faire pareil, parce que les frais se prélèvent tous les ans, alors qu’un rendement passé ne garantit rien pour l’année suivante. Pour choisir votre enveloppe, notre dossier sur la préparation à la retraite (PEA, PER ou assurance-vie pour quel revenu complémentaire) détaille le choix selon le profil.
 ★★★★★3,8 / 5 · Trustpilot
XTB PEA Courtier · PEA 0 % commission
- Commission actions et ETF : 0 %
- Volume mensuel sans commission : 100 000 €
- Instruments disponibles : 12800 instruments
- Ticket d’entrée : 10 €
Idéal pour un épargnant autonome qui complète sa retraite par petits versements
4.2 Ce qu’on met dans l’enveloppe : fonds euros, SCPI et location meublée
Le graphique ci-dessous reprend, année par année, l’écart entre revalorisation et inflation que la troisième partie a cumulé : c’est ce retard que les supports décrits ici doivent compenser.
Un fonds euros est un support garanti par l’assureur. Il se loge en assurance-vie, en PER assurantiel ou en contrat de capitalisation. Son rendement moyen est de 2,60 % net de frais de gestion en 2024 (France Assureurs, bilan du 26/03/2025) et de 2,65 % net en 2025 (ACPR, bilan du 14/03/2026).
La garantie porte sur le capital net des frais de gestion du support. Votre argent n’est pas disponible le jour même, il faut demander un rachat. Ce support convient à la trésorerie tampon évoquée en 1.2 et à la part sans risque de votre épargne, pas à un revenu qui suit l’inflation.
Beaucoup cherchent un revenu complémentaire de retraite en rente mensuelle, parce qu’ils calquent leur épargne sur leur salaire. Je trouve que la rente n’est pas toujours le choix le plus efficace. Pour l’épargne constituée à côté de la pension, je préfère faire grossir le capital, puis y faire des retraits dont vous choisissez la date et le montant.
Les SCPI ont versé 4,72 % de rendement moyen en 2024 (ASPIM, bilan 2024). Leurs revenus sont des revenus fonciers, imposés au barème progressif de l’impôt sur le revenu et aux prélèvements sociaux, maintenus à 17,2 % en 2026. Loger les parts dans une assurance-vie les soumet à la fiscalité du contrat.
Note de Tom
sur les SCPI, loger les parts dans un contrat d’assurance-vie plutôt qu’en direct, c’est souvent la décision qui pèse le plus sur ce que vous garderez net, pas pour le rendement brut, mais pour la flexibilité de sortie et l’abattement après 8 ans. À condition d’avoir négocié les frais d’entrée du contrat à zéro, sans quoi l’avantage fiscal se paye en frais.
La location meublée non professionnelle (LMNP) est un régime fiscal. Ses loyers sont imposés en bénéfices industriels et commerciaux (BIC), au micro-BIC avec un abattement forfaitaire de 50 % ou au régime réel avec amortissements. Les prélèvements sociaux y sont de 18,6 % en 2026.
La location meublée au réel reste le régime locatif qui laisse le plus de revenu net d’impôt, parce que les amortissements rendent les loyers quasi non imposés pendant 8 à 15 ans. Le détail de ce régime figure dans notre dossier sur la location meublée LMNP : statut, fiscalité et rentabilité.
Je vous invite à ne pas comparer un fonds euros et une SCPI en brut, mais en net d’impôt et de prélèvements sociaux, frais inclus, dans l’enveloppe où vous logerez le placement : c’est ce montant que vous toucherez.
Conclusion
Je retiens trois choses de ce tableau coefficient revalorisation retraites 2026. D’abord, appliquer un seul coefficient à toutes vos pensions donne, je le maintiens, un chiffre faux, car chaque caisse a son taux, sa date d’effet et sa mensualité de versement.
Ensuite, sur 2022-2026, les pensions de base de la CNAV ont fait mieux que l’inflation hors tabac de l’INSEE, de +1,7 point. La retraite complémentaire du privé, l’AGIRC-ARRCO, reste en retard sur cette inflation (-1,3 point). Enfin, cette inflation hors tabac sous-estime le panier réel des retraités. Le sentiment d’érosion reste donc fondé.
Attendre la revalorisation suivante pour rétablir son pouvoir d’achat est rarement la bonne réponse. Je vous invite à piloter les leviers de compensation en amont : l’abattement annuel de l’assurance-vie après 8 ans ou le fractionnement de la sortie en capital d’un plan d’épargne retraite (PER). Pour vos autres placements, je vous conseille de fixer la date où vous aurez besoin de cet argent avant de choisir le produit. Je m’applique toujours cette règle. J’ai vu trop de bons placements faits au mauvais moment de la vie.
Pour continuer la lecture, notre guide sur les revenus de retraite (rente viagère ou capital) détaille la transformation d’un capital en revenu. Notre dossier sur les placements senior reprend la structuration patrimoniale entre sécurisation, revenu et transmission. Pour choisir entre les enveloppes, notre dossier sur la préparation à la retraite compare le plan d’épargne en actions (PEA), le PER et l’assurance-vie.
★★★★★4,7 / 5 · TrustpilotLinxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour un retraité qui veut loger sa poche de revenu sans frais d’entrée
★★★★★3,8 / 5 · TrustpilotXTB PEA Courtier · PEA 0 % commission
- Commission actions et ETF : 0 %
- Volume mensuel sans commission : 100 000 €
- Instruments disponibles : 12800 instruments
- Ticket d’entrée : 10 €
Idéal pour un épargnant autonome qui complète sa retraite par petits versements
Foire aux questions
Quel est le coefficient de revalorisation des retraites pour 2026 ?
Pour les régimes de base (CNAV, SRE, CNRACL, MSA salariés et exploitants, SSI ex-RSI), le coefficient du 1er janvier 2026 est de +0,9 % (coefficient 1,009). La complémentaire AGIRC-ARRCO ne suit pas ce coefficient : sa prochaine date d’effet est le 1er novembre 2026, avec une revalorisation de +1,4 % déjà actée.
CNAV revalorisation 2026 : quels textes la fixent ?
Trois textes fixent la revalorisation CNAV au 1er janvier 2026 : l’Instruction interministérielle DSS/3A/DB/6BRS/2025/174 du 15 décembre 2025, la Circulaire CNAV 2025/29 du 22 décembre 2025 et l’article L. 161-25 du Code de la Sécurité sociale. Ils s’appliquent par renvoi légal aux régimes de base alignés.
Quel sera le pourcentage d’augmentation des retraites en 2026 ?
Pour un retraité d’un seul régime de base, la hausse est de +0,9 % brut au 1er janvier 2026. Pour compléter cette pension, lisez notre guide préparer sa retraite.
Sur quelle mensualité verrai-je la revalorisation 2026 sur mon virement ?
La CNAV paie la pension d’un mois le mois suivant, à terme échu : le coefficient du 1er janvier 2026 apparaît sur le virement de début février. L’Alsace-Moselle fait exception et verse au 1er jour du mois dû. L’AGIRC-ARRCO paie d’avance, à terme à échoir : sa revalorisation du 1er novembre 2026 se voit dès début novembre.
Comment calculer le coefficient de revalorisation des salaires pour la retraite ?
Le coefficient des salaires portés au compte diffère de celui des pensions liquidées. Il recale les salaires bruts depuis 1948 au niveau de l’année de liquidation, pour calculer le salaire annuel moyen (SAM) des 25 meilleures années. Il vaut 1,009 au titre de 2025 (Circulaire CNAV 2025/29).
Coefficient revalorisation 25 meilleures années 2026 : où le trouver ?
La table des coefficients de revalorisation des salaires portés au compte figure en annexe de la Circulaire CNAV 2025/29, sur legislation.lassuranceretraite.fr. Elle s’enrichit d’un coefficient chaque année, sans que les valeurs passées soient révisées.
Coefficient de revalorisation retraite par année : quel historique depuis 2022 ?
Au 1er janvier, la série CNAV donne +1,1 % en 2022, +0,8 % en 2023, +5,3 % en 2024 (instruction interministérielle n° DSS/3A/2023/189 du 28 novembre 2023), +2,2 % en 2025 (1,022, Circulaire CNAV 2024/39 du 23/12/2024) et +0,9 % en 2026, avec +4,0 % au 1er juillet 2022 (loi pouvoir d’achat n° 2022-1158 du 16 août 2022).
Notre guide revenus à la retraite détaille le choix entre rente viagère et capital.
MICO 2026 : quel montant et quelle revalorisation ?
Au 1er janvier 2026, le minimum contributif (MICO) de base atteint 756,29 €/mois (Circulaire CNAV 2025/33 du 23 décembre 2025). Le MICO majoré ressort à 903,93 € brut/mois (10 847,22 €/an), pour une carrière complète, tous trimestres exigés et cotisés.
Dès 120 trimestres cotisés sans carrière complète, le MICO de base est majoré au prorata : pour 135 trimestres cotisés sur les 170 exigés, 756,29 + [(903,93 − 756,29) × 135/170] = 873,53 €. Le plafond des retraites personnelles ouvrant droit au MICO passe à 1 444,89 €/mois depuis le 1er juin 2026 (Circulaire CNAV 2026-16 du 12 juin 2026), contre 1 410,89 €/mois du 1er janvier au 31 mai 2026.
Le MICO progresse donc plus vite (+1,18 %) que le coefficient général (+0,9 %), parce que son indexation sur le SMIC doit amener la pension totale à 85 % du SMIC net.
ASPA 2026 : plafonds, conditions et récupération sur succession ?
L’ASPA (allocation de solidarité aux personnes âgées, ancien minimum vieillesse), revalorisée au 1er janvier 2026, plafonne à 1 043,59 €/mois pour une personne seule et 1 620,18 €/mois pour un couple. Elle est versée sous condition de ressources aux personnes de plus de 65 ans dont les revenus n’atteignent pas ces seuils.
La récupération sur succession n’a lieu que si l’actif net successoral dépasse 108 585,14 € en métropole (seuil 2026).
AGIRC-ARRCO 2026 : quelle revalorisation, et à quelle date ?
Le conseil paritaire AGIRC-ARRCO fixe la valeur de service du point, selon la formule de l’accord national interprofessionnel du 5 octobre 2023. Il peut donc acter un gel : cette valeur reste à 1,4386 € jusqu’au 31 octobre 2026, par décision du 17 octobre 2025. Pour le 1er novembre 2026, il a déterminé +1,4 %.

Bonjour et merci, le passage sur le délai entre la liquidation et le premier virement m’a vraiment servi. J’ai liquidé ma pension l’été dernier. La première mensualité est arrivée au bout de trois mois et demi, ce qui correspond bien à ce que vous indiquez. J’avais laissé sur mon livret A de quoi tenir pendant ce creux, je n’ai donc pas eu à toucher à mes ETF pour payer les factures. La hausse de janvier, je l’ai bien vue sur le virement de début février. J’ai aussi étalé la sortie en capital de mon PER sur plusieurs années plutôt que de tout prendre la première année. Je me demande juste une chose : l’abattement que vous citez pour les pensions, est-ce qu’il joue aussi sur le capital du PER ou seulement sur la rente ?
Bonjour Fatou, merci pour ce retour d’expérience, ça fait toujours plaisir ! L’abattement s’applique aux revenus imposés comme des pensions, pas à tout ce qui sort d’un PER. Cela dépend donc de la forme de votre sortie, rente ou capital. La rente qui vient de versements déduits est imposée comme une pension, avec le même abattement que votre pension de retraite. La sortie en capital, elle, ne donne pas droit à cet abattement. À ce jour, la part de capital qui vient de versements déduits est imposée au barème progressif, sans abattement. La part de capital qui vient de versements non déduits est exonérée. Nous détaillons la rente et le capital, taux compris, dans le tableau comparatif des enveloppes de la section 4.
Cordialement,
L’équipe Signal Alpha